Aktualisiert am 20. Oktober 2026 von der Redaktion von broker-forex.eu
Der Negativsaldoschutz ist eine der wichtigsten Garantien für Trader, die mit Hebel handeln. Er beantwortet eine einfache, aber entscheidende Frage: Kann man beim Trading mehr als sein Kapital verlieren? Ohne ihn lautet die Antwort ja. Mit ihm kann sich ein Privatkunde nie bei seinem Broker verschulden – selbst nach einem Crash nicht.
Ob Sie einen Forex-, CFD- oder Multi-Asset-Broker suchen: Dieser Schutz gehört zu Ihren ersten Auswahlkriterien. Dieser Leitfaden erklärt die Funktionsweise, blickt auf das auslösende Ereignis zurück – den Franken-Schock von 2015 –, erläutert den ESMA-Rahmen und hilft Ihnen, einen Broker mit echtem Schutz statt bloßem Werbeversprechen zu wählen.
Der Negativsaldoschutz (negative balance protection) ist ein Sicherheitsmechanismus für den Handel mit gehebelten Produkten. Er verhindert, dass ein Nutzer mehr Geld verliert, als auf seinem Konto liegt – egal wie stark seine offenen Positionen fallen. Kurz gesagt: Sie können sich nicht bei Ihrem Broker verschulden.
Treibt eine heftige Marktbewegung Ihr Konto unter null, setzt der Broker den Saldo auf null zurück und übernimmt den Restverlust. Die besten in Europa regulierten Broker bieten diesen Schutz Privatkunden an. Viele Offshore-Anbieter tun das dagegen nicht, und professionelle Trader genießen nicht dasselbe Schutzniveau.
Am besten versteht man den Mechanismus an einem Beispiel. Angenommen, Sie zahlen 1.500 € auf ein CFD-Konto ein. Der Broker bietet einen Höchsthebel von 1:30, und Sie eröffnen eine Position von 1.000 € mit Hebel 1:5. Das tatsächliche Exposure beträgt also 5.000 €.
Wird der Markt sehr volatil und fällt Ihre Position plötzlich um 40 %, erleiden Sie einen Verlust von 2.000 € – 133 % der eingezahlten Mittel. Ohne Schutz schulden Sie Ihrem Broker 500 €. Mit Negativsaldoschutz können Ihre Verluste die eingezahlten 1.500 € nicht übersteigen: Der Saldo wird auf null gesetzt und Sie schulden nichts.
Bevor das Konto ins Minus rutscht, greift ein erstes Sicherheitsnetz: der Margin Call (Stop-out). Nach den ESMA-Regeln schließt der Broker automatisch eine oder mehrere Positionen, sobald die verfügbare Margin auf 50 % der erforderlichen Margin fällt. Der Negativsaldoschutz greift also nur als letztes Mittel, wenn der Stop-out nicht ausgereicht hat.
Achtung: Der Stop-out garantiert keine Ausführung zum gewünschten Kurs. Bei extremer Volatilität kann die Position weiter fallen, bevor die Schließungsorder ausgeführt wird (Slippage). Genau hier setzt der Schutz an: Die besten Broker garantieren, dass der überschießende Verlust vom Broker und nicht vom Kunden getragen wird.
Der Negativsaldoschutz hat sich nach einem berühmten Ereignis durchgesetzt. Seit September 2011 hielt die Schweizerische Nationalbank (SNB) einen Mindestkurs von 1,20 Franken je Euro, um die Aufwertung des Franken als sicheren Hafen zu bremsen.
Am 15. Januar 2015 gab die SNB die Untergrenze ohne Vorwarnung auf. Innerhalb weniger Minuten stieg der Franken um fast 30 % gegenüber dem Euro (in der Spitze um mehr als 40 %), und EUR/CHF fiel von 1,20 auf unter 1,00. Die Liquidität verschwand für etwa 45 Minuten nahezu vollständig: Die meisten Stops wurden nicht zum vorgesehenen Kurs ausgeführt, und viele Konten wurden ausgelöscht – oft mit stark negativen Salden.
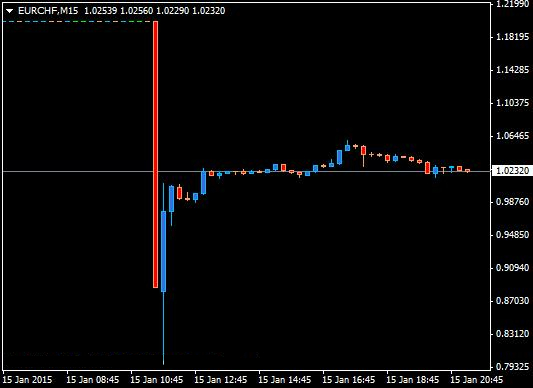
Die Folgen für die Broker waren brutal. FXCM, damals einer der größten Forex-Broker der Welt, verbuchte rund 225 Millionen US-Dollar an negativen Kundensalden und überlebte nur dank eines Notkredits von fast 300 Millionen Dollar; der Aktienkurs brach um fast 90 % ein. Alpari (UK) wurde insolvent, und mehrere kleinere Broker wie Global Brokers NZ stellten den Betrieb ein.
Anders als oft behauptet hat FXCM die Schulden seiner Kunden nicht „erlassen“: Wie Gain Capital (Forex.com) forderte das Unternehmen die Begleichung der negativen Salden. Andere Broker, etwa OANDA und Dukascopy, strichen die negativen Salden ihrer Kunden freiwillig. Diese Ungleichbehandlung veranlasste die Aufsichtsbehörden, den Schutz verpflichtend zu machen, damit das Schicksal der Trader nicht im Ermessen der Broker liegt.
Nach diesen Ereignissen erließ die Europäische Wertpapier- und Marktaufsichtsbehörde (ESMA) 2018 gemäß Artikel 40 MiFIR ein Paket von Interventionsmaßnahmen zum Schutz von Privatkunden, die gehebelte Produkte handeln. Die zunächst befristeten Maßnahmen wurden von den nationalen Aufsichtsbehörden (in Deutschland der BaFin) dauerhaft übernommen und gelten 2026 weiterhin.
Die sechs wichtigsten Maßnahmen sind:
| Anlageklasse | Maximaler Hebel | Mindest-Margin |
|---|---|---|
| Wichtige Währungspaare | 30:1 | 3,33 % |
| Nebenwährungspaare, Gold, wichtige Indizes | 20:1 | 5 % |
| Rohstoffe (außer Gold), Nebenindizes | 10:1 | 10 % |
| Einzelaktien | 5:1 | 20 % |
| Kryptowährungen | 2:1 | 50 % |
Zwischen den Aufsichtsbehörden ist der Ansatz ähnlich, aber nicht identisch. Die FCA (Vereinigtes Königreich) hat diese Regeln nach dem Brexit beibehalten und schreibt den Negativsaldoschutz für Privatkunden vor. Die CySEC (Zypern), eine der wichtigsten Broker-Aufsichten der EU, wendet den Schutz pro Konto an: Andere Positionen oder Mittel des Kunden können einen negativen Saldo ausgleichen, das Konto selbst darf aber nie im Minus bleiben. Die ASIC (Australien) hat 2021 ähnliche Regeln mit einem Höchsthebel von 1:30 eingeführt. Die BaFin schließlich hat bereits 2017 Nachschusspflichten bei CFDs für Privatkunden untersagt: Jeder zusätzliche Verlust geht zulasten des Brokers.
Das ist der am häufigsten missverstandene Punkt. Der Negativsaldoschutz ist ein Recht der Privatkunden. Professionelle Kunden verzichten darauf: Im Gegenzug für einen höheren Hebel akzeptieren sie, mehr als ihre Einzahlung verlieren und einen negativen Saldo ausgleichen zu müssen.
Viele Trader beantragen den Profi-Status, um wieder einen hohen Hebel zu bekommen, ohne zu bedenken, dass sie damit dieses Sicherheitsnetz aufgeben. Vor einem Statuswechsel sollten Sie wissen, dass ein Ereignis wie der Franken-Schock Sie in diesem Fall tatsächlich zum Schuldner Ihres Brokers machen könnte.
Der Negativsaldoschutz ist für Privatkunden eine hervorragende Sache, beruht aber auf einem finanziellen Gleichgewicht, das für den Broker nicht trivial ist. Wer den Mechanismus versteht, kann wirklich solide Broker von zu schönen Versprechen unterscheiden.
Wird ein Konto negativ, trägt der Broker den Verlust. Nehmen wir einen Fall wie im Januar 2015: Ein 100 % STP-Broker (A-Book) hält 100.000 $ bei seinem Liquiditätsanbieter und hat zwei Kunden mit je 50.000 $ – einer kauft 5 Lots USD/CHF, der andere verkauft 5 Lots. Da sich die Positionen ausgleichen, hat der Broker scheinbar kein Exposure.
Ein plötzlicher Sprung von mehreren tausend Punkten bei USD/CHF ändert alles: Die Position des Käufers wird liquidiert und sein Konto fällt zum Beispiel auf −32.425 $, während der Verkäufer einen Gewinn von +82.425 $ ausweist. Der Broker muss dem Käufer den negativen Saldo erstatten (Schutzpflicht) und gleichzeitig den Gewinn des Verkäufers auszahlen. Ergebnis: Er kann auf einem Fehlbetrag sitzen, den er aus Eigenmitteln decken muss. Bei vielen Kunden kann dieser Fehlbetrag – wie 2015 – zur Insolvenz führen.
Ein „echtes“ 100 % STP- / Full-DMA-Modell kann in der Praxis keinen unbegrenzten Negativsaldoschutz bieten, ohne dieses Risiko irgendwohin zu verlagern. Viele Broker, die ihn anbieten, arbeiten tatsächlich (zumindest teilweise) als Market Maker (B-Book) und können so solche Fehlbeträge auffangen. Das ist kein Mangel – es macht die Garantie erst tragfähig. Die praktische Lehre: Bevorzugen Sie einen gut kapitalisierten und regulierten Broker, dessen Finanzkraft sicherstellt, dass er sein Versprechen auch bei einem extremen Schock hält.
Über das bloße Vorhandensein des Schutzes hinaus helfen mehrere Kriterien sicherzustellen, dass er auch eingehalten wird. Hier eine Methode in sechs Schritten.
Diese Partnerbroker bieten ihren Privatkunden Negativsaldoschutz. Prüfen Sie immer, bei welcher Gesellschaft Sie Ihr Konto eröffnen: Das Schutzniveau hängt von der Aufsichtsbehörde ab.
| # | Broker | Note | Regulierung | Negativsaldoschutz | Aktionen |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | CBIASICFSCAJFSABVI FSCFSRA | ✅ | |
| 2 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | ✅ | |
| 3 |  | – | ASICFSCAFSC (Mauritius) | ✅ | |
| 4 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | ✅ | |
| 5 |  | ★★★★ 4,3/5 | CMVMFCASCBBACEN | ✅ | |
| 6 |  | ★★★★ 4,3/5 | CySECASICDFSAIFSC | ✅ | |
| 7 |  | ★★★★ 4,0/5 | CySECFSC (Mauritius)SVG FSA | ✅ | |
| 8 |  | – | CySECFCAASICMASFSCADFSA | ✅ |
CFDs sind komplexe Instrumente mit Hebelwirkung: 70 bis 80 % der Konten von Privatanlegern verlieren beim CFD-Handel Geld.
Ein Konto bei einem Broker mit Negativsaldoschutz ist heute für jeden Privattrader in Europa ein unverzichtbarer Standard. Diese Garantie stellt sicher, dass Sie selbst mit Hebel und bei einem unvorhersehbaren Marktschock nie mehr verlieren können, als Sie eingezahlt haben.
Risikolos wird das Trading dadurch nicht: Die große Mehrheit der Privatkunden verliert Geld, und Sie können Ihr gesamtes Kapital verlieren. Aber das schlimmste Szenario – die Verschuldung – entfällt. Wenn Sie einen Broker wählen, prüfen Sie also, ob der Negativsaldoschutz vorgesehen ist, ob Ihr Konto als „Privatkunde“ eingestuft ist und ob der Broker reguliert und solide genug ist, sein Versprechen an dem Tag zu halten, an dem die Märkte verrücktspielen.
Ein Mechanismus, der verhindert, dass ein Privattrader mehr verliert als den auf sein Konto eingezahlten Betrag. Übersteigt der Verlust das verfügbare Kapital, setzt der Broker den Saldo automatisch auf null und trägt den überschießenden Verlust.
Ohne Negativsaldoschutz ja. Mit Hebel können die Verluste die Ersteinzahlung übersteigen, vor allem bei Kurslücken oder heftigen Bewegungen wie dem Franken-Schock 2015. Mit dem Schutz, der für Privatkunden in Europa Pflicht ist, ist das nicht mehr möglich.
Fällt die Margin eines Kontos auf 50 % der erforderlichen Margin, löst der Broker einen Stop-out aus und schließt automatisch Positionen. Rutscht das Konto durch eine abrupte Bewegung dennoch ins Minus, setzt der Schutz den Saldo auf null; den Restverlust trägt der Broker.
Ja, im Europäischen Wirtschaftsraum für Privatkunden, aufgrund der ESMA-Maßnahmen, die von nationalen Behörden wie der BaFin dauerhaft übernommen wurden. Er gilt auch im Vereinigten Königreich (FCA) und in Australien (ASIC), nicht aber für professionelle Konten und die meisten Offshore-Broker.
Mit Schutz wird der Saldo auf null gesetzt und Sie schulden dem Broker nichts. Ohne Schutz (Profikonto oder unregulierter Broker) können Sie rechtlich zur Zahlung des negativen Betrags verpflichtet sein – wie viele Trader 2015.
Nein. Der Schutz begrenzt nicht den Verlust eines einzelnen Trades, sondern nur den Gesamtverlust auf Ihr Kapital. Sie können weiterhin 100 % Ihrer Einzahlung verlieren. Laut den vorgeschriebenen Risikohinweisen verlieren 70 bis 80 % der Privatkonten beim CFD-Handel Geld.
Ja, etwa mit einem Profikonto oder bei Offshore-Brokern, aber mit Hebel ist davon dringend abzuraten. Sie gehen dann das reale Risiko ein, dem Broker bei einer extremen Marktbewegung Geld zu schulden.
Er betrifft vor allem Forex und CFDs für Privatkunden in der EU, im Vereinigten Königreich und in Australien. Die Anwendung hängt von der Anlageklasse, der Rechtsordnung des Brokers und dem Kontostatus (Privat- oder Profikunde) ab.
Testen Sie das Trading kostenlos mit einem AvaTrade-Demokonto, ohne Einzahlung
*CFDs sind komplexe Instrumente mit Hebelwirkung: 70 bis 80 % der Konten von Privatanlegern verlieren Geld.

 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية