Uppdaterad den 20 oktober 2026 av redaktionen på broker-forex.eu
Skyddet mot negativt saldo är en av de viktigaste garantierna för traders som använder hävstång. Det svarar på en enkel men avgörande fråga: kan man förlora mer än sitt kapital i trading? Utan skyddet är svaret ja. Med det kan en privatkund aldrig bli skyldig sin mäklare pengar – inte ens efter en krasch.
Oavsett om du söker en forex-, CFD- eller multi-asset-mäklare bör detta skydd vara ett av dina första urvalskriterier. Den här guiden förklarar hur det fungerar, går igenom händelsen som gjorde det nödvändigt – francchocken 2015 –, beskriver ESMA:s regelverk och hjälper dig att välja en mäklare med verkligt skydd och inte bara ett marknadsföringslöfte.
Skydd mot negativt saldo (negative balance protection) är en säkerhetsmekanism för handel med hävstångsprodukter. Den hindrar användaren från att förlora mer pengar än det som finns på kontot, oavsett hur mycket de öppna positionerna faller. Kort sagt slipper du bli skuldsatt hos din mäklare.
Om en kraftig marknadsrörelse driver kontot under noll återställer mäklaren saldot till noll och tar den återstående förlusten. De bästa reglerade mäklarna i Europa erbjuder detta till privatkunder. Många offshore-aktörer gör det däremot inte, och professionella traders har inte samma skyddsnivå.
Mekanismen förstås bäst med ett exempel. Anta att du sätter in 1 500 € på ett CFD-konto. Mäklaren erbjuder högst 1:30 i hävstång och du öppnar en position på 1 000 € med hävstång 1:5. Den faktiska exponeringen är alltså 5 000 €.
Om marknaden blir mycket volatil och positionen plötsligt faller 40 % gör du en förlust på 2 000 €, det vill säga 133 % av insatt kapital. Utan skydd skulle du vara skyldig mäklaren 500 €. Med skydd mot negativt saldo kan förlusterna inte överstiga de insatta 1 500 €: saldot nollställs och du är inte skyldig något.
Innan kontot blir negativt löser ett första skyddsnät ut: marginalkravet (stop out). Enligt ESMA:s regler stänger mäklaren automatiskt en eller flera positioner när tillgänglig marginal sjunker till 50 % av erforderlig marginal. Skyddet mot negativt saldo träder alltså bara in som sista utväg, om stop out inte räckte.
Observera att stop out inte garanterar utförande till önskat pris. Vid extrem volatilitet kan positionen fortsätta falla innan stängningsordern utförs (slippage). Det är just där skyddet kommer in: de bästa mäklarna garanterar att den överskjutande förlusten bärs av mäklaren och inte av kunden.
Skyddet mot negativt saldo slog igenom i branschen efter en berömd händelse. Sedan september 2011 hade Schweiziska nationalbanken (SNB) upprätthållit ett golv på 1,20 franc per euro för att bromsa förstärkningen av francen, en säker hamn.
Den 15 januari 2015 övergav SNB golvet utan förvarning. På några minuter steg francen nästan 30 % mot euron (över 40 % som mest under dagen) och EUR/CHF föll från 1,20 till under 1,00. Likviditeten försvann nästan helt i cirka 45 minuter: de flesta stopporder utfördes inte till avsett pris och många konton raderades ut, ofta med kraftigt negativa saldon.
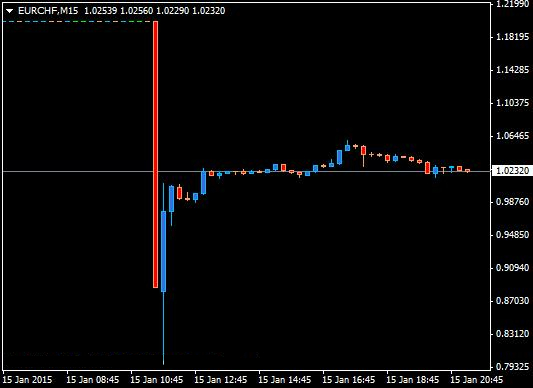
Konsekvenserna för mäklarna var brutala. FXCM, då en av världens största forexmäklare, fick cirka 225 miljoner dollar i negativa kundsaldon och överlevde bara tack vare ett nödlån på nära 300 miljoner dollar; aktiekursen rasade nästan 90 %. Alpari (UK) gick i konkurs och flera mindre mäklare, som Global Brokers NZ, lade ned verksamheten.
Tvärtemot en vanlig uppfattning «strök» FXCM inte kundernas skulder: liksom Gain Capital (Forex.com) krävde företaget tvärtom betalning av de negativa saldona. Det var andra mäklare, bland annat OANDA och Dukascopy, som frivilligt avskrev kundernas negativa saldon. Denna ojämlika behandling fick tillsynsmyndigheterna att göra skyddet obligatoriskt, så att traders öde inte avgörs av mäklarnas godtycke.
Efter dessa händelser antog Europeiska värdepappers- och marknadsmyndigheten (ESMA) 2018, enligt artikel 40 i MiFIR, ett paket interventionsåtgärder för att skydda privatkunder som handlar hävstångsprodukter. Åtgärderna, som först var tillfälliga, har gjorts permanenta av de nationella myndigheterna (i Sverige Finansinspektionen) och gäller fortfarande 2026.
De sex viktigaste åtgärderna är:
| Tillgångsklass | Högsta hävstång | Lägsta marginal |
|---|---|---|
| Stora valutapar | 30:1 | 3,33 % |
| Mindre valutapar, guld, stora index | 20:1 | 5 % |
| Råvaror (utom guld), mindre index | 10:1 | 10 % |
| Enskilda aktier | 5:1 | 20 % |
| Kryptovalutor | 2:1 | 50 % |
Mellan myndigheterna är synsättet likartat men inte identiskt. FCA (Storbritannien) behöll reglerna efter brexit och kräver skydd mot negativt saldo för privatkunder. CySEC (Cypern), en av de viktigaste mäklartillsynsmyndigheterna i EU, tillämpar skyddet per konto: andra positioner eller medel hos kunden kan täcka ett negativt saldo, men kontot får aldrig förbli negativt. ASIC (Australien) införde liknande regler 2021 med högst 1:30 i hävstång. Slutligen kräver BaFin (Tyskland) att alla auktoriserade mäklare erbjuder skyddet, och varje ytterligare förlust bärs av mäklaren.
Det här är den punkt som oftast missförstås. Skyddet mot negativt saldo är en rättighet för privatkunder. Professionella kunder avstår från det: i utbyte mot högre hävstång accepterar de att kunna förlora mer än insättningen och att behöva täcka ett negativt saldo.
Många traders ansöker om professionell status för att få högre hävstång utan att inse att de då överger skyddsnätet. Innan du byter status är det viktigt att förstå att en händelse som francchocken då skulle kunna göra dig verkligt skyldig din mäklare.
Skyddet mot negativt saldo är utmärkt för privatkunder, men bygger på en finansiell balans som inte är trivial för mäklaren. Att förstå mekanismen hjälper dig att skilja verkligt solida mäklare från alltför vackra löften.
När ett konto blir negativt är det mäklaren som tar förlusten. Ta ett fall som i januari 2015. Tänk dig en 100 % STP-mäklare (A-Book) med 100 000 $ hos sin likviditetsleverantör och två kunder med 50 000 $ vardera: den ena köper 5 lotter USD/CHF, den andra säljer 5 lotter. Eftersom positionerna tar ut varandra har mäklaren till synes ingen exponering.
Ett plötsligt hopp på flera tusen punkter i USD/CHF ändrar allt: köparens position likvideras och kontot sjunker till exempelvis −32 425 $, medan säljaren visar en vinst på +82 425 $. Mäklaren måste ersätta köparen för det negativa saldot (skyddsplikt) och samtidigt betala ut säljarens vinst. Resultatet: mäklaren kan få ett underskott att täcka med eget kapital. Multiplicerat med många kunder kan underskottet leda till konkurs, som 2015.
En «ren» 100 % STP- / full DMA-modell kan i praktiken inte erbjuda obegränsat skydd mot negativt saldo utan att flytta risken någon annanstans. Många mäklare som erbjuder skyddet arbetar i själva verket (åtminstone delvis) som market makers (B-Book), vilket gör att de kan absorbera sådana underskott. Det är ingen brist – det är vad som gör garantin hållbar. Den praktiska lärdomen: välj en välkapitaliserad och reglerad mäklare vars finansiella styrka garanterar att löftet hålls vid en extrem chock.
Utöver att skyddet finns hjälper flera kriterier dig att säkerställa att det verkligen hålls. Här är en metod i sex steg.
Dessa partnermäklare erbjuder sina privatkunder skydd mot negativt saldo. Kontrollera alltid vilket bolag du öppnar kontot hos: skyddsnivån beror på tillsynsmyndigheten.
| # | Mäklare | Betyg | Reglering | Skydd mot negativt saldo | Åtgärder |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | CBIASICFSCAJFSABVI FSCFSRA | ✅ | |
| 2 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | ✅ | |
| 3 |  | – | ASICFSCAFSC (Mauritius) | ✅ | |
| 4 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | ✅ | |
| 5 |  | ★★★★ 4,3/5 | CMVMFCASCBBACEN | ✅ | |
| 6 |  | ★★★★ 4,3/5 | CySECASICDFSAIFSC | ✅ | |
| 7 |  | ★★★★ 4,0/5 | CySECFSC (Mauritius)SVG FSA | ✅ | |
| 8 |  | – | CySECFCAASICMASFSCADFSA | ✅ |
CFD:er är komplexa instrument med hävstång: 70–80 % av privatkundernas konton förlorar pengar vid handel med CFD:er.
Att öppna konto hos en mäklare med skydd mot negativt saldo är i dag en självklar standard för varje privat trader i Europa. Garantin säkerställer att du, även med hävstång och vid en oförutsägbar marknadschock, aldrig kan förlora mer än du har satt in.
Det gör inte tradingen riskfri: de allra flesta privatkunder förlorar pengar och du kan fortfarande förlora hela ditt kapital. Men det värsta scenariot – skuldsättning – försvinner. När du väljer mäklare, kontrollera därför att skyddet mot negativt saldo finns, att ditt konto är klassat som «privatkund» och att mäklaren är reglerad och tillräckligt stark för att hålla sitt löfte den dag marknaderna skenar.
En mekanism som hindrar en privat trader från att förlora mer än det belopp som satts in på kontot. Om förlusten överstiger tillgängligt kapital återställer mäklaren automatiskt saldot till noll och tar den överskjutande förlusten.
Utan skydd mot negativt saldo, ja. Med hävstång kan förlusterna överstiga den ursprungliga insättningen, särskilt vid kursgap eller våldsamma rörelser som francchocken 2015. Med skyddet, som är obligatoriskt för privatkunder i Europa, är det inte längre möjligt.
När kontots marginal sjunker till 50 % av erforderlig marginal löser mäklaren ut en stop out och stänger automatiskt positioner. Om kontot ändå blir negativt efter en abrupt rörelse återställer skyddet saldot till noll och mäklaren bär restförlusten.
Ja, inom EES för privatkunder, genom ESMA:s åtgärder som gjorts permanenta av nationella myndigheter som Finansinspektionen. Det gäller också i Storbritannien (FCA) och Australien (ASIC), men inte professionella konton eller de flesta offshore-mäklare.
Med skyddet nollställs saldot och du är inte skyldig mäklaren något. Utan skydd (professionellt konto eller oreglerad mäklare) kan du bli juridiskt skyldig att betala det negativa beloppet, som många traders 2015.
Nej. Skyddet begränsar inte förlusten i en enskild affär, bara den totala förlusten till ditt kapital. Du kan fortfarande förlora 100 % av insättningen. Enligt de obligatoriska riskvarningarna förlorar 70–80 % av privatkontona pengar på CFD-handel.
Ja, framför allt med professionella konton eller hos offshore-mäklare, men det avråds starkt med hävstång. Du tar då den verkliga risken att bli skyldig mäklaren pengar vid en extrem marknadsrörelse.
Det gäller främst forex och CFD:er som erbjuds privatkunder i EU, Storbritannien och Australien. Tillämpningen varierar med tillgångsslag, mäklarens jurisdiktion och kontots status (privat eller professionell).
Testa trading gratis med ett demokonto hos AvaTrade, utan insättning
*CFD:er är komplexa instrument med hävstång: mellan 70 % och 80 % av icke-professionella investerares konton förlorar pengar.

 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية