Atualizado a 20 de outubro de 2026 pela Equipa do broker-forex.eu
A proteção contra saldo negativo é uma das garantias mais importantes para os traders que usam alavancagem. Responde a uma pergunta simples mas crucial: pode perder-se mais do que o capital no trading? Sem ela, a resposta é sim. Com ela, um cliente de retalho nunca pode ficar endividado perante a corretora, nem mesmo depois de um crash.
Quer procure uma corretora de forex, de CFD ou multiativos, esta proteção deve estar entre os seus primeiros critérios de seleção. Este guia explica o seu funcionamento, recorda o acontecimento que a impôs – o choque do franco suíço de 2015 –, detalha o quadro da ESMA e ajuda-o a escolher uma corretora que ofereça uma proteção real e não uma simples promessa de marketing.
A proteção contra saldo negativo (negative balance protection) é um mecanismo de segurança aplicado ao trading de produtos alavancados. Impede o utilizador de perder mais dinheiro do que tem na conta, por maior que seja a queda das posições abertas. Em suma, evita que se endivide perante a corretora.
Na prática, se um movimento violento do mercado levar a conta abaixo de zero, a corretora repõe o saldo a zero e assume a perda residual. As melhores corretoras reguladas que operam na Europa oferecem este serviço aos clientes de retalho. Muitas sociedades offshore, pelo contrário, não o oferecem, e os traders profissionais não beneficiam do mesmo nível de proteção.
A melhor forma de compreender o mecanismo é com um exemplo. Suponha que deposita 1 500 € numa conta de CFD. A corretora oferece uma alavancagem máxima de 1:30 e abre uma posição de 1 000 € com alavancagem de 1:5. A exposição real é, portanto, de 5 000 €.
Se o mercado ficar muito volátil e a posição cair subitamente 40 %, sofre uma perda de 2 000 €, ou seja, 133 % dos fundos depositados. Sem proteção, deveria 500 € à corretora. Com a proteção contra saldo negativo, as perdas não podem exceder os 1 500 € depositados: o saldo volta a zero e não deve nada.
Antes de a conta ficar negativa, ativa-se uma primeira rede de segurança: a chamada de margem (stop out). Segundo as regras da ESMA, quando a margem disponível desce para 50 % da margem exigida, a corretora fecha automaticamente uma ou mais posições. A proteção contra saldo negativo só intervém como último recurso, se o stop out não tiver bastado.
Atenção: o stop out não garante a execução ao preço desejado. Com volatilidade extrema, a posição pode continuar a cair antes de a ordem de fecho ser executada (slippage). É aí que entra a proteção: as melhores corretoras garantem que a perda excedente é suportada pela corretora e não pelo cliente.
A proteção contra saldo negativo impôs-se no setor depois de um acontecimento célebre. Desde setembro de 2011, o Banco Nacional Suíço (BNS) mantinha uma taxa mínima de 1,20 francos por euro para travar a valorização do franco, ativo de refúgio.
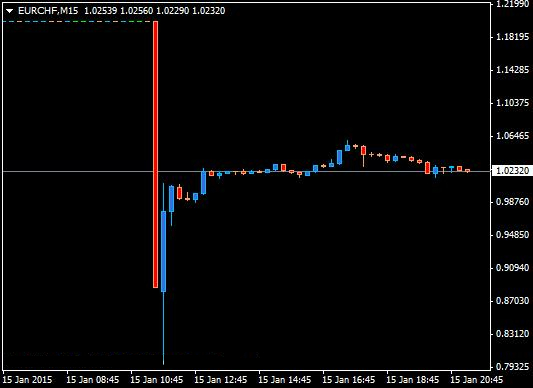
A 15 de janeiro de 2015, o BNS anunciou sem aviso o abandono desse limite. Em poucos minutos, o franco valorizou quase 30 % face ao euro (mais de 40 % no pico da sessão) e o EUR/CHF passou de 1,20 para menos de 1,00. A liquidez praticamente desapareceu durante cerca de 45 minutos: a maioria dos stops não foi executada ao preço previsto e muitas contas foram aniquiladas, frequentemente com saldos fortemente negativos.
As consequências para as corretoras foram brutais. A FXCM, então uma das maiores corretoras de forex do mundo, acumulou cerca de 225 milhões de dólares em saldos negativos de clientes e só sobreviveu graças a um empréstimo de emergência de quase 300 milhões de dólares; a cotação em bolsa caiu quase 90 %. A Alpari (UK) entrou em insolvência e várias corretoras mais pequenas, como a Global Brokers NZ, encerraram a atividade.
Ao contrário de uma ideia muito difundida, a FXCM não «perdoou» as dívidas dos clientes: tal como a Gain Capital (Forex.com), exigiu o pagamento dos saldos negativos. Foram outras corretoras, nomeadamente a OANDA e a Dukascopy, que decidiram anular voluntariamente os saldos negativos dos clientes. Esta disparidade levou os reguladores a tornar a proteção obrigatória, para não deixar a sorte dos traders ao critério das corretoras.
Na sequência destes acontecimentos, a Autoridade Europeia dos Valores Mobiliários e dos Mercados (ESMA) adotou em 2018, ao abrigo do artigo 40.º do Regulamento MiFIR, um conjunto de medidas de intervenção para proteger os clientes de retalho que negoceiam produtos alavancados. Estas medidas, inicialmente temporárias, foram tornadas permanentes pelos reguladores nacionais (em Portugal, a CMVM) e continuam em vigor em 2026.
As seis medidas principais são:
| Classe de ativo | Alavancagem máxima | Margem mínima exigida |
|---|---|---|
| Pares de moedas principais | 30:1 | 3,33 % |
| Pares secundários, ouro, índices principais | 20:1 | 5 % |
| Matérias-primas (exceto ouro), índices secundários | 10:1 | 10 % |
| Ações individuais | 5:1 | 20 % |
| Criptomoedas | 2:1 | 50 % |
Entre reguladores, a abordagem é semelhante mas não idêntica. A FCA (Reino Unido) manteve estas regras após o Brexit e impõe a proteção contra saldo negativo aos clientes de retalho. A CySEC (Chipre), um dos principais reguladores de corretoras da UE, aplica a proteção conta a conta: outras posições ou fundos do cliente podem cobrir um saldo negativo, mas a conta nunca pode ficar negativa. A ASIC (Austrália) adotou regras semelhantes em 2021, com alavancagem máxima de 1:30. Por fim, a BaFin (Alemanha) exige que todas as corretoras autorizadas ofereçam esta proteção, sendo qualquer perda adicional suportada pela corretora.
É o ponto mais mal compreendido. A proteção contra saldo negativo é um direito reservado aos clientes de retalho. Os clientes profissionais renunciam a ela: em troca de uma alavancagem maior, aceitam poder perder mais do que o depósito e ter de cobrir um saldo negativo.
Muitos traders pedem o estatuto profissional para recuperar uma alavancagem elevada sem perceberem que abdicam dessa rede de segurança. Antes de mudar de estatuto, é essencial compreender que um acontecimento como o do franco suíço poderia, nesse caso, deixá-lo realmente em dívida perante a corretora.
A proteção contra saldo negativo é excelente para os clientes de retalho, mas assenta num equilíbrio financeiro nada trivial para a corretora. Compreender o mecanismo ajuda a distinguir as corretoras realmente sólidas das promessas demasiado bonitas.
Quando uma conta fica negativa, é a corretora que absorve a perda. Tomemos um caso como o de janeiro de 2015. Imagine uma corretora 100 % STP (A-Book) com 100 000 $ no seu fornecedor de liquidez e dois clientes de 50 000 $: um compra 5 lotes de USD/CHF e o outro vende 5 lotes. Como as posições se compensam, a corretora não tem aparentemente qualquer exposição.
Um salto súbito de vários milhares de pontos no USD/CHF muda tudo: a posição do comprador é liquidada e a sua conta desce, por exemplo, para −32 425 $, enquanto o vendedor apresenta um lucro de +82 425 $. A corretora tem de reembolsar ao comprador o saldo negativo (obrigação de proteção) e, ao mesmo tempo, pagar o lucro do vendedor. Resultado: pode ficar com um défice a cobrir com fundos próprios. Multiplicado por muitos clientes, esse défice pode levá-la à falência, como em 2015.
Um modelo «puro» 100 % STP / full DMA não pode, na prática, oferecer uma proteção ilimitada contra saldo negativo sem transferir esse risco para algum lado. Muitas corretoras que a oferecem funcionam na realidade (pelo menos em parte) como criadoras de mercado (B-Book), o que lhes permite absorver esses défices. Não é um defeito: é o que torna a garantia sustentável. A lição prática: prefira uma corretora bem capitalizada e regulada, cuja solidez financeira garanta que cumprirá a promessa num choque extremo.
Além da simples existência da proteção, vários critérios permitem garantir que será realmente cumprida. Eis um método em seis passos.
Estas corretoras parceiras oferecem proteção contra saldo negativo aos clientes de retalho. Verifique sempre com que entidade abre a conta: o nível de proteção depende do regulador.
| # | Corretora | Nota | Regulação | Proteção contra saldo negativo | Ações |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | CBIASICFSCAJFSABVI FSCFSRA | ✅ | |
| 2 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | ✅ | |
| 3 |  | – | ASICFSCAFSC (Mauritius) | ✅ | |
| 4 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | ✅ | |
| 5 |  | ★★★★ 4,0/5 | CySECFSC (Mauritius)SVG FSA | ✅ |
Os CFD são instrumentos complexos com alavancagem: entre 70 % e 80 % das contas de investidores não profissionais perdem dinheiro ao negociar CFD.
Abrir conta numa corretora com proteção contra saldo negativo é hoje um padrão incontornável para qualquer trader de retalho na Europa. Esta garantia assegura que, mesmo com alavancagem e perante um choque de mercado imprevisível, nunca poderá perder mais do que depositou.
Não torna o trading isento de risco: a grande maioria dos clientes de retalho perde dinheiro e pode sempre perder todo o capital. Mas elimina o pior cenário, o do endividamento. Quando escolher uma corretora, verifique portanto se a proteção contra saldo negativo está prevista, se a sua conta está classificada como «retalho» e se a corretora é regulada e sólida o suficiente para cumprir a promessa no dia em que os mercados enlouquecerem.
É um mecanismo que impede um trader de retalho de perder mais do que o montante depositado na conta. Se a perda exceder o capital disponível, a corretora repõe automaticamente o saldo a zero e absorve a perda excedente.
Sem proteção contra saldo negativo, sim. Com alavancagem, as perdas podem exceder o depósito inicial, sobretudo em gaps ou movimentos violentos como o choque do franco suíço de 2015. Com a proteção, obrigatória para os clientes de retalho na Europa, isso deixa de ser possível.
Quando a margem da conta desce para 50 % da margem exigida, a corretora aciona um stop out e fecha automaticamente as posições. Se, mesmo assim, a conta ficar negativa por um movimento brusco, a proteção repõe o saldo a zero e a perda residual é suportada pela corretora.
Sim, no Espaço Económico Europeu para os clientes de retalho, ao abrigo das medidas da ESMA tornadas permanentes pelos reguladores nacionais como a CMVM. Aplica-se também no Reino Unido (FCA) e na Austrália (ASIC), mas não às contas profissionais nem à maioria das corretoras offshore.
Com a proteção, o saldo volta a zero e não deve nada à corretora. Sem proteção (conta profissional ou corretora não regulada), pode ficar legalmente obrigado a pagar o montante negativo, como aconteceu a muitos traders em 2015.
Não. A proteção não limita a perda numa única operação: limita apenas a perda total ao seu capital. Pode sempre perder 100 % do depósito. Segundo os avisos de risco obrigatórios, entre 70 % e 80 % das contas de retalho perdem dinheiro com CFD.
Sim, sobretudo em contas profissionais ou em corretoras offshore, mas é fortemente desaconselhado com alavancagem. Corre o risco real de ficar a dever dinheiro à corretora num movimento extremo do mercado.
Diz respeito sobretudo ao forex e aos CFD oferecidos a clientes de retalho na UE, no Reino Unido e na Austrália. A sua aplicação varia consoante o tipo de ativo, a jurisdição da corretora e o estatuto da conta (retalho ou profissional).
Experimente o trading gratuitamente com uma conta demo AvaTrade, sem depósito
*Os CFD são instrumentos complexos com alavancagem: entre 70% e 80% das contas de investidores não profissionais perdem dinheiro.

 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية