تم التحديث في 20 أكتوبر 2026 بواسطة فريق تحرير broker-forex.eu
الحماية من الرصيد السلبي من أهم الضمانات للمتداولين الذين يستخدمون الرافعة المالية. فهي تجيب عن سؤال بسيط وحاسم: هل يمكن خسارة أكثر من رأس المال في التداول؟ من دونها الجواب نعم، ومعها لا يمكن للعميل الفرد أن يصبح مدينًا لوسيطه أبدًا، حتى بعد انهيار السوق.
سواء كنت تبحث عن وسيط فوركس أو عقود مقابل الفروقات أو وسيط متعدد الأصول، يجب أن تكون هذه الحماية من أول معايير اختيارك. يشرح هذا الدليل آلية عملها، ويعود إلى الحدث الذي فرضها – صدمة الفرنك السويسري عام 2015 –، ويعرض الإطار الأوروبي ESMA، ويساعدك على اختيار وسيط يقدّم حماية حقيقية لا مجرد وعد تسويقي.
الحماية من الرصيد السلبي (negative balance protection) آلية أمان تنطبق على تداول المنتجات ذات الرافعة. تمنع المستخدم من خسارة أموال تفوق ما في حسابه، مهما بلغ هبوط مراكزه المفتوحة. باختصار، تمنعك من الاستدانة لوسيطك.
عمليًا، إذا دفعت حركة عنيفة في السوق حسابك إلى ما دون الصفر، يعيد الوسيط الرصيد إلى الصفر ويتحمّل الخسارة المتبقية. يقدّم أفضل الوسطاء المرخّصين هذه الخدمة لعملائهم الأفراد، بينما لا تقدّمها شركات كثيرة في المراكز الخارجية، ولا يستفيد منها المتداولون المحترفون بالمستوى نفسه.
أفضل طريقة لفهم الآلية مثال عملي. لنفترض أنك أودعت 1500 يورو في حساب عقود مقابل الفروقات. يقدّم الوسيط رافعة قصوى 1:30، وفتحت مركزًا بقيمة 1000 يورو برافعة 1:5. القيمة المعرّضة فعليًا إذن 5000 يورو.
إذا أصبح السوق شديد التقلب وهبط مركزك فجأة بنسبة 40 %، تتكبد خسارة قدرها 2000 يورو، أي 133 % من الأموال المودعة. من دون حماية ستكون مدينًا للوسيط بـ500 يورو. ومع الحماية من الرصيد السلبي لا يمكن أن تتجاوز خسائرك 1500 يورو المودعة: يعود الرصيد إلى الصفر ولا تدين بشيء.
قبل أن يصبح الحساب سالبًا، تعمل شبكة أمان أولى: نداء الهامش (Stop out). وفق قواعد ESMA، عندما ينخفض الهامش المتاح إلى 50 % من الهامش المطلوب يغلق الوسيط تلقائيًا مركزًا أو أكثر. لذا لا تتدخل الحماية من الرصيد السلبي إلا كملاذ أخير إذا لم يكفِ مستوى الإغلاق.
لكن انتبه: مستوى الإغلاق لا يضمن التنفيذ بالسعر المطلوب. في حالات التقلب الشديد قد يواصل المركز الهبوط قبل تنفيذ أمر الإغلاق (الانزلاق السعري أو slippage). وهنا تحديدًا تتدخل الحماية: يضمن أفضل الوسطاء أن يتحمّل الوسيط الخسارة الزائدة لا العميل.
انتشرت الحماية من الرصيد السلبي في القطاع بعد حدث شهير. منذ سبتمبر 2011 كان البنك الوطني السويسري يحافظ على حد أدنى لسعر الصرف عند 1.20 فرنك لكل يورو للحد من ارتفاع الفرنك بوصفه ملاذًا آمنًا.
في 15 يناير 2015 أعلن البنك فجأة ودون سابق إنذار التخلي عن هذا الحد. في دقائق قليلة ارتفع الفرنك نحو 30 % أمام اليورو (أكثر من 40 % في ذروة الجلسة)، وهبط زوج EUR/CHF من 1.20 إلى ما دون 1.00. واختفت السيولة تقريبًا لنحو 45 دقيقة: لم تُنفّذ معظم أوامر وقف الخسارة بالسعر المحدد، وأُبيدت حسابات كثيرة، غالبًا بأرصدة سالبة كبيرة.
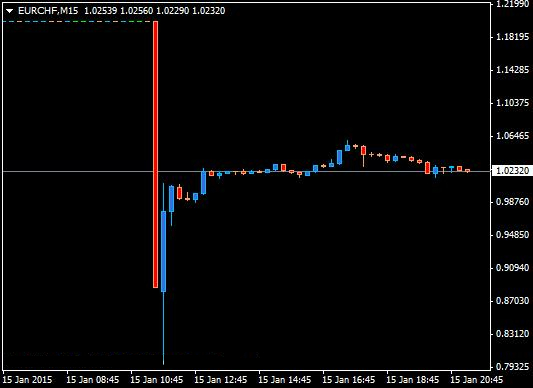
كانت العواقب على الوسطاء قاسية. فقد تكبّدت FXCM، أحد أكبر وسطاء الفوركس في العالم آنذاك، نحو 225 مليون دولار من الأرصدة السالبة لعملائها، ولم تنجُ إلا بفضل قرض طارئ بنحو 300 مليون دولار، وانهار سعر سهمها بنحو 90 %. ودخلت Alpari (UK) في الإعسار، وأوقف عدة وسطاء صغار مثل Global Brokers NZ نشاطهم.
خلافًا للاعتقاد الشائع، لم «تُسقط» FXCM ديون عملائها، بل طالبت، مثل Gain Capital (Forex.com)، بسداد الأرصدة السالبة. وكان وسطاء آخرون، منهم OANDA وDukascopy، هم من ألغوا طوعًا الأرصدة السالبة لعملائهم. دفع هذا التفاوت في المعاملة الجهات الرقابية إلى جعل الحماية إلزامية حتى لا يبقى مصير المتداولين رهن تقدير الوسطاء.
بعد هذه الأحداث، اعتمدت الهيئة الأوروبية للأوراق المالية والأسواق (ESMA) عام 2018، بموجب المادة 40 من لائحة MiFIR، مجموعة تدابير لحماية العملاء الأفراد الذين يتداولون منتجات ذات رافعة. وقد جعلت الجهات الرقابية الوطنية هذه التدابير المؤقتة دائمة، ولا تزال سارية في 2026.
التدابير الستة الرئيسية هي:
| فئة الأصل | الرافعة القصوى | الحد الأدنى للهامش |
|---|---|---|
| أزواج العملات الرئيسية | 30:1 | 3.33 % |
| الأزواج الثانوية والذهب والمؤشرات الرئيسية | 20:1 | 5 % |
| السلع (عدا الذهب) والمؤشرات الثانوية | 10:1 | 10 % |
| الأسهم الفردية | 5:1 | 20 % |
| العملات المشفرة | 2:1 | 50 % |
يتشابه نهج الجهات الرقابية من دون أن يتطابق. فقد أبقت FCA البريطانية هذه القواعد بعد البريكست وتفرض الحماية من الرصيد السلبي على العملاء الأفراد. وتطبّق CySEC القبرصية، إحدى أهم الجهات الرقابية على الوسطاء في الاتحاد الأوروبي، الحماية على مستوى الحساب. واعتمدت ASIC الأسترالية قواعد مماثلة عام 2021 برافعة قصوى 1:30. أما في المنطقة العربية، فتختلف القواعد بين سلطة دبي للخدمات المالية DFSA وسلطة FSRA في أبوظبي وهيئة SCA الإماراتية، لذا تحقّق دائمًا من شروط الكيان الذي تفتح حسابك لديه.
هذه هي النقطة الأكثر سوءًا للفهم. الحماية من الرصيد السلبي حق مخصص للعملاء الأفراد. أما العملاء المحترفون فيتنازلون عنها: مقابل رافعة أعلى يقبلون إمكانية خسارة أكثر من إيداعهم وتغطية أي رصيد سالب.
يطلب كثير من المتداولين صفة المحترف للحصول على رافعة مرتفعة من دون أن يدركوا أنهم يتخلون عن شبكة الأمان هذه. قبل تغيير صفتك، من الضروري أن تعلم أن حدثًا مثل صدمة الفرنك السويسري قد يجعلك في هذه الحالة مدينًا فعلًا لوسيطك.
الحماية من الرصيد السلبي أمر ممتاز للعملاء الأفراد، لكنها تقوم على توازن مالي ليس هيّنًا بالنسبة للوسيط. يساعدك فهم هذه الآلية على التمييز بين الوسطاء المتينين فعلًا والوعود الأجمل من أن تكون حقيقية.
عندما يصبح الحساب سالبًا يتحمّل الوسيط الخسارة. لنأخذ حالة مثل يناير 2015: وسيط STP بنسبة 100 % (A-Book) يملك 100 ألف دولار لدى مزوّد السيولة، ولديه عميلان بـ50 ألف دولار لكل منهما: أحدهما يشتري 5 عقود USD/CHF والآخر يبيع 5 عقود. وبما أن المراكز متقابلة، لا يبدو أن لدى الوسيط أي انكشاف.
لكن قفزة مفاجئة بآلاف النقاط في USD/CHF تغيّر كل شيء: يُصفّى مركز المشتري وينخفض حسابه مثلًا إلى −32,425 دولارًا، بينما يحقق البائع ربحًا قدره +82,425 دولارًا. على الوسيط تعويض المشتري عن رصيده السالب (التزامًا بالحماية) ودفع ربح البائع في الوقت نفسه. النتيجة: قد يجد نفسه أمام عجز يغطيه من أمواله الخاصة، وإذا تكرر ذلك مع عملاء كثيرين قد يؤدي إلى إفلاسه كما حدث في 2015.
لا يستطيع نموذج STP / DMA «الخالص» بنسبة 100 % عمليًا تقديم حماية غير محدودة من الرصيد السلبي من دون نقل هذه المخاطرة إلى مكان ما. يعمل كثير من الوسطاء الذين يقدّمونها فعليًا (جزئيًا على الأقل) كصنّاع سوق (B-Book)، ما يسمح لهم بامتصاص هذا العجز. ليس هذا عيبًا، بل هو ما يجعل الضمان قابلًا للاستمرار. الدرس العملي: اختر وسيطًا مرخّصًا وجيد الرسملة، تضمن متانته المالية وفاءه بوعده عند صدمة حادة.
إلى جانب وجود الحماية، تساعدك عدة معايير على التأكد من الالتزام بها فعلًا. إليك طريقة من ست خطوات.
يقدّم هؤلاء الوسطاء الشركاء الحماية من الرصيد السلبي لعملائهم الأفراد. تحقّق دائمًا من الكيان الذي تفتح لديه حسابك، فمستوى الحماية يعتمد على الجهة الرقابية.
| # | الوسيط | التقييم | الترخيص | الحماية من الرصيد السلبي | إجراءات |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CBIASICFSCAJFSABVI FSCFSRA | ✅ | |
| 2 |  | – | ASICFSCAFSC (Mauritius) | ✅ | |
| 3 |  | ★★★★ 4.3/5 | CySECASICDFSAIFSC | ✅ | |
| 4 |  | ★★★★★ 4.6/5 | KNFCySECFCADFSA | ✅ | |
| 5 |  | ★★★★ 4.3/5 | CMVMFCASCBBACEN | ✅ | |
| 6 |  | – | CySECFCAASICMASFSCADFSA | ✅ | |
| 7 |  | ★★★★ 4.3/5 | CySECFCADFSAFSCAFSA | ✅ | |
| 8 |  | ★★★★ 4.0/5 | CySECFSC (Mauritius)SVG FSA | ✅ |
عقود الفروقات أدوات معقدة تعتمد على الرافعة المالية: ما بين 70% و80% من حسابات المستثمرين الأفراد تخسر أموالاً عند تداول عقود الفروقات.
أصبح فتح حساب لدى وسيط يوفر الحماية من الرصيد السلبي معيارًا لا غنى عنه لكل متداول فرد. يضمن هذا الالتزام ألا تخسر أبدًا أكثر مما أودعت، حتى مع الرافعة وعند صدمة سوقية غير متوقعة.
لكنها لا تجعل التداول خاليًا من المخاطر: فالغالبية العظمى من الأفراد يخسرون أموالهم، ويمكنك دائمًا خسارة رأس مالك بالكامل. غير أنها تلغي أسوأ السيناريوهات، أي الاستدانة. عندما تختار وسيطًا، تحقّق إذن من توفر الحماية من الرصيد السلبي، ومن تصنيف حسابك «عميل فرد»، ومن أن الوسيط مرخّص ومتين بما يكفي للوفاء بوعده يوم تضطرب الأسواق.
آلية تمنع المتداول الفرد من خسارة أكثر من المبلغ المودع في حسابه. إذا تجاوزت الخسارة رأس المال المتاح، يعيد الوسيط الرصيد تلقائيًا إلى الصفر ويتحمّل الخسارة الزائدة.
من دون الحماية من الرصيد السلبي، نعم. فمع الرافعة قد تتجاوز الخسائر الإيداع الأولي، خاصة عند الفجوات السعرية أو الحركات العنيفة مثل صدمة الفرنك السويسري عام 2015. ومع الحماية، الإلزامية للأفراد في أوروبا، لم يعد ذلك ممكنًا.
عندما ينخفض هامش الحساب إلى 50 % من الهامش المطلوب، يفعّل الوسيط مستوى الإغلاق ويغلق المراكز تلقائيًا. وإذا أصبح الحساب سالبًا رغم ذلك بسبب حركة مفاجئة، تعيد الحماية الرصيد إلى الصفر ويتحمّل الوسيط الخسارة المتبقية.
نعم في المنطقة الاقتصادية الأوروبية للعملاء الأفراد بموجب تدابير ESMA، وكذلك في المملكة المتحدة (FCA) وأستراليا (ASIC). أما في المراكز الأخرى فتختلف القواعد حسب الجهة الرقابية، ولا تنطبق على الحسابات الاحترافية ولا على معظم الوسطاء الخارجيين.
مع الحماية يعود الرصيد إلى الصفر ولا تدين للوسيط بشيء. ومن دونها (حساب احترافي أو وسيط غير مرخّص) قد تكون ملزمًا قانونيًا بدفع المبلغ السالب، كما حدث لكثير من المتداولين في 2015.
لا. فالحماية لا تحدّ خسارة صفقة واحدة، بل تحدّ الخسارة الإجمالية برأس مالك فقط. يمكنك دائمًا خسارة 100 % من إيداعك، ووفق تحذيرات المخاطر الإلزامية يخسر ما بين 70 % و80 % من حسابات الأفراد عند تداول العقود مقابل الفروقات.
نعم، خاصة في الحسابات الاحترافية أو لدى الوسطاء الخارجيين، لكن ذلك غير مستحسن إطلاقًا مع الرافعة، لأنك تتحمّل خطرًا حقيقيًا بأن تصبح مدينًا للوسيط عند حركة سوقية حادة.
تخص أساسًا الفوركس والعقود مقابل الفروقات المقدّمة للعملاء الأفراد في الاتحاد الأوروبي والمملكة المتحدة وأستراليا، ويختلف تطبيقها حسب نوع الأصل والولاية القضائية للوسيط وتصنيف الحساب (فرد أو محترف).
جرّب التداول مجانًا مع حساب تجريبي من AvaTrade دون إيداع
*عقود الفروقات أدوات معقدة تنطوي على رافعة مالية: تخسر ما بين 70% و80% من حسابات المستثمرين الأفراد أموالها.

 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية