Aktualisiert am 8. November 2026 von der Redaktion von broker-forex.eu
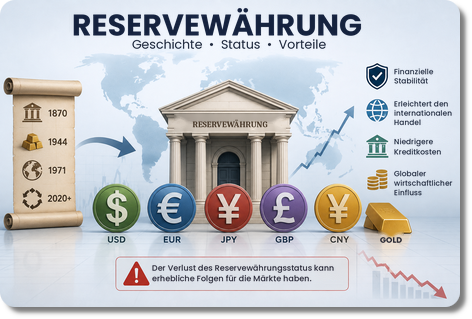
In diesem Artikel behandeln wir die Geschichte der Reservewährungen, ihren heutigen Status, die Vorteile, die sie verschaffen, und die Art und Weise, wie dieser Status schließlich verloren geht. Der aktuelle Stand der großen Weltreserven, USD, EUR, JPY, GBP, CNY und Gold, dient dabei als roter Faden.
Nach der Phase der Nullzinsen von 2020-2021 wurde die Geldpolitik deutlich gestrafft: Die US-Notenbank Fed hat ihre Leitzinsen im September 2026 auf 3,75-4,00 % angehoben und im Oktober 2026 auf diesem Niveau belassen, die Europäische Zentralbank hält ihren Einlagensatz bei 2,50 % (Oktober 2026). Die Ära der Nullzinsen und der flächendeckend negativen Realrenditen ist damit vorbei.
Das Grundproblem bleibt jedoch bestehen: Die US-Staatsverschuldung hat 39 Billionen Dollar überschritten, die Zentralbanken kaufen Gold in Rekordtempo und verlagern ihre Reserven weg vom Dollar. Das besondere Privileg, das der Status als Reservewährung verleiht, steht daher weiter unter Druck.
Geht der Status einer Reservewährung verloren, kann das verheerende Folgen für die Märkte haben. Darauf gehen wir weiter unten im Artikel ein.
Eine Reservewährung ist eine Währung, die weltweit zum Sparen und für Transaktionen verwendet und akzeptiert wird. Die Vereinigten Staaten, die das enorme Privileg genießen, die wichtigste Reservewährung der Welt zu schaffen, befinden sich in einer sehr mächtigen Position.
Die in der Weltreservewährung denominierten Schulden (US-Staatsanleihen) sind das Fundament, auf dem die Finanzmärkte und Volkswirtschaften der ganzen Welt aufgebaut sind.
Die zehnjährige US-Staatsanleihe ist als mittelfristiger Zinssatz in der Weltreservewährung eine der meistbeachteten Finanzkennzahlen der Welt (eine Anleihe ist ein Versprechen, Geld zu einem späteren Zeitpunkt zu liefern).
Dennoch gilt: Alle Reservewährungen hören irgendwann auf, Reservewährungen zu sein. In der Regel ist der Verlust dieses Status für die Länder und Imperien, die das Privileg genossen haben, abrupt und traumatisch.
Das Thema ist heute besonders wichtig, weil sich die Vereinigten Staaten an einem bestimmten Punkt ihres Entwicklungsbogens befinden. Nach Ansicht der meisten Beobachter scheinen die USA in der Anfangsphase des Niedergangs zu stehen, in der ihr Anteil an der Weltwirtschaft schrumpft und die Kosten für den Erhalt des Imperiums die Einnahmen übersteigen, die es einbringt.
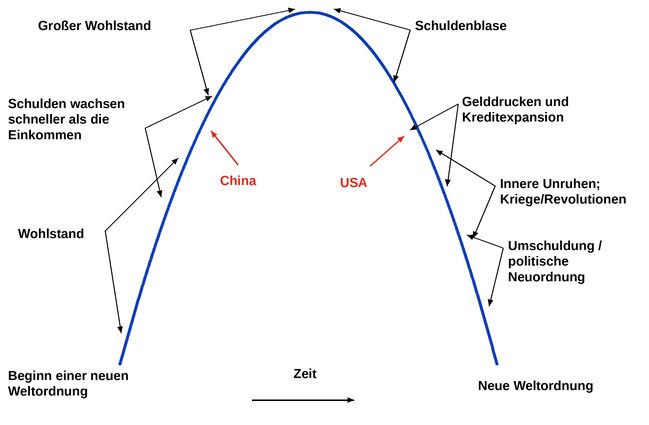
2026 sind die nominalen Zinsen auf Liquidität und US-Staatsanleihen zwar wieder gestiegen, doch der Schuldendienst wiegt inzwischen schwer: Die Nettozinszahlungen des Bundes übersteigen 1.000 Milliarden Dollar pro Jahr.
Außerdem müssen sich die USA weiterhin massiv verschulden, um ihr Haushalts- und Leistungsbilanzdefizit zu decken. Die Staatsschuld hat 39 Billionen Dollar überschritten, und das Defizit liegt weiterhin über 1.500 Milliarden Dollar pro Jahr.
Für in- und ausländische Akteure wird es daher immer weniger attraktiv, unbegrenzt Dollar-Schulden zu halten. Sie suchen deshalb nach Alternativen zum Dollar und zu Dollar-Vermögenswerten, allen voran Gold.
Auch wenn die USA aufgrund ihrer Defizite mehr Schulden schaffen, muss der Rest der Welt (und die inländischen US-Akteure) zwischen der gebotenen Rendite und dem Risiko einer langfristigen Abwertung der Währung abwägen.
Das erfordert ein Überdenken der Portfoliostrategie, da der Dollar und Dollar-Anlagen während des größten Teils des Lebens der meisten Menschen (seit dem Ende des Zweiten Weltkriegs) sehr stark waren.
Die Frage, ob, wann und warum der Dollar als Reservewährung an Bedeutung verlieren wird, wird daher immer wichtiger, ebenso wie die Frage, wie dies die Welt, wie wir sie kennen, verändern würde.
In den letzten 300 Jahren gab es drei große Imperien: das niederländische, das britische und das amerikanische Imperium.
Jedes von ihnen zeichnete sich dadurch aus, dass es eine Reservewährung besaß.
In der Regel verfügt das Imperium, das dank eines hohen Niveaus bei den folgenden sieben Faktoren am dominantesten wird, auch über eine Reservewährung:
i) Bildung
ii) Wettbewerbsfähigkeit
iii) Technologie
iv) Wirtschaftsleistung
v) Ein großer Anteil am Welthandel
vi) Militärische Stärke
vii) Ein starkes Finanzzentrum
Stärken und Schwächen in diesen Bereichen verstärken sich in der Regel gegenseitig.
Verfügt ein Land beispielsweise nicht über ein gutes Bildungssystem, ist es unwahrscheinlich, dass es global wettbewerbsfähig ist, technologische Innovationen hervorbringt, eine starke Wirtschaftsleistung erzielt und so weiter.
Bildung war lange ein Frühindikator für den Erfolg eines Landes, eine Reservewährung dagegen ein Spätindikator. So ist der US-Dollar trotz schwächerer Fundamentaldaten im Weltwährungssystem nach wie vor dominant.
Der Dollar macht noch immer rund 57 % der weltweiten Reserven aus, während die USA nur etwa ein Viertel der globalen Wirtschaftsleistung erbringen.
Eine gemeinsame Währung gleicht einer gemeinsamen Sprache: Sie bleibt bestehen, weil sie seit so langer Zeit gewohnheitsmäßig verwendet wird, und nicht unbedingt, weil sie noch die Stärken besitzt, die sie ursprünglich so verbreitet gemacht haben.
Spanisch ist zum Beispiel eine der meistgesprochenen Sprachen der Welt, weil das spanische Imperium seine Sprache zwischen dem Ende des 15. und dem 17. Jahrhundert, als es eine dominierende Macht war, in neue Teile der Welt getragen hat. Die Sprache hat die wirtschaftliche Macht Spaniens mit großer Verzögerung überdauert, weil Sprachen von Generation zu Generation weitergegeben werden.
Englisch ist weltweit sehr dominant, vor allem als Zweitsprache, wegen des britischen Imperiums und seiner Vorherrschaft von den 1700er-Jahren bis zum Beginn des 20. Jahrhunderts.
Das amerikanische Imperium hat dieses Muster fortgesetzt. So spielten die USA eine wichtige Rolle bei der Entwicklung des Internets, und englischsprachige Inhalte machen noch immer einen großen Teil des gesamten Internets aus.
China holt in vielerlei Hinsicht gegenüber den USA auf. Zwar verlor China nach 1800 (und vor allem nach 1850) relativ an Macht, doch war es zuvor über Jahrhunderte durchgehend mächtig. International mächtig war es jedoch nie, und es hat nie eine Weltreservewährung etabliert.
Es braucht allerdings viel, um den Status quo eines Währungsregimes zu verändern. Diese Regime sind tief in der Art und Weise verankert, wie Geschäfte und Transaktionen weltweit abgewickelt werden.
Länder, die den Handel und die Kapitalströme dominieren, sehen ihre Währung weltweit als Tauschmittel verwendet. Sie kann zur Fakturierung genutzt werden und in den Handelspartnerländern als Wertaufbewahrungsmittel dienen.
Das führt zur Internationalisierung einer Währung. Je mehr sie für Transaktionen und als Sparform genutzt wird, desto mehr wird sie zur Reservewährung.
Auf diese Weise wurde der niederländische Gulden zur ersten Reservewährung der Welt, als die Niederländer zwischen den 1600er-Jahren und der Mitte der 1700er-Jahre dominierten.
Aus denselben Gründen wurde dann ab Mitte der 1700er-Jahre das britische Pfund dominant.
Der US-Dollar wurde 1944 zur wichtigsten Reservewährung der Welt, als die Vereinigten Staaten kurz davor standen, den Zweiten Weltkrieg zu gewinnen, und wirtschaftlich, finanziell, technologisch, militärisch und geopolitisch eindeutig die dominierende Macht der Welt waren.
Eine Reservewährung verleiht eine größere Kredit- und Ausgabekraft. Wie bereits erwähnt, hinkt sie anderen fundamentalen Faktoren zudem deutlich hinterher. Selbst nach dem beginnenden relativen Niedergang eines Imperiums erreicht die Macht einer Reservewährung ihren Höhepunkt in der Regel erst 20 bis 80 Jahre später.
Das verschafft den reichsten und mächtigsten Ländern die Möglichkeit, mehr Geld zu leihen. Und das macht sie tendenziell noch stärker verschuldet.
Es ist kein Zufall, dass die drei wichtigsten Regionen der Welt mit Reservewährung, die USA, Europa und Japan, im Verhältnis zu ihren Einkommen auch zu den am stärksten verschuldeten gehören. Ein Jahrzehnt lang haben sie sogar Schulden zu negativen realen (inflationsbereinigten) und teils sogar negativen nominalen Zinsen ausgegeben.
Die Ausgabe von Schulden erhöht die Kaufkraft dieser Länder kurzfristig, schwächt sie aber langfristig.
Wie bei einem Unternehmen oder einer Privatperson wirkt ein Staat, der viel leiht und ausgibt, stark, obwohl seine Finanzen durch dieses Verhalten in Wirklichkeit geschwächt werden.
Regierungen sind nur eine Ansammlung von Menschen. Sie sind keine reichen Einheiten. Wenn Regierungen Schulden ausgeben und Geld „drucken“, um ihre Ausgaben zu finanzieren, freuen sich die meisten Menschen darüber und wünschen sich, dass der Staat noch mehr davon tut.
Wer dieses Geld und diesen Kredit erhält und sieht, wie sein Vermögen steigt, weil die Preise von Finanzanlagen und Investitionen, gemessen in der an Wert verlierenden Währung, zulegen, empfindet das als gute Sache und fühlt sich wohl.
Dabei wird aber nicht anerkannt, dass der Staat das Geld und den Kredit, den er verteilt, gar nicht besitzt. Es ist geliehenes Geld. Und es muss irgendwann zurückgezahlt werden.
Diese Verschuldung ermöglicht es einem Land, seine Macht über seine Fundamentaldaten hinaus zu erhalten, denn sie finanziert den inländischen Konsum (also den Überkonsum) sowie die Militärausgaben und/oder Kriege, die zum Erhalt des Imperiums notwendig sind.
Die Verschuldung kann eine Weile andauern. Sie kann sich sogar selbst verstärken, indem sie die Reservewährung stützt und die Rendite internationaler Gläubiger erhöht, die in dieser Währung verleihen. Doch das hält nicht ewig.
Wenn reichere Akteure beginnen, sich bei ärmeren Akteuren zu verschulden, ist das ein frühes Zeichen dafür, dass eine Verschiebung des relativen Wohlstands im Gange ist.
In den 1980er-Jahren war das Pro-Kopf-Einkommen der USA beispielsweise etwa 50-mal so hoch wie das Chinas (je nachdem, zu welchem Zeitpunkt des Jahrzehnts man es misst). Genau zu dieser Zeit begannen die USA, sich bei China zu verschulden.
China wollte in US-Dollar sparen und seine nationalen Ersparnisse in Dollar (und anderen Reservewährungen) aufbauen, weil dies die wichtigste Reservewährung der Welt war.
Das war ein frühes Zeichen für den Aufstieg Chinas in der globalen Hierarchie.
Dieses Phänomen ist im Laufe der Geschichte in vielen anderen Fällen aufgetreten.
Während des Zweiten Weltkriegs liehen sich die Briten Geld von ihren Kolonien, um ihre Kriegsausgaben zu finanzieren.
Die Niederländer taten vor ihrem relativen Niedergang dasselbe.
In beiden Fällen führte dies zum Niedergang ihrer Währung, ihres Anleihemarktes und ihrer Realwirtschaft, als die Bereitschaft, ihre Schulden zu halten, nachließ.
Die USA haben sich stark verschuldet und ihre Schulden zudem monetarisiert, indem die Zentralbank sie aufkaufte (auch „quantitative Lockerung“ oder Anleihekäufe genannt). Das hat die Nachfrage nach US-Dollar und US-Staatsanleihen bislang nicht wesentlich verringert.
Wir befinden uns heute rund acht Jahrzehnte nach dem Zweiten Weltkrieg, und die Monetarisierung von Schulden wurde in allen drei großen Reservewährungsräumen eingesetzt (zuerst in Japan).
Das liegt daran, dass die Schulden im Verhältnis zur Wirtschaftsleistung hoch sind und die traditionelle Geldpolitik nicht mehr sehr gut funktioniert, um Geld- und Kreditschöpfung als Mittel zur Förderung des Produktivitätswachstums anzuregen.
Zu Beginn des Jahrzehnts musste die Welt einen pandemiebedingten Wirtschaftseinbruch und eine Schuldenkontraktion bewältigen. Das führte zu starken Einkommensverlusten und riss große Löcher in die Bilanzen von Privatpersonen, Unternehmen, gemeinnützigen Organisationen sowie lokalen und zentralen Regierungen.
Die Regierungen, die Geld drucken und Kredite vergeben können, mussten eingreifen und diese Löcher durch die Monetarisierung von Schulden stopfen.
Gleichzeitig musste all dies zu einer Zeit geschehen, in der es große Unterschiede bei Werten und Vermögen zwischen den verschiedenen Teilen der Gesellschaft gibt. Hinzu kommt der Aufstieg Chinas, das die USA und ihre westlichen Verbündeten in verschiedenen Formen herausfordert, um zur führenden Weltmacht zu werden:
Derzeit entfallen auf den US-Dollar rund 89 % des Devisenhandelsvolumens und ein Anteil von 50 bis 60 % in den wichtigsten Kategorien der Reserven und der internationalen Fakturierung.
Der Euro folgt an zweiter Stelle mit rund 20 % der weltweiten Reserven. Obwohl er hinter dem Dollar Platz zwei belegt, gilt er für das internationale Zahlungssystem als weit weniger zentral.
Der japanische Yen und das britische Pfund machen jeweils rund 5 % der Reserven aus.
Der Renminbi (alias Yuan) ist mit rund 2 % der Reserven kleiner. Seine Internationalisierung schreitet jedoch voran, zumal China bereits den größten Anteil am Welthandel hat.
Eine Reservewährung zu besitzen ist zwar eine großartige Sache, weil sie enorme Kredit- und Ausgabekraft verleiht, sie verleitet ein Land oder Imperium aber auch zu übermäßiger Verschuldung, was letztlich zum Verlust des Reservestatus und zum relativen Niedergang führt.
Eine Reservewährung bringt niedrigere Kreditkosten mit sich, was ganz natürlich zu mehr Verschuldung führt. Am Ende stehen zu viele Schulden, die nicht zurückgezahlt werden können.
Die Zentralbank muss dann viel Geld und neue Kredite schaffen, um die Lücke zu schließen, was die Währung abwertet.
Wenn eine Währung an Wert verliert, wollen weniger Menschen sie als Spar- und Einkommensquelle halten.
Länder mit Reservewährungen können davon in Zeiten der Knappheit sehr viel schaffen. Die Szenarien von 2008 und 2020 sind gute Beispiele dafür.
Eine weltweite Rezession hat einen Bedarf an Dollar für den Schuldendienst geschaffen. Zudem verlangsamte sich der internationale Handel, einer der wichtigsten Wege, über die Dollar in der Welt zirkulieren.
Länder ohne Reservewährung befinden sich dagegen in einer Lage, in der sie nicht viel Geld und Kredit schaffen können, weil die Nachfrage dafür nicht ausreicht. Sie benötigen Reservewährungen wie den Dollar, wenn:
i) ihnen Ersparnisse in diesen Währungen fehlen
ii) sie Schulden in Währungen haben, die sie nicht selbst drucken können
iii) ihre Fähigkeit sinkt, in diesen Währungen Geld zu verdienen.
Länder ohne Reservewährung können in eine schwierige Lage geraten, wenn sie ihre Schulden in diesen Währungen bedienen oder Güter (zum Beispiel gewöhnliche Importe) von Verkäufern kaufen müssen, die in Reservewährungen fakturieren.
Das kann ihre Finanzen bis zum Bankrott belasten. In dieser Lage befanden sich 2008 und auch 2020 viele Länder.
Das gilt auch für viele Kommunen in den USA.
Sie haben hohe Schulden und andere fällig werdende Zahlungsverpflichtungen (vor allem für Pensionen, Gesundheitsversorgung und Versicherungen), die nicht gedeckt sind und Geld oder Kredite der Bundesregierung oder eine Finanzierung über den Kommunalmarkt erfordern werden.
Bei jedem Konjunkturabschwung stehen viele Akteure (Kommunen, Unternehmen, gemeinnützige Organisationen, Haushalte) mit im Verhältnis zu ihren Verlusten geringen Ersparnissen da.
Das zwingt sie, ihre Ausgaben auf das Niveau ihrer Einnahmen zu kürzen oder Geld und/oder Kredit aus einer anderen Quelle zu beschaffen.
Manche Akteure erhalten Geld oder billigen Kredit, der möglicherweise nie zurückgezahlt werden muss. (Wenn ein Darlehen zu null Prozent Zinsen und auf unbestimmte Zeit gewährt wird, ist das im Grunde so, als würde man Geld verschenken.)
Der freie Markt wird in diesen Situationen weitgehend nicht der Verteiler sein. Es ist die Zentralregierung, die bestimmt, wer Geld und Kredit erhält und wer nicht.
Übermäßige Schöpfung von Fiatgeld führt zum Verkauf von Schuldtiteln, was eine sich selbst verstärkende Dynamik auslösen kann.
Verluste bei Anlagen, die man für sicher hielt, können für manche ein Schock sein, da diese praktisch ihr ganzes Leben lang oder so weit sie zurückdenken können sicher waren.
Erweisen sie sich als weniger sicher als gedacht, kann das die Verkäufe noch verstärken.
Die Zentralbank kann die Renditen nicht über ein bestimmtes Niveau steigen lassen (was passiert, wenn die Kurse dieser Schuldtitel fallen). Sie will daher natürlich Geld drucken und die Schulden kaufen, um die Renditen unter Kontrolle zu halten.
Das wiederum führt zu einem weiteren Wertverlust von Geld und Kredit, was die Menschen dazu veranlasst, sich von Geld und Anleihen trennen zu wollen.
Sie entscheiden, welcher andere Wertspeicher dafür infrage kommt.
Klassischerweise ist das etwas wie Gold und in geringerem Maße Silber, Fremdwährungen mit besseren Fundamentaldaten (oder weniger schlechten als die angeschlagene Währung), Aktien und Unternehmen, die ihren realen Wert behalten, Sammlerstücke und bestimmte Rohstoffe.
Alles hängt davon ab, was man als Wertspeicher betrachtet.
Es braucht nicht unbedingt eine andere oder neue alternative Reservewährung, zu der man wechseln kann.
Es gab Fälle, in denen es keine große alternative Währung gab, wie beim Untergang des Römischen Reiches und in mehreren Fällen des Niedergangs verschiedener Dynastien in China.
Es gibt eine große Menge an Vermögenswerten und Dingen, denen sich die Menschen zuwenden, wenn die Währung und die Schulden in dieser Währung abgewertet werden.
In der Weimarer Republik in den 1920er-Jahren, dem berühmtesten Fall von Hyperinflation in Deutschland, griffen die Menschen sogar auf Maschinen und Steine als Wertspeicher zurück.
Der Verlust einer Reservewährung geht in der Regel auch mit inneren sozialen Konflikten einher und ist häufig mit sehr niedrigen nominalen und realen Zinsen verbunden.
Niedrigere Zinsen nützen Investoren und Kapitalbesitzern zulasten der Sparer und derjenigen, die keine Finanzanlagen besitzen.
Diese Politik führt daher in der Regel zu großen Vermögensunterschieden (auch wenn die positiven Aspekte meist überwiegen). Infolgedessen empfinden mehr Menschen das System als ungerecht.
Wahrscheinlich kommt es auch zu Wertekonflikten und verstärkten politischen Auseinandersetzungen zwischen links und rechts. Wohlhabende neigen dazu, einen größeren Teil ihres Vermögens in physische, „harte“ Vermögenswerte sowie in andere Länder und Währungen zu verlagern.
Politische Entscheidungsträger mögen das nicht, weil ihre Maßnahmen weniger wirksam werden, wenn Kapital das Land oder den Rechtsraum verlässt, den sie kontrollieren.
In der Regel wollen Politiker den Besitz alternativer Vermögenswerte erschweren. Gold ist die klassische Alternative. Mit einigen Ausnahmen (zum Beispiel Schmuck und Sammlermünzen) wurde es in den USA 1933 verboten. Dieses Verbot galt offiziell bis 1975, wobei einige Beschränkungen bereits 1964 aufgehoben wurden.
Meist wollen sie auch nicht, dass Fremdwährungen existieren, und erlauben keine Transaktionen in diesen Währungen. Devisenkontrollen (also Kapitalverkehrskontrollen) sind ebenfalls üblich, um zu verhindern, dass Geld das Land verlässt.
Meistens werden die Schulden schließlich getilgt, indem viel Geld geschaffen wird, um sie zu verbilligen, was Geld und Schulden abwertet.
Wird dies auf die Spitze getrieben, gerät das Geld- und Kreditsystem aus dem Gleichgewicht und bricht zusammen. Die Schulden wurden dann faktisch entwertet oder nicht zurückgezahlt.
In der Regel ist eine Rückkehr zu einer Währung mit harter Deckung nötig, um das Vertrauen der Menschen in den Wert des Geldes wiederherzustellen. Das ermöglicht es dem Kreditwachstum, wieder in Gang zu kommen.
Die harte Deckung ist meist Gold oder eine Reservewährung, an die die Währung gekoppelt ist oder die direkt verwendet wird (zum Beispiel die Dollarisierung der Wirtschaft Ecuadors im Jahr 2000). Die Inhaber der Währung können sie in eine bestimmte Menge Gold oder Reservewährung umtauschen.
Diese Bindung an eine harte Währung oder einen Vermögenswert ist üblich, aber keine Voraussetzung.
Zusammengefasst: In der Frühphase einer Reservewährung lohnt es sich in der Regel, Schulden als Vermögenswert zu halten. Sie werfen Zinsen ab, und die ausstehenden Schulden sind nicht hoch.
Später im Zyklus ist das Halten von Schuldtiteln jedoch riskanter. Es gibt mehr davon, und weil es so viele sind, müssen die Regierungen die Zinsen niedriger halten, um die Schuldenlast zu bewältigen. Genau dann ist es am wahrscheinlichsten, dass die Schulden abgewertet werden oder es zu einem Zahlungsausfall kommt.
In den USA zum Beispiel lag mit steigender Schuldenlast im Verhältnis zum Einkommen jeder zyklische Hoch- und Tiefpunkt des Zinszyklus lange Zeit niedriger als der vorherige.
Das führte 2008 und 2020 zu harten Landungen.
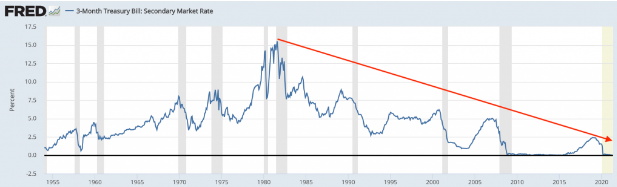
Kurzfristige Zinsen in den USA
Und nach jeder harten Landung gab es kaum einen Aufschwung, weil das Schuldenniveau ihn verhinderte.
Im vierten Quartal 2018, zehn Jahre nachdem sie die Zinsen zur Abmilderung der Schuldenkrise auf null gesenkt hatte, konnte die Fed sie nur auf knapp über zwei Prozent anheben, bevor ein Kursrückgang der Märkte um 20 % ihr signalisierte, dass sie anfing, Dinge zu zerbrechen.
Das Halten von Anleihen ist über lange Zeiträume in der Regel sicher. Doch es kommt vor, dass sie stark abgewertet werden oder ausfallen.
Diese Zyklen von Schulden und Zahlungsausfällen gibt es seit Jahrtausenden. In der Bibel wird auf den Schuldenerlass alle 50 Jahre (das Jubeljahr) verwiesen. Dank dieses Kalenders konnten sich die Menschen darauf vorbereiten. Selbst in modernen Volkswirtschaften kommt es in der Regel alle 50 bis 100 Jahre zu einer Abwertung der Schulden oder zu Zahlungsausfällen.
Ziel jedes Traders oder Investors ist es, darauf vorbereitet zu sein, statt überrascht zu werden. Wenn es Folgendes gibt:
… ist das in der Regel ein Zeichen dafür, dass Geld (Liquidität) und Anleihen schlechte Vermögenswerte sind.
Es ist sinnvoll, genug davon zu halten, um Sicherheit, Liquidität und ein gewisses Maß an Diversifizierung zu gewährleisten, aus Renditesicht sind sie jedoch schlecht.
Da dieser Zyklus so lang ist, bestimmt natürlich vor allem das, was die meisten Menschen selbst erlebt haben, ihre Entscheidungen. Diejenigen, die dem „Knall“ am nächsten sind, fühlen sich meist am sichersten.
Das liegt daran, dass sie die Schulden seit der letzten Explosion lange gehalten und davon profitiert haben.
Infolgedessen verblassen die Erinnerungen an die letzte große Abwertung oder den letzten Zahlungsausfall, und sie fühlen sich wohler, obwohl die Risiken des Haltens von Schulden steigen, je mehr sich die Schulden anhäufen.
Es gibt drei Hauptkriterien, um zu bestimmen, ob sich das Halten einer Schuld lohnt:
i) Die Höhe der zu zahlenden Schulden im Verhältnis zum Cashflow, der für den Schuldendienst zur Verfügung steht.
ii) Die Höhe der zu zahlenden Schulden im Verhältnis zur Geldmenge, die zu ihrer Begleichung zur Verfügung steht.
iii) Der Zins, der für das Verleihen des eigenen Geldes gezahlt wird. Für riskantere Schuldner werden höhere Zinsen verlangt.
Schuldenkrisen werden auf vier Hauptwegen bereinigt, durch eine Kombination aus Sparpolitik, Vermögenstransfers, Gelddrucken sowie Umschuldung und Abschreibung der Schulden.
Sparpolitik und Vermögenstransfers tragen in der Regel nicht viel bei.
Sparpolitik ist schmerzhaft. Sie wird oft in Ländern betrieben, die keine Reservewährung besitzen.
Es ist politisch jedoch nicht akzeptabel, die Ausgaben auf die Einnahmen zu kürzen und damit Einkommen und Ausgaben zu schaden. Das gilt umso mehr, wenn ein Land eine Reservewährung besitzt und sich seine Fahrkarte aus der Krise einfach drucken kann.
Vermögenstransfers, etwa die Besteuerung derjenigen, die mehr haben, zugunsten derjenigen, die weniger haben, sind über einen gewissen Punkt hinaus ebenfalls schwer umzusetzen.
In vielen Schuldenkrisen werden die Einkommen an der Spitze der Pyramide stark getroffen, und die Finanzmärkte entwickeln sich schlecht, vor allem wenn die Krise am heftigsten ist. (Wie schnell sie sich erholen, hängt von Tempo und Umfang der politischen Reaktion ab.)
Das verringert die Beschäftigung in einer Volkswirtschaft und begrenzt die Steuern, die erhoben werden können.
Eine Kombination aus Gelddrucken und Umschuldung ist daher der Plan für eine Schuldenkrise in einer Reservewährung. Gelddrucken wirkt inflationär, Umschuldung wirkt deflationär.
Beides lässt sich gegeneinander austarieren: Der Kreditverlust kann durch Gelddrucken im richtigen Verhältnis ausgeglichen werden, um die Schuldenlast zu verringern und eine Deflation zu vermeiden.
Umschuldungen dauern meist nicht lange, in der Regel einige Monate bis einige Jahre, je nachdem, wie schnell die Regierungen handeln.
Umschuldungen können durch eine Kombination von Maßnahmen erfolgen:
Manchmal können Reservewährungen jedoch aufhören, Reservewährungen zu sein, wenn zu viel Geld gedruckt werden muss und/oder die Zinsen auf Geld und Anleihen zu niedrig sind.
Meist braucht es mehr als eine Schulden- oder Bankenkrise und mehrere Abwertungen, um ein Geld- und Kreditsystem zu zerbrechen. Oft sind mehrere Währungsabwertungen und Schuldenschnitte von 30 bis 40 % oder mehr nötig, bevor ein System zusammenbricht.
Die USA erlebten 1933 und 1971, als der Dollar an den Goldstandard gebunden war, bedeutende Abwertungen und verloren ihren Reservestatus dennoch nicht.
2008 und 2020 gab es ähnliche Krisenumstände. Sie wiesen aber nicht dieselben Merkmale eines „großen Bruchs“ auf wie die Ereignisse von 1933 und 1971, weil die Wechselkurse flexibel und nicht an Gold gebunden waren.
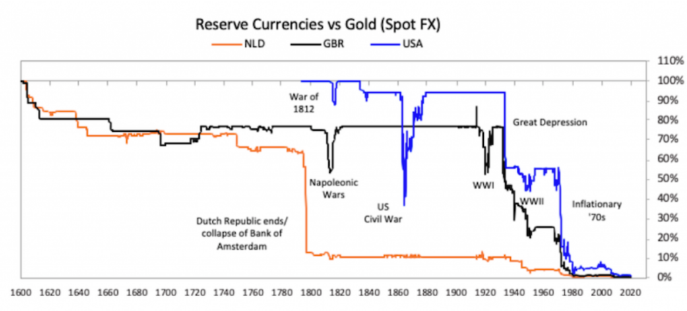
Abwertungen des niederländischen Guldens, des britischen Pfunds und des US-Dollars gegenüber Gold (seit 1600)
Die wichtigste Reservewährung der Welt zu besitzen war entscheidend für den Erhalt und den Ausbau der Macht der USA.
Eine Großmacht zu sein hängt stark von der Fähigkeit ab, Geld und Kredit in einer Währung zu schaffen, die weltweit als Tauschmittel und Wertaufbewahrungsmittel weithin akzeptiert ist.
Die Fähigkeit, das „Geld der Welt“ zu drucken, trägt dazu bei, die relative Finanzmacht der USA auf ein Vielfaches ihrer tatsächlichen Wirtschaftskraft zu heben.
Es ist ein exorbitantes Privileg, das weithin als selbstverständlich angesehen und aus wenig überraschenden Gründen missbraucht wird.
Seit dem Ende des Zweiten Weltkriegs 1945 sind die Vereinigten Staaten die dominierende Macht der Welt. Das Abkommen von Bretton Woods hatte den Dollar im Jahr zuvor zur wichtigsten Reservewährung der Welt gemacht.
Die USA und ihre Währung wuchsen ganz natürlich in diese Rolle hinein. Am Ende des Zweiten Weltkriegs besaßen die USA rund 70 % der weltweit von Regierungen gehaltenen Goldbestände. Gold galt damals als Geld.
Sie erbrachten etwa die Hälfte der weltweiten Wirtschaftsleistung, waren gemessen an den konventionellen Streitkräften die führende Militärmacht und besaßen das Monopol auf Atomwaffen, bis die Sowjetunion in den 1950er- und 1960er-Jahren aufholte.
Das Währungssystem war an Gold gebunden. Papiergeld konnte zu 35 Dollar je Unze gegen das gelbe Edelmetall eingetauscht werden.
Der Besitz von Gold war zudem 1933, auf dem Höhepunkt der Großen Depression, verboten worden. Die Verantwortlichen wollten nicht, dass Gold als Wertspeicher mit dem US-Geld und -Kredit konkurriert.
Papiergeld galt als Entsprechung eines Schecks, der gegen das echte Geld, also Gold, eingelöst werden konnte.
Doch nicht alle US-Dollar waren durch Gold gedeckt. Auf jede Unze Gold kamen 50 Dollar Papiergeld im Umlauf, also gut 40 % mehr Geld, als für eine vollständige Deckung nötig gewesen wäre.
Die Verbündeten der USA (die Commonwealth-Länder, Frankreich und Großbritannien) und die Länder unter US-Kontrolle, die den Zweiten Weltkrieg verloren hatten (Japan, Deutschland, Italien), hatten an den Dollar gebundene Währungen, die faktisch von den USA kontrolliert wurden.
Nach dem Zweiten Weltkrieg gab die US-Regierung mehr aus, als sie einnahm. Dadurch entstanden mehr auf Dollar lautende Schulden.
Infolgedessen ließ die Federal Reserve die Schaffung von weit mehr Ansprüchen auf Gold (auf Dollar lautendes Geld und Kredit) zu, als realistischerweise zu 35 Dollar je Unze in Gold umgetauscht werden konnten.
Je mehr Papiergeld in Gold umgetauscht wurde, desto stärker schrumpften die Goldreserven, während die Ansprüche weiter zunahmen.
Wie bei vielen Systemen fester Wechselkurse überstieg der „fiktive“ Wert beziehungsweise der Schwarzmarktwert den offiziellen Wert.
Um alle Ansprüche zu erfüllen, hätte Gold deutlich höher bewertet werden müssen. Bis heute wird Gold wie eine Art umgekehrte Währung bewertet, deren Preis vom Wert der Währung abhängt, mit der man es kauft.
Die klugen Köpfe jener Zeit (in den Jahren vor der Auflösung der Bindung) kauften Gold, wo sie nur konnten, weil sie erkannten, dass das, was geschah, nicht tragfähig war.
Das Bretton-Woods-System brach schließlich am 15. August 1971 zusammen, nach gut einem Vierteljahrhundert.
Mit einer ähnlichen Ankündigung hatten die USA bereits am 5. März 1933 ihr Versprechen gebrochen, die Umwandlung von Papiergeld in Gold zu ermöglichen.
Der Dollar wurde daraufhin gegenüber Gold und anderen Währungen abgewertet. Damit wurde der Dollar im Wesentlichen zu einem Fiatgeldsystem.
Das verschaffte der Federal Reserve und den anderen Zentralbanken den Spielraum, viel auf Dollar lautendes Geld und Kredit zu schaffen. Das führte zur Inflation der 1970er-Jahre. (In den 1930er-Jahren hatte die Aufhebung der Bindung lediglich die Deflation infolge der Schuldenkrise von 1929 ausgeglichen.)
Gold und Rohstoffe entwickelten sich in diesem Umfeld gut. Aktien und Anleihen schnitten inflationsbereinigt schlecht ab.
Das Geld floh aus dollardenominiertem Geld und Schulden in Güter, Dienstleistungen und Vermögenswerte wie Gold.
Diese Flucht aus dem Dollar und aus Dollar-Schulden führte zu steigenden Zinsen. Gold stieg vom Preis von 35 Dollar, der zwischen 1944 und 1971 (am offiziellen Markt) festgelegt war, auf 670 Dollar im Jahr 1980, ein Anstieg um fast das Zwanzigfache in weniger als zehn Jahren.
Angesichts der damaligen Geldpolitik war es lohnend, Dollar zu leihen und in Güter und Dienstleistungen umzuwandeln, was die Inflation in der Realwirtschaft anheizte.
Viele Länder taten dies und liehen sich Geld bei US-Banken, sodass die Dollar-Schulden weltweit rasch anstiegen.
Die Banken verdienten daran, doch es führte zu einer Schuldenblase. Die Flucht aus dem Dollar und aus Dollar-Schuldtiteln in Güter, Dienstleistungen und inflationsgeschützte Vermögenswerte beschleunigte sich.
Dieses Phänomen erreichte Ende der 1970er- und Anfang der 1980er-Jahre seinen Höhepunkt.
Obwohl die meisten Bürger die geldpolitischen Mechanismen nicht wirklich verstanden, spürten sie die Folgen in Form hoher Inflation und hoher Nominalzinsen.
Das wurde natürlich zu einem großen politischen Problem. Es kostete Präsident Carter seine zweite Amtszeit und machte den Weg für Ronald Reagan frei.
Diese Phase markierte einen Zeitpunkt, an dem der Privatsektor gegenüber dem Staat eine größere Rolle bei der Steuerung der Wirtschaft übernahm. Diese Entwicklung setzte sich bis zum Crash von 2008 fort.
Vor seinem Ausscheiden ernannte Carter Paul Volcker zum Vorsitzenden der Federal Reserve. Volcker war eine ausreichend starke Persönlichkeit, um die schwierigen und unpopulären, aber notwendigen Schritte zu unternehmen, um die Inflation zu brechen.
Die kurzfristigen Zinsen blieben bis Anfang 1977 im unteren Bereich um 4 %, wurden aber schließlich dreimal auf über 15 % angehoben, um die Inflation in den Griff zu bekommen.
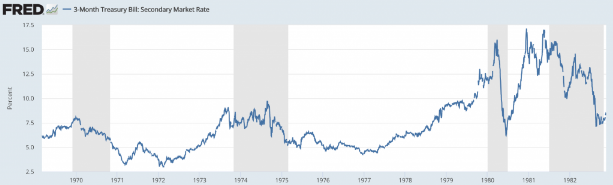
Kurzfristige Zinsen in den USA von 1969 bis 1982
Das löste dabei zwei Rezessionen aus, aber es funktionierte.
Höhere Zinsen verringern die Geldmenge und machen Kredite weniger attraktiv. Es wird weniger Geld und Kredit ausgegeben, was die Inflation senkt.
Die Finanzmärkte sind in der Regel als Erste betroffen, vor allem wenn sie auf das, was eingepreist ist, nicht ausreichend vorbereitet sind. Dann wird die Realwirtschaft getroffen, weil sich die neuen Zinsen durchsetzen und die Anreize verändern.
Der Nominalzins, den die Fed im März und Dezember 1980 sowie im Mai 1981 anhob, lag deutlich über der Inflationsrate.
Das bedeutete, dass Kreditnehmer mehr für den Schuldendienst zahlen mussten, während ihre Einkommen und der Wert ihrer Vermögenswerte einbrachen.
Schuldner mussten Vermögenswerte verkaufen, um ihre Zahlungen zu leisten.
Das bedeutete auch, dass Dollar benötigt wurden. Deshalb war der Dollar stark.
Aus diesem Grund kann eine Währung stark sein, auch wenn die Wirtschaft schwach ist. Jeder Markt (Geld und Kredit sowie Güter und Dienstleistungen) hängt von unterschiedlichen Angebots- und Nachfragefaktoren ab.
Die Inflationsraten sanken, je weiter die Zinsen angehoben wurden. Das erlaubte der Fed, die Zinsen zu senken, sobald die Inflation kein Problem mehr war. Und dank der Zuflüsse in den Dollar konnten die Zinsen gesenkt werden, ohne Inflation auszulösen.
Natürlich gingen aber viele Schuldner und Inhaber von Finanzanlagen, die durch diese Politik benachteiligt wurden, in Konkurs.
Ausländische Schuldner, insbesondere in Schwellenländern, waren von allen Gruppen am stärksten betroffen. Diese Länder durchliefen eine schwierige Phase der Umschuldung und des schwachen Wachstums, von der sie sich erst nach Jahren erholten.
Die Fed gewährte US-Banken Kredite, um die Ausfälle auszugleichen, die sie erleiden würden.
Zudem verpflichteten die damaligen Rechnungslegungsstandards sie nicht, diese faulen Kredite als Verluste zu verbuchen oder diese Vermögenswerte auf ihren tatsächlichen Wert abzuschreiben.
Dadurch konnten sie Kapital zu höheren Preisen aufnehmen, als es sonst möglich gewesen wäre.
Zusammen mit den erhaltenen Überbrückungskrediten erlaubte dies den US-Banken, so zu tun, als sei alles in Ordnung. Es würde keine Schuldenkrise geben, da die Bereinigung der faulen Kredite über viele Jahre gestreckt werden konnte, sofern neue Kredite sie ersetzten.
Im August 1982 erreichte der Aktienmarkt seinen Tiefpunkt und erlebte anschließend einen beispiellosen Anstieg bis zum Platzen der Internetblase im Jahr 2000.
Dieser Prozess der Abschreibung und Umschuldung zog sich bis 1991 hin. US-Finanzminister Nicholas Brady schloss ihn schließlich mit den sogenannten Brady-Anleihen ab, deren Laufzeiten bis zu 30 Jahre betragen konnten.
Die Zeit von 1971 bis 1991 betraf viele Menschen auf der ganzen Welt und war die direkte Folge der Entscheidung der USA, ihre Währung vom Goldstandard zu lösen.
Die Abkehr vom Goldstandard führte zunächst zu starker Geld- und Kreditschöpfung, hoher Inflation und Kapitalabflüssen in inflationsgeschützte Vermögenswerte.
Darauf folgten eine deutliche Straffung der Politik und eine Umschuldung durch Nicht-US-Schuldner. Die Inflationsraten fielen und lösten in den 1980er-Jahren einen kräftigen Bullenmarkt bei Anleihen, Schuldtiteln und Aktien aus.
Die Auswirkungen dieser Krise zeigten eindrucksvoll die Macht der USA, die über die wichtigste Reservewährung der Welt verfügen, und welche Folgen die Steuerung einer Reservewährung für die Menschen auf der ganzen Welt hat.
2008 war, wie 1929, eine jener seltenen Phasen, in denen eine Schuldenkrise die kurzfristigen Zinsen auf null drückte. Und diese Zinssenkung reichte nicht aus, um die notwendige Ausweitung von Geld und Kredit zu bewirken.
Die Zentralbanken mussten daher Geld schaffen und Finanzanlagen kaufen.
Die wichtigste Form der Geldpolitik ist die Anpassung der kurzfristigen Zinsen. Erreichen die Zinsen etwa null oder etwas darunter, ist dieser Ansatz nicht mehr wirksam.
Die Zentralbanken greifen dann auf die zweite Form der Geldpolitik zurück: Geldschöpfung und Ankauf von Finanzanlagen.
Die Käufe beginnen vor allem mit Staatsanleihen und staatlich garantierten Wertpapieren (wie Hypothekenkrediten). Danach folgen hochwertige Unternehmensanleihen, und von dort aus geht es auf der Qualitätsleiter weiter nach unten. Je nach Bedarf können sie sich auch auf riskantere Vermögenswerte erstrecken.
Anleihekäufe gab es bereits 1933, als die Zinsen auf null fielen, und sie wurden während des gesamten Zweiten Weltkriegs fortgesetzt, um die kurz- und langfristigen Zinsen zur Finanzierung der hohen Defizite stabil zu halten. Im Grunde ging es um eine Steuerung der Zinskurve.
Man nennt das „quantitative Lockerung“. Das klingt weniger beunruhigend als „Monetarisierung der Schulden“.
Alle großen Zentralbanken der Reservewährungen taten dies 2008. Es war notwendig, um den Zyklus der Geld- und Kreditausweitung aufrechtzuerhalten.
Die Anleihekäufe ließen die Anleihekurse steigen, senkten ihre Renditen und verschafften den Verkäufern dieser Anleihen Liquidität, um andere Dinge zu kaufen (vor allem andere Finanzanlagen mit etwas riskanteren Merkmalen).
Das wiederum trieb die Preise anderer Vermögenswerte in die Höhe und steigerte Nettovermögen und Kreditwürdigkeit.
Gleichzeitig verringerte es die künftig zu erwartenden Renditen. Die Anleiherenditen fielen auf sehr niedrige Niveaus, ebenso wie die künftigen Aktienrenditen.
Pensionsfonds und viele andere Arten von Investoren wären nicht mehr in der Lage, ihre verschiedenen langfristigen Ausgabenverpflichtungen zu finanzieren.
Das verleitete sie dazu, sich zu verschulden, um Vermögenswerte zu kaufen, von denen sie Renditen über ihren Finanzierungskosten erwarteten.
Man sieht also: Diese Politik ist zwar gut, das heißt, eine Reservewährung wird eingesetzt, um Schulden und Ungleichgewichte zu korrigieren, sie kann aber leicht ein anderes Problem in Form von Vermögensblasen schaffen.
Vermögensblasen werden von einer neuen, andersartigen Schuldenblase angetrieben.
Blasen platzen, wenn die Renditen der Vermögenswerte unter ihre Finanzierungskosten fallen.
Das kann einen großen Boom ermöglichen, aber auch einen großen Zusammenbruch, wenn die Dinge zu weit gedehnt werden.
Wenn die kurz- und langfristigen Zinsen nahe null liegen, sind Anleihekäufe nicht mehr sehr wirksam.
Sind die Risikoprämien aus den Anleihemärkten verdrängt, ist der Kauf von Anleihen kein wirksames Mittel mehr, um das Wirtschaftswachstum anzukurbeln.
Außerdem nützt er tendenziell denjenigen, die Vermögenswerte besitzen, mehr als denjenigen, die keine besitzen. Die Vermögensunterschiede wachsen daher oft, was soziale Konflikte auslösen kann.
Während der Covid-19-Pandemie reichte die Senkung der kurz- und langfristigen Zinsen nicht aus.
Die dritte Form der Geldpolitik besteht daher in der Koordination von Fiskal- und Geldpolitik, was manche als MMT bezeichnen.
Die Verantwortlichen der Fiskalpolitik (die Politiker) stellen das Geld bereit, während die Verantwortlichen der Geldpolitik (die Zentralbanker) die Ausgaben durch neue Kreditprogramme und Geldschöpfung erleichtern, um beim Kauf der geschaffenen Schulden zu helfen.
Im Rahmen dieser Verschmelzung von Fiskal- und Geldpolitik erhöhen die Zentralregierungen der Reservewährungsländer ihre Verschuldung und richten ihre Ausgaben und Kredite gezielt auf die Akteure aus, die sie bedenken möchten.
Auch wenn diese Ausgaben und Kredite (und ihre Ausrichtung) kurzfristig gut sind, steigt die Menge an dollardenominiertem Geld und Kredit (Schulden).
Zudem wachsen Verpflichtungen, die nicht direkt in den offiziellen Schuldenzahlen erscheinen (zum Beispiel ungedeckte Pensionen, Gesundheitsversorgung und Versicherungsverpflichtungen), weiter schneller als die Einnahmen.
Das gilt besonders für die USA, weil die Fed dieses Schuldenwachstum dank des Privilegs der wichtigsten Reservewährung der Welt stützen kann.
Diese Nullzinsphase dauerte bis 2022: Sie beseitigte die Rendite von Liquidität und Anleihen und machte sie real sogar negativ, wodurch Geld in andere Vermögenswerte gedrängt wurde.
Dieses Geld floss in andere Dinge (Gold, Rohstoffe, alternative Währungen, Kryptowährungen, Immobilien und andere harte Vermögenswerte). Es förderte zudem die Kreditaufnahme, da kaum Zinsen anfielen.
Die Schulden sind so strukturiert, dass sie über lange Zeiträume oder sogar überhaupt nicht zurückgezahlt werden müssen. Das erlaubt es, ohne echte Kapazitätsgrenze weiter auszugeben (abgesehen vom möglichen Verlust des Reservestatus).
Und klassischerweise wachsen in dieser Phase die Unterschiede bei Vermögen, Werten und Politik innerhalb der Länder. Das verstärkt die inneren Konflikte, vor allem in Konjunkturabschwüngen.
Der große Unterschied zu früheren Fassungen dieser Analyse liegt in der Zinswende. Angesichts der Inflation nach der Pandemie haben die Zentralbanken die Ära der Nullzinsen beendet. 2026 hat die Fed ihre Leitzinsen sogar wieder auf 3,75-4,00 % angehoben (September 2026), und die EZB hat ihren Einlagensatz auf 2,50 % erhöht. Die Realrenditen sind nicht mehr systematisch negativ.
Das hat das Grundproblem jedoch nicht gelöst, sondern nur verteuert. Die US-Staatsverschuldung hat die Schwelle von 39 Billionen Dollar überschritten, und die Nettozinszahlungen des Bundes liegen inzwischen über 1.000 Milliarden Dollar pro Jahr, mehr als der Verteidigungshaushalt. Die von der Öffentlichkeit gehaltenen Schulden nähern sich 100 % des BIP.
Das geopolitische Umfeld verstärkt die Bewegung. Das Einfrieren von rund 300 Milliarden Dollar an russischen Reserven im Jahr 2022 war ein Signal an alle Zentralbanken: Auf Dollar lautende Reserven können eingefroren oder sanktioniert werden. Handels- und Zollkriege haben zudem die Fragmentierung des Welthandels neu entfacht.
Nach den COFER-Daten des IWF ist der Anteil des Dollars an den weltweiten Devisenreserven Ende 2025 auf rund 57 % gefallen, gegenüber über 70 % im Jahr 2000. Der Dollar hat dennoch einen beträchtlichen Vorsprung und dominiert weiterhin den Devisenhandel und die Fakturierung des internationalen Handels.
| Währung | Anteil an den weltweiten Reserven (Ende 2025) | Rolle im System |
|---|---|---|
| US-Dollar (USD) | ~57 % | ~89 % der Devisengeschäfte, ~54 % der Fakturierung |
| Euro (EUR) | ~20 % | Zweitwichtigste Reserve- und Fakturierungswährung |
| Japanischer Yen (JPY) | ~5,5 % | Sekundärer sicherer Hafen |
| Britisches Pfund (GBP) | ~4,6 % | Frühere dominierende Reservewährung |
| Yuan / Renminbi (CNY) | ~2 % | Schrittweise Internationalisierung |
| Sonstige (CAD, AUD, CHF ...) | ~11 % | Geringfügige Diversifizierung |
Die spektakulärste Bewegung betrifft das Gold. Seit 2022 kaufen die Zentralbanken Gold in Rekordtempo, drei Jahre in Folge mehr als 1.000 Tonnen pro Jahr. Ergebnis: Zum ersten Mal seit 1996 hat Gold in den Reserven der Zentralbanken die US-Staatsanleihen überholt.
Das gelbe Metall erlebte einen historischen Höhenflug, erreichte Anfang 2026 einen Höchststand von rund 5.580 Dollar je Unze und stabilisierte sich dann in einer Spanne von etwa 4.700 bis 4.900 Dollar. Die BRICS+ halten inzwischen 17,4 % der weltweiten Goldreserven, gegenüber 11,2 % im Jahr 2019. Deutschland verfügt mit rund 3.350 Tonnen übrigens über die zweitgrößten offiziellen Goldreserven der Welt nach den USA.
Merke: Die Ära der Nullzinsen ist vorbei, doch das Trio „hohe Schulden + Defizite + frühere Monetarisierung“ bleibt bestehen. Da der Niedergang einer Reservewährung langsam und schrittweise verläuft, zeigt er sich zuerst in der Diversifizierung der Reserven (Gold, andere Währungen) und nicht in einem abrupten Bruch.
Reservewährungen sind gut für die Länder, die sie schaffen können. Für diejenigen, die nicht Bürger dieser Länder sind, sind sie jedoch oft nicht sehr vorteilhaft.
2008 und 2020 konnte die Federal Reserve eine Geldpolitik betreiben, die gut für die Amerikaner war. Das US-Finanzministerium beschloss, Geld und neue Kredite aufzunehmen und den Amerikanern zu geben.
Die Fed kaufte einen großen Teil der daraus entstandenen und der bestehenden Schulden, um den Amerikanern durch die Krisen zu helfen. Nur ein kleiner Teil dieser Schulden ging an ausländische Akteure.
Für viele Europäer war die EZB eine wichtige Kraft. Die Bank of Japan, eine noch kleinere Bank, tat dasselbe für die Japaner. Die PBOC konnte China so weit helfen, wie es nötig war. Andere kleinere Zentralbanken (zum Beispiel in Großbritannien, der Schweiz, Kanada und Australien) konnten ebenfalls etwas für ihre eigenen Bürger tun.
Die meisten Länder der Welt konnten jedoch nicht wie die Amerikaner Geld und Kredit erhalten, um ihre fehlenden Einnahmen und Ersparnisse auszugleichen, weil die USA die Macht hatten, davon sehr viel zu schaffen.
Diese Situation ähnelt der oben erwähnten Phase von 1981 bis 1991 für viele lateinamerikanische Länder, die sich in Dollar verschuldet hatten.
Der wesentliche Unterschied ist jedoch, dass die Zinsen zwischen 1981 und 1991 viel stärker gesenkt werden konnten (um 6 bis 20 Prozentpunkte). Im Zyklus von 2020 war das nur in vernachlässigbarem Umfang möglich.
Der Dollar als wichtigste Reservewährung der Welt und die größte Zentralbank der Welt, die diese Währung schaffen kann, können diese Dollar wirksamer in die Hände der Amerikaner (und anderer, wenn sie es wünscht) legen, als die meisten anderen Zentralregierungen ihren eigenen Bürgern helfen können.
Die drei wichtigsten Reservewährungen der Welt, der US-Dollar, der Euro und der Yen, haben den Prozess der Geld- und Kreditschöpfung in den vorangegangenen Zyklen weit getrieben.
Wir wissen das aus der jüngeren Geschichte ihrer Zinsen (mehr als ein Jahrzehnt lang nahe null) und dem Ausmaß ihrer Verschuldung, selbst nach den Zinserhöhungen von 2022-2026.
Die in diesen Währungen denominierten Schulden sind:
Das schafft ein riskanteres Szenario, das den Weg für erhebliche Abwertungen und/oder einen Verlust des Reservewährungsstatus ebnen kann, eines der störendsten finanziellen und wirtschaftlichen Ereignisse, die man sich vorstellen kann.
„Große Brüche“ sind jedoch weniger wahrscheinlich, da wir uns heute in einem System flexibler Wechselkurse befinden. Abwertungen verliefen eher kontinuierlich und schrittweise als plötzlich und schubweise.
Seit 2000 hat der Wert der meisten Reservewährungen gegenüber Gold abgenommen, wegen des Ausmaßes der Geld- und Kreditschöpfung und weil die Zinsen lange niedrig im Verhältnis zur Inflation waren.
Große Währungsabwertungen und der Verlust des Reservestatus haben dieselben Ursachen (zu viele Schulden), sind aber nicht immer identisch.
Der Verlust des Reservestatus ist die Folge großer und wiederholter Abwertungen. Die Schaffung von Geld und Kredit zum Ausgleich von Defiziten verringert den Wert von Geld und Kredit.
Das entlastet diejenigen, die mehr Geld brauchen, um ihre Schuldenprobleme zu lindern. Für die Inhaber von Geld und Schuldtiteln (vor allem Anleihegläubiger und Kreditgeber mit festem Zins) ist es jedoch schlecht.
Wenn die Schaffung von Geld und Kredit Produktivität und Gewinne fördert, steigen die realen Aktienkurse. Wie jede Form der Kreditschöpfung ist sie nützlich, wenn sie rentabel ist (die Erträge übersteigen die Kosten).
Sind die Renditen von Liquidität und Schuldtiteln gleichzeitig niedrig genug, kann das die Menschen dazu bringen, sich von diesen Vermögenswerten abzuwenden und anderen, nicht kreditbasierten Vermögenswerten und anderen Währungen zuzuwenden.
Die Zentralbanken können daher entweder die Realzinsen steigen lassen (was der Wirtschaftsleistung schadet) oder ihren Anstieg verhindern, indem sie Geld drucken und Anleihen und andere Vermögenswerte kaufen, um die Renditen niedrig zu halten.
Entscheiden sie sich für die zweite Lösung, verstärkt das die niedrigen realen und potenziellen Renditen des Haltens von Liquidität und Schuldtiteln.
Wenn die Zinsen so nahe bei null (oder im negativen Bereich) liegen, dass es schwierig wird, sie weiter zu senken, wird ein Bruch des Geld- und Kreditsystems immer wahrscheinlicher.
Es gibt aber einen Unterschied zwischen Abwertungen, die systemisch bedrohlich oder zerstörerisch sind, und solchen, die nützlich sind und die Fortsetzung des Zyklus der Geld- und Kreditschöpfung ermöglichen.
Der Niedergang einer Reservewährung ist ein langsamer Prozess, doch seine Warnsignale sind erkennbar. Hier ist eine Methode in sechs Schritten, um den Schuldenzyklus eines Emissionslandes einzuordnen und Ersparnisse und Anlagen anzupassen.
Dieser Artikel dient ausschließlich Bildungszwecken und stellt keine Anlageberatung dar. Trading und Investieren sind mit dem Risiko eines Kapitalverlusts verbunden. Informieren Sie sich und wenden Sie sich bei Bedarf vor jeder Entscheidung an einen Fachmann.
Imperien steigen auf und fallen zusammen mit ihren Währungen. Die erfolgreichsten unter ihnen etablieren Reservewährungen.
Die Etablierung einer führenden Reservewährung erfolgt in der Regel nach einem Krieg. In der Nachkriegszeit herrscht ein Umfeld von Wohlstand, Frieden und Produktivität.
Kredite werden gut und nachhaltig vergeben. Die meisten Schulden werden produktiv eingesetzt, wenn die Einnahmen die Zahlungen für den Schuldendienst übersteigen. So werden die meisten Schulden zurückgezahlt.
Unternehmen gewinnen an Wert, und die nationalen Finanzmärkte steigen. Die meisten Menschen profitieren vom Wohlstand, allerdings ungleich verteilt. Das führt zu einem übermäßigen Schuldenwachstum zur Finanzierung spekulativer Investitionen und übermäßigen Konsums.
Die Dinge, in die die Schulden investiert werden, erwirtschaften nicht genug Einnahmen, um den Schuldendienst zu leisten. Die Zentralbanken müssen dann die Zinsen senken und mehr Geld und Kredit in das System pumpen.
Das verschärft die Vermögensunterschiede, weil dieses Geld vor allem in Finanzanlagen fließt, und erhöht die Überschuldung, bis die Schulden so groß werden, dass die Zentralbanken diesen Zyklus nicht weiter vorantreiben können.
In diesem Umfeld werden Liquidität und Anleihen in der Regel zu schlechten Anlagen: Ihre Rendite liegt für inländische Anleger unter der Inflationsrate, und für internationale Anleger verliert die Währung schneller an Wert, als die Zinsen ausgleichen.
Wo stehen wir 2026? Die Ära der Nullzinsen ist vorbei, doch die US-Schulden übersteigen 39 Billionen Dollar, die Zentralbanken häufen Gold an, und der Anteil des Dollars an den weltweiten Reserven sinkt langsam. Das exorbitante Privileg des Dollars ist nicht verschwunden, es ist nur umstrittener und teurer zu erhalten.
Folglich führen diese Ungleichgewichte zu erheblichen sozialen, politischen und geopolitischen Konflikten. Kriege, ob Handels-, Kapital-, Technologie- oder geopolitische Kriege, tragen dazu bei, zu bestimmen, wer dominant und wer untergeordnet wird, und bringen am Ende eine neue Weltordnung hervor. Die unterlegene Macht wird, sofern sie eine Reservewährung besaß, in der Regel den traumatischen Verlust dieses Vorteils und ihren relativen Abstieg in der globalen Hierarchie erleben.

Testen Sie das Trading kostenlos mit einem AvaTrade-Demokonto, ohne Einzahlung
*CFDs sind komplexe Instrumente mit Hebelwirkung: 70 bis 80 % der Konten von Privatanlegern verlieren Geld.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية