Aktualisiert am 7. November 2026 von der Redaktion von broker-forex.eu
Deflation ist ein allgemeiner und anhaltender Rückgang der Preise für Waren und Dienstleistungen in einer Volkswirtschaft, der meist mit einem Schrumpfen der Geld- und Kreditmenge einhergeht. In Industrieländern ist sie relativ selten, wird von Ökonomen aber gefürchtet, weil sie eine schwer aufzuhaltende Abwärtsspirale auslösen kann.
In einer Deflation steigt die Kaufkraft des Geldes mit der Zeit. Das wirkt auf den ersten Blick positiv, die Folgen für Wachstum, Beschäftigung und Finanzstabilität sind aber in der Regel sehr negativ. Das Wichtigste in Kürze:
Die Veränderung der Verbraucherpreise wird in den meisten Ländern anhand eines repräsentativen Warenkorbs gemessen. In Deutschland ist das der Verbraucherpreisindex des Statistischen Bundesamts, im Euroraum der Harmonisierte Verbraucherpreisindex (HVPI), in den USA der CPI. Sinkt die Preisveränderung so weit, dass sie negativ wird, zeigt der Index an, dass die Wirtschaft in eine Deflation eintritt.
Deflation führt zu sinkenden nominalen Kosten für Kapital, Arbeit, Waren und Dienstleistungen. Auf den ersten Blick scheint ein allgemeiner Preisrückgang für Verbraucher vorteilhaft, da ihre Kaufkraft steigt. Moderate Preisrückgänge in einzelnen Bereichen (Energie, Lebensmittel) können den Konsum sogar stützen. Ein anhaltender und breiter Preisrückgang hat jedoch tiefgreifende negative Folgen für Wachstum und wirtschaftliche Stabilität.
Deflation schadet vor allem Schuldnern, die ihre Kredite mit Geld zurückzahlen müssen, das mehr wert ist als das geliehene. Die reale Schuldenlast steigt dadurch. Sie belastet außerdem Marktteilnehmer, die auf künftig höhere Preise gesetzt haben.
Per Definition kann eine monetäre Deflation nur durch einen Rückgang der Geldmenge oder der in Geld tauschbaren Finanzinstrumente entstehen. Heute wird die Geldmenge vor allem von den Zentralbanken gesteuert (Federal Reserve, EZB, Bank of Japan). Schrumpfen Geldmenge und Kreditvolumen, ohne dass die Produktion im gleichen Maß zurückgeht, neigen die Preise zum Sinken. Deflationsphasen treten meist nach langen Phasen künstlicher monetärer Expansion auf.
Anfang der 1930er-Jahre wurde in den USA zum letzten Mal eine nennenswerte Deflation beobachtet, vor allem ausgelöst durch den Einbruch der Geldmenge nach zahlreichen Bankpleiten. Auch Deutschland erlebte damals unter der Sparpolitik der Regierung Brüning eine scharfe Deflation. Japan durchlief in den 1990er-Jahren nach dem Platzen seiner Immobilien- und Aktienblase eine lange Deflation.
Der Ökonom Milton Friedman vertrat die Ansicht, dass die Deflationsrate in einer optimalen Geldpolitik dem realen Zinssatz von Staatsanleihen entsprechen sollte (Friedman-Regel). In der Praxis lösen andere Faktoren eine Deflation aus:
Diese produktivitätsgetriebene Deflation unterscheidet sich grundlegend von einer Deflation durch Nachfragerückgang, auch wenn die Wirkung auf die Preise ähnlich ist.
Unter Disinflation versteht man eine Verlangsamung des Preisanstiegs: Die Inflation bleibt positiv, nimmt aber ab. Das erlebten die meisten Industrieländer 2023 und 2024, als die Inflation in den fortgeschrittenen Volkswirtschaften von über 7 % im Jahr 2022 auf rund 2 % in den Jahren 2024 und 2025 sank, ohne in eine Deflation zu kippen.
Bei einer Deflation sinken die Preise dagegen tatsächlich (negative Veränderung des VPI über mehrere Monate in Folge). Sie ist viel seltener und potenziell gefährlicher als eine Disinflation.
Auch wenn die Industrieländer eine Deflation in den letzten Jahren insgesamt vermieden haben, haben mehrere Volkswirtschaften deflationäre Phasen gestreift oder durchlaufen:
Deflation tritt meist während und nach Wirtschaftskrisen auf. Erlebt eine Volkswirtschaft eine schwere Rezession oder Depression, verlangsamt sich die Produktion, weil die Nachfrage von Verbrauchern und Investoren zurückgeht.
Das führt zu einem allgemeinen Rückgang der Vermögenspreise, da die Hersteller gezwungen sind, Lagerbestände abzubauen, die niemand mehr kaufen will. Verbraucher und Anleger beginnen, Liquiditätsreserven zu halten, um finanzielle Verluste abzufedern. Je mehr gespart wird, desto weniger wird ausgegeben, was die Gesamtnachfrage weiter drückt.
In dieser Phase sinken die Inflationserwartungen, und die Wirtschaftsakteure beginnen, Geld zu horten. Warum heute ausgeben, wenn man morgen mehr dafür bekommt? Dieses Verhalten ist für den Einzelnen rational, für die Gesamtwirtschaft aber zerstörerisch.
Auch die Steuereinnahmen des Staates schrumpfen: Sinkende Preise verringern das Mehrwertsteueraufkommen, die Unternehmensgewinne gehen zurück (weniger Körperschaft- und Gewerbesteuer), und die steigende Arbeitslosigkeit senkt die Einkommensteuer. Der Staat hat damit weniger Spielraum, die Wirtschaft über öffentliche Ausgaben anzukurbeln.
Deflation macht die Finanzierung über Schulden für Staaten, Unternehmen und Verbraucher real teurer. Selbst wenn die Nominalzinsen niedrig sind, wird der Realzins (Nominalzins minus Inflation) hoch, wenn die Preise fallen. Das erhöht automatisch die Last bestehender Schulden.
Umgekehrt stärkt Deflation die Finanzierung aus Ersparnissen: Sparen bringt real mehr ein.
Aus Sicht des Anlegers sind Unternehmen mit hohen Liquiditätsreserven oder vergleichsweise geringer Verschuldung in einer Deflation attraktiver. Für hoch verschuldete Unternehmen mit wenig Liquidität gilt das Gegenteil. Deflation führt außerdem zu höheren geforderten Renditen und erhöht die notwendige Risikoprämie auf Aktien.
Da die Produktion gedrosselt wird, um auf die sinkende Nachfrage zu reagieren, bauen Unternehmen Personal ab, und die Arbeitslosigkeit steigt. Arbeitslose finden in einer Rezession nur schwer eine neue Stelle und laufen Gefahr, ihre Ersparnisse aufzubrauchen, ohne ihre Schulden (Hypotheken, Autokredite, Studienkredite, Kreditkarten) bedienen zu können.
Die Häufung notleidender Kredite breitet sich in der gesamten Wirtschaft bis in den Finanzsektor aus, der sie abschreiben muss. Die Bilanzen der Banken werden geschwächt, was Sparer dazu veranlasst, ihre Einlagen vorsichtshalber in bar abzuheben.
Es kann zu einem Bankensturm (Bank Run) kommen, bei dem zu viele gleichzeitige Abhebungen die Bank daran hindern, ihre Verpflichtungen zu erfüllen. Finanzinstitute beginnen zusammenzubrechen, die Liquidität im System trocknet aus, und das Kreditangebot schrumpft.
Die Zentralbanken reagieren mit einer expansiven Geldpolitik: Senkung der Leitzinsen, Liquiditätsspritzen über Offenmarktgeschäfte, Ankauf von Staatsanleihen (Geldschöpfung).
Reichen diese Maßnahmen nicht aus, können die Zentralbanken auf eine quantitative Lockerung (QE) zurückgreifen und auch riskantere Vermögenswerte kaufen. Zudem können sie als Kreditgeber der letzten Instanz auftreten, um den Finanzsektor zu stabilisieren.
Die Regierungen ergänzen dies durch eine expansive Fiskalpolitik: Steuersenkungen und höhere Staatsausgaben. Bei sinkenden Preisen und hoher Arbeitslosigkeit gehen jedoch die Steuereinnahmen zurück, was den haushaltspolitischen Spielraum begrenzt.
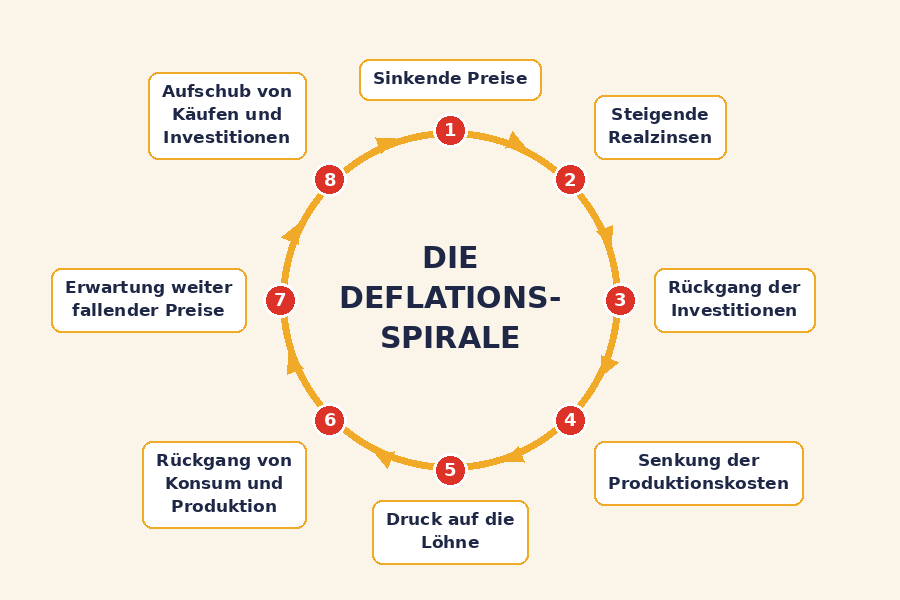
Eine Deflationsspirale entsteht, wenn sich dieser Kreislauf aus sinkenden Preisen, sinkender Nachfrage und sinkender Produktion gegenseitig so verstärkt, dass er außer Kontrolle gerät. Sie setzt in schweren Wirtschaftskrisen ein, wenn die Produktion stockt und die Nachfrage einbricht, sodass die Hersteller ihre Lagerbestände verramschen müssen.
Verbraucher und Unternehmen horten Liquidität, um ihre Verluste abzufedern. Je mehr gespart wird, desto weniger wird ausgegeben, was die Nachfrage weiter drückt. Die Inflationserwartungen verankern sich nach unten: Warum jetzt ausgeben, wenn das Geld morgen mehr wert ist?
Dieser sich selbst verstärkende Mechanismus (Erwartung fallender Preise → Aufschub von Ausgaben → sinkende Preise → noch stärkere Erwartung fallender Preise) ist besonders schwer zu durchbrechen, wenn er sich einmal festgesetzt hat. Genau das hat Japan fast zwei Jahrzehnte lang erlebt.
Nach der Weltwirtschaftskrise, als die monetäre Deflation mit hoher Arbeitslosigkeit und massenhaften Zahlungsausfällen zusammenfiel, kamen fast alle Ökonomen zu dem Schluss, dass Deflation schädlich ist. Die meisten Zentralbanken haben ihre Politik seither darauf ausgerichtet, eine positive und stabile Inflation zu sichern, in der Regel mit einem Ziel von rund 2 %.
Der Ökonom John Maynard Keynes warnte vor Deflation, weil sie aus seiner Sicht den Abwärtszyklus des wirtschaftlichen Pessimismus verstärkt. Der Ökonom Irving Fisher entwickelte seinerseits die Theorie der „Schuldendeflation“: Nach einem negativen Schock verknappt die Schuldentilgung das Kreditangebot und löst eine Deflation aus, die die reale Schuldenlast erhöht und in einem Teufelskreis zu weiteren Notverkäufen führt.
Eine Studie der Ökonomen Andrew Atkeson und Patrick Kehoe aus dem Jahr 2004, die 17 Länder über 180 Jahre untersuchte, zeigte jedoch, dass 65 von 73 Deflationsphasen nicht mit einer Rezession einhergingen, während 21 von 29 Depressionen ohne Deflation verliefen. Das relativiert die Vorstellung, dass Deflation und Wirtschaftsdepression immer miteinander verbunden sind.
Deflation hat direkte Folgen für die Finanzmärkte und Anlagestrategien:
Am Devisenmarkt kann eine hausgemachte Deflation die Währung zunächst stützen (höhere Realzinsen). Mündet sie aber in eine Rezession und eine ultralockere Geldpolitik, wertet die Währung in der Regel am Ende ab. Der japanische Yen zeigt diese Komplexität: Jahrzehnte der Deflation gingen mit Phasen eines starken Yen (sicherer Hafen) und eines schwachen Yen (expansive Geldpolitik) einher.
Ein wenig Inflation ist gut für das Wirtschaftswachstum, etwa 2 % pro Jahr nach dem Ziel der wichtigsten Zentralbanken (EZB, Fed, Bank of Japan). Genau deshalb wurde die rasche Disinflation 2023 bis 2025, bei der die Inflation in den fortgeschrittenen Volkswirtschaften von 7,3 % im Jahr 2022 auf rund 2 % im Jahr 2025 zurückging, mit Erleichterung und nicht mit Sorge aufgenommen: Sie ist nicht in eine Deflation umgeschlagen.
Beginnen die Preise jedoch nach einem Konjunkturabschwung zu fallen, kann eine Deflation zu einer noch tieferen und schwer zu stoppenden Krise führen. Die Produktion stockt, Lagerbestände werden abgebaut, die Nachfrage sinkt, die Arbeitslosigkeit steigt. Die Wirtschaftsakteure horten lieber Liquidität, statt zu konsumieren oder zu investieren, weil sie morgen noch niedrigere Preise erwarten. Zahlungsausfälle häufen sich, Sparer ziehen ihre Einlagen ab, und es kommt zu Spannungen im Bankensystem durch fehlende Liquidität und Kredite.
Die Zentralbanken und die Regierungen müssen schnell mit einer expansiven Fiskal- und Geldpolitik reagieren, einschließlich unkonventioneller Methoden wie QE, um die Spirale zu durchbrechen, bevor sie sich dauerhaft festsetzt. Das chinesische Beispiel von 2024 und 2025 zeigt, dass Konjunkturmaßnahmen und ständige Wachsamkeit eine anhaltende Deflation verhindern können, auch wenn deflationärer Druck bei schwacher Binnennachfrage wieder auftreten kann.
2026 hat sich das Umfeld verändert: Der Energiepreisschock infolge geopolitischer Spannungen hat die Inflation in den meisten fortgeschrittenen Volkswirtschaften wieder steigen lassen (Eurozone 4 % im Oktober 2026) und das Gespenst der Deflation vertrieben. China bleibt die Volkswirtschaft, in der Deflationsrisiken am genauesten beobachtet werden, mit einem weiterhin niedrigen VPI (0,9 % im September 2026) und einer fragilen Binnennachfrage.
Eine deflationäre Phase ist gefährlich für die Wirtschaft eines Landes und sollte von Anlegern an den Finanzmärkten genau beobachtet werden.

Testen Sie das Trading kostenlos mit einem AvaTrade-Demokonto, ohne Einzahlung
*CFDs sind komplexe Instrumente mit Hebelwirkung: 70 bis 80 % der Konten von Privatanlegern verlieren Geld.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية