Aggiornato l'8 novembre 2026 dalla Redazione di broker-forex.eu
In questo articolo affrontiamo la storia delle valute di riserva, il loro status attuale, i vantaggi che offrono e il modo in cui finiscono per perderlo. Lo stato attuale delle grandi riserve mondiali, USD, EUR, JPY, GBP, CNY e oro, fa da filo conduttore a questa analisi.
Dopo il periodo di tassi d'interesse prossimi allo zero del 2020-2021, la politica monetaria si è nettamente irrigidita: la Federal Reserve ha alzato i tassi di riferimento al 3,75-4,00% nel settembre 2026 e li ha mantenuti a ottobre 2026, mentre la Banca centrale europea tiene il tasso sui depositi al 2,50% (ottobre 2026). L'era dei tassi zero e dei rendimenti reali negativi generalizzati è quindi finita.
Il problema di fondo, però, resta: il debito pubblico statunitense ha superato i 39.000 miliardi di dollari, le banche centrali acquistano oro a un ritmo record e diversificano le riserve al di fuori del dollaro. Il privilegio speciale conferito dallo status di valuta di riserva resta quindi sotto pressione.
Quando lo status di valuta di riserva viene perso, gli effetti sui mercati possono essere disastrosi; li esploreremo più avanti nell'articolo.
Una valuta di riserva è una moneta utilizzata e accettata in tutto il mondo per il risparmio e le transazioni. Gli Stati Uniti, che hanno l'immenso privilegio di poter creare la prima valuta di riserva al mondo, si trovano in una posizione molto potente.
Il debito denominato nella valuta di riserva mondiale (i titoli del Tesoro USA) è la base su cui sono costruiti i mercati finanziari e le economie di tutto il mondo.
Il decennale USA è uno dei riferimenti finanziari più seguiti al mondo in quanto tasso di interesse a medio termine nella valuta di riserva mondiale (un'obbligazione è una promessa di consegna di denaro nel tempo).
Resta il fatto che tutte le valute di riserva prima o poi smettono di esserlo. In genere, la perdita dello status di valuta di riserva è brusca e traumatica per i paesi e gli imperi che godevano di questo privilegio.
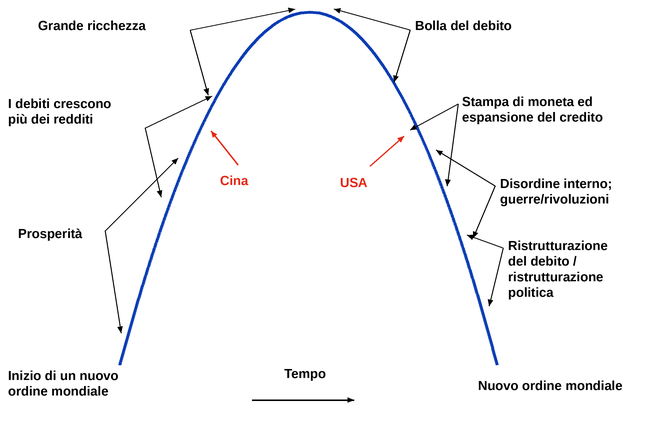
Il tema è particolarmente importante oggi a causa della posizione degli Stati Uniti nel loro arco di sviluppo. Secondo la maggior parte degli osservatori, gli Stati Uniti sembrano trovarsi nella fase iniziale del declino, in cui la loro quota dell'attività mondiale diminuisce e i costi di mantenimento dell'impero superano i ricavi che genera.
Nel 2026 i tassi d'interesse nominali offerti sulla liquidità e sui titoli del Tesoro USA sono certamente risaliti, ma il servizio del debito pesa ormai molto: i pagamenti netti di interessi dello Stato federale superano i 1.000 miliardi di dollari l'anno.
Inoltre gli Stati Uniti devono continuare a indebitarsi massicciamente per coprire i loro deficit di bilancio e delle partite correnti. Il debito pubblico ha superato i 39.000 miliardi di dollari e il deficit resta superiore a 1.500 miliardi l'anno.
Gli operatori nazionali e internazionali sono quindi sempre meno incentivati a detenere senza limiti debito in dollari. Ciò significa che cercano alternative al dollaro e agli attivi basati sul dollaro, in primo luogo l'oro.
Anche se gli Stati Uniti creano più debito a causa dei loro deficit, il resto del mondo (e gli operatori nazionali statunitensi) deve trovare un equilibrio tra il rendimento offerto e il rischio di svalutazione di lungo periodo della valuta.
Ciò richiede di ripensare la strategia di portafoglio, dato che il dollaro e gli attivi in dollari sono stati molto forti per gran parte della vita della maggior parte delle persone (dalla fine della Seconda guerra mondiale).
La questione se il dollaro declinerà come valuta di riserva, quando e perché, diventa quindi sempre più importante, con le sue implicazioni su come cambierebbe il mondo che conosciamo.
Negli ultimi 300 anni ci sono stati tre grandi imperi: l'impero olandese, l'impero britannico e l'impero americano.
Ognuno di essi si caratterizzava per il possesso di una valuta di riserva.
In generale, l'impero che diventa il più dominante grazie a livelli elevati in ciascuno dei sette fattori seguenti avrà di solito una valuta di riserva:
i) L'istruzione
ii) La competitività
iii) La tecnologia
iv) La produzione economica
v) Una quota importante del commercio mondiale
vi) La forza militare
vii) Un centro finanziario forte
I punti di forza o di debolezza in ciascuno di questi ambiti tendono a rafforzarsi a vicenda.
Per esempio, se un paese non ha una buona istruzione, è improbabile che sia competitivo a livello mondiale, che produca innovazioni tecnologiche, che abbia una forte produzione economica e così via.
L'istruzione è stata a lungo un indicatore anticipatore del successo di un paese, mentre una valuta di riserva è stata a lungo un indicatore ritardato. Per esempio, il dollaro statunitense è ancora dominante nel sistema monetario mondiale nonostante l'indebolimento dei suoi fondamentali.
Il dollaro rappresenta ancora circa il 57% delle riserve mondiali, mentre gli Stati Uniti pesano solo circa un quarto della produzione economica mondiale.
Una moneta comune è simile a una lingua comune: tende a restare in uso perché viene utilizzata abitualmente da molto tempo, più che perché possieda ancora i punti di forza che l'hanno resa così diffusa all'inizio.
Per esempio, lo spagnolo è una delle lingue più diffuse al mondo perché l'impero spagnolo l'ha portata in nuove parti del mondo tra la fine del XV e il XVII secolo, quando era una potenza dominante. La lingua è sopravvissuta alla potenza economica della Spagna con un lungo ritardo, perché le lingue si trasmettono di generazione in generazione.
L'inglese è molto dominante nel mondo, soprattutto come seconda lingua, grazie all'impero britannico e al suo predominio dal Settecento fino all'inizio del Novecento.
L'impero americano ha proseguito questo modello. Per esempio, gli Stati Uniti hanno avuto un ruolo importante nello sviluppo di internet e i contenuti in inglese rappresentano ancora una percentuale importante di tutto il web.
La Cina sta recuperando terreno rispetto agli Stati Uniti sotto diversi aspetti. Anche se la Cina ha visto declinare la propria potenza relativa dopo il 1800 (e soprattutto dopo il 1850), per secoli era stata costantemente potente. Tuttavia non è mai stata potente a livello internazionale e non ha mai stabilito una valuta di riserva mondiale.
Ma serve molto per innescare un cambiamento dello status quo nei regimi monetari. Sono talmente radicati nel modo in cui affari e transazioni si svolgono su scala mondiale.
I paesi che dominano il commercio e i flussi di capitali vedono la loro moneta utilizzata come mezzo di scambio a livello mondiale. Può essere usata per la fatturazione e fungere da riserva di valore nei paesi con cui commerciano.
Ciò porta all'internazionalizzazione di una valuta. Più viene usata per le transazioni e come fonte di risparmio, più diventa una valuta di riserva.
Così il fiorino olandese divenne la prima valuta di riserva del mondo quando gli olandesi erano dominanti, tra il Seicento e la metà del Settecento.
Poi, per le stesse ragioni, la sterlina britannica divenne dominante a partire dalla metà del Settecento.
Il dollaro USA divenne la principale valuta di riserva del mondo nel 1944, quando gli Stati Uniti stavano per vincere la Seconda guerra mondiale ed erano chiaramente la potenza dominante del mondo sul piano economico, finanziario, tecnologico, militare e geopolitico.
Una valuta di riserva conferisce un maggiore potere di indebitamento e di spesa. Come abbiamo detto, è anche accompagnata da un notevole ritardo rispetto ad altri fattori fondamentali. Anche dopo il declino relativo iniziale di un impero, il potere di una valuta di riserva raggiunge di solito il picco 20-80 anni più tardi.
Ciò tende a dare ai paesi più ricchi e potenti la capacità di prendere in prestito più denaro. E tende a renderli ancora più indebitati.
Non è un caso che le tre principali aree del mondo dotate di una valuta di riserva, Stati Uniti, Europa e Giappone, siano anche tra le più indebitate rispetto ai loro redditi. Per un decennio hanno persino emesso debito a tassi d'interesse reali (corretti per l'inflazione) negativi, se non addirittura a tassi nominali negativi.
L'emissione di debito aumenta il potere d'acquisto di questi paesi nel breve periodo, ma lo indebolisce nel lungo periodo.
Come per un'impresa o un privato, quando uno Stato prende in prestito e spende molto sembra forte, mentre in realtà le sue finanze vengono indebolite da questo comportamento.
I governi non sono altro che un insieme di persone. Non sono entità ricche. Quando i governi emettono debito e «stampano» denaro per finanziare le loro spese, la maggior parte delle persone ne è contenta e vorrebbe che il governo facesse ancora di più.
Dopotutto, se si è beneficiari di questo denaro e di questo credito e la propria ricchezza sembra aumentare man mano che salgono i prezzi delle attività finanziarie e degli investimenti, misurati nella valuta che si deprezza, sembra una buona cosa e ci si sente bene.
Ma non si riconosce che lo Stato non possiede il denaro e il credito che distribuisce. È denaro preso in prestito. E prima o poi dovrà essere restituito.
Questo indebitamento permette a un paese di mantenere la propria potenza al di là dei suoi fondamentali, perché finanzia i consumi interni (cioè il sovraconsumo) e le spese militari e/o le guerre necessarie al mantenimento dell'impero.
L'indebitamento può durare a lungo. Può persino autoalimentarsi, contribuendo a rafforzare la valuta di riserva e ad aumentare il rendimento dei creditori internazionali che prestano in quella valuta. Ma non dura per sempre.
Quando entità più ricche iniziano a indebitarsi con entità più povere, è un segnale precoce che è in corso un trasferimento di ricchezza relativa.
Per esempio, negli anni Ottanta il reddito pro capite degli Stati Uniti era circa 50 volte quello della Cina (a seconda del momento del decennio in cui lo si misura). Fu proprio allora che gli Stati Uniti iniziarono a indebitarsi con la Cina.
La Cina voleva risparmiare in dollari USA e costituire il proprio stock di risparmio nazionale in dollari (e in altre valute di riserva) perché si trattava della principale valuta di riserva mondiale.
Era un segnale precoce dell'ascesa della Cina nella gerarchia mondiale.
Questo fenomeno si è verificato in molti altri casi nel corso della storia.
Durante la Seconda guerra mondiale gli inglesi presero denaro in prestito dalle loro colonie per finanziare le spese di guerra.
Gli olandesi fecero lo stesso prima del loro declino relativo.
In entrambi i casi, ciò portò al declino della loro valuta, del loro mercato del debito e della loro economia reale quando diminuì la volontà di detenere il loro debito.
Gli Stati Uniti si sono indebitati molto e hanno anche monetizzato il debito facendolo acquistare dalla banca centrale (il cosiddetto «allentamento quantitativo» o acquisto di attività). Ciò non ha ancora ridotto in modo significativo la domanda di dollari USA e di titoli del Tesoro USA.
Siamo ormai a circa otto decenni dalla Seconda guerra mondiale e la monetizzazione del debito è stata usata in ciascuna delle tre principali aree di valuta di riserva (è stata usata per la prima volta in Giappone).
Ciò si spiega con il fatto che i debiti sono elevati rispetto alla produzione e che la politica monetaria tradizionale non funziona più molto bene per stimolare la creazione di moneta e credito come mezzo per favorire la crescita della produttività.
All'inizio del decennio il mondo ha dovuto affrontare un rallentamento economico e una contrazione del debito dovuti a una pandemia. Questa situazione ha provocato forti cali dei redditi e aperto grandi buchi nei bilanci di privati, imprese, organizzazioni non profit e governi locali e centrali.
I governi, che hanno la capacità di stampare moneta e fornire credito, hanno dovuto intervenire per colmare questi buchi monetizzando il debito.
Allo stesso tempo, tutto ciò è avvenuto in un momento in cui esistono grandi divari di valori e di ricchezza tra le diverse componenti della società. E c'è l'ascesa della Cina, che sfida gli Stati Uniti e i loro alleati occidentali per diventare la prima potenza mondiale in diverse forme:
Attualmente il dollaro USA rappresenta circa l'89% del volume delle operazioni in cambi e una quota del 50-60% nelle principali categorie di riserve e di fatturazione internazionale.
L'euro è al secondo posto, con circa il 20% delle riserve mondiali. Pur essendo secondo dopo il dollaro, è considerato molto meno centrale per il sistema dei pagamenti internazionali.
Lo yen giapponese e la sterlina britannica rappresentano ciascuno circa il 5% delle riserve.
Il renminbi (alias lo yuan) è più piccolo, con circa il 2% delle riserve. Ma la sua internazionalizzazione avanza, dato che la Cina detiene già la quota più grande del commercio mondiale.
Se disporre di una valuta di riserva è un'ottima cosa, perché conferisce un enorme potere di indebitamento e di spesa, spinge anche un paese o un impero a indebitarsi eccessivamente, il che porta alla fine alla perdita dello status di riserva e al suo declino relativo.
Una valuta di riserva comporta costi di finanziamento più bassi, il che porta naturalmente a indebitarsi di più. Ciò porta ad avere troppi debiti che non possono essere rimborsati.
La banca centrale deve allora creare molta moneta e nuovo credito per colmare la differenza, il che svaluta la moneta.
Quando una moneta si svaluta, meno persone desiderano detenerla come fonte di risparmio e di reddito.
I paesi che hanno valute di riserva possono crearne molta in caso di carenza. Gli scenari del 2008 e del 2020 ne sono buoni esempi.
Una recessione mondiale ha creato un bisogno di dollari per il servizio del debito. Inoltre il commercio internazionale ha rallentato, ed è uno dei principali canali attraverso cui i dollari circolano nel mondo.
Ma i paesi che non hanno una valuta di riserva si trovano in una situazione in cui non possono creare molta moneta e credito perché la domanda è insufficiente. Hanno bisogno di valute di riserva come il dollaro quando:
i) mancano di risparmi in queste valute
ii) hanno debiti in valute che non hanno la capacità di stampare
iii) la loro capacità di guadagnare in queste valute diminuisce.
I paesi che ne sono privi possono trovarsi in difficoltà quando devono pagare i debiti in queste valute o acquistare beni (per esempio importazioni ordinarie) da venditori che fatturano in valute di riserva.
Ciò può pesare sulle loro finanze fino al fallimento. È la situazione in cui si sono trovati molti paesi nel 2008 e anche nel 2020.
È anche il caso di molti enti locali negli Stati Uniti.
Hanno debiti importanti e altre obbligazioni di cassa in scadenza (legate soprattutto a pensioni, sanità e assicurazioni) che non possono essere finanziate e che richiederanno denaro o prestiti dal governo federale o tramite il finanziamento municipale.
Ogni volta che sopraggiunge un rallentamento economico, molti soggetti (enti locali, imprese, organizzazioni non profit, famiglie) si ritrovano con risparmi bassi rispetto alle perdite.
Ciò li costringe a ridurre le spese al livello delle entrate disponibili oppure a ottenere denaro e/o credito da un'altra fonte.
Alcuni soggetti otterranno denaro o credito a buon mercato che forse non dovrà essere rimborsato. (Se un prestito ha un tasso d'interesse dello zero per cento e dura indefinitamente, è essenzialmente come regalare denaro.)
In queste situazioni il libero mercato non sarà, in larga misura, il distributore. È il governo centrale a stabilire chi riceve il denaro e il credito e chi no.
La creazione eccessiva di moneta fiat porta alla vendita di attività di debito, il che può creare una dinamica che si autoalimenta.
Le perdite subite su attività ritenute sicure possono essere uno shock per alcuni, perché sono state sicure praticamente per tutta la loro vita o per quanto riescano a ricordare.
Quando si rivelano meno sicure del previsto, ciò può amplificare le vendite.
La banca centrale non può lasciare che i rendimenti superino un certo livello (cosa che accade quando i prezzi di queste attività di debito scendono). Vuole quindi naturalmente stampare moneta e acquistare il debito per tenere sotto controllo i rendimenti.
Ciò porta a sua volta a un'ulteriore riduzione del valore della moneta e del credito, spingendo le persone a volersi disfare della moneta e delle obbligazioni.
Decidono allora quale altra riserva di valore possa servire allo scopo.
Classicamente si tratta di qualcosa come l'oro e, in misura minore, l'argento, le valute estere con fondamentali migliori (o meno cattivi della valuta in difficoltà), le azioni e le imprese che conserveranno il loro valore in termini reali, gli oggetti da collezione e alcuni tipi di materie prime.
Tutto dipende da ciò che si considera una riserva di valore.
Non c'è necessariamente bisogno di una valuta di riserva alternativa diversa o nuova verso cui dirigersi.
Ci sono stati casi in cui non esisteva una grande valuta alternativa a cui rivolgersi, come la caduta dell'Impero romano e diversi casi di declino di varie dinastie in Cina.
Esiste una grande quantità di attività e di beni verso cui le persone si rivolgono quando la valuta e il debito in quella valuta vengono svalutati.
Nella Repubblica di Weimar, in Germania, negli anni Venti, il caso più celebre di iperinflazione, le persone si rivolsero persino a macchinari e pietre come riserva di valore.
La perdita di una valuta di riserva è di solito accompagnata anche da un conflitto sociale interno ed è comunemente associata a tassi d'interesse nominali e reali molto bassi.
Il calo dei tassi d'interesse avvantaggia gli investitori e i capitalisti a scapito dei risparmiatori e di chi non possiede attività finanziarie.
Queste politiche portano quindi di solito a forti divari di ricchezza (anche se gli aspetti positivi in genere prevalgono su quelli negativi). Di conseguenza un numero maggiore di persone percepisce il sistema come ingiusto.
È probabile anche che emergano divari di valori e più scontri politici tra destra e sinistra. I ricchi tendono a voler spostare una parte maggiore della loro ricchezza verso attività fisiche, «dure», e verso altri paesi e valute.
Ai decisori politici questo non piace, perché rende le loro misure meno efficaci quando i capitali lasciano il paese o la giurisdizione che controllano.
In generale, i responsabili politici vogliono rendere più difficile il possesso di attività alternative. L'oro è l'alternativa classica. Con poche eccezioni (per esempio gioielli e monete da collezione), è stato vietato negli Stati Uniti nel 1933. Il divieto è durato ufficialmente fino al 1975, anche se alcune restrizioni erano state abrogate nel 1964.
In genere non vogliono che esistano valute estere e non autorizzano transazioni in queste valute. Anche il controllo dei cambi (cioè il controllo dei capitali) è comune per impedire al denaro di lasciare il paese.
Il più delle volte, il debito viene infine cancellato creando molto denaro per renderlo a buon mercato, il che svaluta denaro e debito.
Quando ciò viene spinto all'estremo, il sistema monetario e creditizio viene destabilizzato e crolla. I debiti sono stati di fatto svalutati o non sono stati rimborsati.
In genere è necessario tornare a una moneta con un sostegno solido per contribuire a ripristinare la fiducia delle persone nel valore del denaro. Ciò permette alla crescita del credito di ripartire.
Il sostegno solido è di solito l'oro o una valuta di riserva, a cui si aggancia la moneta o che viene usata direttamente (per esempio la dollarizzazione dell'economia dell'Ecuador nel 2000). I detentori della moneta possono convertirla in una certa quantità di oro o di valuta di riserva.
Questo legame con una valuta forte o con un'attività è comune, ma non è una condizione preliminare.
In sintesi, nelle prime fasi dell'esistenza di una valuta di riserva, detenere debito come attività è di solito remunerativo. Produce interessi e lo stock di debito non è elevato.
Ma più avanti nel ciclo detenere attività di debito è più rischioso. Ce ne sono di più e, poiché sono numerose, i governi devono mantenere tassi d'interesse più bassi per far fronte al peso del debito. È allora che il debito ha maggiori probabilità di essere svalutato o di andare in default.
Per esempio, negli Stati Uniti, man mano che il peso del debito rispetto al reddito è aumentato, ogni picco e ogni minimo ciclico del ciclo dei tassi d'interesse è stato a lungo più basso del precedente.
Ciò ha portato ad atterraggi difficili nel 2008 e nel 2020.
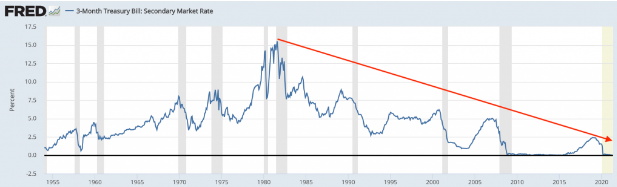
Tassi d'interesse a breve termine negli Stati Uniti
E dopo ogni atterraggio brusco non c'è stato un grande decollo, perché il livello di indebitamento lo impediva.
Nel quarto trimestre 2018, dieci anni dopo aver riportato i tassi a zero per attenuare la crisi del debito, la Fed è riuscita ad alzarli solo a poco più del due per cento prima che un calo del 20% dei mercati le indicasse che stava iniziando a rompere qualcosa.
Detenere obbligazioni è in genere sicuro su un lungo periodo. Ma capita che vengano fortemente svalutate o vadano in default.
Questi cicli di debiti e default esistono da millenni. Nelle Scritture si fa riferimento alla cancellazione dei debiti ogni 50 anni (l'anno del giubileo). Grazie a questo calendario, le persone potevano prepararsi. Anche nelle economie moderne la svalutazione del debito o il default si verificano in genere ogni 50-100 anni.
L'obiettivo di ogni trader o investitore è prepararsi invece di essere colto di sorpresa. Quando ci sono:
...di solito è il segnale che la moneta (la liquidità) e le obbligazioni sono cattive attività da detenere.
È utile averne abbastanza per garantire sicurezza, liquidità e un certo livello di diversificazione, ma dal punto di vista del rendimento sono scadenti.
Naturalmente, poiché questo ciclo è così lungo, ciò che la maggior parte delle persone vive è il principale fattore che detta le loro decisioni. Chi è più vicino al «blow up» tende a sentirsi più al sicuro.
Ciò accade perché ha detenuto il debito e ne ha tratto profitto a lungo dall'ultima esplosione.
Di conseguenza i ricordi dell'ultima grande svalutazione o dell'ultimo default svaniscono e ci si sente più tranquilli, anche se i rischi legati alla detenzione del debito aumentano man mano che i debiti si accumulano.
Esistono tre criteri principali per stabilire se valga la pena detenere un debito:
i) L'importo del debito da pagare rispetto al flusso di cassa disponibile per il servizio del debito.
ii) L'importo del debito da pagare rispetto alla quantità di denaro disponibile per pagarlo.
iii) L'interesse pagato per prestare il proprio denaro. Ai debitori più rischiosi vengono chiesti tassi più alti.
Le crisi del debito vengono corrette in quattro modi principali, con una combinazione di austerità, trasferimenti di ricchezza, stampa di moneta e ristrutturazione e svalutazione del debito.
Austerità e trasferimenti di ricchezza in genere non contribuiscono molto.
L'austerità è dolorosa. Viene spesso praticata nei paesi che non hanno una valuta di riserva.
Ma non è politicamente accettabile ridurre le spese al livello delle entrate e danneggiare così redditi e consumi. È tanto più vero se un paese dispone di una valuta di riserva e può stamparsi il biglietto d'uscita.
Anche i trasferimenti di ricchezza, come tassare chi ha di più per dare a chi ha di meno, sono difficili da realizzare oltre un certo punto.
In molte crisi del debito, i redditi di chi sta in cima alla piramide vengono duramente colpiti e i mercati finanziari si comportano male, soprattutto quando la crisi è più intensa. (La rapidità della loro ripresa dipende dalla rapidità e dall'entità della risposta politica.)
Ciò riduce l'occupazione in un'economia e limita l'ammontare delle imposte che possono essere riscosse.
Così, una combinazione di stampa di moneta e ristrutturazione del debito è il piano da seguire in caso di crisi del debito in valuta di riserva. La stampa di moneta è inflazionistica; la ristrutturazione del debito è deflazionistica.
Le due possono essere bilanciate: la perdita di credito può essere compensata dalla stampa di moneta nelle giuste proporzioni per ridurre il peso del debito ed evitare la deflazione.
Le ristrutturazioni tendono a durare poco, di solito da qualche mese a qualche anno, a seconda della rapidità d'azione dei governi.
Le ristrutturazioni possono essere realizzate con una combinazione di misure:
Ma a volte le valute di riserva possono smettere di esserlo se deve essere stampata troppa moneta e/o se i tassi offerti su moneta e obbligazioni sono troppo bassi.
Di solito serve più di una crisi del debito o bancaria e più svalutazioni per rompere un sistema monetario e creditizio. Spesso servono diverse svalutazioni della valuta e riduzioni del debito del 30-40% o più prima che un sistema si rompa.
Gli Stati Uniti hanno conosciuto importanti svalutazioni nel 1933 e nel 1971, quando il dollaro era agganciato al gold standard, e non hanno perso il loro status di riserva.
Il 2008 e il 2020 hanno vissuto circostanze di crisi simili. Ma non presentavano le stesse caratteristiche di «grande rottura» degli eventi del 1933 e del 1971, perché i tassi di cambio erano fluttuanti e non legati all'oro.
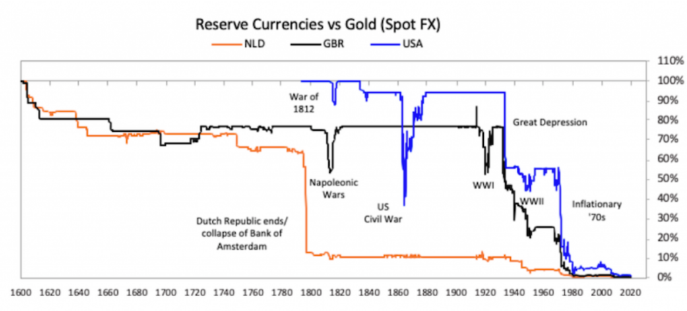
Svalutazioni del fiorino olandese, della sterlina britannica e del dollaro USA rispetto all'oro (dal 1600)
Disporre della prima valuta di riserva al mondo è stato vitale per il mantenimento e l'estensione della potenza degli Stati Uniti.
Essere una grande potenza dipende fortemente dalla capacità di creare moneta e credito in una valuta ampiamente accettata in tutto il mondo come mezzo di scambio e riserva di valore.
La capacità di stampare la «moneta del mondo» contribuisce a mantenere la potenza finanziaria relativa degli Stati Uniti a un multiplo della loro reale potenza economica.
È un privilegio esorbitante, largamente dato per scontato e di cui si abusa per ragioni che non sorprendono.
Dalla fine della Seconda guerra mondiale nel 1945, gli Stati Uniti sono la potenza dominante nel mondo. Gli accordi di Bretton Woods avevano posto il dollaro come prima valuta di riserva mondiale l'anno precedente.
Gli Stati Uniti e la loro valuta si sono adattati naturalmente a questo ruolo. Alla fine della Seconda guerra mondiale, gli Stati Uniti detenevano circa il 70% dell'oro mondiale in mano ai governi. L'oro era allora considerato denaro.
Possedevano circa metà della produzione economica mondiale, erano la prima potenza militare per forze convenzionali e avevano il monopolio delle armi nucleari finché l'Unione Sovietica non li raggiunse negli anni Cinquanta e Sessanta.
Il sistema monetario era legato all'oro. La carta moneta poteva essere scambiata con il prezioso metallo giallo a 35 dollari l'oncia.
Il possesso di oro era stato inoltre reso illegale nel 1933, nel pieno della Grande depressione. I responsabili politici non volevano che l'oro facesse concorrenza alla moneta e al credito americani come riserva di valore.
La carta moneta era considerata l'equivalente di un assegno che poteva essere cambiato con il vero denaro, l'oro.
Ma non tutti i dollari USA erano garantiti dall'oro. In circolazione c'erano 50 dollari di carta moneta per ogni oncia d'oro, ossia poco più del 40% di moneta in più rispetto a quanto sarebbe stato necessario per una copertura totale.
Gli alleati degli Stati Uniti (i paesi del Commonwealth, la Francia e il Regno Unito) o i paesi sotto controllo americano che avevano perso la Seconda guerra mondiale (Giappone, Germania, Italia) avevano valute legate al dollaro e di fatto controllate dagli Stati Uniti.
Dopo la Seconda guerra mondiale, il governo americano ha speso più delle sue entrate per finanziare le proprie spese. Ciò ha creato più debito denominato in dollari.
Di conseguenza la Federal Reserve ha permesso la creazione di molti più crediti sull'oro (moneta e credito denominati in dollari) di quanti potessero essere realisticamente convertiti in oro a 35 dollari l'oncia.
Man mano che la carta moneta veniva convertita in oro, le riserve auree diminuivano, mentre i crediti continuavano ad aumentare.
Come accade in molti sistemi di parità, il «valore fittizio» o valore del mercato nero ha superato il valore ufficiale.
Per soddisfare tutte le richieste, l'oro avrebbe dovuto essere valutato a un livello sensibilmente più alto. E fino a oggi l'oro viene valutato come una sorta di moneta inversa, il cui prezzo dipende dal valore della valuta con cui lo si acquista.
Le persone accorte dell'epoca (negli anni precedenti la rottura del legame) comprarono oro come poterono, riconoscendo l'insostenibilità di ciò che stava accadendo.
Il sistema di Bretton Woods crollò infine il 15 agosto 1971, dopo poco più di un quarto di secolo di funzionamento.
Con un annuncio simile, il 5 marzo 1933 gli Stati Uniti erano venuti meno alla promessa di permettere la conversione della carta moneta in oro.
Il dollaro è stato quindi svalutato rispetto all'oro e alle altre valute. Ciò ha di fatto trasformato il dollaro in un sistema di moneta fiat.
Ciò ha dato alla Federal Reserve e alle altre banche centrali il margine per creare molta moneta e credito denominati in dollari. Questo ha portato all'inflazione degli anni Settanta. (Negli anni Trenta, la rottura del legame aveva semplicemente compensato la deflazione legata alla crisi del debito del 1929.)
Oro e materie prime si sono comportati bene in questo contesto. Azioni e obbligazioni hanno avuto risultati deludenti in termini reali.
Il denaro è fuggito dalla moneta e dal debito denominati in dollari per rivolgersi a beni, servizi e attività come l'oro.
Questa fuga dai dollari e dai debiti in dollari ha provocato un aumento dei tassi d'interesse. L'oro è passato da un prezzo di 35 dollari, fissato tra il 1944 e il 1971 (sul mercato ufficiale), a 670 dollari nel 1980, un aumento di quasi 20 volte in meno di dieci anni.
Visto il modo in cui era gestita la politica monetaria, era redditizio prendere in prestito dollari e convertirli in beni e servizi, alimentando l'inflazione nell'economia reale.
Molti paesi lo hanno fatto, prendendo denaro in prestito dalle banche americane, e il debito in dollari è aumentato rapidamente in tutto il mondo.
Le banche ci hanno guadagnato, ma ciò ha portato a una bolla del debito. La fuga dai dollari e dalle attività di debito in dollari verso beni, servizi e attività di copertura dall'inflazione ha accelerato.
Il fenomeno ha raggiunto il culmine alla fine degli anni Settanta e all'inizio degli anni Ottanta.
Anche se la maggior parte dei cittadini non comprendeva bene i meccanismi monetari in gioco, ne ha avvertito gli effetti attraverso un'inflazione elevata e tassi d'interesse nominali alti.
Naturalmente ciò è diventato un grosso problema politico. È costato al presidente Carter il secondo mandato e ha lasciato il posto a Ronald Reagan.
Questo periodo ha segnato un momento in cui il settore privato ha assunto un ruolo più importante nella gestione dell'economia rispetto allo Stato. Questa evoluzione è proseguita fino al crollo del 2008.
Prima di lasciare l'incarico, Carter nominò Paul Volcker alla guida della Federal Reserve. Volcker era una personalità abbastanza forte da fare le cose difficili e impopolari, ma necessarie, per spezzare l'inflazione.
I tassi d'interesse a breve termine sono rimasti nella fascia bassa del 4% fino all'inizio del 1977, ma alla fine sono stati portati oltre il 15% in tre occasioni per domare l'inflazione.
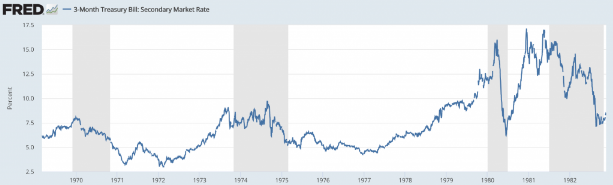
Tassi d'interesse a breve termine negli Stati Uniti dal 1969 al 1982
Nel processo ha provocato due recessioni, ma ha funzionato.
L'aumento dei tassi d'interesse ha l'effetto di ridurre la massa monetaria e rendere meno interessante l'indebitamento. Si spende meno denaro e credito, il che riduce l'inflazione.
I mercati finanziari sono di solito i primi a essere colpiti, soprattutto se non sono abbastanza preparati rispetto a quanto scontato. Poi viene colpita l'economia reale, perché i nuovi tassi si trasmettono e modificano gli incentivi.
Il tasso d'interesse nominale che la Fed ha alzato nel marzo e nel dicembre 1980 e nel maggio 1981 era ben superiore al tasso d'inflazione.
Ciò significa che i debitori hanno dovuto pagare di più per il servizio del debito, mentre i loro redditi e il valore dei loro attivi crollavano.
I debitori hanno dovuto vendere attivi per far fronte ai pagamenti.
Significava anche che c'era bisogno di dollari. Ecco perché il dollaro era forte.
Per questo motivo una valuta può essere forte anche se l'economia è debole. Ogni mercato (moneta e credito + beni e servizi) è legato a diversi fattori di domanda e offerta.
I tassi d'inflazione sono scesi man mano che i tassi venivano alzati. Ciò ha permesso alla Fed di abbassare i tassi una volta che l'inflazione non era più un problema. E grazie ai flussi in entrata nel dollaro, i tassi potevano essere abbassati senza innescare inflazione.
Ma naturalmente molti debitori e detentori di attività finanziarie svantaggiati da questa politica sono falliti.
I debitori esteri, in particolare quelli dei paesi emergenti, sono stati i più colpiti di tutte le categorie. Questi paesi hanno attraversato un periodo difficile di ristrutturazione del debito e bassa crescita da cui ci sono voluti anni per riprendersi.
La Fed ha concesso prestiti alle banche americane per compensare il mancato guadagno che avrebbero subito.
Inoltre, i principi contabili dell'epoca non le obbligavano a contabilizzare questi crediti in sofferenza come perdite né a rivalutare tali attivi al loro valore reale.
Ciò ha permesso loro di raccogliere capitali a prezzi più alti di quanto avrebbero potuto fare altrimenti.
Insieme ai prestiti ponte ricevuti, ciò ha permesso alle banche americane di fingere che tutto andasse bene. Non ci sarebbe stata una crisi del debito, perché l'eliminazione dei crediti in sofferenza poteva essere distribuita su molti anni se nuovi prestiti li sostituivano.
Nell'agosto 1982 il mercato azionario ha toccato il minimo e ha vissuto un rialzo senza precedenti fino allo scoppio della bolla internet nel 2000.
Questo processo di svalutazione e ristrutturazione del debito è proseguito fino al 1991. Il segretario al Tesoro americano Nicholas Brady lo ha infine concluso con il cosiddetto accordo sulle obbligazioni Brady, le cui scadenze potevano arrivare a 30 anni.
Il periodo dal 1971 al 1991 ha toccato molte persone in tutto il mondo ed è stato il risultato diretto della decisione degli Stati Uniti di sganciare la propria valuta dal gold standard.
L'abbandono iniziale del gold standard ha comportato una forte creazione di moneta e credito, un'inflazione elevata e deflussi di capitali verso attività di copertura dall'inflazione.
È seguito un deciso inasprimento della politica e una ristrutturazione del debito da parte dei debitori non americani. I tassi d'inflazione sono crollati e hanno portato a un forte mercato rialzista per obbligazioni, attività di debito e azioni negli anni Ottanta.
Le ripercussioni di questa crisi hanno dimostrato con forza il potere degli Stati Uniti, che dispongono della prima valuta di riserva mondiale, e le implicazioni della gestione di una valuta di riserva per le popolazioni di tutto il mondo.
Il 2008, come il 1929, è stato uno di quei rari periodi in cui una crisi del debito ha portato i tassi d'interesse a breve termine a zero. E questo calo dei tassi non è bastato a creare l'espansione di moneta e credito necessaria.
Le banche centrali hanno quindi dovuto creare moneta e acquistare attività finanziarie.
La forma principale di politica monetaria è l'aggiustamento dei tassi d'interesse a breve termine. Quando i tassi raggiungono circa lo zero o poco meno, questo approccio non è più efficace.
Si passa allora alla forma secondaria di politica monetaria, cioè la creazione di moneta e l'acquisto di attività finanziarie.
Gli acquisti iniziano principalmente con titoli di Stato e titoli garantiti dallo Stato (come i mutui). Si estendono poi ai titoli di debito di imprese di alta qualità e scendono via via lungo la scala della qualità. Possono anche arrivare ad attività più rischiose, a seconda dell'entità delle necessità.
Gli acquisti di attività ci sono stati già nel 1933, quando i tassi sono scesi a zero, e sono proseguiti per tutta la Seconda guerra mondiale per mantenere fissi i tassi a breve e a lungo termine e finanziare gli ingenti deficit. Si trattava essenzialmente di controllare la curva dei tassi.
È quello che si chiama «allentamento quantitativo». È un termine meno inquietante di «monetizzazione del debito».
Tutte le principali banche centrali delle valute di riserva lo hanno fatto nel 2008. Era necessario per mantenere il ciclo di espansione di moneta e credito.
L'acquisto di attività ha fatto salire il prezzo delle obbligazioni, abbassandone il rendimento e dando ai venditori di queste obbligazioni liquidità per comprare altro (soprattutto altre attività finanziarie con caratteristiche leggermente più rischiose).
Ciò a sua volta ha fatto salire il prezzo delle altre attività e aumentato il patrimonio netto e la solvibilità.
Ha anche ridotto i rendimenti attesi futuri. I rendimenti obbligazionari sono scesi a livelli molto bassi, così come i rendimenti futuri delle azioni.
I fondi pensione e molti altri tipi di investitori non sarebbero più stati in grado di finanziare i loro vari impegni di spesa a lungo termine.
Ciò li ha spinti a indebitarsi per acquistare attività da cui si aspettavano rendimenti superiori al tasso a cui prendevano in prestito.
Come si vede, se queste politiche sono una buona cosa, cioè l'uso di una valuta di riserva per correggere debito e squilibri, possono facilmente creare un altro tipo di problema con le bolle speculative.
Le bolle degli attivi sono alimentate da un nuovo e diverso tipo di bolla del debito.
Le bolle scoppiano quando i rendimenti offerti dagli attivi sono inferiori ai loro costi di finanziamento.
Ciò può favorire un grande boom, ma anche un grande crollo quando si spinge troppo oltre.
Quando i tassi d'interesse a breve e a lungo termine sono vicini allo zero, l'acquisto di attività non è più molto efficace.
Quando i premi per il rischio sono stati eliminati dai mercati del debito, l'acquisto di obbligazioni non è più molto efficace per stimolare la crescita economica.
Inoltre tende a favorire chi possiede attività rispetto a chi non ne possiede. I divari di ricchezza si allargano quindi spesso, il che può provocare conflitti sociali.
Durante la pandemia di Covid-19, il calo dei tassi a breve e a lungo termine non bastava.
La terza forma di politica monetaria consiste quindi nel coordinare politica fiscale e monetaria, ciò che alcuni chiamano MMT.
I responsabili della politica fiscale (i politici) forniscono il denaro, mentre i responsabili della politica monetaria (i banchieri centrali) facilitano la spesa con nuovi programmi di prestiti e la creazione di moneta per aiutare ad acquistare il debito creato.
Nell'ambito di questa unificazione fiscale e monetaria, i governi centrali dei paesi a valuta di riserva aumentano i livelli di indebitamento e indirizzano spese e prestiti verso i soggetti che desiderano sostenere.
Anche se queste spese e questi prestiti (e il loro indirizzamento) sono positivi nel breve periodo, la quantità di moneta e credito denominati in dollari (il debito) aumenta.
Inoltre gli impegni che non compaiono direttamente nei dati ufficiali del debito (per esempio pensioni, sanità e obbligazioni assicurative non finanziate) continuano a crescere più dei redditi.
Questo vale in particolare per gli Stati Uniti, grazie alla capacità della Fed di sostenere questa crescita del debito con il privilegio conferito dalla prima valuta di riserva del mondo.
Questa fase di tassi zero è durata fino al 2022: ha eliminato il rendimento intrinseco della liquidità e delle obbligazioni, rendendolo persino negativo in termini reali e spingendo il denaro verso altre attività.
Questo denaro si è riversato su altro (oro, materie prime, valute alternative, criptovalute, immobili e altre attività reali). Incentivava anche l'indebitamento, dato che gli interessi da pagare erano pochi.
Il debito è strutturato in modo da dover essere rimborsato su periodi lunghi, o addirittura da non essere rimborsato affatto. Ciò permette di continuare a spendere senza un vero limite di capacità (a parte l'eventuale perdita dello status di riserva).
E classicamente, in questo periodo, si vedono allargarsi all'interno dei paesi i divari di ricchezza, di valori e politici. Ciò aumenta i livelli di conflitto interno, soprattutto durante i rallentamenti economici.
La grande differenza rispetto alle versioni precedenti di questa analisi è l'inversione dei tassi. Di fronte all'inflazione post-pandemia, le banche centrali hanno posto fine all'era dei tassi zero. Nel 2026 la Federal Reserve ha persino rialzato i tassi di riferimento al 3,75-4,00% (settembre 2026) e la BCE ha portato il tasso sui depositi al 2,50%. I rendimenti reali non sono più sistematicamente negativi.
Ma ciò non ha risolto il problema di fondo; lo ha reso più costoso. Il debito pubblico americano ha superato la soglia dei 39.000 miliardi di dollari e i pagamenti netti di interessi dello Stato federale superano ormai i 1.000 miliardi di dollari l'anno, più del bilancio della difesa. Il debito detenuto dal pubblico si avvicina al 100% del PIL.
Il contesto geopolitico amplifica il movimento. Il congelamento di circa 300 miliardi di dollari di riserve russe nel 2022 ha inviato un segnale a tutte le banche centrali: le riserve denominate in dollari possono essere congelate o sanzionate. Le guerre commerciali e tariffarie hanno inoltre riacceso la frammentazione del commercio mondiale.
Secondo i dati COFER del FMI, la quota del dollaro nelle riserve valutarie mondiali è scesa intorno al 57% a fine 2025, contro oltre il 70% nel 2000. Il dollaro conserva comunque un vantaggio considerevole e domina ancora le operazioni in cambi e la fatturazione del commercio internazionale.
| Valuta | Quota delle riserve mondiali (fine 2025) | Ruolo nel sistema |
|---|---|---|
| Dollaro USA (USD) | ~57% | ~89% delle operazioni in cambi, ~54% della fatturazione |
| Euro (EUR) | ~20% | Seconda valuta di riserva e di fatturazione |
| Yen giapponese (JPY) | ~5,5% | Valuta rifugio secondaria |
| Sterlina britannica (GBP) | ~4,6% | Ex valuta di riserva dominante |
| Yuan / renminbi (CNY) | ~2% | Internazionalizzazione progressiva |
| Altre (CAD, AUD, CHF...) | ~11% | Diversificazione marginale |
Il movimento più spettacolare riguarda l'oro. Dal 2022 le banche centrali acquistano oro a un ritmo record, oltre 1.000 tonnellate l'anno per tre anni consecutivi. Risultato: per la prima volta dal 1996, l'oro ha superato i titoli del Tesoro USA nelle riserve delle banche centrali.
Il metallo giallo ha vissuto un'impennata storica, toccando il picco intorno ai 5.580 dollari l'oncia all'inizio del 2026 prima di stabilizzarsi in una fascia di circa 4.700-4.900 dollari. I BRICS+ detengono ormai il 17,4% delle riserve auree mondiali, contro l'11,2% del 2019. Va ricordato che l'Italia possiede, con circa 2.450 tonnellate, la terza riserva aurea ufficiale al mondo.
Da ricordare: l'era dei tassi zero è finita, ma il trio «debito elevato + deficit + monetizzazione passata» resta. Poiché il declino di una valuta di riserva è lento e graduale, si legge prima nella diversificazione delle riserve (oro, altre valute) che in una rottura brusca.
Le valute di riserva sono un bene per i paesi che possono crearle. Ma spesso non sono molto vantaggiose per chi non è cittadino di quei paesi.
Nel 2008 e nel 2020 la Federal Reserve era in grado di condurre una politica monetaria favorevole agli americani. Il Tesoro USA ha deciso di prendere in prestito denaro e nuovo credito e di darlo agli americani.
La Fed ha acquistato gran parte del debito che ne è risultato e del debito esistente per aiutare gli americani ad attraversare le crisi. Solo una piccola parte di questo debito è andata a soggetti esteri.
Per molti europei la BCE è stata una forza importante. La Banca del Giappone, una banca ancora più piccola, ha fatto lo stesso per i giapponesi. La PBOC ha potuto aiutare la Cina nella misura in cui ne aveva bisogno. Altre banche più piccole (per esempio Inghilterra, Svizzera, Canada, Australia) potevano fare qualcosa per i propri cittadini.
Ma la maggior parte dei paesi del mondo non ha potuto ottenere denaro e credito per colmare la mancanza di redditi e risparmi come potevano fare gli americani, perché gli Stati Uniti avevano il potere di crearne molto.
Questa situazione è simile a quella del periodo 1981-1991 citato sopra per molti paesi dell'America Latina che si erano indebitati in dollari.
Ma la differenza principale è che tra il 1981 e il 1991 i tassi d'interesse potevano essere ridotti in modo molto più consistente (tra 6 e 20 punti percentuali). Nel ciclo del 2020 potevano esserlo solo in misura trascurabile.
Il dollaro, in quanto principale valuta di riserva mondiale, e il fatto di avere la banca centrale più importante del mondo in grado di creare questa valuta, possono mettere questi dollari nelle mani degli americani (e di altri, se lo desidera) in modo più efficace di quanto la maggior parte degli altri governi centrali possa aiutare i propri cittadini.
Le tre principali valute di riserva a livello mondiale, il dollaro USA, l'euro e lo yen, hanno spinto lontano il processo di creazione di moneta e credito nei cicli precedenti.
Lo sappiamo dalla storia recente dei loro tassi d'interesse (vicini allo zero per più di un decennio) e dall'entità del loro indebitamento, anche dopo il rialzo dei tassi del 2022-2026.
I debiti denominati in queste valute sono:
Ciò crea uno scenario più rischioso che può aprire la strada a forti svalutazioni e/o alla perdita dello status di valuta di riserva, che sarebbe uno degli eventi finanziari ed economici più destabilizzanti che si possano immaginare.
È tuttavia meno probabile che assistiamo a «grandi rotture», perché siamo ormai in un sistema monetario a cambi fluttuanti. Le svalutazioni sono state più continue e graduali che improvvise ed episodiche.
Dal 2000 il valore della maggior parte delle valute di riserva è sceso rispetto all'oro a causa del livello di creazione di moneta e credito e perché i tassi sono stati a lungo bassi rispetto all'inflazione.
Le grandi svalutazioni monetarie e la perdita dello status di riserva hanno le stesse cause (troppo debito), ma non sono sempre identiche.
La perdita dello status di riserva deriva da svalutazioni importanti e ripetute. La creazione di moneta e credito per compensare i deficit riduce il valore della moneta e del credito.
Ciò dà sollievo a chi ha bisogno di più denaro per alleggerire i propri problemi di debito. Ma è negativo per i detentori della valuta e delle attività di debito (soprattutto obbligazionisti e prestatori a tasso fisso).
Quando la creazione di moneta e credito contribuisce a favorire produttività e profitti, i prezzi reali delle azioni salgono. Come ogni forma di creazione di credito, è utile se è redditizia (i ricavi superano i costi).
Allo stesso tempo, se i rendimenti della liquidità e delle attività di debito sono abbastanza bassi, ciò può spingere le persone ad abbandonare queste attività per rivolgersi ad altri tipi di attività non creditizie e ad altre valute.
Le banche centrali possono quindi lasciar salire i tassi reali (il che danneggia la produzione economica) oppure impedire ai tassi di salire stampando moneta e acquistando obbligazioni e altre attività per mantenere bassi i rendimenti.
Quando privilegiano la seconda soluzione, ciò accentua i bassi rendimenti reali e potenziali della detenzione di liquidità e attività di debito.
Quando i tassi d'interesse sono così vicini allo zero (o in territorio negativo) che diventa difficile ridurli ulteriormente, diventa sempre più probabile una rottura del sistema monetario e creditizio.
Ma c'è una differenza tra le svalutazioni minacciose o distruttive a livello sistemico e quelle benefiche che permettono di proseguire il ciclo di creazione di moneta e credito.
Il declino di una valuta di riserva è un processo lento, ma i segnali premonitori sono identificabili. Ecco un metodo in sei passaggi per collocare il ciclo del debito di un paese emittente e adattare risparmi e investimenti.
Questo articolo ha finalità didattiche e non costituisce una consulenza in materia di investimenti. Il trading e gli investimenti comportano un rischio di perdita del capitale. Informatevi e, se necessario, consultate un professionista prima di qualsiasi decisione.
Gli imperi sorgono e cadono insieme alle loro valute. I più riusciti stabiliscono valute di riserva.
L'affermazione di una valuta di riserva di primo piano avviene di solito dopo una guerra. Nel dopoguerra c'è un contesto di prosperità, pace e produttività.
Il credito viene allocato bene e in modo sostenibile. La maggior parte del debito è usata in modo produttivo quando i redditi superano i pagamenti per il servizio del debito. Così la maggior parte dei debiti viene rimborsata.
Le imprese acquistano valore e i mercati finanziari nazionali crescono. La maggior parte delle persone beneficia della prosperità, ma in modo sproporzionato. Ciò porta a una crescita eccessiva del debito per finanziare investimenti speculativi e consumi eccessivi.
Ciò in cui viene investito il debito non genera redditi sufficienti a garantirne il servizio. Le banche centrali devono allora abbassare i tassi e immettere più moneta e credito nel sistema.
Ciò aggrava i divari di ricchezza a causa della destinazione di questo denaro (attività finanziarie) e accresce il sovraindebitamento, finché il debito diventa così grande che le banche centrali non possono più spingere oltre questo ciclo.
In questo contesto, liquidità e obbligazioni diventano di solito cattivi investimenti: il loro rendimento è inferiore all'inflazione per gli investitori nazionali e la valuta perde valore più rapidamente di quanto compensino i tassi per gli investitori internazionali.
A che punto siamo nel 2026? L'era dei tassi zero è finita, ma il debito americano supera i 39.000 miliardi di dollari, le banche centrali accumulano oro e la quota del dollaro nelle riserve mondiali cala lentamente. Il privilegio esorbitante del dollaro non è scomparso: è semplicemente più conteso e più costoso da mantenere.
Di conseguenza questi squilibri producono importanti conflitti sociali, politici e geopolitici. Le guerre, commerciali, di capitali, tecnologiche e geopolitiche, contribuiscono a definire chi diventa dominante e chi diventa subordinato, e finiscono per produrre un nuovo ordine mondiale. La potenza perdente, se aveva una valuta di riserva, vedrà di solito la perdita traumatica di questo vantaggio e il suo declino relativo nella gerarchia mondiale.

Prova il trading gratis con un conto demo AvaTrade, senza deposito
*I CFD sono strumenti complessi con leva finanziaria: tra il 70% e l'80% dei conti degli investitori al dettaglio perde denaro.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية