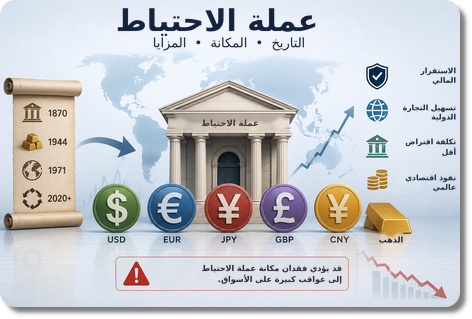
تم التحديث في 8 نوفمبر 2026 بواسطة فريق تحرير broker-forex.eu
نتناول في هذا المقال تاريخ عملات الاحتياط، ومكانتها الحالية، والمزايا التي تمنحها، والطريقة التي تفقد بها هذه المكانة في نهاية المطاف. ويشكّل الوضع الحالي لأهم الاحتياطيات العالمية، أي الدولار الأمريكي واليورو والين والجنيه الإسترليني واليوان والذهب، الخيط الناظم لهذا التحليل.
بعد فترة أسعار الفائدة القريبة من الصفر في 2020-2021، شُدّدت السياسة النقدية بشكل واضح: فقد رفع الاحتياطي الفيدرالي الأمريكي أسعار الفائدة الرئيسية إلى 3.75-4.00% في سبتمبر 2026 وأبقاها عند هذا المستوى في أكتوبر 2026، بينما يُبقي البنك المركزي الأوروبي سعر فائدة الإيداع عند 2.50% (أكتوبر 2026). وهكذا انتهى عصر الفائدة الصفرية والعوائد الحقيقية السلبية المعمّمة.
غير أن المشكلة الجوهرية ما زالت قائمة: فقد تجاوز الدين العام الأمريكي 39 تريليون دولار، وتشتري البنوك المركزية الذهب بوتيرة قياسية وتنوّع احتياطياتها بعيدًا عن الدولار. لذلك يبقى الامتياز الخاص الذي تمنحه مكانة عملة الاحتياط تحت الضغط.
وعندما تُفقد مكانة عملة الاحتياط، قد تكون العواقب على الأسواق كارثية، وهو ما سنتناوله لاحقًا في هذا المقال.
عملة الاحتياط هي عملة تُستخدم وتُقبل في جميع أنحاء العالم للادخار وإجراء المعاملات. والولايات المتحدة، التي تتمتع بالامتياز الهائل المتمثل في إصدار عملة الاحتياط الأولى في العالم، تحتل موقعًا بالغ القوة.
إن الدين المقوّم بعملة الاحتياط العالمية (سندات الخزانة الأمريكية) هو الأساس الذي تقوم عليه الأسواق المالية والاقتصادات في جميع أنحاء العالم.
ويُعد عائد سندات الخزانة الأمريكية لأجل 10 سنوات من أكثر المؤشرات المالية متابعةً في العالم، بوصفه سعر الفائدة متوسط الأجل في عملة الاحتياط العالمية (السند هو وعد بتسليم المال عبر الزمن).
ومع ذلك، تتوقف جميع عملات الاحتياط عن كونها كذلك في وقت ما. وعادةً ما يكون فقدان هذه المكانة مفاجئًا ومؤلمًا للدول والإمبراطوريات التي كانت تتمتع بهذا الامتياز.
ويكتسب هذا الموضوع أهمية خاصة اليوم بسبب موقع الولايات المتحدة في مسار تطورها. فوفقًا لمعظم المراقبين، يبدو أن الولايات المتحدة تمر بالمرحلة الأولى من التراجع، حيث تتقلص حصتها من النشاط العالمي وتتجاوز تكاليف الحفاظ على الإمبراطورية العائدات التي تدرّها.
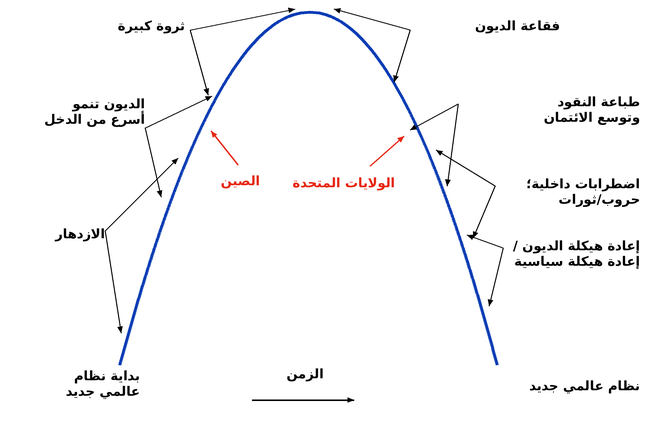
في 2026، ارتفعت أسعار الفائدة الاسمية على السيولة وسندات الخزانة الأمريكية من جديد، لكن خدمة الدين باتت تثقل الكاهل: إذ تتجاوز مدفوعات الفوائد الصافية للحكومة الفيدرالية تريليون دولار سنويًا.
علاوة على ذلك، يتعين على الولايات المتحدة مواصلة الاقتراض بكثافة لسد عجزها في الميزانية وفي الحساب الجاري. فقد تجاوز الدين العام 39 تريليون دولار، ولا يزال العجز يفوق 1.5 تريليون دولار سنويًا.
لذلك تقلّ حوافز الجهات المحلية والدولية لحيازة ديون مقوّمة بالدولار دون حدود. وهذا يعني أنها تبحث عن بدائل للدولار وللأصول المرتبطة به، وفي مقدمتها الذهب.
وحتى لو كانت الولايات المتحدة تخلق مزيدًا من الديون بسبب عجزها، فإن على بقية العالم (والجهات الأمريكية المحلية) الموازنة بين العائد المعروض وخطر انخفاض قيمة العملة على المدى الطويل.
ويتطلب ذلك إعادة التفكير في استراتيجية المحفظة، لأن الدولار والأصول المقوّمة به كانت قوية جدًا طوال حياة معظم الناس (منذ نهاية الحرب العالمية الثانية).
وهكذا تزداد أهمية السؤال عمّا إذا كان الدولار سيتراجع بوصفه عملة احتياط، ومتى ولماذا، وما يترتب على ذلك من تغيير للعالم كما نعرفه.
خلال الـ 300 عام الماضية، كانت هناك ثلاث إمبراطوريات كبرى: الإمبراطورية الهولندية، والإمبراطورية البريطانية، والإمبراطورية الأمريكية.
وقد تميّزت كل واحدة منها بامتلاك عملة احتياط.
وبشكل عام، فإن الإمبراطورية التي تصبح الأكثر هيمنة بفضل مستويات عالية في كل عامل من العوامل السبعة التالية، تمتلك عادةً عملة احتياط:
1) التعليم
2) القدرة التنافسية
3) التكنولوجيا
4) الإنتاج الاقتصادي
5) حصة كبيرة من التجارة العالمية
6) القوة العسكرية
7) مركز مالي قوي
وتميل نقاط القوة أو الضعف في كل من هذه المجالات إلى تعزيز بعضها بعضًا.
فعلى سبيل المثال، إذا لم يكن لدى بلد ما تعليم جيد، فمن غير المرجح أن يكون قادرًا على المنافسة عالميًا، أو أن ينتج ابتكارات تكنولوجية، أو أن يحقق إنتاجًا اقتصاديًا قويًا، وهكذا.
لطالما كان التعليم مؤشرًا قائدًا لنجاح البلد، في حين كانت عملة الاحتياط مؤشرًا متأخرًا. فعلى سبيل المثال، لا يزال الدولار الأمريكي مهيمنًا على النظام النقدي العالمي رغم ضعف أساسياته.
فالدولار لا يزال يمثل نحو 57% من الاحتياطيات العالمية، في حين لا تمثل الولايات المتحدة سوى نحو ربع الإنتاج الاقتصادي العالمي.
العملة المشتركة تشبه اللغة المشتركة: فهي تميل إلى البقاء لأنها تُستخدم بحكم العادة منذ زمن طويل، لا لأنها لا تزال تملك المزايا التي جعلتها شائعة في البداية.
فعلى سبيل المثال، تُعد الإسبانية من أكثر اللغات انتشارًا في العالم لأن الإمبراطورية الإسبانية نشرتها في مناطق جديدة من العالم بين أواخر القرن الخامس عشر والقرن السابع عشر، حين كانت قوة مهيمنة. وقد بقيت اللغة بعد زوال القوة الاقتصادية لإسبانيا بفارق زمني طويل، لأن اللغات تنتقل من جيل إلى جيل. والأمر ذاته ينطبق على اللغة العربية التي انتشرت مع توسع الدولة الإسلامية وبقيت لغة مشتركة لقرون طويلة.
أما الإنجليزية فهي مهيمنة جدًا في العالم، خاصة بوصفها لغة ثانية، بسبب الإمبراطورية البريطانية وهيمنتها من القرن الثامن عشر حتى أوائل القرن العشرين.
وقد واصلت الإمبراطورية الأمريكية هذا النمط. فعلى سبيل المثال، أدّت الولايات المتحدة دورًا مهمًا في تطوير الإنترنت، ولا يزال المحتوى الإنجليزي يمثل نسبة كبيرة من مجمل الإنترنت.
وتلحق الصين بالولايات المتحدة من نواحٍ عديدة. ورغم أن قوة الصين النسبية تراجعت بعد عام 1800 (ولا سيما بعد 1850)، فإنها كانت قوية باستمرار لقرون قبل ذلك. لكنها لم تكن قط قوة دولية، ولم تُنشئ قط عملة احتياط عالمية.
غير أن تغيير الوضع القائم في الأنظمة النقدية يتطلب الكثير، إذ إنها متجذرة بعمق في الطريقة التي تُدار بها الأعمال والمعاملات على المستوى العالمي.
الدول التي تهيمن على التجارة وتدفقات رؤوس الأموال ترى عملتها تُستخدم وسيلةً للتبادل على المستوى العالمي. ويمكن استخدامها للفوترة وأن تكون مخزنًا للقيمة في الدول التي تتاجر معها.
ويؤدي ذلك إلى تدويل العملة. وكلما زاد استخدامها في المعاملات وكمصدر للادخار، أصبحت أكثر فأكثر عملة احتياط.
وهكذا أصبح الغيلدر الهولندي أول عملة احتياط في العالم عندما كان الهولنديون مهيمنين، بين القرن السابع عشر ومنتصف القرن الثامن عشر.
ثم أصبح الجنيه الإسترليني مهيمنًا ابتداءً من منتصف القرن الثامن عشر للأسباب نفسها.
وأصبح الدولار الأمريكي عملة الاحتياط الرئيسية في العالم عام 1944، حين كانت الولايات المتحدة على وشك الانتصار في الحرب العالمية الثانية، وكانت بوضوح القوة الأكثر هيمنة في العالم اقتصاديًا وماليًا وتكنولوجيًا وعسكريًا وجيوسياسيًا.
تمنح عملة الاحتياط قدرة أكبر على الاقتراض والإنفاق. وكما ذكرنا، فإنها تتأخر كثيرًا عن العوامل الأساسية الأخرى. فحتى بعد بداية التراجع النسبي لإمبراطورية ما، تبلغ قوة عملة الاحتياط ذروتها عادةً بعد 20 إلى 80 عامًا.
ويميل ذلك إلى منح الدول الأغنى والأقوى القدرة على اقتراض مزيد من المال، مما يجعلها أكثر مديونية.
وليس من قبيل المصادفة أن المناطق الثلاث الرئيسية في العالم التي تملك عملة احتياط، أي الولايات المتحدة وأوروبا واليابان، هي أيضًا من أكثر المناطق مديونية قياسًا إلى دخلها. بل إنها أصدرت لمدة عقد كامل ديونًا بأسعار فائدة حقيقية (معدّلة حسب التضخم) سلبية، وأحيانًا بأسعار اسمية سلبية.
يزيد إصدار الدين القدرة الشرائية لهذه الدول على المدى القصير، لكنه يضعفها على المدى الطويل.
وكما هو الحال مع شركة أو فرد، فإن الحكومة التي تقترض وتنفق كثيرًا تبدو قوية، بينما تضعف ماليتها في الواقع بسبب هذا السلوك.
الحكومات ليست سوى مجموعة من الأشخاص، وليست كيانات غنية. وعندما تصدر الحكومات ديونًا و«تطبع» المال لتمويل إنفاقها، يفرح معظم الناس ويتمنون أن تفعل الحكومة المزيد.
ففي النهاية، إذا كان المرء مستفيدًا من هذا المال وهذا الائتمان، وبدت ثروته تزداد مع ارتفاع أسعار الأصول المالية والاستثمارات، مقيسةً بالعملة التي تفقد قيمتها، فإن ذلك يبدو أمرًا جيدًا ويشعر بالارتياح.
لكن لا أحد يعترف بأن الحكومة لا تملك المال والائتمان اللذين توزعهما. إنه مال مقترض، ولا بد من سداده يومًا ما.
يسمح هذا الاقتراض للبلد بالحفاظ على قوته بما يتجاوز أساسياته، لأنه يموّل الاستهلاك المحلي (أي الإفراط في الاستهلاك) والإنفاق العسكري و/أو الحروب اللازمة للحفاظ على الإمبراطورية.
ويمكن أن يستمر الاقتراض لبعض الوقت، بل قد يعزز نفسه بنفسه، إذ يساهم في تقوية عملة الاحتياط وزيادة عائد الدائنين الدوليين الذين يقرضون بهذه العملة. لكنه لا يدوم إلى الأبد.
عندما تبدأ الجهات الأغنى في الاقتراض من الجهات الأفقر، فهذه علامة مبكرة على أن انتقالًا للثروة النسبية جارٍ.
فعلى سبيل المثال، كان دخل الفرد في الولايات المتحدة في الثمانينيات أعلى بنحو 50 مرة من دخل الفرد في الصين (بحسب اللحظة التي يُقاس فيها خلال ذلك العقد). وفي تلك الفترة بالذات بدأت الولايات المتحدة الاقتراض من الصين.
كانت الصين ترغب في الادخار بالدولار الأمريكي وبناء مخزونها من المدخرات الوطنية بالدولار (وبعملات احتياط أخرى) لأنه كان عملة الاحتياط الرئيسية في العالم.
وكانت تلك علامة مبكرة على صعود الصين في التسلسل الهرمي العالمي.
وقد تكررت هذه الظاهرة في أمثلة كثيرة أخرى عبر التاريخ.
فخلال الحرب العالمية الثانية، اقترض البريطانيون المال من مستعمراتهم للمساعدة في تمويل نفقاتهم الحربية.
وفعل الهولنديون الشيء نفسه قبل تراجعهم النسبي.
وفي الحالتين، أدى ذلك إلى تراجع عملتهما وسوق ديونهما واقتصادهما الحقيقي عندما تضاءلت الرغبة في حيازة ديونهما.
لقد اقترضت الولايات المتحدة كثيرًا، كما قامت بتسييل ديونها عبر شرائها من قبل البنك المركزي (وهو ما يُعرف أيضًا بـ«التيسير الكمي» أو شراء الأصول). ولم يؤدِّ ذلك بعد إلى خفض كبير في الطلب على الدولار الأمريكي وسندات الخزانة الأمريكية.
نحن الآن بعد نحو ثمانية عقود من الحرب العالمية الثانية، وقد استُخدم تسييل الدين في كل منطقة من مناطق عملات الاحتياط الثلاث الرئيسية (وكانت اليابان أول من استخدمه).
ويعود ذلك إلى أن الديون كبيرة قياسًا إلى الإنتاج، وإلى أن السياسة النقدية التقليدية لم تعد تعمل جيدًا لتحفيز خلق النقود والائتمان كوسيلة لدفع نمو الإنتاجية.
في بداية العقد، واجه العالم ركودًا اقتصاديًا وانكماشًا في الديون بسبب جائحة. وأدى ذلك إلى انخفاضات حادة في الدخل، وأحدث ثغرات كبيرة في ميزانيات الأفراد والشركات والمنظمات غير الربحية والحكومات المحلية والمركزية.
واضطرت الحكومات، التي تملك القدرة على طباعة النقود وتقديم الائتمان، إلى التدخل لسد هذه الثغرات عبر تسييل الدين.
وفي الوقت نفسه، كان لا بد من القيام بكل ذلك في وقت توجد فيه فجوات كبيرة في القيم والثروة بين مختلف فئات المجتمع. يُضاف إلى ذلك صعود الصين التي تتحدى الولايات المتحدة وحلفاءها الغربيين لتصبح القوة الأولى في العالم بأشكال متعددة:
يمثل الدولار الأمريكي حاليًا نحو 89% من حجم معاملات الصرف الأجنبي، وحصة تتراوح بين 50 و60% في الفئات الرئيسية للاحتياطيات والفوترة الدولية.
ويأتي اليورو في المرتبة الثانية بنحو 20% من الاحتياطيات العالمية. ورغم أنه الثاني بعد الدولار، فإنه يُعد أقل مركزية بكثير بالنسبة إلى نظام المدفوعات الدولية.
ويمثل كل من الين الياباني والجنيه الإسترليني نحو 5% من الاحتياطيات.
أما الرنمينبي (المعروف أيضًا باسم اليوان) فهو أصغر، بنحو 2% من الاحتياطيات. لكن تدويله يتقدم، إذ تستحوذ الصين بالفعل على الحصة الأكبر من التجارة العالمية، وهي أكبر مشترٍ للنفط من دول الخليج.
إذا كان امتلاك عملة احتياط أمرًا ممتازًا لأنه يمنح قدرة هائلة على الاقتراض والإنفاق، فإنه يدفع أيضًا البلد أو الإمبراطورية إلى الاقتراض المفرط، مما يؤدي في النهاية إلى فقدان مكانة الاحتياط والتراجع النسبي.
تؤدي عملة الاحتياط إلى انخفاض تكاليف الاقتراض، مما يقود بطبيعة الحال إلى مزيد من الاقتراض، ثم إلى ديون مفرطة لا يمكن سدادها.
عندها يتعين على البنك المركزي خلق الكثير من النقود والائتمان الجديد لسد الفجوة، مما يخفض قيمة العملة.
وعندما تفقد العملة قيمتها، يقل عدد من يرغبون في حيازتها مصدرًا للادخار والدخل.
تستطيع الدول التي تملك عملات احتياط أن تخلق منها الكثير عند حدوث نقص. وتُعد أزمتا 2008 و2020 مثالين جيدين على ذلك.
فقد خلق الركود العالمي حاجة إلى الدولار لخدمة الدين. كما تباطأت التجارة الدولية، وهي من أهم القنوات التي تدور عبرها الدولارات في العالم.
أما الدول التي لا تملك عملة احتياط فتجد نفسها في وضع لا تستطيع فيه خلق الكثير من النقود والائتمان لأن الطلب عليهما غير كافٍ. وهي تحتاج إلى عملات احتياط مثل الدولار عندما:
1) تفتقر إلى مدخرات بهذه العملات
2) تكون مدينة بعملات لا تملك القدرة على طباعتها
3) تتراجع قدرتها على كسب المال بهذه العملات.
وقد تجد الدول التي لا تملكها نفسها في وضع صعب عندما يتعين عليها سداد ديونها بهذه العملات أو شراء سلع (مثل الواردات المعتادة) من بائعين يفوترون بعملات الاحتياط.
وقد يثقل ذلك ماليتها حتى الإفلاس. وهذا هو الوضع الذي وجدت فيه دول كثيرة نفسها في 2008 وفي 2020 أيضًا.
وينطبق ذلك أيضًا على كثير من الحكومات المحلية في الولايات المتحدة.
فلديها ديون كبيرة والتزامات نقدية أخرى مستحقة (مرتبطة أساسًا بالمعاشات والرعاية الصحية والتأمين) لا يمكن تمويلها، وستتطلب أموالًا أو قروضًا من الحكومة الفيدرالية أو عبر التمويل البلدي.
وفي كل مرة يحدث فيها تباطؤ اقتصادي، تجد جهات كثيرة (حكومات محلية، شركات، منظمات غير ربحية، أسر) نفسها بمدخرات ضعيفة قياسًا إلى خسائرها.
ويجبرها ذلك إما على خفض إنفاقها إلى مستوى الإيرادات المتاحة لها، وإما على الحصول على المال و/أو الائتمان من مصدر آخر.
وستحصل بعض الجهات على أموال أو ائتمان رخيص قد لا يتعين سداده. (فإذا كان القرض بفائدة صفرية ويمتد إلى أجل غير مسمى، فهو في جوهره بمثابة منحة مالية).
ولن تكون السوق الحرة، إلى حد كبير، هي من يوزّع في هذه الحالات، بل الحكومة المركزية هي التي تحدد من يحصل على المال والائتمان ومن لا يحصل عليهما.
يؤدي الإفراط في خلق النقود الورقية الإلزامية إلى بيع أصول الدين، مما قد يخلق ديناميكية ذاتية التعزيز.
وقد تشكّل الخسائر في أصول كان يُعتقد أنها آمنة صدمة للبعض، لأنها كانت آمنة طوال حياتهم تقريبًا أو منذ أن يتذكرون.
وعندما يتبين أنها أقل أمانًا مما كان يُعتقد، قد يؤدي ذلك إلى تفاقم عمليات البيع.
لا يستطيع البنك المركزي ترك العوائد ترتفع فوق مستوى معين (وهو ما يحدث عندما تنخفض أسعار أصول الدين هذه). لذلك يرغب بطبيعة الحال في طباعة النقود وشراء الديون لإبقاء العوائد تحت السيطرة.
ويؤدي ذلك بدوره إلى انخفاض جديد في قيمة النقود والائتمان، مما يدفع الناس إلى الرغبة في التخلص من النقود والسندات.
ثم يقررون ما المخزن الآخر للقيمة الذي يمكن اللجوء إليه.
وتقليديًا يكون ذلك شيئًا مثل الذهب، وبدرجة أقل الفضة، والعملات الأجنبية ذات الأساسيات الأفضل (أو الأقل سوءًا من العملة المتعثرة)، والأسهم والشركات التي تحافظ على قيمتها الحقيقية، والمقتنيات، وأنواعًا معينة من السلع الأساسية.
كل شيء يتوقف على ما يُعد مخزنًا للقيمة.
وليس من الضروري وجود عملة احتياط بديلة مختلفة أو جديدة يُتجه إليها.
فقد كانت هناك حالات لم تتوفر فيها عملة بديلة كبرى يُلجأ إليها، مثل سقوط الإمبراطورية الرومانية وعدة حالات لتراجع سلالات مختلفة في الصين.
وهناك كمية كبيرة من الأصول والأشياء التي يلجأ إليها الناس عندما تنخفض قيمة العملة والديون المقوّمة بها.
ففي جمهورية فايمار بألمانيا في عشرينيات القرن الماضي، وهي أشهر حالة تضخم مفرط، لجأ الناس حتى إلى الآلات والحجارة كمخزن للقيمة.
عادةً ما يترافق فقدان عملة الاحتياط أيضًا مع صراع اجتماعي داخلي، ويرتبط غالبًا بأسعار فائدة اسمية وحقيقية منخفضة جدًا.
يفيد انخفاض أسعار الفائدة المستثمرين وأصحاب رؤوس الأموال على حساب المدخرين ومن لا يملكون أصولًا مالية.
لذلك تؤدي هذه السياسات عادةً إلى فجوات كبيرة في الثروة (حتى وإن كانت الجوانب الإيجابية تفوق السلبية في الغالب). ونتيجة لذلك، يرى عدد أكبر من الناس أن النظام غير عادل.
ومن المرجح أيضًا أن تتسع الفجوات في القيم وأن تشتد الصراعات السياسية بين اليسار واليمين. ويميل الأثرياء إلى نقل جزء أكبر من ثروتهم إلى أصول مادية «صلبة» وإلى دول وعملات أخرى.
ولا يحب صانعو السياسات ذلك، لأنه يجعل تدابيرهم أقل فاعلية عندما تغادر رؤوس الأموال البلد أو الولاية القضائية التي يسيطرون عليها.
بشكل عام، يرغب المسؤولون السياسيون في جعل حيازة الأصول البديلة أكثر صعوبة. والذهب هو البديل التقليدي. فباستثناءات قليلة (مثل الحلي والعملات التذكارية)، حُظر في الولايات المتحدة عام 1933. واستمر هذا الحظر رسميًا حتى عام 1975، مع إلغاء بعض القيود عام 1964.
وعادةً لا يريدون وجود عملات أجنبية ولا يسمحون بالمعاملات بها. كما تُعد الرقابة على الصرف (أي الرقابة على رؤوس الأموال) شائعة لمنع خروج الأموال من البلد.
وفي أغلب الأحيان، يُمحى الدين في النهاية عبر خلق الكثير من النقود لجعله رخيصًا، مما يخفض قيمة النقود والدين.
وعندما يُدفع ذلك إلى أقصاه، يختل النظام النقدي والائتماني وينهار. وتكون الديون قد فقدت قيمتها فعليًا أو لم تُسدد.
وعادةً ما يكون من الضروري العودة إلى عملة ذات غطاء صلب للمساعدة في استعادة ثقة الناس في قيمة النقود. ويسمح ذلك بعودة نمو الائتمان.
والغطاء الصلب هو عادةً الذهب أو عملة احتياط، تُربط بها العملة أو تُستخدم مباشرة (مثل دولرة اقتصاد الإكوادور عام 2000). وفي منطقة الخليج، تربط المملكة العربية السعودية ريالها بالدولار عند 3.75 ريال منذ عام 1986، كما تربط الإمارات درهمها بالدولار عند 3.6725 درهم. ويستطيع حاملو العملة تحويلها إلى كمية معينة من الذهب أو من عملة الاحتياط.
وهذا الارتباط بعملة قوية أو بأصل ما شائع، لكنه ليس شرطًا مسبقًا.
باختصار، في المراحل الأولى من وجود عملة الاحتياط، تكون حيازة الدين كأصل مجزية عادةً. فهي تدر فوائد، ورصيد الدين ليس مرتفعًا.
لكن في مرحلة لاحقة من الدورة، تصبح حيازة أصول الدين أكثر خطورة. فهناك المزيد منها، ولأنها كثيرة، يتعين على الحكومات إبقاء أسعار الفائدة منخفضة لمواجهة عبء الدين. وعندها يكون الدين أكثر عرضة لانخفاض قيمته أو للتخلف عن السداد.
فعلى سبيل المثال، في الولايات المتحدة، ومع ارتفاع عبء الدين قياسًا إلى الدخل، ظلت كل ذروة دورية وكل قاع دوري في دورة أسعار الفائدة لفترة طويلة أدنى من سابقتها.
وقد أدى ذلك إلى هبوط صعب في 2008 و2020.
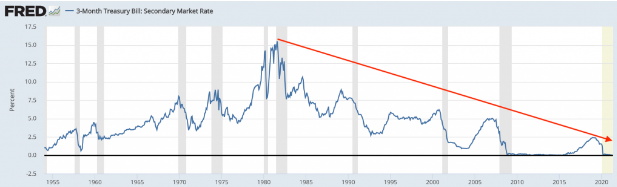
أسعار الفائدة قصيرة الأجل في الولايات المتحدة
وبعد كل هبوط حاد، لم يكن هناك إقلاع كبير لأن مستوى المديونية كان يمنع ذلك.
في الربع الرابع من 2018، بعد عشر سنوات من خفض أسعار الفائدة إلى الصفر لتخفيف أزمة الديون، لم يتمكن الاحتياطي الفيدرالي من رفعها إلا إلى ما يزيد قليلًا على 2% قبل أن يشير له هبوط الأسواق بنسبة 20% إلى أنه بدأ يُحدث أضرارًا.
تُعد حيازة السندات آمنة عادةً على المدى الطويل. لكن يحدث أن تنخفض قيمتها بشدة أو أن يُتخلف عن سدادها.
دورات الدين والتخلف عن السداد هذه موجودة منذ آلاف السنين. وقد ورد في الكتب المقدسة ذكر إسقاط الديون كل 50 عامًا (سنة اليوبيل). وبفضل هذا التقويم كان الناس يستعدون لذلك. وحتى في الاقتصادات الحديثة، يحدث انخفاض قيمة الدين أو التخلف عن السداد عادةً كل 50 إلى 100 عام.
وهدف كل متداول أو مستثمر هو الاستعداد لذلك بدلًا من أن يُفاجأ به. فعندما تكون هناك:
...فهذه عادةً علامة على أن النقود (السيولة) والسندات أصول سيئة للحيازة.
ومن المفيد امتلاك ما يكفي منها لضمان الأمان والسيولة ومستوى معين من التنويع، لكنها سيئة من حيث العائد.
وبطبيعة الحال، ولأن هذه الدورة طويلة جدًا، فإن ما يعيشه معظم الناس هو العامل الرئيسي الذي يحدد قراراتهم. وأولئك الأقرب إلى «الانفجار» يميلون إلى الشعور بأكبر قدر من الأمان.
ويعود ذلك إلى أنهم حازوا الدين واستفادوا منه لفترة طويلة منذ الانفجار الأخير.
ونتيجة لذلك تتلاشى ذكريات آخر انخفاض كبير للقيمة أو آخر تخلف عن السداد، ويشعرون بارتياح أكبر، رغم أن مخاطر حيازة الدين تتزايد مع تراكم الديون.
هناك ثلاثة معايير رئيسية لتحديد ما إذا كان الدين يستحق الحيازة:
1) مبلغ الدين الواجب سداده قياسًا إلى التدفق النقدي المتاح لخدمة الدين.
2) مبلغ الدين الواجب سداده قياسًا إلى كمية النقود المتاحة لسداده.
3) الفائدة المدفوعة مقابل إقراض المال. وتُطلب أسعار أعلى من المقترضين الأكثر خطورة.
تُعالج أزمات الديون بأربع طرق رئيسية، عبر مزيج من التقشف ونقل الثروة وطباعة النقود وإعادة هيكلة الدين وشطبه.
لا يساهم التقشف ونقل الثروة عادةً بقدر كبير.
التقشف مؤلم، وغالبًا ما يُطبق في الدول التي لا تملك عملة احتياط.
لكن ليس من المقبول سياسيًا خفض الإنفاق إلى مستوى الإيرادات والإضرار بذلك بالدخل والإنفاق. ويصدق هذا أكثر إذا كان البلد يملك عملة احتياط ويستطيع طباعة تذكرة خروجه.
كما يصعب تنفيذ نقل الثروة، مثل فرض الضرائب على من يملكون أكثر لإعطاء من يملكون أقل، بعد حد معين.
وفي كثير من أزمات الديون، تتضرر بشدة مداخيل من هم في قمة الهرم، ويسوء أداء الأسواق المالية، لا سيما عندما تبلغ الأزمة ذروتها. (وتتوقف سرعة تعافيها على سرعة الاستجابة السياسية ومستواها).
ويقلل ذلك من التوظيف في الاقتصاد ويحد من حجم الضرائب التي يمكن تحصيلها.
وهكذا فإن المزج بين طباعة النقود وإعادة هيكلة الدين هو الخطة المتبعة في أزمة ديون بعملة احتياط. فطباعة النقود تضخمية، وإعادة هيكلة الدين انكماشية.
ويمكن الموازنة بينهما، إذ يمكن تعويض خسارة الائتمان بطباعة النقود بالنسب الصحيحة لخفض عبء الدين وتجنب الانكماش.
وتميل عمليات إعادة الهيكلة إلى أن تكون قصيرة، عادةً من بضعة أشهر إلى بضع سنوات، بحسب سرعة تحرك الحكومات.
ويمكن تنفيذ إعادة الهيكلة عبر مزيج من التدابير:
لكن عملات الاحتياط قد تتوقف أحيانًا عن كونها كذلك إذا تعين طباعة الكثير من النقود و/أو إذا كانت أسعار الفائدة على النقود والسندات منخفضة جدًا.
وعادةً ما يتطلب كسر نظام نقدي وائتماني أكثر من أزمة ديون أو أزمة مصرفية، وعدة عمليات لخفض القيمة. وغالبًا ما يتطلب الأمر عدة تخفيضات للعملة وتقليصات للديون بنسبة 30 إلى 40% أو أكثر قبل أن ينكسر النظام.
شهدت الولايات المتحدة تخفيضات كبيرة لقيمة عملتها في 1933 و1971، حين كان الدولار مرتبطًا بمعيار الذهب، ولم تفقد مكانتها كعملة احتياط.
وشهد عاما 2008 و2020 ظروف أزمة مماثلة، لكنهما لم يحملا خصائص «الانكسار الكبير» نفسها التي ميزت أحداث 1933 و1971، لأن أسعار الصرف كانت معوّمة وغير مرتبطة بالذهب.
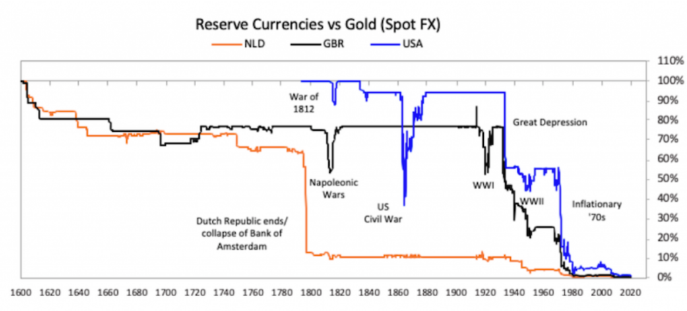
انخفاض قيمة الغيلدر الهولندي والجنيه الإسترليني والدولار الأمريكي مقابل الذهب (منذ 1600)
كان امتلاك عملة الاحتياط الأولى في العالم حيويًا للحفاظ على قوة الولايات المتحدة وتوسيعها.
فكون الدولة قوة عظمى يعتمد بشدة على قدرتها على خلق النقود والائتمان بعملة مقبولة على نطاق واسع في جميع أنحاء العالم كوسيلة للتبادل ومخزن للقيمة.
وتساهم القدرة على طباعة «نقود العالم» في إبقاء القوة المالية النسبية للولايات المتحدة عند مضاعفات حجم قوتها الاقتصادية الحقيقية.
إنه امتياز باهظ يُعد إلى حد كبير أمرًا مسلّمًا به، ويُساء استخدامه لأسباب ليست مفاجئة.
منذ نهاية الحرب العالمية الثانية عام 1945، أصبحت الولايات المتحدة القوة المهيمنة في العالم. وكانت اتفاقيات بريتون وودز قد وضعت الدولار في موقع عملة الاحتياط الأولى في العالم في العام السابق.
وتكيّفت الولايات المتحدة وعملتها بشكل طبيعي مع هذا الدور. ففي نهاية الحرب العالمية الثانية، كانت الولايات المتحدة تملك نحو 70% من الذهب العالمي الذي تحتفظ به الحكومات، وكان الذهب يُعد آنذاك نقودًا.
وكانت تملك نحو نصف الإنتاج الاقتصادي العالمي، وكانت القوة العسكرية الأولى من حيث القوات التقليدية، واحتكرت الأسلحة النووية إلى أن لحق بها الاتحاد السوفيتي في الخمسينيات والستينيات.
كان النظام النقدي مرتبطًا بالذهب، وكان يمكن استبدال النقود الورقية بالمعدن الأصفر الثمين بسعر 35 دولارًا للأونصة.
كما جُرّمت حيازة الذهب عام 1933، في ذروة الكساد الكبير، إذ لم يرغب المسؤولون في أن ينافس الذهب النقود والائتمان الأمريكيين كمخزن للقيمة.
وكانت النقود الورقية تُعد بمثابة شيك يمكن استبداله بالنقود الحقيقية من الذهب.
لكن لم تكن كل الدولارات الأمريكية مغطاة بالذهب. فقد كان هناك 50 دولارًا من النقود الورقية المتداولة مقابل كل أونصة ذهب، أي أكثر بقليل من 40% من النقود الزائدة عما كان ضروريًا لتغطية كاملة.
وكانت لدى حلفاء الولايات المتحدة (دول الكومنولث وفرنسا والمملكة المتحدة) أو الدول الخاضعة للسيطرة الأمريكية التي خسرت الحرب العالمية الثانية (اليابان وألمانيا وإيطاليا) عملات مرتبطة بالدولار وخاضعة فعليًا لسيطرة الولايات المتحدة.
بعد الحرب العالمية الثانية، أنفقت الحكومة الأمريكية أكثر من إيراداتها لتمويل نفقاتها، مما خلق مزيدًا من الديون المقوّمة بالدولار.
ونتيجة لذلك، سمح الاحتياطي الفيدرالي بخلق مطالبات على الذهب (نقود وائتمان مقوّمان بالدولار) أكثر بكثير مما يمكن تحويله واقعيًا إلى ذهب بسعر 35 دولارًا للأونصة.
ومع تحويل النقود الورقية إلى ذهب، تراجعت احتياطيات الذهب بينما واصلت المطالبات الارتفاع.
وكما يحدث في كثير من أنظمة التثبيت، تجاوزت «القيمة الوهمية» أو قيمة السوق السوداء القيمة الرسمية.
ولتلبية جميع المطالبات، كان لا بد من تقييم الذهب عند مستوى أعلى بكثير. وحتى اليوم يُقيَّم الذهب كنوع من العملة المعكوسة، يتحدد سعره بقيمة العملة المستخدمة لشرائه.
وقد اشترى الأشخاص المتبصرون في ذلك الوقت (في السنوات التي سبقت فك الارتباط) الذهب بأي طريقة ممكنة، مدركين أن ما يحدث غير قابل للاستمرار.
وانهار نظام بريتون وودز في النهاية في 15 أغسطس 1971، بعد أكثر بقليل من ربع قرن من العمل به.
وفي إعلان مماثل في 5 مارس 1933، كانت الولايات المتحدة قد أخلفت وعدها بالسماح بتحويل النقود الورقية إلى ذهب.
وهكذا خُفضت قيمة الدولار مقابل الذهب والعملات الأخرى، مما جعل الدولار في جوهره نظامًا للنقود الإلزامية.
ومنح ذلك الاحتياطي الفيدرالي والبنوك المركزية الأخرى هامشًا لخلق الكثير من النقود والائتمان المقوّمين بالدولار، مما أدى إلى تضخم السبعينيات. (وفي الثلاثينيات، لم يفعل فك الارتباط سوى تعويض الانكماش المرتبط بأزمة ديون 1929).
وفي عام 1974، عزّز الاتفاق بين الولايات المتحدة والمملكة العربية السعودية على تسعير النفط بالدولار مكانة العملة الأمريكية، فيما عُرف لاحقًا بنظام «البترودولار»، إذ أُعيد تدوير فوائض الدول المصدرة للنفط في سندات الخزانة الأمريكية.
كان أداء الذهب والسلع الأساسية جيدًا في هذه البيئة، بينما كان أداء الأسهم والسندات ضعيفًا بالقيمة الحقيقية المعدلة حسب التضخم.
فرّت الأموال من النقود والديون المقوّمة بالدولار نحو السلع والخدمات والأصول مثل الذهب.
وأدى هذا الهروب من الدولار ومن الديون المقوّمة به إلى ارتفاع أسعار الفائدة. وارتفع الذهب من سعر 35 دولارًا، المحدد بين 1944 و1971 (في السوق الرسمية)، إلى 670 دولارًا عام 1980، أي بزيادة تقارب 20 ضعفًا في أقل من عشر سنوات.
ونظرًا للطريقة التي كانت تُدار بها السياسة النقدية، كان من المربح اقتراض الدولارات وتحويلها إلى سلع وخدمات، مما غذّى التضخم في الاقتصاد الحقيقي.
وفعلت دول كثيرة ذلك، فاقترضت من البنوك الأمريكية، وارتفعت الديون المقوّمة بالدولار بسرعة في جميع أنحاء العالم.
وجنت البنوك المال من ذلك، لكنه أدى إلى فقاعة ديون. وتسارع الهروب من الدولار ومن أصول الدين المقوّمة به نحو السلع والخدمات والأصول المحمية من التضخم.
وبلغت هذه الظاهرة ذروتها في أواخر السبعينيات وأوائل الثمانينيات.
ورغم أن معظم المواطنين لم يفهموا جيدًا ما يجري من حيث الآليات النقدية، فقد شعروا بآثاره عبر تضخم مرتفع وأسعار فائدة اسمية مرتفعة.
وبطبيعة الحال، أصبح ذلك مشكلة سياسية كبيرة، كلّفت الرئيس كارتر ولايته الثانية وفتحت الطريق أمام رونالد ريغان.
وشكّلت هذه الفترة مرحلة تولى فيها القطاع الخاص دورًا أكبر في إدارة الاقتصاد مقارنة بالحكومة، واستمر هذا التطور حتى انهيار 2008.
وقبل رحيله، عيّن كارتر بول فولكر رئيسًا للاحتياطي الفيدرالي. وكان فولكر شخصية قوية بما يكفي للقيام بالأمور الصعبة وغير الشعبية، لكن الضرورية، لكسر التضخم.
بقيت أسعار الفائدة قصيرة الأجل في النطاق المنخفض حول 4% حتى أوائل 1977، لكنها رُفعت في النهاية إلى أكثر من 15% في ثلاث مناسبات للسيطرة على التضخم.
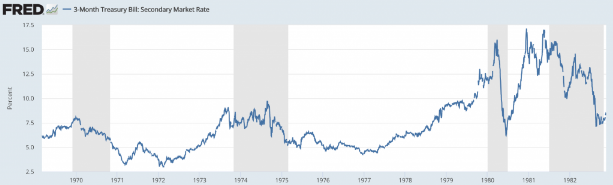
أسعار الفائدة قصيرة الأجل في الولايات المتحدة من 1969 إلى 1982
وتسبب ذلك في ركودين خلال العملية، لكنه نجح.
يؤدي رفع أسعار الفائدة إلى تقليص الكتلة النقدية وجعل الاقتراض أقل جاذبية، فيُنفق قدر أقل من المال والائتمان، مما يخفض التضخم.
وعادةً ما تكون الأسواق المالية أول المتأثرين، لا سيما إذا لم تكن مستعدة بما يكفي لما هو مسعّر. ثم يتأثر الاقتصاد الحقيقي، لأن هذه الأسعار الجديدة تنتقل وتغيّر الحوافز.
كان سعر الفائدة الاسمي الذي رفعه الاحتياطي الفيدرالي في مارس وديسمبر 1980 وفي مايو 1981 أعلى بكثير من معدل التضخم.
وهذا يعني أن المقترضين اضطروا إلى دفع المزيد لخدمة الدين، في حين كانت مداخيلهم وقيمة أصولهم تنهار.
واضطر المدينون إلى بيع أصول لمواجهة مدفوعاتهم.
وكان ذلك يعني أيضًا وجود حاجة إلى الدولار، ولهذا كان الدولار قويًا.
ولهذا السبب يمكن أن تكون العملة قوية حتى لو كان الاقتصاد ضعيفًا. فكل سوق (النقود والائتمان + السلع والخدمات) مرتبطة بعوامل عرض وطلب مختلفة.
انخفضت معدلات التضخم مع رفع أسعار الفائدة، مما سمح للاحتياطي الفيدرالي بخفضها بمجرد أن لم يعد التضخم مشكلة. وبفضل التدفقات الداخلة إلى الدولار، أمكن خفض أسعار الفائدة دون إثارة التضخم.
لكن بطبيعة الحال، أفلس كثير من المدينين وحاملي الأصول المالية الذين تضرروا من هذه السياسة.
وكان المدينون الأجانب، ولا سيما في الدول الناشئة، الأكثر تضررًا بين جميع الفئات. فقد مرت هذه الدول بفترة صعبة من إعادة هيكلة الديون وضعف النمو استغرقت سنوات للتعافي منها.
ومنح الاحتياطي الفيدرالي قروضًا للبنوك الأمريكية لتعويض الخسائر التي كانت ستتكبدها.
علاوة على ذلك، لم تكن المعايير المحاسبية آنذاك تُلزمها بتسجيل هذه القروض المتعثرة كخسائر ولا بإعادة تقييم هذه الأصول بقيمتها الحقيقية.
وسمح لها ذلك بجمع رؤوس أموال بأسعار أعلى مما كان ممكنًا لولا ذلك.
وإلى جانب القروض المرحلية التي حصلت عليها، سمح ذلك للبنوك الأمريكية بالتظاهر بأن كل شيء على ما يرام. فلن تكون هناك أزمة ديون، لأن التخلص من القروض المتعثرة يمكن توزيعه على سنوات عديدة إذا حلّت محلها قروض جديدة.
وفي أغسطس 1982، بلغت سوق الأسهم أدنى مستوياتها ثم شهدت صعودًا غير مسبوق حتى انفجار فقاعة الإنترنت عام 2000.
واستمرت عملية الشطب وإعادة هيكلة الديون هذه حتى عام 1991، حين أنهاها وزير الخزانة الأمريكي نيكولاس برادي عبر ما يُعرف باتفاق سندات برادي، التي كانت آجالها تصل إلى 30 عامًا.
أثّرت الفترة من 1971 إلى 1991 في كثير من الناس حول العالم، وكانت نتيجة مباشرة لقرار الولايات المتحدة فك ارتباط عملتها بمعيار الذهب.
فقد أدى التخلي الأولي عن معيار الذهب إلى خلق كبير للنقود والائتمان، وتضخم مرتفع، وتدفقات رؤوس أموال خارجة نحو الأصول المحمية من التضخم.
وتلا ذلك تشديد كبير للسياسة وإعادة هيكلة للديون من جانب المدينين غير الأمريكيين. وانخفضت معدلات التضخم وأدت إلى سوق صاعدة قوية للسندات وأصول الدين والأسهم في الثمانينيات.
وأظهرت تداعيات هذه الأزمة بقوة نفوذ الولايات المتحدة التي تملك عملة الاحتياط الأولى في العالم، وما تعنيه إدارة عملة احتياط بالنسبة إلى الشعوب في جميع أنحاء العالم.
كان عام 2008، مثل عام 1929، إحدى تلك الفترات النادرة التي دفعت فيها أزمة ديون أسعار الفائدة قصيرة الأجل إلى الصفر. ولم يكن هذا الخفض كافيًا لتحقيق التوسع اللازم في النقود والائتمان.
لذلك اضطرت البنوك المركزية إلى خلق النقود وشراء الأصول المالية.
الشكل الرئيسي للسياسة النقدية هو تعديل أسعار الفائدة قصيرة الأجل. وعندما تبلغ الأسعار نحو الصفر أو أقل قليلًا، لا يعود هذا النهج فعالًا.
عندها يُلجأ إلى الشكل الثانوي للسياسة النقدية، وهو خلق النقود وشراء الأصول المالية.
تبدأ المشتريات أساسًا بالسندات الحكومية والأوراق المالية المضمونة من الدولة (مثل القروض العقارية)، ثم تنتقل إلى سندات الشركات عالية الجودة وتنزل على سلم الجودة انطلاقًا من ذلك. وقد تمتد أيضًا إلى أصول أكثر خطورة بحسب حجم الحاجة.
وقد جرى شراء الأصول عام 1933 حين هبطت أسعار الفائدة إلى الصفر، واستمر طوال الحرب العالمية الثانية للإبقاء على أسعار الفائدة قصيرة وطويلة الأجل ثابتة لتمويل العجز الكبير. وكان ذلك في جوهره تحكمًا في منحنى العائد.
وهذا ما يُسمى «التيسير الكمي»، وهو مصطلح أقل إزعاجًا من «تسييل الدين».
وقد قامت بذلك جميع البنوك المركزية الرئيسية لعملات الاحتياط عام 2008، إذ كان ضروريًا للحفاظ على دورة التوسع في النقود والائتمان.
رفع شراء الأصول أسعار السندات، فخفّض عوائدها ومنح بائعي هذه السندات سيولة لشراء أشياء أخرى (أساسًا أصول مالية أخرى ذات خصائص أكثر خطورة بقليل).
وأدى ذلك بدوره إلى رفع أسعار الأصول الأخرى وزيادة صافي الثروة والجدارة الائتمانية.
كما خفّض العوائد المتوقعة مستقبلًا، إذ هبطت عوائد السندات إلى مستويات منخفضة جدًا، وكذلك العوائد المستقبلية للأسهم.
ولن تعود صناديق التقاعد وأنواع كثيرة أخرى من المستثمرين قادرة على تمويل التزامات إنفاقها طويلة الأجل.
ودفعها ذلك إلى الاقتراض لشراء أصول تتوقع منها عوائد أعلى من سعر الاقتراض.
وهكذا يتضح أنه رغم أن هذه السياسات جيدة، أي استخدام عملة احتياط لتصحيح الديون والاختلالات، فإنها قد تخلق بسهولة نوعًا آخر من المشكلات يتمثل في فقاعات الأصول.
وتتغذى فقاعات الأصول على نوع جديد ومختلف من فقاعات الديون.
وتنفجر الفقاعات عندما تصبح العوائد التي تقدمها الأصول أقل من تكاليف تمويلها.
وقد يسهّل ذلك ازدهارًا كبيرًا، لكنه قد يؤدي أيضًا إلى انهيار كبير عندما تتمدد الأمور أكثر من اللازم.
عندما تكون أسعار الفائدة قصيرة وطويلة الأجل قريبة من الصفر، لا يعود شراء الأصول فعالًا جدًا.
وعندما تُزال علاوات المخاطر من أسواق الدين، لا يعود شراء السندات فعالًا جدًا لتحفيز النمو الاقتصادي.
كما أنه يميل إلى إفادة من يملكون أصولًا أكثر ممن لا يملكونها، فتتسع فجوات الثروة غالبًا، مما قد يثير صراعات اجتماعية.
وخلال جائحة كوفيد-19، لم يكن خفض أسعار الفائدة قصيرة وطويلة الأجل كافيًا.
لذا يتمثل الشكل الثالث للسياسة النقدية في التنسيق بين السياستين المالية والنقدية، وهو ما يسميه البعض «النظرية النقدية الحديثة» (MMT).
يقدم المسؤولون عن السياسة المالية (السياسيون) المال، بينما يسهّل المسؤولون عن السياسة النقدية (محافظو البنوك المركزية) الإنفاق عبر برامج إقراض جديدة وخلق النقود للمساعدة في شراء الدين الذي يُنشأ.
وفي إطار هذا التوحيد المالي والنقدي، تزيد الحكومات المركزية في الدول ذات عملات الاحتياط مستويات اقتراضها وتوجّه إنفاقها وقروضها نحو الجهات التي ترغب في دعمها.
وحتى لو كان هذا الإنفاق وهذه القروض (وتوجيهها) مفيدة على المدى القصير، فإن كمية النقود والائتمان المقوّمين بالدولار (الدين) تزداد.
علاوة على ذلك، تواصل الالتزامات التي لا تظهر مباشرة في أرقام الدين الرسمية (مثل المعاشات والرعاية الصحية والتزامات التأمين غير الممولة) النمو بوتيرة تفوق الإيرادات.
ويصدق ذلك بشكل خاص على الولايات المتحدة بسبب قدرة الاحتياطي الفيدرالي على دعم نمو الدين بفضل الامتياز الذي تمنحه عملة الاحتياط الأولى في العالم.
استمرت مرحلة الفائدة الصفرية هذه حتى عام 2022: فقد ألغت العائد الكامن في السيولة والسندات، بل جعلته سلبيًا بالقيمة الحقيقية، مما دفع الأموال نحو أصول أخرى.
وانتشرت هذه الأموال في أشياء أخرى (الذهب، السلع، العملات البديلة والعملات المشفرة، العقارات وغيرها من الأصول الصلبة). كما شجعت على الاقتراض لأن الفوائد المستحقة كانت قليلة.
والدين مُهيكل بحيث يُسدد على فترات طويلة، أو حتى لا يُسدد على الإطلاق. وهذا يسمح بمواصلة الإنفاق دون حد حقيقي للقدرة (بخلاف الفقدان المحتمل لمكانة الاحتياط).
وتقليديًا، نشهد خلال هذه الفترة اتساع فجوات الثروة والقيم والسياسة داخل الدول، مما يزيد مستويات الصراع الداخلي، لا سيما خلال فترات التباطؤ الاقتصادي.
الفرق الكبير مقارنة بالنسخ السابقة من هذا التحليل يكمن في انعكاس اتجاه أسعار الفائدة. فأمام تضخم ما بعد الجائحة، أنهت البنوك المركزية عصر الفائدة الصفرية. وفي 2026 عاد الاحتياطي الفيدرالي إلى رفع أسعار الفائدة الرئيسية إلى 3.75-4.00% (سبتمبر 2026)، ورفع البنك المركزي الأوروبي سعر الإيداع إلى 2.50%. ولم تعد العوائد الحقيقية سلبية بشكل منهجي.
لكن ذلك لم يحل المشكلة الجوهرية، بل جعلها أكثر تكلفة. فقد تجاوز الدين العام الأمريكي عتبة 39 تريليون دولار، وأصبحت مدفوعات الفوائد الصافية للحكومة الفيدرالية تتجاوز تريليون دولار سنويًا، أي أكثر من ميزانية الدفاع. ويقترب الدين الذي يحوزه الجمهور من 100% من الناتج المحلي الإجمالي.
ويزيد السياق الجيوسياسي من حدة هذا التوجه. فتجميد نحو 300 مليار دولار من الاحتياطيات الروسية عام 2022 أرسل إشارة إلى جميع البنوك المركزية: يمكن تجميد الاحتياطيات المقوّمة بالدولار أو إخضاعها للعقوبات. كما أعادت الحروب التجارية والجمركية إشعال تجزئة التجارة العالمية.
وفقًا لبيانات COFER الصادرة عن صندوق النقد الدولي، تراجعت حصة الدولار في احتياطيات النقد الأجنبي العالمية إلى نحو 57% في نهاية 2025، مقابل أكثر من 70% عام 2000. ومع ذلك يحتفظ الدولار بتقدم كبير ولا يزال يهيمن على معاملات الصرف وفوترة التجارة الدولية.
| العملة | الحصة من الاحتياطيات العالمية (نهاية 2025) | الدور في النظام |
|---|---|---|
| الدولار الأمريكي (USD) | ~57% | ~89% من معاملات الصرف، ~54% من الفوترة |
| اليورو (EUR) | ~20% | ثاني عملة احتياط وفوترة |
| الين الياباني (JPY) | ~5.5% | ملاذ آمن ثانوي |
| الجنيه الإسترليني (GBP) | ~4.6% | عملة الاحتياط المهيمنة سابقًا |
| اليوان / الرنمينبي (CNY) | ~2% | تدويل تدريجي |
| عملات أخرى (CAD، AUD، CHF...) | ~11% | تنويع هامشي |
تأتي الحركة الأكثر إثارة من الذهب. فمنذ 2022، تشتري البنوك المركزية الذهب بوتيرة قياسية، أكثر من 1000 طن سنويًا لثلاث سنوات متتالية. والنتيجة: لأول مرة منذ 1996، تجاوز الذهب سندات الخزانة الأمريكية في احتياطيات البنوك المركزية.
وشهد المعدن الأصفر ارتفاعًا تاريخيًا، إذ بلغ ذروته عند نحو 5580 دولارًا للأونصة في أوائل 2026 قبل أن يستقر في نطاق يتراوح تقريبًا بين 4700 و4900 دولار. وتحوز مجموعة بريكس+، التي انضمت إليها الإمارات ومصر، الآن 17.4% من احتياطيات الذهب العالمية، مقابل 11.2% عام 2019.
للتذكير: انتهى عصر الفائدة الصفرية، لكن الثلاثي «دين مرتفع + عجز + تسييل سابق للدين» لا يزال قائمًا. ولأن تراجع عملة الاحتياط بطيء وتدريجي، فإنه يظهر أولًا في تنويع الاحتياطيات (الذهب، عملات أخرى) لا في انكسار مفاجئ.
عملات الاحتياط مفيدة للدول القادرة على إصدارها، لكنها غالبًا ليست مفيدة كثيرًا لمن ليسوا من مواطني هذه الدول.
ففي 2008 و2020، كان الاحتياطي الفيدرالي قادرًا على انتهاج سياسة نقدية مفيدة للأمريكيين. وقررت وزارة الخزانة الأمريكية اقتراض المال والائتمان الجديد ومنحه للأمريكيين.
واشترى الاحتياطي الفيدرالي جزءًا كبيرًا من الدين الناتج والدين القائم لمساعدة الأمريكيين على تجاوز الأزمات، ولم يذهب سوى جزء صغير من هذا الدين إلى جهات أجنبية.
وبالنسبة إلى كثير من الأوروبيين، كان البنك المركزي الأوروبي قوة رئيسية. وفعل بنك اليابان، وهو بنك أصغر، الشيء نفسه لليابانيين. واستطاع بنك الشعب الصيني مساعدة الصين بالقدر الذي احتاجته. كما استطاعت بنوك أصغر أخرى (مثل بنوك إنجلترا وسويسرا وكندا وأستراليا) فعل شيء لمواطنيها.
لكن معظم دول العالم لم تتمكن من الحصول على المال والائتمان لسد نقص دخلها ومدخراتها كما استطاع الأمريكيون، لأن الولايات المتحدة كانت تملك القدرة على خلق الكثير منهما.
ويشبه هذا الوضع ما حدث في الفترة 1981-1991 المذكورة أعلاه لكثير من دول أمريكا اللاتينية التي اقترضت بالدولار.
لكن الفرق الرئيسي هو أن أسعار الفائدة أمكن خفضها بقدر أكبر بكثير بين 1981 و1991 (بين 6 و20 نقطة مئوية)، بينما لم يكن ذلك ممكنًا في دورة 2020 إلا بقدر ضئيل.
إن الدولار، بوصفه عملة الاحتياط الرئيسية في العالم، وامتلاك أكبر بنك مركزي في العالم قادر على خلق هذه العملة، يمكنهما وضع هذه الدولارات في أيدي الأمريكيين (وغيرهم إن رغب) بفاعلية تفوق قدرة معظم الحكومات المركزية الأخرى على مساعدة مواطنيها.
دفعت عملات الاحتياط الثلاث الرئيسية في العالم، أي الدولار الأمريكي واليورو والين، عملية خلق النقود والائتمان إلى مدى بعيد في الدورات السابقة.
ونعرف ذلك من التاريخ الحديث لأسعار الفائدة عليها (قريبة من الصفر لأكثر من عقد) ومن حجم مديونيتها، حتى بعد رفع أسعار الفائدة في 2022-2026.
والديون المقوّمة بهذه العملات:
ويخلق ذلك سيناريو أكثر خطورة قد يمهد الطريق لتخفيضات كبيرة للقيمة و/أو لفقدان مكانة عملة الاحتياط، وهو ما سيكون من أكثر الأحداث المالية والاقتصادية إرباكًا التي يمكن تخيلها.
ومع ذلك، فإن احتمال حدوث «انكسارات كبرى» أقل، لأننا الآن في نظام نقدي معوّم. فقد كانت تخفيضات القيمة أكثر استمرارية وتدرجًا منها مفاجئة ومتقطعة.
ومنذ عام 2000، انخفضت قيمة معظم عملات الاحتياط مقابل الذهب بسبب مستوى خلق النقود والائتمان، ولأن أسعار الفائدة ظلت لفترة طويلة منخفضة قياسًا إلى التضخم.
تنتج التخفيضات النقدية الكبرى وفقدان مكانة الاحتياط عن الأسباب نفسها (الإفراط في الدين)، لكنها ليست متطابقة دائمًا.
ففقدان مكانة الاحتياط ينتج عن تخفيضات كبيرة ومتكررة للقيمة. ويؤدي خلق النقود والائتمان لتعويض العجز إلى خفض قيمة النقود والائتمان.
ويخفف ذلك عن الذين يحتاجون إلى مزيد من المال لتخفيف مشكلات ديونهم، لكنه سيئ لحاملي العملة وأصول الدين (أساسًا حاملي السندات والمقرضين بسعر ثابت).
وعندما يساهم خلق النقود والائتمان في تيسير الإنتاجية والأرباح، ترتفع الأسعار الحقيقية للأسهم. وكأي شكل من أشكال خلق الائتمان، يكون مفيدًا إذا كان مربحًا (الإيرادات تفوق التكاليف).
وفي الوقت نفسه، إذا كانت عوائد السيولة وأصول الدين منخفضة بما يكفي، فقد يدفع ذلك الناس إلى الابتعاد عن هذه الأصول والتوجه إلى أنواع أخرى من الأصول غير الائتمانية وإلى عملات أخرى.
لذلك يمكن للبنوك المركزية إما ترك أسعار الفائدة الحقيقية ترتفع (مما يضر بالإنتاج الاقتصادي)، وإما منعها من الارتفاع عبر طباعة النقود وشراء السندات وغيرها من الأصول لإبقاء العوائد منخفضة.
وعندما تفضل الحل الثاني، فإن ذلك يزيد من انخفاض العوائد الحقيقية والمحتملة لحيازة السيولة وأصول الدين.
وعندما تكون أسعار الفائدة قريبة جدًا من الصفر (أو في المنطقة السلبية) بحيث يصعب خفضها أكثر، يصبح انكسار النظام النقدي والائتماني مرجحًا بشكل متزايد.
لكن هناك فرقًا بين تخفيضات القيمة المهددة أو المدمرة على المستوى النظامي، وتلك المفيدة التي تسمح باستمرار دورة خلق النقود والائتمان.
تراجع عملة الاحتياط عملية بطيئة، لكن إشاراتها التحذيرية قابلة للتحديد. وإليك طريقة من ست خطوات لتحديد موقع دورة الدين في البلد المُصدِر وتكييف مدخراتك واستثماراتك.
هذا المقال ذو طابع تعليمي ولا يشكل نصيحة استثمارية. ينطوي التداول والاستثمار على خطر خسارة رأس المال. ابحث جيدًا، واستشر مختصًا عند الحاجة قبل اتخاذ أي قرار.
تصعد الإمبراطوريات وتسقط مع عملاتها، وأنجحها هي التي تُنشئ عملات احتياط.
عادةً ما يأتي ترسيخ عملة احتياط رائدة بعد حرب، ففي مرحلة ما بعد النزاع يسود مناخ من الرخاء والسلام والإنتاجية.
يُوزَّع الائتمان بشكل جيد ومستدام، وتُستخدم معظم الديون بشكل منتج عندما تفوق الإيرادات مدفوعات خدمة الدين، فتُسدد معظم الديون.
تكتسب الشركات قيمة وترتفع الأسواق المالية الوطنية، ويستفيد معظم الأفراد من الرخاء، لكن بشكل غير متكافئ. ويؤدي ذلك إلى نمو مفرط في الدين لتمويل استثمارات مضاربية واستهلاك مفرط.
ولا تدر الأشياء التي يُستثمر فيها الدين إيرادات كافية لخدمته، فيتعين على البنوك المركزية خفض أسعار الفائدة وضخ مزيد من النقود والائتمان في النظام.
ويفاقم ذلك فجوات الثروة بسبب وجهة هذه الأموال (الأصول المالية)، ويزيد الإفراط في الاستدانة، إلى أن يصبح حجم الدين كبيرًا لدرجة أن البنوك المركزية لا تستطيع دفع هذه الدورة أبعد من ذلك.
وفي هذه البيئة، تصبح السيولة والسندات عادةً أصولًا سيئة: إذ يقل عائدها عن معدل التضخم بالنسبة إلى المستثمرين المحليين، وتنخفض قيمة العملة أسرع مما تعوضه أسعار الفائدة بالنسبة إلى المستثمرين الدوليين.
أين نحن في 2026؟ لقد ولّى عصر الفائدة الصفرية، لكن الدين الأمريكي يتجاوز 39 تريليون دولار، والبنوك المركزية تكدّس الذهب، وحصة الدولار في الاحتياطيات العالمية تتراجع ببطء. لم يختفِ الامتياز الباهظ للدولار، بل أصبح فقط أكثر عرضة للمنافسة وأعلى تكلفة في الحفاظ عليه.
وبالتالي، تنتج هذه الاختلالات صراعات اجتماعية وسياسية وجيوسياسية كبيرة. فالحروب، التجارية والرأسمالية والتكنولوجية والجيوسياسية، تساهم في تحديد من يصبح مهيمنًا ومن يصبح تابعًا، وتنتهي بإنتاج نظام عالمي جديد. والقوة الخاسرة، إن كانت تملك عملة احتياط، ستشهد عادةً الفقدان المؤلم لهذه الميزة وتراجعها النسبي في التسلسل الهرمي العالمي.

جرّب التداول مجانًا مع حساب تجريبي من AvaTrade دون إيداع
*عقود الفروقات أدوات معقدة تنطوي على رافعة مالية: تخسر ما بين 70% و80% من حسابات المستثمرين الأفراد أموالها.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية