Uppdaterad den 8 november 2026 av redaktionen på broker-forex.eu
I den här artikeln går vi igenom reservvalutornas historia, deras nuvarande status, de fördelar de ger och hur statusen till slut går förlorad. Det aktuella läget för världens stora reserver, USD, EUR, JPY, GBP, CNY och guld, fungerar som en röd tråd genom analysen.
Efter perioden med nollräntor 2020–2021 har penningpolitiken stramats åt tydligt: Federal Reserve höjde styrräntan till 3,75–4,00 % i september 2026 och lät den ligga kvar i oktober 2026, medan Europeiska centralbanken håller sin inlåningsränta på 2,50 % (oktober 2026). Eran med nollräntor och utbredda negativa realräntor är därmed över.
Grundproblemet kvarstår dock: den amerikanska statsskulden har passerat 39 000 miljarder dollar, centralbankerna köper guld i rekordtakt och sprider sina reserver bort från dollarn. Det särskilda privilegium som reservvalutastatusen ger står därför fortsatt under tryck.
När statusen som reservvaluta går förlorad kan det få förödande följder för marknaderna, något vi återkommer till längre fram i artikeln.
En reservvaluta är en valuta som används och accepteras över hela världen för sparande och transaktioner. USA, som har det enorma privilegiet att kunna skapa världens främsta reservvaluta, befinner sig i en mycket stark position.
Skulder i världens reservvaluta (amerikanska statsobligationer) är den grund som finansmarknaderna och ekonomierna runt om i världen vilar på.
Den amerikanska tioårsräntan är ett av världens mest bevakade finansiella riktmärken, eftersom den är medellångräntan i världens reservvaluta (en obligation är ett löfte om att leverera pengar över tid).
Det är ändå så att alla reservvalutor förr eller senare upphör att vara reservvalutor. Förlusten av statusen brukar vara plötslig och traumatisk för de länder och imperier som har åtnjutit privilegiet.
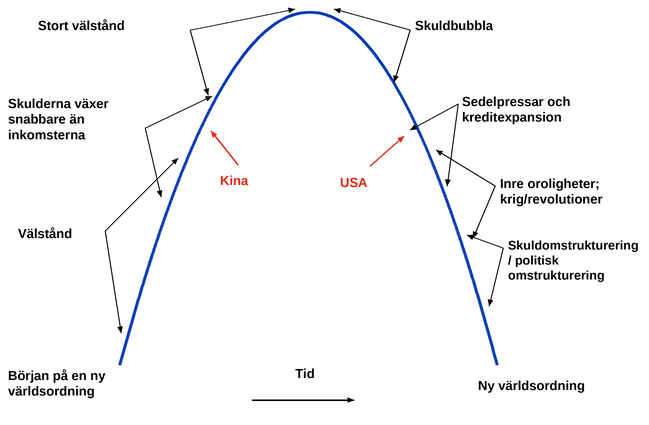
Ämnet är särskilt viktigt i dag på grund av var USA befinner sig i sin utvecklingsbåge. Enligt de flesta bedömare tycks USA befinna sig i den inledande nedgångsfasen, där landets andel av den globala aktiviteten minskar och kostnaderna för att upprätthålla imperiet överstiger intäkterna det ger.
2026 har de nominella räntorna på kontanter och amerikanska statsobligationer visserligen stigit igen, men skuldtjänsten väger nu tungt: den federala statens nettoräntebetalningar överstiger 1 000 miljarder dollar per år.
Dessutom måste USA fortsätta att låna kraftigt för att täcka sina underskott i budgeten och bytesbalansen. Statsskulden har passerat 39 000 miljarder dollar och underskottet ligger fortfarande över 1 500 miljarder dollar per år.
Inhemska och utländska aktörer har därför allt mindre skäl att utan gräns hålla skulder i dollar. Det innebär att de söker alternativ till dollarn och dollarbaserade tillgångar, i första hand guld.
Även om USA skapar mer skulder på grund av sina underskott måste resten av världen (och inhemska amerikanska aktörer) väga den erbjudna avkastningen mot risken för en långsiktig devalvering av valutan.
Det kräver att man tänker om kring portföljstrategin, eftersom dollarn och dollartillgångar har varit mycket starka under större delen av de flesta människors liv (sedan andra världskrigets slut).
Frågan om, när och varför dollarn kommer att försvagas som reservvaluta blir därför allt viktigare, liksom frågan om hur det skulle förändra världen som vi känner den.
Under de senaste 300 åren har det funnits tre stora imperier: det nederländska, det brittiska och det amerikanska imperiet.
Vart och ett av dem kännetecknades av att det hade en reservvaluta.
Det imperium som blir mest dominerande tack vare hög kvalitet inom vart och ett av följande sju områden får i regel en reservvaluta:
i) Utbildning
ii) Konkurrenskraft
iii) Teknik
iv) Ekonomisk produktion
v) En stor andel av världshandeln
vi) Militär styrka
vii) Ett starkt finanscentrum
Styrkor eller svagheter inom vart och ett av dessa områden tenderar att förstärka varandra.
Om ett land till exempel saknar bra utbildning är det osannolikt att det blir konkurrenskraftigt globalt, skapar tekniska innovationer, får en stark ekonomisk produktion och så vidare.
Utbildning har länge varit en ledande indikator på ett lands framgång, medan en reservvaluta har varit en eftersläpande indikator. Den amerikanska dollarn är till exempel fortfarande dominerande i det globala penningsystemet trots att dess fundamentala faktorer har försvagats.
Dollarn utgör fortfarande omkring 57 % av de globala reserverna, medan USA bara står för ungefär en fjärdedel av världens ekonomiska produktion.
En gemensam valuta liknar ett gemensamt språk: den tenderar att bestå eftersom den har använts av vana under så lång tid, snarare än för att den fortfarande har de styrkor som en gång gjorde den så utbredd.
Spanska är till exempel ett av världens mest talade språk eftersom det spanska imperiet spred språket till nya delar av världen mellan slutet av 1400-talet och 1600-talet, när det var en dominerande makt. Språket har överlevt Spaniens ekonomiska makt med en lång eftersläpning, eftersom språk förs vidare från generation till generation.
Engelska är mycket dominerande i världen, särskilt som andraspråk, på grund av det brittiska imperiet och dess dominans från 1700-talet fram till början av 1900-talet.
Det amerikanska imperiet har fortsatt detta mönster. USA spelade till exempel en viktig roll i utvecklingen av internet, och engelskspråkigt innehåll utgör fortfarande en stor del av hela internet.
Kina håller på att knappa in på USA i flera avseenden. Även om Kinas relativa makt minskade efter 1800 (och framför allt efter 1850) hade landet varit ständigt mäktigt i århundraden dessförinnan. Det var dock aldrig mäktigt internationellt och etablerade aldrig någon global reservvaluta.
Det krävs dock mycket för att rubba status quo i valutaregimer. De är djupt förankrade i hur affärer och transaktioner genomförs globalt.
Länder som dominerar handeln och kapitalflödena ser sin valuta användas som bytesmedel globalt. Den kan användas för fakturering och fungera som värdebevarare i de länder som landet handlar med.
Det leder till att en valuta internationaliseras. Ju mer den används för transaktioner och som sparform, desto mer blir den en reservvaluta.
Det var så den nederländska gulden blev världens första reservvaluta när nederländarna dominerade, mellan 1600-talet och mitten av 1700-talet. Det var för övrigt under samma period, 1668, som Sveriges Riksbank grundades, i dag världens äldsta fortfarande verksamma centralbank.
Därefter blev det brittiska pundet dominerande från mitten av 1700-talet av samma skäl.
Den amerikanska dollarn blev världens främsta reservvaluta 1944, när USA stod nära segern i andra världskriget och tydligt var världens mest dominerande makt ekonomiskt, finansiellt, tekniskt, militärt och geopolitiskt.
En reservvaluta ger större förmåga att låna och spendera. Som vi nämnt släpar den också efter andra fundamentala faktorer. Även efter att ett imperium har börjat försvagas relativt sett når en reservvalutas makt i regel sin topp först 20 till 80 år senare.
Det ger de rikaste och mäktigaste länderna möjlighet att låna mer pengar. Och det tenderar att göra dem ännu mer skuldsatta.
Det är ingen slump att världens tre viktigaste regioner med reservvaluta, USA, Europa och Japan, också hör till de mest skuldsatta i förhållande till sina inkomster. Under ett decennium gav de till och med ut skulder till negativa real räntor (inflationsjusterade), och ibland även till negativa nominella räntor.
Att ge ut skulder ökar dessa länders köpkraft på kort sikt men försvagar den på lång sikt.
Precis som för ett företag eller en privatperson ser en stat som lånar och spenderar mycket stark ut, fast dess finanser i själva verket försvagas av beteendet.
Regeringar är bara en samling människor. De är inga rika enheter. När regeringar ger ut skulder och ”trycker” pengar för att finansiera sina utgifter blir de flesta glada och önskar att staten gjorde ännu mer.
Om man själv får ta emot pengarna och krediten och ser sin förmögenhet växa när priserna på finansiella tillgångar och investeringar stiger, mätt i den valuta som tappar i värde, känns det ju som något bra.
Men man inser inte att staten inte har de pengar och den kredit den delar ut. Det är lånade pengar. Och de måste betalas tillbaka någon gång.
Upplåningen gör det möjligt för ett land att behålla sin makt bortom vad dess fundamentala faktorer motiverar, eftersom den finansierar inhemsk konsumtion (det vill säga överkonsumtion) och de militärutgifter och/eller krig som krävs för att upprätthålla imperiet.
Upplåningen kan pågå ett tag. Den kan till och med bli självförstärkande genom att stärka reservvalutan och öka avkastningen för de internationella långivare som lånar ut i den valutan. Men den varar inte för evigt.
När rikare aktörer börjar låna av fattigare aktörer är det ett tidigt tecken på att en förskjutning av den relativa rikedomen pågår.
På 1980-talet var till exempel inkomsten per capita i USA ungefär 50 gånger högre än i Kina (beroende på exakt när under decenniet man mätte). Det var då USA började låna av Kina.
Kina ville spara i amerikanska dollar och bygga upp sitt nationella sparande i dollar (och andra reservvalutor) eftersom det var världens främsta reservvaluta.
Det var ett tidigt tecken på Kinas uppgång i den globala hierarkin.
Fenomenet har uppträtt i många andra exempel genom historien.
Under andra världskriget lånade britterna pengar av sina kolonier för att finansiera krigsutgifterna.
Nederländarna gjorde samma sak före sin relativa nedgång.
I båda fallen ledde det till att deras valuta, skuldmarknad och realekonomi försvagades när viljan att hålla deras skulder minskade.
USA har lånat mycket och har också monetariserat sina skulder genom centralbanksköp (så kallade ”kvantitativa lättnader” eller tillgångsköp). Det har ännu inte minskat efterfrågan på amerikanska dollar och amerikanska statsobligationer nämnvärt.
Vi befinner oss nu ungefär åtta decennier efter andra världskriget, och skuldmonetarisering har använts i vart och ett av de tre stora reservvalutaområdena (först i Japan).
Det beror på att skulderna är stora i förhållande till produktionen och att traditionell penningpolitik inte längre fungerar särskilt bra för att stimulera penning- och kreditskapande som ett sätt att driva produktivitetstillväxt.
I början av decenniet drabbades världen av en pandemiutlöst ekonomisk nedgång och skuldkontraktion. Det ledde till kraftiga inkomstbortfall och slog stora hål i balansräkningarna hos privatpersoner, företag, ideella organisationer samt lokala och centrala myndigheter.
Regeringarna, som kan trycka pengar och ge krediter, var tvungna att gripa in och täppa till hålen genom att monetarisera skulderna.
Samtidigt måste allt detta göras i en tid med stora skillnader i värderingar och förmögenhet mellan olika delar av samhället. Därtill kommer Kinas uppgång, som utmanar USA och dess västerländska allierade om att bli världens ledande makt på flera områden:
I dag står den amerikanska dollarn för omkring 89 % av valutahandelns volym och en andel på 50–60 % i de viktigaste kategorierna av reserver och internationell fakturering.
Euron kommer på andra plats med omkring 20 % av de globala reserverna. Trots att den är tvåa efter dollarn anses den vara betydligt mindre central för det internationella betalningssystemet.
Den japanska yenen och det brittiska pundet står vardera för omkring 5 % av reserverna.
Renminbin (alias yuanen) är mindre, med omkring 2 % av reserverna. Men internationaliseringen går framåt, eftersom Kina redan har den största andelen av världshandeln.
Att ha en reservvaluta är visserligen utmärkt eftersom det ger en enorm förmåga att låna och spendera, men det lockar också ett land eller ett imperium att låna för mycket, vilket till slut leder till att reservstatusen går förlorad och till en relativ nedgång.
En reservvaluta innebär lägre lånekostnader, vilket naturligt leder till mer upplåning. Det leder till för stora skulder som inte kan betalas tillbaka.
Centralbanken måste då skapa mycket pengar och nya krediter för att täcka mellanskillnaden, vilket devalverar valutan.
När en valuta tappar i värde vill färre människor hålla den som källa till sparande och inkomst.
Länder med reservvalutor kan skapa mycket av den vid brist. 2008 och 2020 är bra exempel på det.
En global lågkonjunktur skapade ett behov av dollar för skuldtjänst. Dessutom bromsade den internationella handeln in, vilket är ett av de viktigaste sätten för dollar att cirkulera i världen.
Länder utan reservvaluta hamnar däremot i ett läge där de inte kan skapa mycket pengar och kredit eftersom efterfrågan är otillräcklig. De behöver reservvalutor som dollarn när:
i) de saknar sparande i dessa valutor
ii) de har skulder i valutor som de inte själva kan trycka
iii) deras förmåga att tjäna pengar i dessa valutor minskar.
Länder utan reservvaluta kan hamna i en svår situation när de måste betala sina skulder i dessa valutor eller köpa varor (till exempel vanliga importvaror) från säljare som fakturerar i reservvalutor.
Det kan belasta deras finanser ända till konkurs. Det var den situationen många länder hamnade i 2008 och även 2020.
Detsamma gäller många kommuner i USA.
De har stora skulder och andra förfallande betalningsåtaganden (främst kopplade till pensioner, sjukvård och försäkringar) som inte kan finansieras och som kommer att kräva pengar eller lån från den federala regeringen eller via kommunal finansiering.
Varje gång en konjunkturnedgång inträffar står många aktörer (kommuner, företag, ideella organisationer, hushåll) med ett litet sparande i förhållande till sina förluster.
Det tvingar dem att antingen minska utgifterna till nivån på de intäkter de har eller skaffa pengar och/eller kredit från en annan källa.
Vissa aktörer får pengar eller billig kredit som kanske aldrig behöver betalas tillbaka. (Om ett lån har noll procents ränta och löper på obestämd tid är det i princip samma sak som att ge bort pengar.)
Den fria marknaden kommer i dessa situationer i stor utsträckning inte att vara den som fördelar. Det är centralregeringen som bestämmer vem som får pengar och kredit och vem som inte får det.
Överdrivet skapande av fiatpengar leder till försäljning av skuldtillgångar, vilket kan skapa en självförstärkande dynamik.
Förluster på tillgångar som man trodde var säkra kan bli en chock för vissa, eftersom de har varit säkra i stort sett hela deras liv eller så långt de kan minnas.
När de visar sig vara mindre säkra än man trott kan det förvärra försäljningen.
Centralbanken kan inte låta avkastningen stiga över en viss nivå (vilket sker när priserna på skuldtillgångarna faller). Den vill därför naturligtvis trycka pengar och köpa skulderna för att hålla avkastningen under kontroll.
Det leder i sin tur till att pengarnas och kreditens värde minskar ytterligare, vilket får människor att vilja göra sig av med pengar och obligationer.
De bestämmer sig då för vilken annan värdebevarare som kan fungera.
Klassiskt handlar det om något som guld och i mindre utsträckning silver, utländska valutor med bättre fundamentala faktorer (eller mindre dåliga än den krisdrabbade valutan), aktier och företag som behåller sitt realvärde, samlarobjekt och vissa typer av råvaror.
Allt beror på vad man betraktar som en värdebevarare.
Det behövs inte nödvändigtvis en annan eller ny alternativ reservvaluta att gå över till.
Det har funnits fall då det inte fanns någon stor alternativ valuta att vända sig till, som Romarrikets fall och flera fall av nedgång för olika dynastier i Kina.
Det finns en stor mängd tillgångar och saker som människor vänder sig till när valutan och skulderna i den valutan devalveras.
I Weimarrepubliken i Tyskland på 1920-talet, det mest kända fallet av hyperinflation, vände sig människor till och med till maskiner och stenar som värdebevarare.
Förlusten av en reservvaluta åtföljs i regel också av inre sociala konflikter och förknippas ofta med mycket låga nominella och reala räntor.
Lägre räntor gynnar investerare och kapitalägare på bekostnad av sparare och de som inte äger finansiella tillgångar.
Den här politiken leder därför i regel till stora förmögenhetsklyftor (även om de positiva effekterna oftast väger tyngre än de negativa). Följden blir att fler uppfattar systemet som orättvist.
Det är också sannolikt att värderingsklyftorna ökar och att de politiska striderna mellan vänster och höger tilltar. De rika tenderar att vilja flytta en större del av sin förmögenhet till fysiska, ”hårda” tillgångar och till andra länder och valutor.
Det tycker beslutsfattarna inte om, eftersom deras åtgärder blir mindre effektiva när kapital lämnar det land eller den jurisdiktion de kontrollerar.
I regel vill politikerna försvåra innehav av alternativa tillgångar. Guld är det klassiska alternativet. Med vissa undantag (till exempel smycken och samlarmynt) förbjöds det i USA 1933. Förbudet gällde officiellt fram till 1975, även om vissa restriktioner hävdes redan 1964.
I regel vill de inte heller att utländska valutor ska finnas och tillåter inte transaktioner i dem. Valutakontroller (det vill säga kapitalkontroller) är också vanliga för att hindra pengar från att lämna landet. Sverige hade själv valutaregleringar fram till 1989.
För det mesta raderas skulden till slut genom att man skapar mycket pengar för att göra den billig, vilket devalverar pengarna och skulden.
När detta drivs till sin spets destabiliseras penning- och kreditsystemet och bryter samman. Skulderna har då i praktiken devalverats eller inte betalats tillbaka.
I regel krävs en återgång till en valuta med hård täckning för att återställa människors förtroende för pengarnas värde. Det gör att kredittillväxten kan ta fart igen.
Den hårda täckningen är oftast guld eller en reservvaluta som valutan knyts till eller som används direkt (till exempel dollariseringen av Ecuadors ekonomi år 2000). Valutans innehavare kan växla den mot en viss mängd guld eller reservvaluta.
Denna koppling till en hård valuta eller tillgång är vanlig men ingen förutsättning.
Sammanfattningsvis lönar det sig i regel att hålla skulder som tillgång i början av en reservvalutas existens. De ger ränta och skuldstocken är inte stor.
Men senare i cykeln är det mer riskabelt att hålla skuldtillgångar. Det finns fler av dem, och eftersom de är så många måste regeringarna hålla räntorna lägre för att klara skuldbördan. Det är då som skulden mest sannolikt devalveras eller drabbas av betalningsinställelse.
I USA har till exempel varje cyklisk topp och botten i räntecykeln länge legat lägre än den föregående, i takt med att skuldbördan i förhållande till inkomsterna har ökat.
Det ledde till hårda landningar 2008 och 2020.
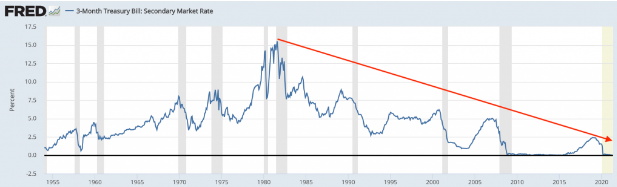
Korta räntor i USA
Och efter varje hård landning blev det ingen större uppgång, eftersom skuldnivån förhindrade det.
Under fjärde kvartalet 2018, tio år efter att ha sänkt räntorna till noll för att dämpa skuldkrisen, kunde Fed bara höja dem till drygt två procent innan en nedgång på 20 % på marknaderna signalerade att den började ha sönder saker.
Att hålla obligationer är i regel säkert över lång tid. Men det händer att de devalveras kraftigt eller hamnar i betalningsinställelse.
Dessa cykler av skulder och betalningsinställelser har funnits i årtusenden. I Bibeln talas det om att skulder efterskänktes vart 50:e år (jubelåret). Tack vare denna kalender kunde människor förbereda sig. Även i moderna ekonomier inträffar devalvering av skulder eller betalningsinställelse i regel vart 50:e till 100:e år.
Målet för varje trader eller investerare är att vara förberedd i stället för att bli överraskad. När det finns:
… är det i regel ett tecken på att pengar (kontanter) och obligationer är dåliga tillgångar att hålla.
Det är bra att ha tillräckligt av dem för säkerhet, likviditet och en viss grad av diversifiering, men ur avkastningssynpunkt är de dåliga.
Eftersom den här cykeln är så lång är det naturligtvis vad de flesta själva har upplevt som styr deras beslut. De som befinner sig närmast ”smällen” tenderar att känna sig tryggast.
Det beror på att de har hållit skulderna och tjänat på dem under lång tid sedan den senaste explosionen.
Följden blir att minnena av den senaste stora devalveringen eller betalningsinställelsen bleknar och att de känner sig tryggare, trots att riskerna med att hålla skulder ökar i takt med att skulderna växer.
Det finns tre huvudkriterier för att avgöra om en skuld är värd att hålla:
i) Hur stor skuld som ska betalas i förhållande till det kassaflöde som finns för skuldtjänst.
ii) Hur stor skuld som ska betalas i förhållande till den mängd pengar som finns för att betala den.
iii) Den ränta man får för att låna ut sina pengar. Högre räntor krävs av mer riskfyllda låntagare.
Skuldkriser rättas till på fyra huvudsakliga sätt, genom en kombination av åtstramning, förmögenhetsöverföringar, sedeltryckning samt omstrukturering och nedskrivning av skulder.
Åtstramning och förmögenhetsöverföringar bidrar i regel inte särskilt mycket.
Åtstramning är smärtsam. Den används ofta i länder som saknar reservvaluta.
Men det är inte politiskt acceptabelt att skära ned utgifterna till intäkternas nivå och därmed skada inkomster och konsumtion. Det gäller i ännu högre grad om ett land har en reservvaluta och kan trycka sin egen biljett ut ur krisen.
Förmögenhetsöverföringar, som att beskatta dem som har mer för att ge till dem som har mindre, är också svåra att genomföra bortom en viss punkt.
I många skuldkriser drabbas inkomsterna i toppen av pyramiden hårt och finansmarknaderna utvecklas dåligt, särskilt när krisen är som mest intensiv. (Hur snabbt de återhämtar sig beror på hur snabbt och kraftfullt politiken reagerar.)
Det minskar sysselsättningen i ekonomin och begränsar hur mycket skatt som kan tas in.
En kombination av sedeltryckning och skuldomstrukturering är därför planen vid en skuldkris i en reservvaluta. Sedeltryckning är inflationsdrivande; skuldomstrukturering är deflationsdrivande.
De två kan balanseras mot varandra: kreditförlusten kan kompenseras med sedeltryckning i rätt proportioner för att minska skuldbördan och undvika deflation.
Omstruktureringar brukar vara kortvariga, i regel från några månader till några år, beroende på hur snabbt regeringarna agerar.
Omstruktureringar kan genomföras med en kombination av åtgärder:
Men ibland kan reservvalutor upphöra att vara reservvalutor om för mycket pengar måste tryckas och/eller om räntorna på pengar och obligationer är för låga.
Det krävs i regel mer än en skuld- eller bankkris och flera depreciationer eller devalveringar för att knäcka ett penning- och kreditsystem. Ofta krävs flera valutadepreciationer och skuldnedskrivningar på 30–40 % eller mer innan ett system bryter samman.
USA genomgick betydande devalveringar 1933 och 1971, när dollarn var knuten till guldmyntfoten, utan att förlora sin reservstatus.
2008 och 2020 präglades av liknande krisförhållanden. Men de hade inte samma kännetecken av ”stora brott” som händelserna 1933 och 1971, eftersom växelkurserna var rörliga och inte knutna till guld.
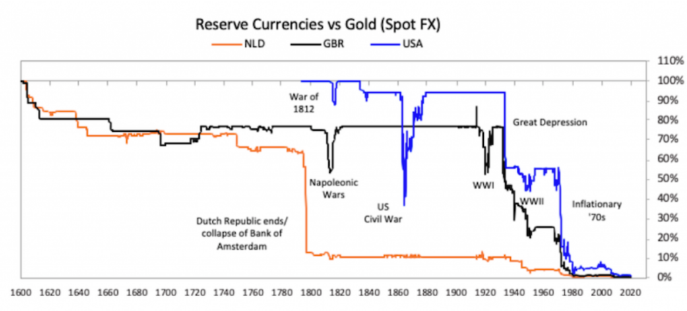
Devalveringar av den nederländska gulden, det brittiska pundet och den amerikanska dollarn mot guld (sedan 1600)
Att ha världens främsta reservvaluta har varit avgörande för att bevara och utvidga USA:s makt.
Att vara en stormakt hänger starkt ihop med förmågan att skapa pengar och kredit i en valuta som är allmänt accepterad över hela världen som bytesmedel och värdebevarare.
Förmågan att trycka ”världens pengar” bidrar till att hålla USA:s relativa finansiella makt på en nivå som är flera gånger större än landets faktiska ekonomiska styrka.
Det är ett exorbitant privilegium som i stor utsträckning tas för givet och missbrukas av föga överraskande skäl.
Sedan andra världskrigets slut 1945 har USA varit världens dominerande makt. Bretton Woods-avtalet hade året innan gjort dollarn till världens främsta reservvaluta.
USA och dess valuta växte naturligt in i den rollen. Vid andra världskrigets slut ägde USA omkring 70 % av allt guld i världen som innehades av regeringar. Guld betraktades då som pengar.
USA stod för ungefär hälften av världens ekonomiska produktion, var den ledande militärmakten räknat i konventionella styrkor och hade monopol på kärnvapen tills Sovjetunionen kom ikapp på 1950- och 1960-talen.
Penningsystemet var knutet till guld. Sedlar kunde växlas mot den ädla gula metallen för 35 dollar per uns.
Att äga guld hade dessutom förbjudits 1933, mitt under den stora depressionen. Beslutsfattarna ville inte att guldet skulle konkurrera med amerikanska pengar och krediter som värdebevarare.
Sedlar betraktades som motsvarigheten till en check som kunde lösas in mot de riktiga pengarna i guld.
Men alla amerikanska dollar var inte täckta av guld. Det fanns 50 dollar i sedlar i omlopp för varje uns guld, alltså drygt 40 % mer pengar än vad som hade behövts för full täckning.
USA:s allierade (Samväldesländerna, Frankrike och Storbritannien) och de länder under amerikansk kontroll som hade förlorat andra världskriget (Japan, Tyskland, Italien) hade valutor som var knutna till dollarn och i praktiken kontrollerades av USA.
Efter andra världskriget spenderade den amerikanska regeringen mer än den tog in. Det skapade mer skulder i dollar.
Därför tillät Federal Reserve skapandet av betydligt fler fordringar på guld (pengar och krediter i dollar) än vad som realistiskt kunde växlas till guld för 35 dollar per uns.
I takt med att sedlar växlades till guld minskade guldreserverna, medan fordringarna fortsatte att öka.
Som i många system med fasta växelkurser översteg det ”fiktiva” värdet, eller svartmarknadsvärdet, det officiella värdet.
För att kunna möta alla anspråk hade guldet behövt värderas betydligt högre. Än i dag värderas guld som ett slags omvänd valuta, vars pris beror på värdet av den valuta man köper det med.
De kloka bedömarna på den tiden (åren innan kopplingen upplöstes) köpte guld på de sätt de kunde, eftersom de insåg att det som pågick inte var hållbart.
Bretton Woods-systemet bröt till slut samman den 15 augusti 1971, efter drygt ett kvartssekel.
Med ett liknande besked hade USA redan den 5 mars 1933 brutit sitt löfte om att låta sedlar växlas till guld.
Dollarn devalverades därmed mot guld och andra valutor. Det gjorde i praktiken dollarn till ett system med fiatpengar.
Det gav Federal Reserve och andra centralbanker utrymme att skapa mycket pengar och krediter i dollar. Det ledde till 1970-talets inflation. (På 1930-talet hade upplösningen av kopplingen bara motverkat deflationen efter skuldkrisen 1929.)
Guld och råvaror utvecklades väl i denna miljö. Aktier och obligationer gick dåligt räknat i inflationsjusterade termer.
Pengarna flydde från valuta och skulder i dollar till varor, tjänster och tillgångar som guld.
Flykten från dollar och dollarskulder ledde till stigande räntor. Guldet steg från priset 35 dollar, som var fast mellan 1944 och 1971 (på den officiella marknaden), till 670 dollar 1980, en nästan tjugofaldig ökning på mindre än tio år.
Med tanke på hur penningpolitiken sköttes lönade det sig att låna dollar och omvandla dem till varor och tjänster, vilket drev på inflationen i realekonomin.
Många länder gjorde så och lånade pengar av amerikanska banker, och dollarskulderna växte snabbt världen över.
Bankerna tjänade pengar på det, men det ledde till en skuldbubbla. Flykten från dollar och dollarskuldtillgångar till varor, tjänster och inflationsskyddade tillgångar accelererade.
Fenomenet nådde sin kulmen i slutet av 1970-talet och början av 1980-talet.
Även om de flesta medborgare inte riktigt förstod vad som hände rent penningpolitiskt kände de av effekterna i form av hög inflation och höga nominella räntor.
Det blev naturligtvis ett stort politiskt problem. Det kostade president Carter hans andra mandatperiod och banade väg för Ronald Reagan.
Perioden markerade en tid då den privata sektorn tog en större roll i styrningen av ekonomin i förhållande till staten. Utvecklingen fortsatte fram till kraschen 2008.
Innan han avgick utsåg Carter Paul Volcker till chef för Federal Reserve. Volcker var en tillräckligt stark personlighet för att göra det svåra och impopulära, men nödvändiga, arbetet med att knäcka inflationen.
De korta räntorna låg kvar i det lägre intervallet kring 4 % fram till början av 1977, men höjdes till slut till över 15 % vid tre tillfällen för att få bukt med inflationen.
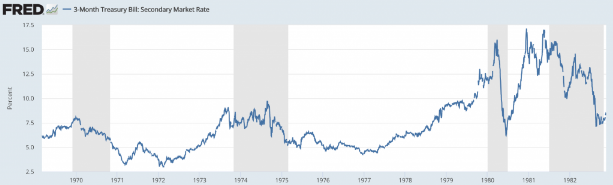
Korta räntor i USA 1969–1982
Det orsakade två lågkonjunkturer på vägen, men det fungerade.
Höjda räntor minskar penningmängden och gör upplåning mindre attraktiv. Mindre pengar och kredit spenderas, vilket sänker inflationen.
Finansmarknaderna drabbas i regel först, särskilt om de inte är tillräckligt förberedda utifrån vad som är inprisat. Därefter drabbas realekonomin när de nya räntorna får genomslag och förändrar incitamenten.
Den nominella ränta som Fed höjde i mars och december 1980 och i maj 1981 låg långt över inflationstakten.
Det innebar att låntagarna fick betala mer i skuldtjänst samtidigt som deras inkomster och tillgångsvärden föll.
Gäldenärerna tvingades sälja tillgångar för att klara sina betalningar.
Det innebar också att det fanns ett behov av dollar. Därför var dollarn stark.
Av det skälet kan en valuta vara stark även om ekonomin är svag. Varje marknad (pengar och kredit + varor och tjänster) styrs av olika faktorer för utbud och efterfrågan.
Inflationstakten sjönk i takt med att räntorna höjdes. Det gjorde att Fed kunde sänka räntorna när inflationen inte längre var ett problem. Och tack vare inflödena till dollarn kunde räntorna sänkas utan att inflation utlöstes.
Men naturligtvis gick många gäldenärer och innehavare av finansiella tillgångar som missgynnades av politiken i konkurs.
Utländska gäldenärer, särskilt i tillväxtländer, drabbades hårdast av alla grupper. Dessa länder gick igenom en svår period med skuldomstrukturering och svag tillväxt som tog flera år att återhämta sig från.
Fed gav lån till amerikanska banker för att kompensera för de intäktsbortfall de skulle drabbas av.
Dessutom krävde den tidens redovisningsregler inte att bankerna bokförde dessa osäkra fordringar som förluster eller skrev ned tillgångarna till deras verkliga värde.
Det gjorde att de kunde ta in kapital till högre priser än de annars hade kunnat.
Tillsammans med de brygglån de fick gjorde det att de amerikanska bankerna kunde låtsas att allt var bra. Det skulle inte bli någon skuldkris, eftersom avvecklingen av de osäkra fordringarna kunde spridas ut över många år om nya lån ersatte dem.
I augusti 1982 nådde aktiemarknaden sin botten och upplevde därefter en aldrig tidigare skådad uppgång fram till att it-bubblan sprack år 2000.
Processen med nedskrivning och omstrukturering av skulderna pågick fram till 1991. USA:s finansminister Nicholas Brady avslutade den till slut genom de så kallade Brady-obligationerna, med löptider på upp till 30 år.
Perioden 1971–1991 påverkade många människor över hela världen och var en direkt följd av USA:s beslut att lösgöra sin valuta från guldmyntfoten.
Övergivandet av guldmyntfoten ledde först till kraftigt penning- och kreditskapande, hög inflation och kapitalutflöden till inflationsskyddade tillgångar.
Det följdes av en kraftig åtstramning av politiken och en skuldomstrukturering hos icke-amerikanska gäldenärer. Inflationen föll och ledde till en stark haussemarknad för obligationer, skuldtillgångar och aktier under 1980-talet.
Efterverkningarna av krisen visade med eftertryck vilken makt USA har genom att förfoga över världens främsta reservvaluta, och vilka följder förvaltningen av en reservvaluta får för människor över hela världen.
2008 var, liksom 1929, en av de sällsynta perioder då en skuldkris pressade ned de korta räntorna till noll. Och räntesänkningen räckte inte för att skapa den expansion av pengar och kredit som behövdes.
Centralbankerna var därför tvungna att skapa pengar och köpa finansiella tillgångar.
Den främsta formen av penningpolitik är att justera de korta räntorna. När räntorna når ungefär noll eller något under slutar den metoden att fungera.
Man övergår då till penningpolitikens andra form, som är att skapa pengar och köpa finansiella tillgångar.
Köpen börjar främst med statsobligationer och statligt garanterade värdepapper (som bolån). Därefter går man vidare till skuldebrev från företag med hög kreditvärdighet och vidare nedåt på kvalitetsstegen. Köpen kan också omfatta mer riskfyllda tillgångar, beroende på hur stora behoven är.
Tillgångsköp förekom redan 1933, när räntorna föll till noll, och fortsatte under hela andra världskriget för att hålla de korta och långa räntorna fasta och finansiera de stora underskotten. I praktiken handlade det om att styra avkastningskurvan.
Det är det som kallas ”kvantitativa lättnader”. Det låter mindre oroande än ”monetarisering av skulder”.
Alla de stora centralbankerna för reservvalutor gjorde detta 2008. Det var nödvändigt för att upprätthålla cykeln av penning- och kreditexpansion.
Tillgångsköpen drev upp obligationspriserna, pressade ned deras avkastning och gav säljarna av obligationerna likviditet att köpa annat (främst andra finansiella tillgångar med något mer riskfyllda egenskaper).
Det drev i sin tur upp priserna på andra tillgångar och ökade nettoförmögenhet och kreditvärdighet.
Det sänkte också den förväntade framtida avkastningen. Obligationsräntorna föll till mycket låga nivåer, liksom den framtida avkastningen på aktier.
Pensionsfonder och många andra typer av investerare skulle inte längre kunna finansiera sina olika långsiktiga utbetalningsåtaganden.
Det fick dem att låna för att köpa tillgångar som de förväntade sig skulle ge högre avkastning än den ränta de lånade till.
Man ser alltså att även om denna politik är bra, det vill säga att en reservvaluta används för att rätta till skulder och obalanser, kan den lätt skapa ett annat problem i form av tillgångsbubblor.
Tillgångsbubblor drivs av en ny och annorlunda typ av skuldbubbla.
Bubblor spricker när avkastningen på tillgångarna blir lägre än deras finansieringskostnader.
Det kan möjliggöra en stor högkonjunktur, men också en stor kollaps när det hela tänjs för långt.
När de korta och långa räntorna ligger nära noll är tillgångsköp inte längre särskilt effektiva.
När riskpremierna har trängts ut från skuldmarknaderna är obligationsköp inte längre ett effektivt sätt att stimulera den ekonomiska tillväxten.
Dessutom tenderar de att gynna dem som äger tillgångar mer än dem som inte gör det. Förmögenhetsklyftorna växer därför ofta, vilket kan leda till sociala konflikter.
Under covid-19-pandemin räckte det inte att sänka de korta och långa räntorna.
Penningpolitikens tredje form består därför i att samordna finanspolitik och penningpolitik, något som vissa kallar MMT.
De finanspolitiskt ansvariga (politikerna) tillhandahåller pengarna, medan de penningpolitiskt ansvariga (centralbankscheferna) underlättar utgifterna med nya låneprogram och penningskapande för att hjälpa till att köpa de skulder som skapas.
Inom ramen för denna sammanslagning av finans- och penningpolitik ökar centralregeringarna i reservvalutaländerna sin upplåning och riktar sina utgifter och lån till de aktörer de vill stödja.
Även om utgifterna och lånen (och deras inriktning) är bra på kort sikt ökar mängden pengar och kredit i dollar (skulden).
Dessutom fortsätter åtaganden som inte syns direkt i de officiella skuldsiffrorna (till exempel ofinansierade pensioner, sjukvård och försäkringsåtaganden) att växa snabbare än inkomsterna.
Det gäller särskilt USA, tack vare Feds förmåga att stödja skuldtillväxten med det privilegium som världens främsta reservvaluta ger.
Denna period med nollräntor varade fram till 2022: den eliminerade den inneboende avkastningen på kontanter och obligationer och gjorde den till och med negativ i reala termer, vilket drev pengar till andra tillgångar.
Pengarna spred sig till annat (guld, råvaror, alternativa valutor, kryptovalutor, fastigheter och andra hårda tillgångar). Det uppmuntrade också till upplåning, eftersom räntekostnaderna var låga.
Skulden är strukturerad så att den ska betalas tillbaka över långa perioder, eller inte alls. Det gör det möjligt att fortsätta spendera utan någon verklig kapacitetsgräns (bortsett från en eventuell förlust av reservstatusen).
Och klassiskt nog ser man under denna period att klyftorna i förmögenhet, värderingar och politik växer inom länderna. Det ökar de inre konflikterna, särskilt under konjunkturnedgångar.
Den stora skillnaden jämfört med tidigare versioner av denna analys är räntevändningen. Inför inflationen efter pandemin satte centralbankerna stopp för eran med nollräntor. 2026 har Federal Reserve till och med höjt styrräntan igen till 3,75–4,00 % (september 2026) och ECB har höjt inlåningsräntan till 2,50 %. Realräntorna är inte längre systematiskt negativa.
Men det har inte löst grundproblemet, bara gjort det dyrare. Den amerikanska statsskulden har passerat 39 000 miljarder dollar och den federala statens nettoräntebetalningar överstiger nu 1 000 miljarder dollar per år, mer än försvarsbudgeten. Den skuld som innehas av allmänheten närmar sig 100 % av BNP.
Det geopolitiska läget förstärker rörelsen. Frysningen av omkring 300 miljarder dollar av Rysslands reserver 2022 sände en signal till alla centralbanker: reserver i dollar kan frysas eller beläggas med sanktioner. Handels- och tullkrig har dessutom återupplivat fragmenteringen av världshandeln.
Enligt IMF:s COFER-data sjönk dollarns andel av världens valutareserver till omkring 57 % i slutet av 2025, jämfört med över 70 % år 2000. Dollarn har ändå ett betydande försprång och dominerar fortfarande valutahandeln och faktureringen av internationell handel.
| Valuta | Andel av globala reserver (slutet av 2025) | Roll i systemet |
|---|---|---|
| Amerikansk dollar (USD) | ~57 % | ~89 % av valutatransaktionerna, ~54 % av faktureringen |
| Euro (EUR) | ~20 % | Näst viktigaste reserv- och faktureringsvaluta |
| Japansk yen (JPY) | ~5,5 % | Sekundär säker hamn |
| Brittiskt pund (GBP) | ~4,6 % | Tidigare dominerande reservvaluta |
| Yuan / renminbi (CNY) | ~2 % | Gradvis internationalisering |
| Övriga (CAD, AUD, CHF ...) | ~11 % | Marginell diversifiering |
Den mest spektakulära rörelsen gäller guldet. Sedan 2022 har centralbankerna köpt guld i rekordtakt, över 1 000 ton per år tre år i rad. Resultatet: för första gången sedan 1996 har guld gått om amerikanska statsobligationer i centralbankernas reserver.
Den gula metallen har haft en historisk uppgång, med en topp kring 5 580 dollar per uns i början av 2026 innan priset stabiliserades i ett intervall på ungefär 4 700–4 900 dollar. BRICS+ äger nu 17,4 % av världens guldreserver, jämfört med 11,2 % 2019.
Att komma ihåg: nollränteeran är över, men trion ”hög skuld + underskott + tidigare monetarisering” finns kvar. Eftersom en reservvalutas nedgång är långsam och gradvis syns den först i diversifieringen av reserverna (guld, andra valutor) snarare än i ett plötsligt brott.
Reservvalutor är bra för de länder som kan skapa dem. Men de är ofta inte särskilt fördelaktiga för dem som inte är medborgare i dessa länder.
2008 och 2020 kunde Federal Reserve föra en penningpolitik som var bra för amerikanerna. Det amerikanska finansdepartementet beslutade att låna pengar och nya krediter och ge dem till amerikanerna.
Fed köpte en stor del av de skulder som uppstod och av befintliga skulder för att hjälpa amerikanerna genom kriserna. En liten del av skulderna gick till utländska aktörer.
För många européer var ECB en viktig kraft. Bank of Japan, en ännu mindre bank, gjorde samma sak för japanerna. PBOC kunde hjälpa Kina i den utsträckning som behövdes. Andra mindre centralbanker (till exempel i Storbritannien, Schweiz, Kanada, Australien och Sverige) kunde också göra något för sina egna medborgare.
Men de flesta länder i världen kunde inte få pengar och kredit för att täcka sina förlorade inkomster och sitt bristande sparande på det sätt som amerikanerna kunde, eftersom USA hade makten att skapa mycket.
Situationen liknar den som rådde under perioden 1981–1991, som nämnts ovan, för många latinamerikanska länder som hade lånat i dollar.
Den stora skillnaden är dock att räntorna kunde sänkas betydligt mer mellan 1981 och 1991 (med mellan 6 och 20 procentenheter). I cykeln 2020 kunde de bara sänkas försumbart.
Dollarn som världens främsta reservvaluta, och det faktum att världens största centralbank kan skapa den valutan, gör att dessa dollar kan läggas i händerna på amerikanerna (och andra om den så önskar) mer effektivt än de flesta andra centralregeringar kan hjälpa sina egna medborgare.
Världens tre viktigaste reservvalutor, den amerikanska dollarn, euron och yenen, har drivit processen med penning- och kreditskapande långt under tidigare cykler.
Det vet vi tack vare deras räntors senaste historia (nära noll i mer än ett decennium) och omfattningen av deras skuldsättning, även efter räntehöjningarna 2022–2026.
Skulderna i dessa valutor är:
Det skapar ett mer riskfyllt scenario som kan bana väg för stora devalveringar och/eller en förlust av reservvalutastatusen, vilket skulle vara en av de mest omvälvande finansiella och ekonomiska händelser man kan tänka sig.
Det är dock mindre sannolikt att vi får se ”stora brott”, eftersom vi nu befinner oss i ett system med rörliga växelkurser. Devalveringarna har varit mer kontinuerliga och gradvisa än plötsliga och episodiska.
Sedan 2000 har värdet på de flesta reservvalutor sjunkit mot guld på grund av omfattningen av penning- och kreditskapandet och eftersom räntorna länge varit låga i förhållande till inflationen.
Stora valutadevalveringar och förlust av reservstatus har samma orsak (för stora skulder) men är inte alltid identiska.
Förlusten av reservstatus är följden av stora och upprepade devalveringar. Penning- och kreditskapande för att täcka underskott minskar värdet på pengar och kredit.
Det lättar för dem som behöver mer pengar för att lindra sina skuldproblem. Men det är dåligt för dem som håller valutan och skuldtillgångarna (främst obligationsinnehavare och långivare med fast ränta).
När penning- och kreditskapandet bidrar till produktivitet och vinster stiger de reala aktiekurserna. Som all kreditskapande är det nyttigt om det är lönsamt (intäkterna överstiger kostnaderna).
Samtidigt kan tillräckligt låg avkastning på kontanter och skuldtillgångar få människor att vända sig bort från dessa tillgångar och söka sig till andra typer av tillgångar som inte bygger på kredit, och till andra valutor.
Centralbankerna kan därför antingen låta realräntorna stiga (vilket skadar den ekonomiska produktionen) eller förhindra att de stiger genom att trycka pengar och köpa obligationer och andra tillgångar för att hålla avkastningen låg.
När de väljer det senare förstärker det den låga reala och potentiella avkastningen på att hålla kontanter och skuldtillgångar.
När räntorna ligger så nära noll (eller på negativ nivå) att det blir svårt att sänka dem ytterligare blir det allt mer sannolikt att penning- och kreditsystemet bryter samman.
Men det är skillnad på devalveringar som är systemhotande eller förödande och sådana som är nyttiga och gör det möjligt att fortsätta cykeln av penning- och kreditskapande.
En reservvalutas nedgång är en långsam process, men varningssignalerna går att identifiera. Här är en metod i sex steg för att placera ett utgivande lands skuldcykel och anpassa sitt sparande och sina investeringar.
Denna artikel har ett utbildningssyfte och utgör inte investeringsrådgivning. Trading och investeringar innebär en risk att förlora kapital. Informera dig och rådfråga vid behov en professionell rådgivare innan du fattar beslut.
Imperier stiger och faller tillsammans med sina valutor. De mest framgångsrika etablerar reservvalutor.
En ledande reservvaluta etableras i regel efter ett krig. Efter konflikten råder välstånd, fred och hög produktivitet.
Krediterna fördelas väl och på ett hållbart sätt. De flesta skulder används produktivt när intäkterna överstiger betalningarna för skuldtjänsten. Därför betalas de flesta skulder tillbaka.
Företagen ökar i värde och de nationella finansmarknaderna stiger. De flesta människor tar del av välståndet, men på ett ojämnt sätt. Det leder till en överdriven skuldtillväxt för att finansiera spekulativa investeringar och överkonsumtion.
Det som skulderna investeras i genererar inte tillräckliga intäkter för att klara skuldtjänsten. Centralbankerna måste då sänka räntorna och pumpa in mer pengar och kredit i systemet.
Det förvärrar förmögenhetsklyftorna, eftersom pengarna främst hamnar i finansiella tillgångar, och ökar överskuldsättningen, tills skulderna blir så stora att centralbankerna inte längre kan driva cykeln vidare.
I den miljön blir kontanter och obligationer i regel dåliga tillgångar att äga: avkastningen ligger under inflationen för inhemska investerare, och för utländska investerare tappar valutan i värde snabbare än räntorna kompenserar för.
Var står vi 2026? Nollränteeran är förbi, men den amerikanska skulden överstiger 39 000 miljarder dollar, centralbankerna samlar på sig guld och dollarns andel av de globala reserverna minskar långsamt. Dollarns exorbitanta privilegium har inte försvunnit, det är bara mer omstritt och dyrare att upprätthålla.
Följaktligen leder dessa obalanser till betydande sociala, politiska och geopolitiska konflikter. Krig, i form av handelskrig, kapitalkrig, teknikkrig och geopolitiska konflikter, bidrar till att avgöra vem som blir dominant och vem som blir underordnad, och leder till slut fram till en ny världsordning. Den förlorande makten får, om den hade en reservvaluta, i regel uppleva den traumatiska förlusten av denna fördel och sin relativa nedgång i den globala hierarkin.

Testa trading gratis med ett demokonto hos AvaTrade, utan insättning
*CFD:er är komplexa instrument med hävstång: mellan 70 % och 80 % av icke-professionella investerares konton förlorar pengar.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية