Atualizado a 8 de novembro de 2026 pela Equipa do broker-forex.eu
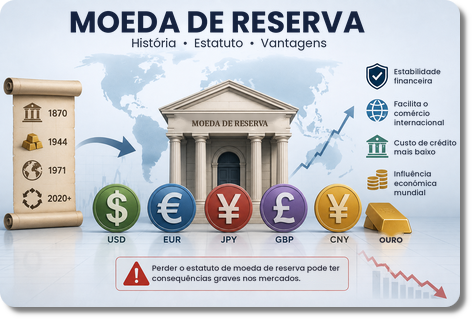
Neste artigo abordamos a história das moedas de reserva, o seu estatuto atual, as vantagens que proporcionam e a forma como acabam por perdê-lo. O estado atual das grandes reservas mundiais, o USD, o EUR, o JPY, a GBP, o CNY e o ouro, serve de fio condutor a esta análise.
Depois do período de taxas de juro próximas de zero de 2020-2021, a política monetária tornou-se claramente mais restritiva: a Reserva Federal subiu as suas taxas diretoras para 3,75-4,00 % em setembro de 2026 e manteve-as em outubro de 2026, enquanto o Banco Central Europeu mantém a taxa de depósito em 2,50 % (outubro de 2026). A era das taxas nulas e dos rendimentos reais negativos generalizados terminou.
O problema de fundo, porém, mantém-se: a dívida pública norte-americana ultrapassou os 39 biliões de dólares, os bancos centrais compram ouro a um ritmo recorde e diversificam as suas reservas para fora do dólar. O privilégio especial conferido pelo estatuto de moeda de reserva continua, por isso, sob pressão.
Quando o estatuto de moeda de reserva se perde, os efeitos nos mercados podem ser calamitosos, como veremos mais adiante neste artigo.
Uma moeda de reserva é uma moeda utilizada e aceite em todo o mundo para a poupança e as transações. Os Estados Unidos, que têm o imenso privilégio de poder criar a principal moeda de reserva do mundo, estão numa posição muito poderosa.
A dívida denominada na moeda de reserva mundial (as obrigações do Tesouro dos EUA) é a base sobre a qual assentam os mercados financeiros e as economias de todo o mundo.
A obrigação norte-americana a 10 anos é uma das referências financeiras mais acompanhadas do mundo enquanto taxa de juro de médio prazo na moeda de reserva mundial (uma obrigação é uma promessa de entrega de dinheiro ao longo do tempo).
Não deixa de ser verdade que todas as moedas de reserva deixam, a dada altura, de o ser. Em geral, a perda do estatuto de moeda de reserva é brusca e traumática para os países e impérios que beneficiavam desse privilégio.
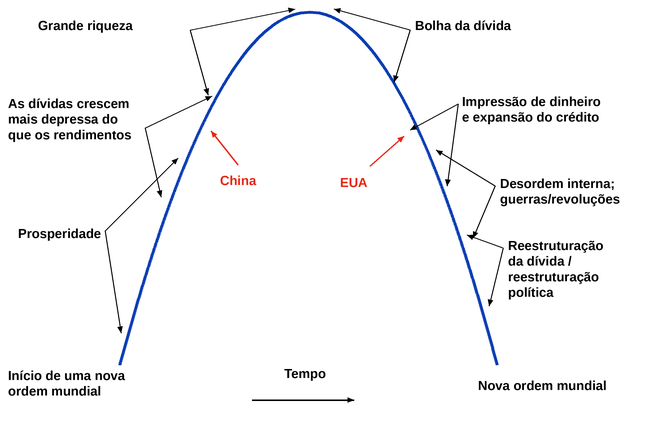
Este tema é particularmente importante hoje devido à situação dos Estados Unidos no seu arco de desenvolvimento. Segundo a maioria dos observadores, os Estados Unidos parecem estar na fase inicial de declínio, em que a sua quota da atividade mundial diminui e os custos de manutenção do império superam as receitas que este gera.
Em 2026, as taxas de juro nominais oferecidas sobre a liquidez e as obrigações do Tesouro dos EUA voltaram a subir, mas o serviço da dívida pesa agora fortemente: os pagamentos líquidos de juros do Estado federal ultrapassam 1 bilião de dólares por ano.
Além disso, os Estados Unidos têm de continuar a endividar-se maciçamente para cobrir os seus défices orçamental e corrente. A dívida pública ultrapassou os 39 biliões de dólares e o défice continua acima de 1,5 biliões por ano.
As entidades nacionais e internacionais têm, por isso, cada vez menos incentivo para deter dívida em dólares sem limite. Isto significa que procuram alternativas ao dólar e aos ativos baseados no dólar, a começar pelo ouro.
Mesmo que os Estados Unidos criem mais dívida por causa dos seus défices, o resto do mundo (e as entidades nacionais norte-americanas) tem de ponderar entre o rendimento oferecido e o risco de desvalorização da moeda a longo prazo.
Isto exige repensar a estratégia de carteira, dado que o dólar e os ativos em dólares foram muito fortes durante a vida da maioria das pessoas (desde o fim da Segunda Guerra Mundial).
Assim, a questão de saber se o dólar vai declinar enquanto moeda de reserva, quando e porquê, torna-se cada vez mais importante, com as suas implicações na forma como isso mudaria o mundo tal como o conhecemos.
Nos últimos 300 anos houve três grandes impérios: o império neerlandês, o império britânico e o império norte-americano.
Cada um deles caracterizou-se por possuir uma moeda de reserva.
Em geral, o império que se torna mais dominante graças a níveis elevados em cada um dos sete fatores seguintes terá normalmente uma moeda de reserva:
i) A educação
ii) A competitividade
iii) A tecnologia
iv) A produção económica
v) Uma parte importante do comércio mundial
vi) A força militar
vii) Um centro financeiro forte
As forças ou fraquezas em cada um destes domínios tendem a reforçar-se mutuamente.
Por exemplo, se um país não tiver uma boa educação, é pouco provável que seja competitivo a nível mundial, que produza inovações tecnológicas, que tenha uma forte produção económica, etc.
A educação foi durante muito tempo um indicador avançado do sucesso de um país, enquanto uma moeda de reserva foi um indicador atrasado. Por exemplo, o dólar americano continua dominante no sistema monetário mundial apesar do enfraquecimento dos seus fundamentos.
O dólar representa ainda cerca de 57 % das reservas mundiais, quando os Estados Unidos pesam apenas cerca de um quarto da produção económica mundial.
Uma moeda comum é semelhante a uma língua comum: tende a manter-se porque é usada de forma habitual há muito tempo, mais do que por ainda possuir os trunfos que a tornaram tão comum no início.
Por exemplo, o espanhol e o português estão entre as línguas mais faladas do mundo porque os impérios ibéricos as levaram a novas partes do mundo entre o final do século XV e o século XVII, quando eram potências dominantes. Estas línguas sobreviveram ao poder económico de Espanha e de Portugal com um longo desfasamento, porque as línguas se transmitem de geração em geração.
O inglês é muito dominante no mundo, sobretudo como segunda língua, devido ao império britânico e ao seu domínio desde o século XVIII até ao início do século XX.
O império norte-americano prosseguiu este modelo. Por exemplo, os Estados Unidos desempenharam um papel importante no desenvolvimento da internet e o conteúdo em inglês continua a representar uma percentagem importante de toda a internet.
A China está a recuperar terreno em relação aos Estados Unidos em vários aspetos. Embora a China tenha visto o seu poder relativo declinar depois de 1800 (e sobretudo depois de 1850), tinha sido constantemente poderosa durante séculos antes dessa data. No entanto, nunca foi poderosa a nível internacional e nunca estabeleceu uma moeda de reserva mundial.
Mas é preciso muito para desencadear uma mudança do statu quo nos regimes monetários. Estão profundamente enraizados na forma como os negócios e as transações se realizam à escala mundial.
Os países que dominam o comércio e os fluxos de capitais veem a sua moeda utilizada como meio de troca a nível mundial. Pode ser usada para faturação e servir de reserva de valor nos países com que comerciam.
Isto conduz à internacionalização de uma moeda. Quanto mais é utilizada nas transações e como fonte de poupança, mais se torna uma moeda de reserva.
Foi assim que o florim neerlandês se tornou a primeira moeda de reserva do mundo quando os neerlandeses eram dominantes, entre o século XVII e meados do século XVIII.
Depois, a libra esterlina tornou-se dominante a partir de meados do século XVIII pelas mesmas razões.
O dólar americano tornou-se a principal moeda de reserva do mundo em 1944, quando os Estados Unidos estavam prestes a vencer a Segunda Guerra Mundial e eram claramente a potência mais dominante do mundo nos planos económico, financeiro, tecnológico, militar e geopolítico.
Uma moeda de reserva dá um maior poder de endividamento e de despesa. Como referimos, também é acompanhada de um atraso importante em relação a outros fatores fundamentais. Mesmo depois do declínio relativo inicial de um império, o poder de uma moeda de reserva atinge geralmente o seu pico 20 a 80 anos mais tarde.
Isto tende a dar aos países mais ricos e poderosos a capacidade de pedir mais dinheiro emprestado. E isso tende a torná-los ainda mais endividados.
Não é coincidência que as três principais regiões do mundo com moeda de reserva, os Estados Unidos, a Europa e o Japão, estejam também entre as mais endividadas em relação aos seus rendimentos. Durante uma década, chegaram mesmo a emitir dívida a taxas de juro reais (corrigidas da inflação) negativas, e até a taxas nominais negativas.
A emissão de dívida aumenta o poder de compra destes países a curto prazo, mas enfraquece-o a longo prazo.
Tal como acontece com uma empresa ou um particular, quando um governo pede muito emprestado e gasta muito, parece forte, quando na realidade as suas finanças estão a ser enfraquecidas por esse comportamento.
Os governos são apenas um conjunto de pessoas. Não são entidades ricas. Quando os governos emitem dívida e «imprimem» dinheiro para financiar as suas despesas, a maioria das pessoas fica satisfeita e deseja que o governo faça ainda mais.
Afinal, se formos beneficiários desse dinheiro e desse crédito e a nossa riqueza parecer aumentar à medida que os preços dos ativos financeiros e dos investimentos sobem, medidos na moeda que se desvaloriza, isso parece uma boa coisa e sentimo-nos bem.
Mas não há qualquer reconhecimento de que o governo não tem o dinheiro e o crédito que distribui. É dinheiro emprestado. E terá de ser reembolsado um dia.
Este endividamento permite a um país manter o seu poder para além dos seus fundamentos, porque financia o consumo interno (ou seja, o sobreconsumo) e as despesas militares e/ou as guerras necessárias à manutenção do império.
O endividamento pode durar algum tempo. Pode até autoalimentar-se, contribuindo para reforçar a moeda de reserva e aumentar o rendimento dos credores internacionais que emprestam nessa moeda. Mas não dura para sempre.
Quando entidades mais ricas começam a pedir emprestado a entidades mais pobres, é um sinal precoce de que está em curso uma transferência de riqueza relativa.
Por exemplo, nos anos 1980, o rendimento por habitante dos Estados Unidos era cerca de 50 vezes superior ao da China (consoante o momento exato da década em que fosse medido). Foi nessa altura que os Estados Unidos começaram a pedir emprestado à China.
A China queria poupar em dólares americanos e constituir o seu stock de poupança nacional em dólares (e noutras moedas de reserva) porque se tratava da principal moeda de reserva mundial.
Era um sinal precoce da ascensão da China na hierarquia mundial.
Este fenómeno ocorreu em muitos outros exemplos ao longo da história.
Durante a Segunda Guerra Mundial, os britânicos pediram dinheiro emprestado às suas colónias para ajudar a financiar as despesas de guerra.
Os neerlandeses fizeram o mesmo antes do seu declínio relativo.
Em ambos os casos, isso levou ao declínio da sua moeda, do seu mercado de dívida e da sua economia real quando a vontade de deter a sua dívida diminuiu.
Os Estados Unidos endividaram-se muito e também monetizaram a sua dívida através de compras pelo banco central (o chamado «alívio quantitativo» ou compra de ativos). Isso ainda não reduziu de forma significativa a procura de dólares americanos e de obrigações do Tesouro dos EUA.
Estamos agora cerca de oito décadas após a Segunda Guerra Mundial e a monetização da dívida foi utilizada em cada uma das três principais zonas de moeda de reserva (foi utilizada pela primeira vez no Japão).
Isto explica-se pelo facto de as dívidas serem elevadas em relação à produção e de a política monetária tradicional já não funcionar muito bem para estimular a criação de moeda e de crédito como forma de impulsionar o crescimento da produtividade.
No início da década, o mundo teve de enfrentar uma recessão económica e uma contração da dívida provocadas por uma pandemia. Esta situação levou a fortes quedas de rendimento e abriu grandes buracos nos balanços de particulares, empresas, organizações sem fins lucrativos e governos locais e centrais.
Os governos, que têm capacidade para imprimir moeda e conceder crédito, tiveram de intervir para tapar esses buracos monetizando a dívida.
Ao mesmo tempo, tudo isto teve de ser feito num momento em que existem grandes diferenças de valores e de riqueza entre os vários segmentos da sociedade. E há a ascensão da China, que desafia os Estados Unidos e os seus aliados ocidentais para se tornar a primeira potência mundial sob diversas formas:
Atualmente, o dólar americano representa cerca de 89 % do volume das transações cambiais e uma quota de 50 a 60 % nas principais categorias de reservas e de faturação internacional.
O euro surge em segundo lugar, com cerca de 20 % das reservas mundiais. Embora seja o segundo atrás do dólar, é considerado muito menos central para o sistema de pagamentos internacionais.
O iene japonês e a libra esterlina representam cada um cerca de 5 % das reservas.
O renminbi (também chamado yuan) é mais pequeno, com cerca de 2 % das reservas. Mas a sua internacionalização avança, já que a China detém a maior parte do comércio mundial.
Se dispor de uma moeda de reserva é excelente, porque confere um enorme poder de endividamento e de despesa, também incentiva um país ou um império a endividar-se em excesso, o que acaba por levar à perda do estatuto de reserva e ao seu declínio relativo.
Uma moeda de reserva implica custos de financiamento mais baixos, o que leva naturalmente a mais endividamento. Isso conduz a demasiadas dívidas que não podem ser reembolsadas.
O banco central tem então de criar muita moeda e novo crédito para cobrir a diferença, o que desvaloriza a moeda.
Quando uma moeda se desvaloriza, menos pessoas desejam detê-la como fonte de poupança e de rendimento.
Os países que têm moedas de reserva podem criar muita moeda quando há escassez. Os cenários de 2008 e 2020 são bons exemplos disso.
Uma recessão mundial criou uma necessidade de dólares para o serviço da dívida. Além disso, o comércio internacional abrandou, e este é um dos principais meios de circulação dos dólares pelo mundo.
Mas os países que não têm moeda de reserva ficam numa situação em que não podem criar muita moeda e crédito porque a procura é insuficiente. Precisam de moedas de reserva como o dólar quando:
i) lhes falta poupança nessas moedas
ii) devem dinheiro em divisas que não têm capacidade de imprimir
iii) a sua capacidade de ganhar dinheiro nessas moedas diminui.
Os países que não dispõem de uma podem ficar numa situação difícil quando têm de pagar as suas dívidas nessas moedas ou de comprar bens (por exemplo, importações correntes) a vendedores que faturam em moedas de reserva.
Isso pode pesar nas suas finanças até à falência. Foi a situação em que muitos países se encontraram em 2008 e também em 2020.
É também o caso de muitas autarquias nos Estados Unidos.
Têm dívidas importantes e outras obrigações de tesouraria a vencer (sobretudo ligadas a pensões, cuidados de saúde e seguros) que não podem ser financiadas e que vão exigir dinheiro ou empréstimos do governo federal ou financiamento municipal.
Sempre que ocorre um abrandamento económico, muitas entidades (autarquias, empresas, organizações sem fins lucrativos, famílias) ficam com uma poupança reduzida em relação às suas perdas.
Isso obriga-as a reduzir as despesas ao nível das receitas de que dispõem ou a obter dinheiro e/ou crédito de outra fonte.
Algumas entidades obterão dinheiro ou crédito barato que talvez não tenha de ser reembolsado. (Se um empréstimo tiver uma taxa de juro de zero por cento e durar indefinidamente, é essencialmente o mesmo que oferecer dinheiro.)
Nestas situações, o mercado livre não será, em grande medida, o distribuidor. É o governo central que determina quem recebe o dinheiro e o crédito e quem não recebe.
A criação excessiva de moeda fiduciária leva à venda de ativos de dívida, o que pode criar uma dinâmica que se autoalimenta.
As perdas sofridas em ativos considerados seguros podem ser um choque para alguns, porque foram seguros durante praticamente toda a sua vida ou desde que se lembram.
Quando se revelam menos seguros do que se pensava, isso pode agravar as vendas.
O banco central não pode deixar os rendimentos ultrapassarem um certo nível (o que acontece quando os preços destes ativos de dívida descem). Quer, portanto, naturalmente imprimir dinheiro e comprar a dívida para manter os rendimentos sob controlo.
Isso provoca, por sua vez, uma nova diminuição do valor da moeda e do crédito, o que leva as pessoas a quererem desfazer-se da moeda e das obrigações.
Decidem então que outra reserva de valor pode servir.
Classicamente, trata-se de algo como o ouro e, em menor medida, a prata, as moedas estrangeiras com melhores fundamentos (ou menos maus do que os da moeda em dificuldade), as ações e as empresas que conservarão o seu valor em termos reais, os objetos de coleção e certos tipos de matérias-primas.
Tudo depende daquilo que se considera uma reserva de valor.
Não é necessariamente preciso uma moeda de reserva alternativa diferente ou nova para onde se dirigir.
Houve casos em que não existia uma grande moeda alternativa a que recorrer, como a queda do Império Romano e vários casos de declínio de diversas dinastias na China.
Existe uma grande quantidade de ativos e de bens para os quais as pessoas se voltam quando a moeda e a dívida nessa moeda se desvalorizam.
Na República de Weimar, na Alemanha dos anos 1920, o caso mais célebre de hiperinflação, as pessoas chegaram a recorrer a máquinas e pedras como reserva de valor.
A perda de uma moeda de reserva é geralmente acompanhada por um conflito social interno e está habitualmente associada a taxas de juro nominais e reais muito baixas.
A descida das taxas de juro beneficia os investidores e os capitalistas em detrimento dos aforradores e de quem não possui ativos financeiros.
Estas políticas levam, por isso, geralmente a grandes desigualdades de riqueza (mesmo que os aspetos positivos costumem superar os negativos). Em consequência, um maior número de pessoas considera o sistema injusto.
É também provável que haja diferenças de valores e mais confrontos políticos entre a esquerda e a direita. Os ricos tendem a querer deslocar uma maior parte da sua riqueza para ativos físicos, «duros», e para outros países e moedas.
Os decisores políticos não gostam disso, porque torna as suas medidas menos eficazes quando os capitais saem do país ou da jurisdição que controlam.
Em geral, os responsáveis políticos querem dificultar a posse de ativos alternativos. O ouro é a alternativa clássica. Com algumas exceções (por exemplo, joias e moedas de coleção), foi proibido nos Estados Unidos em 1933. Esta proibição durou oficialmente até 1975, tendo algumas restrições sido revogadas em 1964.
Em geral, não querem que existam moedas estrangeiras e não autorizam transações nessas moedas. O controlo cambial (ou seja, o controlo de capitais) é também comum para impedir que o dinheiro saia do país.
Na maior parte das vezes, a dívida acaba por ser apagada criando muito dinheiro para a tornar barata, o que desvaloriza o dinheiro e a dívida.
Quando isto é levado ao extremo, o sistema monetário e de crédito é desestabilizado e entra em colapso. As dívidas foram efetivamente desvalorizadas ou não foram reembolsadas.
Em geral, é necessário regressar a uma moeda com um suporte sólido para ajudar a restaurar a confiança das pessoas no valor do dinheiro. Isso permite que o crescimento do crédito recomece.
O suporte sólido é geralmente o ouro ou uma moeda de reserva, à qual a moeda se indexa ou que é usada diretamente (por exemplo, a dolarização da economia do Equador em 2000). Os detentores da moeda podem convertê-la numa certa quantidade de ouro ou de moeda de reserva.
Esta ligação a uma moeda forte ou a um ativo é comum, mas não é uma condição prévia.
Em resumo, nos primeiros tempos de existência de uma moeda de reserva, deter dívida como ativo é geralmente compensador. Produz juros e o stock de dívida não é elevado.
Mas mais tarde no ciclo, deter ativos de dívida é mais arriscado. Há mais e, como há muitos, os governos têm de manter taxas de juro mais baixas para fazer face ao peso da dívida. É nesse momento que a dívida tem mais probabilidade de ser desvalorizada ou de entrar em incumprimento.
Por exemplo, nos Estados Unidos, à medida que o peso da dívida em relação ao rendimento aumentou, cada pico e cada mínimo cíclico do ciclo das taxas de juro foi durante muito tempo mais baixo do que o anterior.
Isso conduziu a aterragens difíceis em 2008 e em 2020.
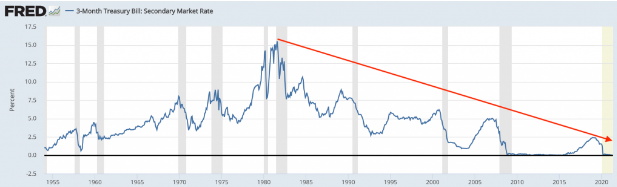
Taxas de juro de curto prazo nos Estados Unidos
E depois de cada aterragem brusca não houve grande descolagem, porque o nível de endividamento o impedia.
No quarto trimestre de 2018, dez anos depois de ter levado as taxas de juro a zero para atenuar a crise da dívida, a Fed só conseguiu subi-las para pouco mais de dois por cento antes de uma queda de 20 % dos mercados lhe indicar que estava a começar a partir coisas.
Deter obrigações é geralmente seguro durante um longo período. Mas acontece serem fortemente desvalorizadas ou entrarem em incumprimento.
Estes ciclos de dívida e incumprimento existem há milénios. Nas Escrituras faz-se referência ao perdão das dívidas a cada 50 anos (o ano do jubileu). Graças a este calendário, as pessoas podiam preparar-se. Mesmo nas economias modernas, a desvalorização da dívida ou o incumprimento ocorrem geralmente a cada 50 a 100 anos.
O objetivo de qualquer trader ou investidor é preparar-se em vez de ser apanhado de surpresa. Quando há:
...é geralmente sinal de que a moeda (a liquidez) e as obrigações são maus ativos para deter.
É útil ter o suficiente para garantir segurança, liquidez e um certo nível de diversificação, mas são maus do ponto de vista do rendimento.
Naturalmente, como este ciclo é tão longo, aquilo que a maioria das pessoas vive é o principal fator que dita as decisões que tomam. Quem está mais próximo do «rebentamento» tende a sentir-se mais seguro.
Isso deve-se ao facto de ter detido a dívida e lucrado com ela durante muito tempo desde a última explosão.
Em consequência, as memórias da última grande desvalorização ou do último incumprimento desvanecem-se e as pessoas sentem-se mais à vontade, mesmo que os riscos de deter dívida aumentem à medida que as dívidas se acumulam.
Existem três critérios principais para determinar se uma dívida vale a pena ser detida:
i) O montante da dívida a pagar em relação ao fluxo de caixa disponível para o serviço da dívida.
ii) O montante da dívida a pagar em relação ao montante de dinheiro disponível para a pagar.
iii) O juro pago por emprestar o próprio dinheiro. São exigidas taxas mais elevadas aos devedores mais arriscados.
As crises da dívida são corrigidas de quatro formas principais, através de uma combinação de austeridade, transferências de riqueza, impressão de moeda e reestruturação e amortização da dívida.
A austeridade e as transferências de riqueza não costumam ser grandes contributos.
A austeridade é dolorosa. É muitas vezes praticada nos países que não têm moeda de reserva, como Portugal bem sabe desde o programa de ajustamento de 2011-2014.
Mas não é politicamente aceitável reduzir as despesas ao nível das receitas e prejudicar assim os rendimentos e as despesas. Isto é tanto mais verdade se um país dispuser de uma moeda de reserva e puder imprimir o seu bilhete de saída.
As transferências de riqueza, como tributar quem tem mais para dar a quem tem menos, também são difíceis de realizar para além de certo ponto.
Em muitas crises da dívida, os rendimentos de quem está no topo da pirâmide são severamente afetados e os mercados financeiros comportam-se mal, sobretudo quando a crise é mais intensa. (A rapidez da sua recuperação depende da rapidez e do nível da resposta política.)
Isso reduz o emprego numa economia e limita o montante de impostos que podem ser cobrados.
Assim, uma combinação de impressão de moeda e reestruturação da dívida é o plano a seguir em caso de crise da dívida em moeda de reserva. A impressão de moeda é inflacionista; a reestruturação da dívida é deflacionista.
As duas podem ser equilibradas uma com a outra: a perda de crédito pode ser compensada pela impressão de moeda nas proporções certas para reduzir o peso da dívida e evitar a deflação.
As reestruturações tendem a durar pouco tempo, geralmente de alguns meses a alguns anos, consoante a rapidez de ação dos governos.
As reestruturações podem ser realizadas através de uma combinação de medidas:
Mas por vezes as moedas de reserva podem deixar de o ser se for preciso imprimir demasiado dinheiro e/ou se as taxas de juro oferecidas sobre a moeda e as obrigações forem demasiado baixas.
Geralmente é preciso mais do que uma crise da dívida ou bancária e várias depreciações ou desvalorizações para quebrar um sistema monetário e de crédito. Muitas vezes são necessárias várias depreciações da moeda e cortes da dívida de 30 a 40 % ou mais antes que um sistema se quebre.
Os Estados Unidos sofreram desvalorizações importantes em 1933 e em 1971, quando o dólar estava no padrão-ouro, e não perderam o seu estatuto de reserva.
Os anos de 2008 e 2020 conheceram circunstâncias de crise semelhantes. Mas não apresentavam as mesmas características de «grande rutura» dos acontecimentos de 1933 e 1971, porque as taxas de câmbio eram flutuantes e não estavam ligadas ao ouro.
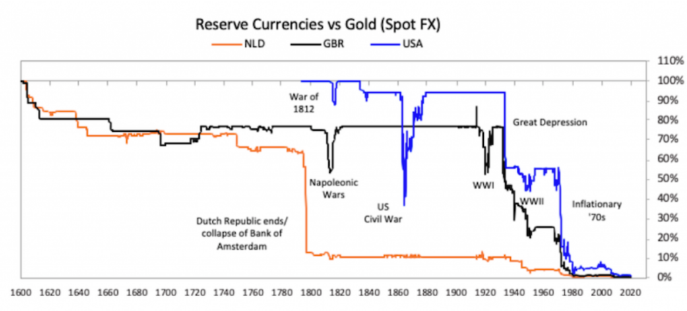
Desvalorizações do florim neerlandês, da libra esterlina e do dólar americano face ao ouro (desde 1600)
Dispor da principal moeda de reserva do mundo foi vital para a manutenção e a expansão do poder dos Estados Unidos.
Ser uma grande potência depende fortemente da capacidade de criar moeda e crédito numa divisa amplamente aceite em todo o mundo como meio de troca e reserva de valor.
A capacidade de imprimir a «moeda do mundo» contribui para manter o poder financeiro relativo dos Estados Unidos num múltiplo do seu poder económico real.
É um privilégio exorbitante, amplamente tido como garantido e de que se abusa por razões que não surpreendem.
Desde o fim da Segunda Guerra Mundial, em 1945, os Estados Unidos são a potência dominante no mundo. Os acordos de Bretton Woods tinham colocado o dólar na posição de primeira moeda de reserva mundial no ano anterior.
Os Estados Unidos e a sua moeda adaptaram-se naturalmente a esse papel. No fim da Segunda Guerra Mundial, os Estados Unidos detinham cerca de 70 % do ouro mundial na posse de governos. O ouro era então considerado dinheiro.
Possuíam cerca de metade da produção económica mundial, eram a primeira potência militar em forças convencionais e tinham o monopólio das armas nucleares até a União Soviética os alcançar nos anos 1950 e 1960.
O sistema monetário estava ligado ao ouro. O papel-moeda podia ser trocado pelo precioso metal amarelo a 35 dólares a onça.
A posse de ouro tinha também sido tornada ilegal em 1933, no auge da Grande Depressão. Os responsáveis políticos não queriam que o ouro concorresse com a moeda e o crédito norte-americanos como reserva de valor.
O papel-moeda era considerado análogo a um cheque que podia ser trocado pelo verdadeiro dinheiro em ouro.
Mas nem todos os dólares americanos eram garantidos por ouro. Havia 50 dólares de papel-moeda em circulação por cada onça de ouro, ou seja, um pouco mais de 40 % de moeda a mais do que teria sido necessário para uma cobertura total.
Os aliados dos Estados Unidos (os países da Commonwealth, a França e o Reino Unido) ou os países sob controlo norte-americano que tinham perdido a Segunda Guerra Mundial (Japão, Alemanha, Itália) tinham moedas ligadas ao dólar e efetivamente controladas pelos Estados Unidos.
Depois da Segunda Guerra Mundial, o governo norte-americano gastou mais do que as suas receitas para financiar as suas despesas. Isso criou mais dívida denominada em dólares.
Por isso, a Reserva Federal permitiu a criação de muito mais créditos sobre o ouro (moeda e crédito denominados em dólares) do que os que podiam ser realisticamente convertidos em ouro a 35 dólares a onça.
À medida que o papel-moeda era convertido em ouro, as reservas de ouro diminuíam, enquanto os créditos continuavam a aumentar.
Como acontece em muitos sistemas de paridade, o «valor fictício» ou valor do mercado negro ultrapassou o valor oficial.
Para satisfazer todos os pedidos, o ouro tinha de ser avaliado a um nível sensivelmente mais elevado. E até hoje o ouro é avaliado como uma espécie de moeda inversa, cujo preço depende do valor da moeda usada para o comprar.
As pessoas avisadas da época (nos anos que antecederam a rutura da ligação) compraram ouro como puderam, reconhecendo o caráter insustentável do que se passava.
O sistema de Bretton Woods acabou por ruir a 15 de agosto de 1971, após pouco mais de um quarto de século de utilização.
Num anúncio semelhante, a 5 de março de 1933, os Estados Unidos tinham faltado à promessa de permitir a conversão do papel-moeda em ouro.
O dólar foi, por isso, desvalorizado face ao ouro e às outras moedas. Isso fez essencialmente do dólar um sistema de moeda fiduciária.
Isso deu à Reserva Federal e aos outros bancos centrais margem para criar muita moeda e crédito denominados em dólares. Isso levou à inflação dos anos 1970. (Nos anos 30, a rutura da ligação limitou-se a compensar a deflação ligada à crise da dívida de 1929.)
O ouro e as matérias-primas tiveram um bom desempenho neste ambiente. As ações e as obrigações tiveram um fraco desempenho em termos corrigidos da inflação.
O dinheiro fugiu da moeda e da dívida denominadas em dólares para se dirigir a bens, serviços e ativos como o ouro.
Esta fuga dos dólares e das dívidas em dólares provocou uma subida das taxas de juro. O ouro passou de um preço de 35 dólares, fixado entre 1944 e 1971 (no mercado oficial), para 670 dólares em 1980, ou seja, um aumento de quase 20 vezes em menos de dez anos.
Dada a forma como a política monetária era gerida, era rentável pedir dólares emprestados e convertê-los em bens e serviços, o que provocava inflação na economia real.
Muitos países fizeram-no, pedindo dinheiro emprestado aos bancos norte-americanos, e a dívida em dólares aumentou rapidamente em todo o mundo.
Os bancos ganharam dinheiro com isso, mas isso levou a uma bolha da dívida. A fuga dos dólares e dos ativos de dívida em dólares para bens, serviços e ativos de cobertura da inflação acelerou.
Este fenómeno atingiu o seu auge no final dos anos 1970 e no início dos anos 1980.
Embora a maioria dos cidadãos não compreendesse bem o que se passava em termos de mecanismos monetários, sentiram os efeitos através de uma inflação elevada e de taxas de juro nominais elevadas.
Naturalmente, isso tornou-se um grande problema político. Custou ao presidente Carter o segundo mandato e abriu caminho a Ronald Reagan.
Este período marcou um momento em que o setor privado assumiu um papel mais importante na gestão da economia em relação ao Estado. Esta evolução prosseguiu até ao crash de 2008.
Antes de sair, Carter nomeou Paul Volcker para liderar a Reserva Federal. Volcker era uma personalidade suficientemente forte para fazer as coisas difíceis e impopulares, mas necessárias, para quebrar a inflação.
As taxas de juro de curto prazo mantiveram-se na zona baixa dos 4 % até ao início de 1977, mas acabaram por ser subidas para mais de 15 % em três ocasiões para controlar a inflação.
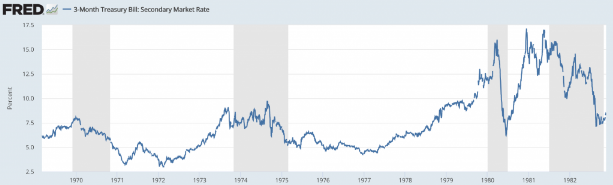
Taxas de juro de curto prazo nos Estados Unidos de 1969 a 1982
Provocou duas recessões pelo caminho, mas funcionou.
A subida das taxas de juro tem como efeito reduzir a massa monetária e tornar os empréstimos menos interessantes. Gasta-se menos dinheiro e crédito, o que reduz a inflação.
Os mercados financeiros são geralmente os primeiros a ser afetados, sobretudo se não estiverem suficientemente preparados em função do que é descontado. Depois é afetada a economia real, porque estas novas taxas se repercutem e alteram os incentivos.
A taxa de juro nominal que a Fed subiu em março e dezembro de 1980 e em maio de 1981 era muito superior à taxa de inflação.
Isso significa que os devedores tiveram de pagar mais pelo serviço da dívida, enquanto os seus rendimentos e o valor dos seus ativos caíam.
Os devedores tiveram de vender ativos para fazer face aos pagamentos.
Isso significava também que havia necessidade de dólares. Foi por isso que o dólar esteve forte.
Por esta razão, uma moeda pode ser forte mesmo que a economia seja fraca. Cada mercado (moeda e crédito + bens e serviços) está ligado a diferentes fatores de oferta e procura.
As taxas de inflação baixaram à medida que as taxas de juro subiam. Isso permitiu à Fed baixar as taxas de juro quando a inflação deixou de ser um problema. E graças às entradas de capitais no dólar, as taxas puderam ser baixadas sem desencadear inflação.
Mas, naturalmente, muitos devedores e detentores de ativos financeiros prejudicados por esta política foram à falência.
Os devedores estrangeiros, em especial os dos países emergentes, foram os mais afetados de todas as categorias. Esses países atravessaram um período difícil de reestruturação da dívida e fraco crescimento, do qual levaram anos a recuperar.
A Fed concedeu empréstimos aos bancos norte-americanos para compensar as perdas que iam sofrer.
Além disso, as normas contabilísticas da época não os obrigavam a registar esses créditos duvidosos como perdas nem a reavaliar esses ativos ao seu valor real.
Isso permitiu-lhes captar capital a preços mais elevados do que teriam conseguido de outra forma.
Juntamente com os empréstimos intercalares que receberam, isso permitiu aos bancos norte-americanos fingir que tudo estava bem. Não haveria crise da dívida, porque a eliminação dos créditos duvidosos podia ser escalonada ao longo de muitos anos se novos empréstimos os substituíssem.
Em agosto de 1982, o mercado bolsista atingiu o seu ponto mais baixo e conheceu uma subida sem precedentes até ao rebentamento da bolha da internet em 2000.
Este processo de amortização e reestruturação da dívida prosseguiu até 1991. O secretário do Tesouro norte-americano Nicholas Brady acabou por o concluir através do chamado acordo das obrigações Brady, cujos prazos podiam chegar aos 30 anos.
O período de 1971 a 1991 afetou muitas pessoas em todo o mundo e foi o resultado direto da decisão dos Estados Unidos de retirar a sua moeda do padrão-ouro.
O abandono inicial do padrão-ouro levou a uma forte criação de moeda e crédito, a uma inflação elevada e a saídas de capitais para ativos de cobertura da inflação.
Seguiu-se um forte aperto da política e uma reestruturação da dívida pelos devedores não norte-americanos. As taxas de inflação caíram e conduziram a um forte mercado em alta para as obrigações, os ativos de dívida e as ações nos anos 1980.
As repercussões desta crise demonstraram com força o poder dos Estados Unidos, que dispõem da primeira moeda de reserva mundial, e as implicações da gestão de uma moeda de reserva para as populações de todo o mundo.
O ano de 2008, tal como 1929, foi um desses raros períodos em que uma crise da dívida fez cair as taxas de juro de curto prazo para zero. E esta descida das taxas não bastou para criar a expansão de moeda e de crédito necessária.
Os bancos centrais tiveram, por isso, de criar moeda e comprar ativos financeiros.
A principal forma de política monetária é o ajustamento das taxas de juro de curto prazo. Quando as taxas atingem cerca de zero ou um pouco menos, esta abordagem deixa de ser eficaz.
Recorre-se então à forma secundária da política monetária, que é a criação de moeda e a compra de ativos financeiros.
As compras começam sobretudo por obrigações do Estado e títulos garantidos pelo Estado (como os créditos hipotecários). Depois passam para títulos de dívida de empresas de elevada qualidade e descem na escala de qualidade a partir daí. Podem também chegar a ativos mais arriscados, consoante a dimensão das necessidades.
A compra de ativos ocorreu em 1933, quando as taxas de juro caíram para zero, e prosseguiu durante toda a Segunda Guerra Mundial para manter fixas as taxas de curto e longo prazo e financiar os grandes défices. Tratava-se essencialmente de controlar a curva de rendimentos.
É o chamado «alívio quantitativo». É um termo menos inquietante do que «monetização da dívida».
Todos os principais bancos centrais das moedas de reserva o fizeram em 2008. Era necessário para manter o ciclo de expansão da moeda e do crédito.
A compra de ativos fez subir o preço das obrigações, fazendo descer o seu rendimento e dando aos vendedores dessas obrigações liquidez para comprar outras coisas (sobretudo outros ativos financeiros com características ligeiramente mais arriscadas).
O que, por sua vez, fez subir o preço dos outros ativos e aumentou o património líquido e a solvabilidade.
Isso também reduziu os rendimentos esperados no futuro. Os rendimentos obrigacionistas caíram para níveis muito baixos, tal como os rendimentos futuros das ações.
Os fundos de pensões e muitos outros tipos de investidores deixariam de conseguir financiar as suas várias obrigações de despesa de longo prazo.
Isso incentivou-os a endividar-se para comprar ativos dos quais esperavam rendimentos superiores à taxa a que pediam emprestado.
Como se vê, embora estas políticas sejam boas, isto é, a utilização de uma moeda de reserva para corrigir a dívida e os desequilíbrios, podem facilmente criar outro tipo de problema com bolhas de ativos.
As bolhas de ativos são alimentadas por um novo tipo, diferente, de bolha de endividamento.
As bolhas rebentam quando os rendimentos oferecidos pelos ativos são inferiores aos seus custos de financiamento.
Isso pode facilitar um grande boom, mas também um grande colapso quando se esticam demasiado.
Quando as taxas de juro de curto e longo prazo estão próximas de zero, a compra de ativos deixa de ser muito eficaz.
Quando os prémios de risco foram eliminados dos mercados de dívida, a compra de obrigações deixa de ser muito eficaz para estimular o crescimento económico.
Além disso, tende a beneficiar quem possui ativos mais do que quem não os possui. As desigualdades de riqueza aumentam, por isso, muitas vezes, o que pode provocar conflitos sociais.
Durante a pandemia de Covid-19, a descida das taxas de curto e longo prazo não bastava.
A terceira forma de política monetária consiste, portanto, em coordenar as políticas orçamental e monetária, a que alguns chamam MMT.
Os responsáveis pela política orçamental (os políticos) fornecem o dinheiro, enquanto os responsáveis pela política monetária (os banqueiros centrais) facilitam a despesa através de novos programas de empréstimos e da criação de moeda para ajudar a comprar a dívida criada.
No quadro desta unificação orçamental e monetária, os governos centrais dos países com moeda de reserva aumentam os seus níveis de endividamento e direcionam as despesas e os empréstimos para as entidades que pretendem favorecer.
Mesmo que estas despesas e estes empréstimos (e o seu direcionamento) sejam bons a curto prazo, a quantidade de moeda e de crédito denominados em dólares (a dívida) aumenta.
Além disso, os compromissos que não aparecem diretamente nos números oficiais da dívida (por exemplo, pensões, cuidados de saúde e obrigações de seguros não financiadas) continuam a crescer acima dos rendimentos.
Isto é particularmente verdade nos Estados Unidos, devido à capacidade da Fed de sustentar este crescimento da dívida graças ao privilégio conferido pela primeira moeda de reserva do mundo.
Esta fase de taxas nulas durou até 2022: eliminou o rendimento inerente à liquidez e às obrigações, chegando mesmo a torná-lo negativo em termos reais, empurrando o dinheiro para outros ativos.
Esse dinheiro espalhou-se por outras coisas (ouro, matérias-primas, moedas alternativas, criptomoedas, imobiliário e outros ativos reais). Isso também incentivava o endividamento, já que havia poucos juros a pagar.
A dívida está estruturada de tal forma que deve ser reembolsada ao longo de períodos longos, ou mesmo nunca ser reembolsada. Isso permite continuar a gastar sem um verdadeiro limite de capacidade (para além da eventual perda do estatuto de reserva).
E classicamente, durante este período, veem-se aumentar dentro dos países as desigualdades de riqueza, de valores e políticas. Isso aumenta os níveis de conflito interno, sobretudo durante os abrandamentos económicos.
A grande diferença em relação às versões anteriores desta análise reside na inversão das taxas. Perante a inflação pós-pandemia, os bancos centrais puseram fim à era das taxas zero. Em 2026, a Reserva Federal chegou mesmo a voltar a subir as taxas diretoras para 3,75-4,00 % (setembro de 2026) e o BCE subiu a taxa de depósito para 2,50 %. Os rendimentos reais já não são sistematicamente negativos.
Mas isso não resolveu o problema de fundo; tornou-o mais caro. A dívida pública norte-americana ultrapassou o limiar dos 39 biliões de dólares e os pagamentos líquidos de juros do Estado federal ultrapassam agora 1 bilião de dólares por ano, mais do que o orçamento da defesa. A dívida detida pelo público aproxima-se dos 100 % do PIB.
O contexto geopolítico amplifica o movimento. O congelamento de cerca de 300 mil milhões de dólares de reservas russas em 2022 enviou um sinal a todos os bancos centrais: as reservas denominadas em dólares podem ser congeladas ou sancionadas. As guerras comerciais e tarifárias reavivaram, além disso, a fragmentação do comércio mundial.
Segundo os dados COFER do FMI, a quota do dólar nas reservas cambiais mundiais caiu para cerca de 57 % no final de 2025, contra mais de 70 % em 2000. O dólar mantém, no entanto, uma vantagem considerável e continua a dominar as transações cambiais e a faturação do comércio internacional.
| Divisa | Quota das reservas mundiais (final de 2025) | Papel no sistema |
|---|---|---|
| Dólar americano (USD) | ~57 % | ~89 % das transações cambiais, ~54 % da faturação |
| Euro (EUR) | ~20 % | Segunda divisa de reserva e de faturação |
| Iene japonês (JPY) | ~5,5 % | Divisa de refúgio secundária |
| Libra esterlina (GBP) | ~4,6 % | Antiga moeda de reserva dominante |
| Yuan / renminbi (CNY) | ~2 % | Internacionalização progressiva |
| Outras (CAD, AUD, CHF...) | ~11 % | Diversificação marginal |
O movimento mais espetacular vem do ouro. Desde 2022, os bancos centrais compram ouro a um ritmo recorde, mais de 1.000 toneladas por ano durante três anos consecutivos. Resultado: pela primeira vez desde 1996, o ouro ultrapassou as obrigações do Tesouro dos EUA nas reservas dos bancos centrais.
O metal amarelo conheceu uma subida histórica, atingindo um máximo de cerca de 5.580 dólares a onça no início de 2026 antes de estabilizar num intervalo de aproximadamente 4.700 a 4.900 dólares. Os BRICS+ detêm agora 17,4 % das reservas mundiais de ouro, contra 11,2 % em 2019. Portugal, com cerca de 380 toneladas, é aliás um dos países com maior peso do ouro nas suas reservas oficiais.
A reter: a era das taxas zero terminou, mas o trio «dívida elevada + défices + monetização passada» mantém-se. Como o declínio de uma moeda de reserva é lento e gradual, lê-se primeiro na diversificação das reservas (ouro, outras divisas) e não numa rutura brusca.
As moedas de reserva são boas para os países que as podem criar. Mas muitas vezes não são muito vantajosas para quem não é cidadão desses países.
Em 2008 e 2020, a Reserva Federal pôde conduzir uma política monetária boa para os norte-americanos. O Tesouro dos EUA decidiu pedir emprestado dinheiro e novo crédito e dá-lo aos norte-americanos.
A Fed comprou uma grande parte da dívida daí resultante e da dívida existente para ajudar os norte-americanos a atravessar as crises. Uma pequena parte dessa dívida foi para entidades estrangeiras.
Para muitos europeus, o BCE foi uma força importante. O Banco do Japão, um banco ainda mais pequeno, fez o mesmo pelos japoneses. O PBOC pôde ajudar a China na medida em que esta precisava. Outros bancos mais pequenos (por exemplo, Inglaterra, Suíça, Canadá, Austrália) também podiam fazer alguma coisa pelos seus próprios cidadãos.
Mas a maioria dos países do mundo não conseguiu obter dinheiro e crédito para colmatar a falta de rendimentos e de poupança como os norte-americanos conseguiam, porque os Estados Unidos tinham o poder de criar muito.
Esta situação é semelhante à do período 1981-1991 referido acima para muitos países da América Latina que se endividaram em dólares, entre os quais o Brasil.
Mas a principal diferença é que as taxas de juro puderam ser reduzidas de forma muito mais significativa entre 1981 e 1991 (entre 6 e 20 pontos percentuais). No ciclo de 2020, só o puderam ser de forma insignificante.
O dólar, enquanto principal moeda de reserva mundial, e o facto de ter o banco central mais importante do mundo capaz de criar essa moeda, podem pôr esses dólares nas mãos dos norte-americanos (e de outros, se assim o desejar) de forma mais eficaz do que a maioria dos outros governos centrais consegue ajudar os seus próprios cidadãos.
As três principais moedas de reserva a nível mundial, o dólar americano, o euro e o iene, levaram longe o processo de criação de moeda e de crédito nos ciclos anteriores.
Sabemo-lo pela história recente das suas taxas de juro (próximas de zero durante mais de uma década) e pela dimensão do seu endividamento, mesmo após a subida das taxas de 2022-2026.
As dívidas denominadas nestas moedas são:
Isso cria um cenário mais arriscado que pode abrir caminho a desvalorizações importantes e/ou à perda do estatuto de moeda de reserva, o que seria um dos acontecimentos financeiros e económicos mais perturbadores que se possa imaginar.
É, no entanto, menos provável que assistamos a «grandes ruturas», porque estamos agora num sistema monetário de câmbios flutuantes. As desvalorizações têm sido mais contínuas e graduais do que súbitas e episódicas.
Desde 2000, o valor da maioria das moedas de reserva baixou face ao ouro devido ao nível de criação de moeda e de crédito e porque as taxas de juro foram durante muito tempo baixas em relação à inflação.
As grandes desvalorizações monetárias e a perda do estatuto de reserva têm as mesmas causas (demasiada dívida), mas nem sempre são idênticas.
A perda do estatuto de reserva resulta de desvalorizações importantes e repetidas. A criação de moeda e de crédito para compensar os défices reduz o valor da moeda e do crédito.
Isso alivia quem precisa de mais dinheiro para aliviar os seus problemas de dívida. Mas é mau para os detentores da moeda e dos ativos de dívida (sobretudo os obrigacionistas e os credores a taxa fixa).
Quando a criação de moeda e de crédito contribui para facilitar a produtividade e os lucros, os preços reais das ações sobem. Como qualquer forma de criação de crédito, é útil se for rentável (as receitas são superiores aos custos).
Ao mesmo tempo, se os rendimentos da liquidez e dos ativos de dívida forem suficientemente baixos, isso pode levar as pessoas a afastarem-se desses ativos para se voltarem para outros tipos de ativos não creditícios e outras divisas.
Os bancos centrais podem, por isso, deixar subir as taxas de juro reais (o que prejudica a produção económica) ou impedir a sua subida imprimindo moeda e comprando obrigações e outros ativos para manter os rendimentos baixos.
Quando privilegiam a segunda solução, isso acentua os baixos rendimentos reais e potenciais da detenção de liquidez e de ativos de dívida.
Quando as taxas de juro estão tão próximas de zero (ou em terreno negativo) que se torna difícil baixá-las mais, torna-se cada vez mais provável uma rutura do sistema monetário e de crédito.
Mas há uma diferença entre as desvalorizações ameaçadoras ou destrutivas a nível sistémico e as que são benéficas e permitem a continuação do ciclo de criação de moeda e de crédito.
O declínio de uma moeda de reserva é um processo lento, mas os seus sinais de alerta são identificáveis. Eis um método em seis etapas para situar o ciclo da dívida de um país emissor e adaptar a sua poupança e os seus investimentos.
Este artigo tem uma finalidade pedagógica e não constitui aconselhamento de investimento. O trading e o investimento comportam um risco de perda de capital. Informe-se e, se necessário, consulte um profissional antes de qualquer decisão.
Os impérios ascendem e caem ao mesmo tempo que as suas moedas. Os mais bem-sucedidos estabelecem moedas de reserva.
O estabelecimento de uma moeda de reserva de primeiro plano ocorre geralmente após uma guerra. No período pós-conflito, há um contexto de prosperidade, paz e produtividade.
O crédito é bem alocado e de forma sustentável. A maioria das dívidas é usada de forma produtiva quando os rendimentos são superiores aos pagamentos do serviço da dívida. Assim, a maioria das dívidas é reembolsada.
As empresas valorizam-se e os mercados financeiros nacionais sobem. A maioria das pessoas beneficia da prosperidade, mas de forma desproporcionada. Isso leva a um crescimento excessivo da dívida para financiar investimentos especulativos e um consumo excessivo.
Aquilo em que a dívida é investida não gera rendimentos suficientes para assegurar o serviço da dívida. Os bancos centrais têm então de baixar as taxas de juro e injetar mais moeda e crédito no sistema.
Isso agrava as desigualdades de riqueza devido ao destino desse dinheiro (ativos financeiros) e aumenta o sobre-endividamento, até que o montante da dívida se torna tão grande que os bancos centrais já não conseguem prolongar este ciclo.
Neste ambiente, a liquidez e as obrigações tornam-se geralmente maus ativos: o seu rendimento é inferior à taxa de inflação para os investidores nacionais e a moeda desvaloriza-se mais depressa do que as taxas compensam para os investidores internacionais.
Onde estamos em 2026? A era das taxas zero acabou, mas a dívida norte-americana ultrapassa os 39 biliões de dólares, os bancos centrais acumulam ouro e a quota do dólar nas reservas mundiais recua lentamente. O privilégio exorbitante do dólar não desapareceu; é simplesmente mais disputado e mais caro de manter.
Por conseguinte, estes desequilíbrios produzem importantes conflitos sociais, políticos e geopolíticos. As guerras, comerciais, de capitais, tecnológicas e geopolíticas, contribuem para definir quem se torna dominante e quem fica subordinado, e acabam por produzir uma nova ordem mundial. A potência perdedora, se tinha uma moeda de reserva, sofrerá geralmente a perda traumática dessa vantagem e o seu declínio relativo na hierarquia mundial.

Experimente o trading gratuitamente com uma conta demo AvaTrade, sem depósito
*Os CFD são instrumentos complexos com alavancagem: entre 70% e 80% das contas de investidores não profissionais perdem dinheiro.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية