Actualizado el 8 de noviembre de 2026 por el Equipo de broker-forex.eu
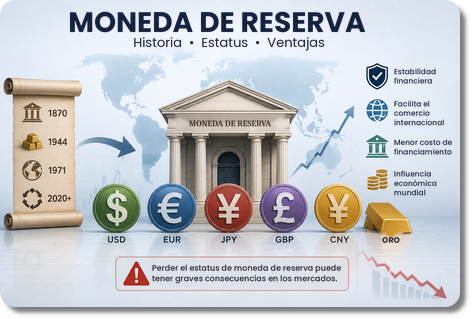
En este artículo abordamos la historia de las monedas de reserva, su estatus actual, las ventajas que otorgan y la forma en que terminan perdiéndose. El estado actual de las grandes reservas mundiales, el USD, el EUR, el JPY, la GBP, el CNY y el oro, sirve de hilo conductor a este análisis.
Tras el periodo de tasas de interés cercanas a cero de 2020-2021, la política monetaria se endureció claramente: la Reserva Federal subió sus tasas de referencia a 3,75-4,00 % en septiembre de 2026 y las mantuvo en octubre de 2026, mientras que el Banco Central Europeo sitúa su tasa de depósito en 2,50 % (octubre de 2026). La era de las tasas nulas y de los rendimientos reales negativos generalizados ha terminado.
Sin embargo, el problema de fondo persiste: la deuda pública estadounidense superó los 39 billones de dólares, los bancos centrales compran oro a un ritmo récord y diversifican sus reservas fuera del dólar. El privilegio especial que confiere el estatus de moneda de reserva sigue, por tanto, bajo presión.
Cuando se pierde el estatus de moneda de reserva, puede haber efectos devastadores en los mercados, que exploraremos más adelante en el artículo.
Una moneda de reserva es una moneda que se utiliza y se acepta en todo el mundo para el ahorro y las transacciones. Estados Unidos, que tiene el inmenso privilegio de poder crear la principal moneda de reserva del mundo, se encuentra en una posición muy poderosa.
La deuda denominada en la moneda de reserva mundial (los bonos del Tesoro estadounidense) es la base sobre la que se construyen los mercados financieros y las economías de todo el mundo.
El bono estadounidense a 10 años es una de las referencias financieras más seguidas del mundo como tasa de interés de mediano plazo en la moneda de reserva mundial (un bono es una promesa de entrega de dinero en el tiempo).
Aun así, todas las monedas de reserva dejan de serlo en algún momento. Por lo general, la pérdida del estatus de moneda de reserva es brusca y traumática para los países e imperios que gozaban de ese privilegio.
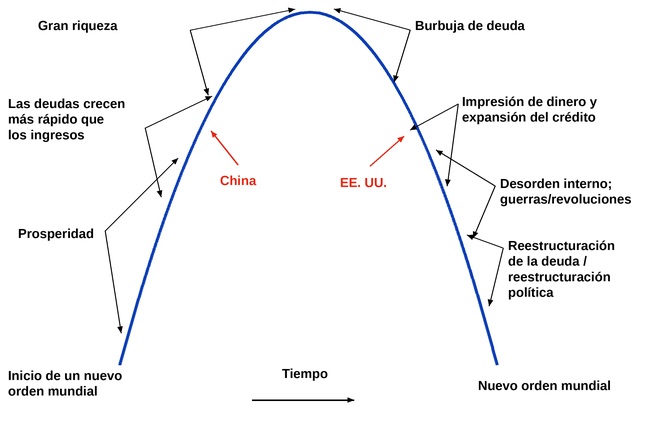
Este tema es especialmente importante hoy debido a la situación de Estados Unidos en su arco de desarrollo. Según la mayoría de los observadores, Estados Unidos parece encontrarse en la fase inicial de declive, en la que su participación en la actividad mundial disminuye y los costos de mantener el imperio superan los ingresos que genera.
En 2026, las tasas de interés nominales que ofrecen el efectivo y los bonos del Tesoro estadounidense han vuelto a subir, pero el servicio de la deuda pesa ahora mucho: los pagos netos de intereses del gobierno federal superan el billón de dólares al año.
Además, Estados Unidos debe seguir endeudándose masivamente para cubrir sus déficits fiscal y de cuenta corriente. La deuda pública superó los 39 billones de dólares y el déficit sigue por encima de 1,5 billones al año.
Por ello, las entidades nacionales e internacionales tienen cada vez menos incentivos para mantener deuda en dólares sin límite. Esto significa que buscan alternativas al dólar y a los activos basados en el dólar, empezando por el oro.
Aunque Estados Unidos crea más deuda debido a sus déficits, el resto del mundo (y las entidades nacionales estadounidenses) debe arbitrar entre el rendimiento ofrecido y el riesgo de devaluación a largo plazo de la moneda.
Esto exige replantear la estrategia de cartera, dado que el dólar y los activos en dólares han sido muy fuertes durante la vida de la mayoría de las personas (desde el final de la Segunda Guerra Mundial).
Así, la cuestión de si el dólar va a declinar como moneda de reserva, y cuándo y por qué, se vuelve cada vez más importante, con sus implicaciones sobre cómo cambiaría el mundo tal como lo conocemos.
En los últimos 300 años ha habido tres grandes imperios: el imperio neerlandés, el imperio británico y el imperio estadounidense.
Cada uno de ellos se caracterizó por poseer una moneda de reserva.
En general, el imperio que se vuelve dominante gracias a altos niveles de calidad en cada uno de los siguientes siete factores suele tener una moneda de reserva:
i) La educación
ii) La competitividad
iii) La tecnología
iv) La producción económica
v) Una parte importante del comercio mundial
vi) La fuerza militar
vii) Un centro financiero sólido
Las fortalezas o debilidades en cada uno de estos ámbitos tienden a reforzarse mutuamente.
Por ejemplo, si un país no tiene una buena educación, es poco probable que sea competitivo a nivel mundial, que produzca innovaciones tecnológicas, que tenga una fuerte producción económica, etc.
La educación ha sido durante mucho tiempo un indicador adelantado del éxito de un país, mientras que una moneda de reserva ha sido un indicador rezagado. Por ejemplo, el dólar estadounidense sigue siendo dominante en el sistema monetario mundial a pesar del debilitamiento de sus fundamentales.
El dólar representa todavía alrededor del 57 % de las reservas mundiales, mientras que Estados Unidos solo pesa alrededor de una cuarta parte de la producción económica mundial.
Una moneda común se parece a un idioma común: tiende a mantenerse porque se ha utilizado de forma habitual durante mucho tiempo, más que porque conserve las ventajas que la hicieron tan extendida en un principio.
Por ejemplo, el español es uno de los idiomas más hablados del mundo porque el imperio español lo difundió por nuevas partes del mundo, en particular por toda América Latina, entre finales del siglo XV y el siglo XVII, cuando era una potencia dominante. El idioma sobrevivió al poder económico de España con un largo desfase, porque los idiomas se transmiten de generación en generación.
El inglés es muy dominante en el mundo, sobre todo como segunda lengua, debido al imperio británico y a su dominio desde el siglo XVIII hasta principios del siglo XX.
El imperio estadounidense continuó este patrón. Por ejemplo, Estados Unidos desempeñó un papel importante en el desarrollo de internet y el contenido en inglés sigue representando un porcentaje importante del conjunto de internet.
China está alcanzando a Estados Unidos en varios aspectos. Aunque China vio declinar su poder relativo después de 1800 (y sobre todo después de 1850), había sido constantemente poderosa durante siglos antes de esa fecha. Sin embargo, nunca fue poderosa a nivel internacional ni estableció una moneda de reserva mundial.
Pero se necesita mucho para provocar un cambio del statu quo en los regímenes monetarios. Están muy arraigados en la forma en que se realizan los negocios y las transacciones a escala mundial.
Los países que dominan el comercio y los flujos de capital ven cómo su moneda se utiliza como medio de intercambio a nivel mundial. Puede usarse para facturar y servir de reserva de valor en los países con los que comercian.
Esto conduce a la internacionalización de una moneda. Cuanto más se usa para las transacciones y como fuente de ahorro, más se convierte en moneda de reserva.
Así fue como el florín neerlandés se convirtió en la primera moneda de reserva del mundo cuando los neerlandeses dominaban, entre el siglo XVII y mediados del siglo XVIII.
Luego la libra esterlina se volvió dominante a partir de mediados del siglo XVIII por las mismas razones.
El dólar estadounidense se convirtió en la principal moneda de reserva del mundo en 1944, cuando Estados Unidos estaba a punto de ganar la Segunda Guerra Mundial y era claramente la potencia dominante del mundo en los planos económico, financiero, tecnológico, militar y geopolítico.
Una moneda de reserva da un mayor poder de endeudamiento y de gasto. Como hemos mencionado, también va acompañada de un retraso importante respecto de otros factores fundamentales. Incluso después del declive relativo inicial de un imperio, el poder de una moneda de reserva suele alcanzar su punto máximo entre 20 y 80 años más tarde.
Esto tiende a dar a los países más ricos y poderosos la capacidad de pedir más dinero prestado. Y eso tiende a endeudarlos todavía más.
No es casualidad que las tres principales regiones del mundo con moneda de reserva, Estados Unidos, Europa y Japón, sean también de las más endeudadas en relación con sus ingresos. Durante una década, incluso emitieron deuda a tasas de interés reales (ajustadas por inflación) negativas, e incluso a tasas nominales negativas.
La emisión de deuda aumenta el poder adquisitivo de estos países a corto plazo, pero lo debilita a largo plazo.
Al igual que una empresa o un particular, cuando un gobierno pide prestado y gasta mucho, parece fuerte, cuando en realidad sus finanzas se debilitan con ese comportamiento.
Los gobiernos no son más que un conjunto de personas. No son entidades ricas. Cuando los gobiernos emiten deuda e «imprimen» dinero para financiar su gasto, la mayoría de la gente se alegra y desea que el gobierno haga aún más.
Al fin y al cabo, si uno es el beneficiario de ese dinero y ese crédito y su riqueza parece aumentar a medida que suben los precios de los activos financieros y de las inversiones, medidos en la moneda que se deprecia, eso parece algo bueno y uno se siente bien.
Pero no se reconoce que el gobierno no tiene el dinero y el crédito que reparte. Es dinero prestado. Y tarde o temprano habrá que devolverlo.
Este endeudamiento permite a un país mantener su poder más allá de sus fundamentales, porque financia el consumo interno (es decir, el sobreconsumo) y el gasto militar y/o las guerras necesarias para mantener el imperio.
El endeudamiento puede durar un tiempo. Incluso puede autorreforzarse, contribuyendo a fortalecer la moneda de reserva y a aumentar el rendimiento de los acreedores internacionales que prestan en esa moneda. Pero no dura para siempre.
Cuando entidades más ricas empiezan a pedir prestado a entidades más pobres, es una señal temprana de que está en curso una transferencia de riqueza relativa.
Por ejemplo, en la década de 1980, el ingreso per cápita de Estados Unidos era unas 50 veces superior al de China (según el momento exacto de la década en que se midiera). Fue entonces cuando Estados Unidos empezó a pedir prestado a China.
China quería ahorrar en dólares estadounidenses y constituir su stock de ahorro nacional en dólares (y otras monedas de reserva) porque era la principal moneda de reserva mundial.
Era una señal temprana del ascenso de China en la jerarquía mundial.
Este fenómeno se ha producido en muchos otros ejemplos a lo largo de la historia.
Durante la Segunda Guerra Mundial, los británicos pidieron dinero prestado a sus colonias para ayudar a financiar sus gastos de guerra.
Los neerlandeses hicieron lo mismo antes de su declive relativo.
En ambos casos, esto provocó el declive de su moneda, de su mercado de deuda y de su economía real cuando disminuyó la voluntad de mantener su deuda.
Estados Unidos se ha endeudado mucho y también ha monetizado su deuda mediante compras del banco central (lo que también se conoce como «flexibilización cuantitativa» o compra de activos). Esto todavía no ha reducido de forma significativa la demanda de dólares estadounidenses y de bonos del Tesoro estadounidense.
Estamos ahora unas ocho décadas después de la Segunda Guerra Mundial y la monetización de la deuda se ha utilizado en cada una de las tres principales zonas de moneda de reserva (se utilizó por primera vez en Japón).
Esto se debe a que las deudas son elevadas en relación con la producción y a que la política monetaria tradicional ya no funciona muy bien para estimular la creación de dinero y de crédito como medio para impulsar el crecimiento de la productividad.
A comienzos de la década, el mundo tuvo que hacer frente a una recesión económica y a una contracción de la deuda provocadas por una pandemia. Esta situación provocó fuertes caídas de ingresos y abrió grandes agujeros en los balances de particulares, empresas, organizaciones sin fines de lucro y gobiernos locales y centrales.
Los gobiernos, que tienen la capacidad de imprimir dinero y otorgar crédito, tuvieron que intervenir para tapar esos agujeros monetizando la deuda.
Al mismo tiempo, todo esto tuvo que hacerse en un momento en que existen grandes brechas de valores y de riqueza entre los distintos segmentos de la sociedad. Y está el ascenso de China, que desafía a Estados Unidos y a sus aliados occidentales para convertirse en la primera potencia mundial en diversas formas:
Actualmente, el dólar estadounidense representa alrededor del 89 % del volumen de las operaciones de cambio y una participación del 50 al 60 % en las principales categorías de reservas y de facturación internacional.
El euro ocupa el segundo lugar, con alrededor del 20 % de las reservas mundiales. Aunque es segundo detrás del dólar, se considera mucho menos central para el sistema de pagos internacionales.
El yen japonés y la libra esterlina representan cada uno alrededor del 5 % de las reservas.
El renminbi (alias el yuan) es más pequeño, con alrededor del 2 % de las reservas. Pero su internacionalización avanza, ya que China posee la mayor parte del comercio mundial y es el primer socio comercial de varios países de América Latina, como Brasil, Chile y Perú.
Si bien disponer de una moneda de reserva es algo excelente, porque confiere un enorme poder de endeudamiento y de gasto, también incita a un país o a un imperio a endeudarse en exceso, lo que acaba provocando la pérdida del estatus de reserva y su declive relativo.
Una moneda de reserva implica costos de endeudamiento más bajos, lo que conduce naturalmente a pedir más prestado. Esto lleva a acumular demasiadas deudas que no se pueden pagar.
El banco central tiene entonces que crear mucho dinero y nuevos créditos para cubrir la diferencia, lo que devalúa la moneda.
Cuando una moneda se devalúa, menos personas desean conservarla como fuente de ahorro y de ingresos.
Los países que tienen monedas de reserva pueden crear mucha cuando hay escasez. Los escenarios de 2008 y 2020 son buenos ejemplos de ello.
Una recesión mundial creó una necesidad de dólares para el servicio de la deuda. Además, el comercio internacional se desaceleró, y este es uno de los principales medios por los que los dólares circulan por el mundo.
Pero los países que no tienen moneda de reserva se encuentran en una situación en la que no pueden crear mucho dinero y crédito porque la demanda es insuficiente. Necesitan monedas de reserva como el dólar cuando:
i) les falta ahorro en esas monedas
ii) deben dinero en divisas que no tienen la capacidad de imprimir
iii) disminuye su capacidad de ganar dinero en esas monedas.
Los países que no disponen de ella pueden encontrarse en una situación difícil cuando deben pagar sus deudas en esas monedas o cuando deben comprar bienes (por ejemplo, importaciones corrientes) a vendedores que facturan en monedas de reserva. Muchas economías latinoamericanas, como Argentina, lo han vivido en repetidas ocasiones.
Esto puede afectar sus finanzas hasta llevarlas a la quiebra. Es la situación en la que se encontraron muchos países en 2008 y también en 2020.
También es el caso de muchos gobiernos locales en Estados Unidos.
Tienen deudas importantes y otras obligaciones de flujo de caja que vencen (principalmente relacionadas con pensiones, atención médica y seguros) que no pueden financiarse y que requerirán dinero o préstamos del gobierno federal o a través del financiamiento municipal.
Cada vez que se produce una desaceleración económica, muchas entidades (gobiernos locales, empresas, organizaciones sin fines de lucro, hogares) se quedan con un ahorro bajo en relación con sus pérdidas.
Esto las obliga a reducir su gasto al nivel de los ingresos de que disponen o a obtener dinero y/o crédito de otra fuente.
Algunas entidades obtendrán dinero o crédito barato que quizá no tengan que devolver. (Si un préstamo tiene una tasa de interés del cero por ciento y dura indefinidamente, es esencialmente como regalar dinero).
En estas situaciones, el libre mercado no será, en gran medida, el que reparta. Es el gobierno central el que determinará quién recibe el dinero y el crédito y quién no.
La creación excesiva de dinero fiduciario provoca la venta de activos de deuda, lo que puede crear una dinámica que se autorrefuerza.
Las pérdidas sufridas en activos que se creían seguros pueden ser un choque para algunos, porque fueron seguros durante prácticamente toda su vida o hasta donde alcanza su memoria.
Cuando resultan menos seguros de lo que se creía, esto puede agravar las ventas.
El banco central no puede dejar que los rendimientos superen cierto nivel (lo que ocurre cuando bajan los precios de estos activos de deuda). Por ello, naturalmente quiere imprimir dinero y comprar la deuda para mantener los rendimientos bajo control.
Esto, a su vez, provoca una nueva disminución del valor del dinero y del crédito, lo que incita a la gente a querer deshacerse del dinero y de los bonos.
Entonces deciden qué otra reserva de valor puede servirles.
Clásicamente, se trata de algo como el oro y, en menor medida, la plata, las divisas extranjeras con mejores fundamentales (o menos malos que la divisa en problemas), las acciones y las empresas que conservarán su valor en términos reales, los objetos de colección y ciertos tipos de materias primas.
Todo depende de lo que se considere reserva de valor.
No hace falta necesariamente una moneda de reserva alternativa diferente o nueva hacia la que dirigirse.
Ha habido casos en los que no existía una gran moneda alternativa a la que recurrir, como la caída del Imperio romano y varios casos de declive de distintas dinastías en China.
Existe una gran cantidad de activos y de bienes a los que la gente recurre cuando la moneda y la deuda en esa moneda se devalúan.
En la República de Weimar, en Alemania, en la década de 1920, el caso más célebre de hiperinflación, la gente llegó a recurrir a máquinas y piedras como reserva de valor. América Latina también conoce bien este fenómeno: en las hiperinflaciones de Argentina, Bolivia, Perú o Venezuela, los ahorradores se refugiaron en el dólar y en bienes tangibles.
La pérdida de una moneda de reserva también suele ir acompañada de un conflicto social interno y se asocia comúnmente a tasas de interés nominales y reales muy bajas.
La baja de las tasas de interés beneficia a los inversionistas y a los capitalistas en detrimento de los ahorradores y de quienes no poseen activos financieros.
Por ello, estas políticas suelen generar grandes brechas de riqueza (aunque los aspectos positivos suelen superar a los negativos). En consecuencia, un mayor número de personas percibe el sistema como injusto.
También es probable que haya brechas de valores y más luchas políticas entre izquierda y derecha. Los ricos tienden a querer trasladar una mayor parte de su riqueza a activos físicos, «duros», y hacia otros países y monedas.
A los responsables políticos no les gusta esto, porque hace que sus medidas sean menos eficaces cuando los capitales abandonan el país o la jurisdicción que controlan.
En general, los responsables políticos quieren dificultar la tenencia de activos alternativos. El oro es la alternativa clásica. Con algunas excepciones (por ejemplo, las joyas y las monedas de colección), fue prohibido en Estados Unidos en 1933. Esta prohibición se mantuvo oficialmente hasta 1975, aunque algunas restricciones se derogaron en 1964.
En general, no quieren que existan monedas extranjeras y no autorizan las transacciones en esas monedas. El control de cambios (es decir, el control de capitales) también es habitual para impedir que el dinero salga del país, como ocurrió con el llamado «cepo cambiario» en Argentina.
La mayoría de las veces, la deuda se borra finalmente creando mucho dinero para abaratarla, lo que devalúa el dinero y la deuda.
Cuando esto se lleva al extremo, el sistema monetario y crediticio se desestabiliza y se derrumba. Las deudas han sido efectivamente devaluadas o no se han pagado.
En general, es necesario volver a una moneda con respaldo duro para ayudar a restaurar la confianza de la gente en el valor del dinero. Esto permite que el crecimiento del crédito se reanude.
El respaldo duro suele ser el oro o una moneda de reserva, vinculada a ella o utilizándola directamente (por ejemplo, la dolarización de la economía de Ecuador en 2000, de El Salvador en 2001 o el uso del dólar en Panamá desde 1904). Los tenedores de la moneda pueden convertirla en una cantidad determinada de oro o de moneda de reserva.
Este vínculo con una moneda fuerte o con un activo es habitual, pero no es una condición previa.
En resumen, en los primeros tiempos de la existencia de una moneda de reserva, mantener deuda como activo suele ser gratificante. Produce intereses y el saldo de la deuda no es elevado.
Pero más adelante en el ciclo, mantener activos de deuda es más arriesgado. Hay más y, como hay muchos, los gobiernos deben mantener tasas de interés más bajas para hacer frente a la carga de la deuda. Es en ese momento cuando la deuda es más susceptible de ser devaluada o de caer en impago.
Por ejemplo, en Estados Unidos, a medida que aumentó la carga de la deuda en relación con el ingreso, cada pico cíclico y cada mínimo cíclico del ciclo de las tasas de interés fue durante mucho tiempo más bajo que el anterior.
Esto condujo a aterrizajes difíciles en 2008 y en 2020.
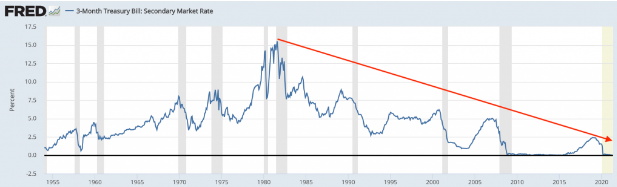
Tasas de interés de corto plazo en Estados Unidos
Y después de cada aterrizaje brusco, no hubo mucho despegue porque el nivel de endeudamiento lo impedía.
En el cuarto trimestre de 2018, diez años después de haber llevado las tasas de interés a cero para mitigar la crisis de la deuda, la Fed solo pudo subirlas a poco más del dos por ciento antes de que una caída del 20 % de los mercados le indicara que empezaba a romper cosas.
Mantener bonos suele ser seguro durante un largo periodo. Pero a veces se devalúan fuertemente o entran en impago.
Estos ciclos de deudas e impagos existen desde hace milenios. En las Escrituras se hace referencia a la condonación de las deudas cada 50 años (el año del jubileo). Gracias a este calendario, la gente podía prepararse. Incluso en las economías modernas, la devaluación de la deuda o el impago suelen producirse cada 50 a 100 años.
El objetivo de todo trader o inversionista es prepararse para ello en lugar de ser sorprendido. Cuando hay:
...suele ser señal de que el dinero (el efectivo) y los bonos son malos activos para mantener.
Es útil tener lo suficiente para garantizar la seguridad, la liquidez y cierto nivel de diversificación, pero son malos desde el punto de vista del rendimiento.
Naturalmente, como este ciclo es tan largo, lo que la mayoría de la gente vive es el principal factor que dicta las decisiones que toma. Quienes están más cerca del «estallido» tienden a sentirse más seguros.
Esto se debe a que han mantenido la deuda y se han beneficiado de ella durante mucho tiempo desde la última explosión.
En consecuencia, los recuerdos de la última gran devaluación o del último impago se desvanecen y se sienten más cómodos, aunque los riesgos de mantener la deuda aumentan a medida que las deudas se acumulan.
Existen tres criterios principales para determinar si vale la pena mantener una deuda:
i) El monto de la deuda que debe pagarse en relación con el flujo de caja disponible para el servicio de la deuda.
ii) El monto de la deuda que debe pagarse en relación con la cantidad de dinero disponible para pagarla.
iii) El interés que se paga por prestar el propio dinero. Se exigen tasas más altas a los prestatarios más riesgosos.
Las crisis de deuda se corrigen de cuatro formas principales, mediante una combinación de austeridad, transferencias de riqueza, impresión de dinero, y reestructuración y amortización de la deuda.
La austeridad y las transferencias de riqueza no suelen ser grandes contribuyentes.
La austeridad es dolorosa. A menudo se practica en los países que no tienen moneda de reserva.
Pero no es políticamente aceptable reducir el gasto al nivel de los ingresos y perjudicar así los ingresos y el gasto. Esto es aún más cierto si un país dispone de una moneda de reserva y puede imprimir su boleto de salida.
Las transferencias de riqueza, como gravar a quienes tienen más para dar a quienes tienen menos, también son difíciles de realizar más allá de cierto punto.
En muchas crisis de deuda, los ingresos de quienes están en la cima de la pirámide se ven gravemente afectados y los mercados financieros se comportan mal, sobre todo cuando la crisis es más intensa. (La rapidez de su recuperación depende de la rapidez y del nivel de la respuesta política).
Esto reduce el empleo en una economía y limita el monto de impuestos que se pueden recaudar.
Así, una combinación de impresión de dinero y reestructuración de la deuda es el plan a seguir en caso de crisis de deuda en moneda de reserva. La impresión de dinero es inflacionaria; la reestructuración de la deuda es deflacionaria.
Ambas pueden equilibrarse entre sí: la pérdida de crédito puede compensarse con la impresión de dinero en las proporciones adecuadas para reducir la carga de la deuda y evitar la deflación.
Las reestructuraciones tienden a durar poco tiempo, generalmente de unos meses a unos años, según la rapidez de acción de los gobiernos.
Las reestructuraciones pueden realizarse mediante una combinación de medidas:
Pero a veces las monedas de reserva pueden dejar de serlo si hay que imprimir demasiado dinero y/o si las tasas de interés que ofrecen el dinero y los bonos son demasiado bajas.
Suele hacer falta más de una crisis de deuda o bancaria y varias depreciaciones o devaluaciones para romper un sistema monetario y crediticio. A menudo se necesitan varias depreciaciones de la moneda y quitas de deuda del 30 al 40 % o más antes de que un sistema se rompa.
Estados Unidos sufrió importantes devaluaciones en 1933 y en 1971, cuando el dólar estaba en el patrón oro, y no perdió su estatus de reserva.
Los años 2008 y 2020 conocieron circunstancias de crisis similares. Pero no presentaban las mismas características de «gran ruptura» que los acontecimientos de 1933 y 1971, porque los tipos de cambio eran flotantes y no estaban vinculados al oro.
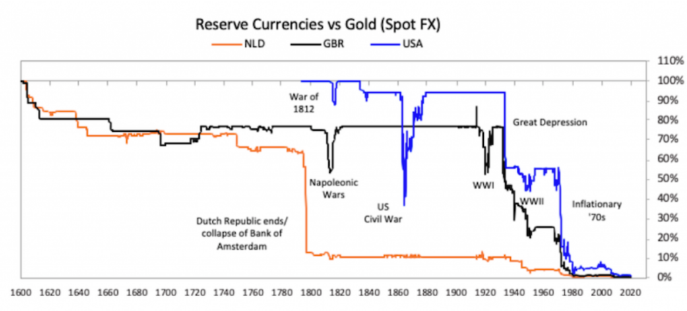
Devaluaciones del florín neerlandés, la libra esterlina y el dólar estadounidense frente al oro (desde 1600)
Disponer de la principal moneda de reserva del mundo ha sido vital para mantener y ampliar el poder de Estados Unidos.
Ser una gran potencia depende en gran medida de la capacidad de crear dinero y crédito en una divisa ampliamente aceptada en todo el mundo como medio de intercambio y reserva de valor.
La capacidad de imprimir la «moneda del mundo» contribuye a mantener el poder financiero relativo de Estados Unidos en un múltiplo del tamaño de su poder económico real.
Es un privilegio exorbitante que se da en gran medida por sentado y del que se abusa por razones que no sorprenden.
Desde el final de la Segunda Guerra Mundial en 1945, Estados Unidos es la potencia dominante en el mundo. Los acuerdos de Bretton Woods habían situado al dólar como primera moneda de reserva mundial el año anterior.
Estados Unidos y su moneda se adaptaron naturalmente a este papel. Al final de la Segunda Guerra Mundial, Estados Unidos poseía alrededor del 70 % del oro mundial en manos de los gobiernos. El oro se consideraba entonces dinero.
Poseía alrededor de la mitad de la producción económica mundial, era la primera potencia militar en fuerzas convencionales y tenía el monopolio de las armas nucleares hasta que la Unión Soviética lo alcanzó en las décadas de 1950 y 1960.
El sistema monetario estaba vinculado al oro. El papel moneda podía cambiarse por el precioso metal amarillo a 35 dólares la onza.
La posesión de oro también se había declarado ilegal en 1933, en plena Gran Depresión. Los responsables políticos no querían que el oro compitiera con el dinero y el crédito estadounidenses como reserva de valor.
El papel moneda se consideraba análogo a un cheque que podía cambiarse por el dinero real en oro.
Pero no todos los dólares estadounidenses estaban respaldados por oro. Había 50 dólares de papel moneda en circulación por cada onza de oro, es decir, algo más de un 40 % más de dinero del que habría sido necesario para tener un respaldo total.
Los aliados de Estados Unidos (los países de la Commonwealth, Francia y el Reino Unido) o los países bajo control estadounidense que habían perdido la Segunda Guerra Mundial (Japón, Alemania, Italia) tenían monedas vinculadas al dólar y efectivamente controladas por Estados Unidos.
Después de la Segunda Guerra Mundial, el gobierno estadounidense gastó más que sus ingresos para financiar sus gastos. Esto creó más deudas denominadas en dólares.
Por ello, la Reserva Federal permitió la creación de muchos más derechos sobre el oro (dinero y crédito denominados en dólares) de los que podían convertirse de forma realista en oro a 35 dólares la onza.
A medida que el papel moneda se convertía en oro, las reservas de oro disminuían, mientras que los derechos seguían aumentando.
Como ocurre en muchos sistemas de paridad, el «valor ficticio» o valor del mercado negro superó el valor oficial.
Para satisfacer todas las solicitudes, el oro debía valuarse a un nivel sensiblemente más alto. Y hasta hoy, el oro se valúa como una especie de moneda inversa, cuyo precio depende del valor de la moneda con la que se compra.
Las personas avisadas de la época (en los años previos a la ruptura del vínculo) compraron oro de la manera en que pudieron, reconociendo el carácter insostenible de lo que estaba ocurriendo.
El sistema de Bretton Woods se derrumbó finalmente el 15 de agosto de 1971, tras algo más de un cuarto de siglo de uso.
En un anuncio similar, el 5 de marzo de 1933, Estados Unidos había incumplido su promesa de permitir la conversión del papel moneda en oro.
Así, el dólar se devaluó frente al oro y a las demás monedas. Esto convirtió esencialmente al dólar en un sistema de dinero fiduciario.
Esto dio a la Reserva Federal y a los demás bancos centrales margen para crear mucho dinero y crédito denominados en dólares. Esto condujo a la inflación de la década de 1970. (En los años 30, la ruptura del vínculo simplemente compensó la deflación relacionada con la crisis de deuda de 1929).
El oro y las materias primas se comportaron bien en este entorno. Las acciones y los bonos tuvieron un desempeño pobre en términos ajustados por inflación.
El dinero huyó de la moneda y de la deuda denominadas en dólares para dirigirse a bienes, servicios y activos como el oro.
Esta huida de los dólares y de las deudas en dólares provocó una subida de las tasas de interés. El oro pasó de un precio de 35 dólares, fijado entre 1944 y 1971 (en el mercado oficial), a 670 dólares en 1980, es decir, un aumento de casi 20 veces en menos de diez años.
Dada la forma en que se gestionaba la política monetaria, era rentable pedir prestados dólares y convertirlos en bienes y servicios, lo que generaba inflación en la economía real.
Muchos países lo hicieron, en particular en América Latina, pidiendo prestado a los bancos estadounidenses, y la deuda en dólares aumentó rápidamente en todo el mundo.
Los bancos ganaron dinero haciéndolo, pero esto condujo a una burbuja de deuda. La huida de los dólares y de los activos de deuda en dólares hacia bienes, servicios y activos de cobertura contra la inflación se aceleró.
Este fenómeno alcanzó su punto álgido a finales de la década de 1970 y principios de la de 1980.
Aunque la mayoría de los ciudadanos no entendía bien lo que ocurría en términos de mecanismos monetarios, sintieron sus efectos a través de una inflación elevada y de tasas de interés nominales altas.
Naturalmente, esto se convirtió en un gran problema político. Le costó al presidente Carter su segundo mandato y dejó paso a Ronald Reagan.
Este periodo marcó un momento en el que el sector privado asumió un papel más importante en la gestión de la economía en relación con el gobierno. Esta evolución continuó hasta el colapso de 2008.
Antes de retirarse, Carter nombró a Paul Volcker al frente de la Reserva Federal. Volcker era una personalidad lo bastante fuerte como para hacer las cosas difíciles e impopulares, pero necesarias, para quebrar la inflación.
Las tasas de interés de corto plazo se mantuvieron en el rango bajo del 4 % hasta principios de 1977, pero finalmente se elevaron por encima del 15 % en tres ocasiones para controlar la inflación.
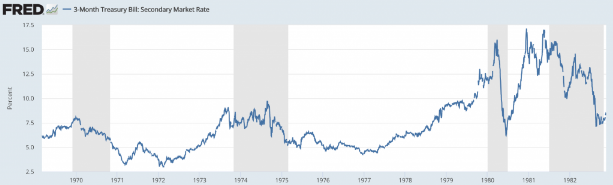
Tasas de interés de corto plazo en Estados Unidos de 1969 a 1982
Esto provocó dos recesiones en el proceso, pero funcionó.
La subida de las tasas de interés tiene como efecto reducir la masa monetaria y hacer menos atractivos los préstamos. Se gasta menos dinero y crédito, lo que reduce la inflación.
Los mercados financieros suelen ser los primeros afectados, sobre todo si no están suficientemente preparados en función de lo que se descuenta. Luego se ve afectada la economía real, porque estas nuevas tasas se transmiten y modifican los incentivos.
La tasa de interés nominal que la Fed subió en marzo y diciembre de 1980 y en mayo de 1981 era muy superior a la tasa de inflación.
Esto significaba que los prestatarios tenían que pagar más por el servicio de la deuda, mientras sus ingresos y el valor de sus activos caían.
Los deudores tuvieron que vender activos para hacer frente a sus pagos.
Esto también significaba que había necesidad de dólares. Por eso el dólar estaba fuerte.
Por esta razón, una moneda puede ser fuerte aunque la economía sea débil. Cada mercado (dinero y crédito + bienes y servicios) está ligado a distintos factores de oferta y demanda.
Las tasas de inflación bajaron a medida que se subían las tasas de interés. Esto permitió a la Fed bajar las tasas una vez que la inflación dejó de ser un problema. Y gracias a los flujos de entrada en el dólar, las tasas de interés pudieron bajarse sin desencadenar inflación.
Pero, naturalmente, muchos deudores y tenedores de activos financieros perjudicados por esta política quebraron.
Los deudores extranjeros, en particular los de los países emergentes, fueron los más afectados de todas las categorías. La crisis de la deuda latinoamericana de los años ochenta, iniciada con el impago de México en 1982, fue el ejemplo más claro. Estos países atravesaron un periodo difícil de reestructuración de la deuda y bajo crecimiento, la llamada «década perdida», del que tardaron años en recuperarse.
La Fed concedió préstamos a los bancos estadounidenses para compensar las pérdidas que iban a sufrir.
Además, las normas contables de la época no los obligaban a registrar esos créditos dudosos como pérdidas ni a revaluar esos activos a su valor real.
Esto les permitió captar capital a precios más altos de lo que habrían podido hacerlo de otro modo.
Junto con los préstamos puente que recibieron, esto permitió a los bancos estadounidenses fingir que todo iba bien. No habría crisis de deuda, porque la eliminación de los créditos dudosos podía escalonarse a lo largo de muchos años si nuevos préstamos los reemplazaban.
En agosto de 1982, el mercado bursátil tocó su nivel más bajo y vivió un alza sin precedentes hasta el estallido de la burbuja de internet en 2000.
Este proceso de amortización y reestructuración de la deuda se prolongó hasta 1991. El secretario del Tesoro estadounidense Nicholas Brady lo concluyó finalmente mediante el llamado Plan Brady y sus «bonos Brady», cuyos vencimientos podían llegar a 30 años, emitidos por México, Argentina, Brasil y Venezuela, entre otros.
El periodo de 1971 a 1991 afectó a muchas personas en todo el mundo y fue el resultado directo de la decisión de Estados Unidos de retirar su moneda del patrón oro.
El abandono inicial del patrón oro provocó una fuerte creación de dinero y crédito, una alta inflación y salidas de capitales hacia activos de cobertura contra la inflación.
Le siguió un endurecimiento importante de la política y una reestructuración de la deuda por parte de los deudores no estadounidenses. Las tasas de inflación cayeron y dieron lugar a un fuerte mercado alcista de los bonos, los activos de deuda y las acciones en la década de 1980.
Las repercusiones de esta crisis demostraron con fuerza el poder de Estados Unidos, que dispone de la primera moneda de reserva mundial, y las implicaciones de la gestión de una moneda de reserva para las poblaciones de todo el mundo.
El año 2008, como 1929, fue uno de esos raros periodos en los que una crisis de deuda llevó las tasas de interés de corto plazo a cero. Y esta baja de las tasas no bastó para crear la expansión necesaria del dinero y del crédito.
Por ello, los bancos centrales tuvieron que crear dinero y comprar activos financieros.
La principal forma de política monetaria es el ajuste de las tasas de interés de corto plazo. Cuando las tasas llegan a alrededor de cero o un poco menos, este enfoque deja de ser eficaz.
Se recurre entonces a la forma secundaria de la política monetaria, que es la creación de dinero y la compra de activos financieros.
Las compras empiezan principalmente por bonos del Estado y títulos garantizados por el Estado (como los préstamos hipotecarios). Luego pasan a títulos de deuda de empresas de alta calidad y descienden en la escala de calidad a partir de ahí. También pueden llegar a activos más riesgosos, según la magnitud de las necesidades.
La compra de activos tuvo lugar en 1933, cuando las tasas de interés cayeron a cero, y continuó durante toda la Segunda Guerra Mundial para mantener fijas las tasas de corto y largo plazo y financiar los grandes déficits. Se trataba esencialmente de controlar la curva de tasas.
Es lo que se llama «flexibilización cuantitativa». Es un término menos inquietante que el de «monetización de la deuda».
Todos los principales bancos centrales de las monedas de reserva lo hicieron en 2008. Era necesario para mantener el ciclo de expansión del dinero y del crédito.
La compra de activos hizo subir el precio de los bonos, bajando su rendimiento y dando a los vendedores de esos bonos liquidez para comprar otras cosas (principalmente otros activos financieros con características algo más riesgosas).
Lo que, a su vez, hizo subir el precio de los demás activos y aumentó el patrimonio neto y la solvencia.
Esto también redujo los rendimientos esperados a futuro. Los rendimientos de los bonos cayeron a niveles muy bajos, al igual que los rendimientos futuros de las acciones.
Los fondos de pensiones y muchos otros tipos de inversionistas ya no podrían financiar sus distintas obligaciones de gasto de largo plazo.
Esto los incitó a endeudarse para comprar activos de los que esperaban rendimientos superiores a la tasa a la que pedían prestado.
Como se ve, si bien estas políticas son algo bueno, es decir, el uso de una moneda de reserva para corregir la deuda y los desequilibrios, pueden crear fácilmente otro tipo de problema con las burbujas de activos.
Las burbujas de activos se alimentan de un nuevo tipo distinto de burbuja de endeudamiento.
Las burbujas estallan cuando los rendimientos que ofrecen los activos son inferiores a sus costos de financiamiento.
Esto puede facilitar un gran auge, pero también un gran colapso cuando se estiran demasiado.
Cuando las tasas de interés de corto y largo plazo están cerca de cero, la compra de activos deja de ser muy eficaz.
Cuando las primas de riesgo han sido expulsadas de los mercados de deuda, la compra de bonos ya no es muy eficaz para estimular el crecimiento económico.
Además, tiende a beneficiar a quienes poseen activos más que a quienes no los poseen. Por ello, las brechas de riqueza suelen ampliarse, lo que puede provocar conflictos sociales.
Durante la pandemia de Covid-19, la baja de las tasas de interés de corto y largo plazo no bastaba.
La tercera forma de política monetaria consiste, por tanto, en coordinar las políticas fiscal y monetaria, lo que algunos llaman MMT (teoría monetaria moderna).
Los responsables de la política fiscal (los políticos) aportan el dinero, mientras que los responsables de la política monetaria (los banqueros centrales) facilitan el gasto mediante nuevos programas de préstamos y la creación de dinero para ayudar a comprar la deuda creada.
En el marco de esta unificación fiscal y monetaria, los gobiernos centrales de los países con moneda de reserva aumentan sus niveles de endeudamiento y dirigen su gasto y sus préstamos hacia las entidades que desean favorecer.
Aunque este gasto y estos préstamos (y su focalización) son buenos a corto plazo, la cantidad de dinero y de crédito denominados en dólares (la deuda) aumenta.
Además, los compromisos que no aparecen directamente en las cifras oficiales de deuda (por ejemplo, pensiones, atención médica y obligaciones de seguros no financiadas) siguen aumentando por encima de los ingresos.
Esto es especialmente cierto en Estados Unidos debido a la capacidad de la Fed para sostener este crecimiento de la deuda gracias al privilegio que confiere tener la primera moneda de reserva del mundo.
Esta fase de tasas nulas duró hasta 2022: eliminó el rendimiento inherente del efectivo y de los bonos, e incluso lo volvió negativo en términos reales, empujando el dinero hacia otros activos.
Ese dinero se dirigió a otras cosas (oro, materias primas, monedas alternativas, criptomonedas, bienes raíces y otros activos duros). También incentivaba el endeudamiento, ya que se debían pocos intereses.
La deuda está estructurada de tal forma que debe pagarse en periodos largos, o incluso no pagarse nunca. Esto permite seguir gastando sin un límite real de capacidad (fuera de la eventual pérdida del estatus de reserva).
Y clásicamente, durante este periodo se ven ampliarse las brechas de riqueza, de valores y políticas dentro de los países. Esto aumenta los niveles de conflicto interno, sobre todo durante las desaceleraciones económicas.
La gran diferencia respecto de versiones anteriores de este análisis radica en el giro de las tasas. Ante la inflación pospandemia, los bancos centrales pusieron fin a la era de las tasas cero. En 2026, la Reserva Federal incluso volvió a subir sus tasas de referencia a 3,75-4,00 % (septiembre de 2026) y el BCE elevó su tasa de depósito a 2,50 %. Los rendimientos reales ya no son sistemáticamente negativos.
Pero esto no resolvió el problema de fondo; lo hizo más costoso. La deuda pública estadounidense superó el umbral de 39 billones de dólares y los pagos netos de intereses del gobierno federal superan ahora el billón de dólares al año, más que el presupuesto de defensa. La deuda en manos del público ronda el 100 % del PIB.
El contexto geopolítico amplifica el movimiento. El congelamiento de alrededor de 300.000 millones de dólares de reservas rusas en 2022 envió una señal a todos los bancos centrales: las reservas denominadas en dólares pueden ser congeladas o sancionadas. Las guerras comerciales y arancelarias han reavivado además la fragmentación del comercio mundial.
Según los datos COFER del FMI, la participación del dólar en las reservas de divisas mundiales cayó a alrededor del 57 % a finales de 2025, frente a más del 70 % en 2000. No obstante, el dólar conserva una ventaja considerable y sigue dominando las operaciones de cambio y la facturación del comercio internacional.
| Divisa | Participación en las reservas mundiales (fines de 2025) | Papel en el sistema |
|---|---|---|
| Dólar estadounidense (USD) | ~57 % | ~89 % de las operaciones de cambio, ~54 % de la facturación |
| Euro (EUR) | ~20 % | Segunda divisa de reserva y de facturación |
| Yen japonés (JPY) | ~5,5 % | Divisa refugio secundaria |
| Libra esterlina (GBP) | ~4,6 % | Antigua moneda de reserva dominante |
| Yuan / renminbi (CNY) | ~2 % | Internacionalización progresiva |
| Otras (CAD, AUD, CHF...) | ~11 % | Diversificación marginal |
El movimiento más espectacular viene del oro. Desde 2022, los bancos centrales compran oro a un ritmo récord, más de 1.000 toneladas al año durante tres años consecutivos. Resultado: por primera vez desde 1996, el oro superó a los bonos del Tesoro estadounidense en las reservas de los bancos centrales.
El metal amarillo vivió un alza histórica, culminando en torno a 5.580 dólares la onza a principios de 2026 antes de estabilizarse en un rango de aproximadamente 4.700 a 4.900 dólares. Los BRICS+, entre ellos Brasil, poseen ahora el 17,4 % de las reservas mundiales de oro, frente al 11,2 % en 2019.
Para recordar: la era de las tasas cero terminó, pero el trío «deuda elevada + déficits + monetización pasada» persiste. Como el declive de una moneda de reserva es lento y gradual, se percibe primero en la diversificación de las reservas (oro, otras divisas) más que en una ruptura brusca.
Las monedas de reserva son buenas para los países que pueden crearlas. Pero a menudo no son muy ventajosas para quienes no son ciudadanos de esos países.
En 2008 y 2020, la Reserva Federal pudo aplicar una política monetaria que era buena para los estadounidenses. El Tesoro estadounidense decidió pedir prestado dinero y nuevos créditos y dárselos a los estadounidenses.
La Fed compró una gran parte de la deuda resultante y de la deuda existente para ayudar a los estadounidenses a atravesar las crisis. Una pequeña parte de esa deuda fue a parar a entidades extranjeras.
Para muchos europeos, el BCE fue una fuerza importante. El Banco de Japón, un banco aún más pequeño, hizo lo mismo por los japoneses. El PBOC pudo ayudar a China en la medida en que lo necesitaba. Otros bancos más pequeños (por ejemplo, los de Inglaterra, Suiza, Canadá o Australia) también podían hacer algo por sus propios ciudadanos.
Pero la mayoría de los países del mundo no pudieron obtener dinero y crédito para compensar su falta de ingresos y de ahorro como podían hacerlo los estadounidenses, porque Estados Unidos tenía el poder de crear mucho.
Esta situación es similar a la del periodo 1981-1991 mencionado anteriormente para muchos países de América Latina que se endeudaron en dólares.
Pero la principal diferencia es que las tasas de interés pudieron reducirse de manera mucho más importante entre 1981 y 1991 (entre 6 y 20 puntos porcentuales). En el ciclo de 2020, solo pudieron reducirse de forma insignificante.
El dólar, como principal moneda de reserva mundial, y el hecho de tener el banco central más importante del mundo capaz de crear esa moneda, pueden poner esos dólares en manos de los estadounidenses (y de otros si así lo desea) de forma más eficaz de lo que la mayoría de los demás gobiernos centrales pueden ayudar a sus propios ciudadanos.
Las tres principales monedas de reserva a nivel mundial, el dólar estadounidense, el euro y el yen, llevaron lejos el proceso de creación de dinero y de crédito en los ciclos anteriores.
Lo sabemos por la historia reciente de sus tasas de interés (cercanas a cero durante más de una década) y por la magnitud de su endeudamiento, incluso después de la subida de tasas de 2022-2026.
Las deudas denominadas en estas monedas son:
Esto crea un escenario más riesgoso que puede abrir el camino a devaluaciones importantes y/o a la pérdida del estatus de moneda de reserva, lo que sería uno de los acontecimientos financieros y económicos más perturbadores que se puedan imaginar.
Sin embargo, es menos probable que asistamos a «grandes rupturas», porque ahora estamos en un sistema monetario de tipos de cambio flotantes. Las devaluaciones han sido más continuas y graduales que repentinas y episódicas.
Desde 2000, el valor de la mayoría de las monedas de reserva ha bajado frente al oro debido al nivel de creación de dinero y de crédito y porque las tasas de interés fueron bajas durante mucho tiempo en relación con la inflación.
Las grandes devaluaciones monetarias y la pérdida del estatus de reserva tienen las mismas causas (demasiada deuda), pero no siempre son idénticas.
La pérdida del estatus de reserva resulta de devaluaciones importantes y repetidas. La creación de dinero y de crédito para compensar los déficits reduce el valor del dinero y del crédito.
Esto alivia a quienes necesitan más dinero para aligerar sus problemas de deuda. Pero es malo para los tenedores de la moneda y de los activos de deuda (principalmente los tenedores de bonos y los prestamistas a tasa fija).
Cuando la creación de dinero y de crédito contribuye a facilitar la productividad y los beneficios, los precios reales de las acciones suben. Como toda forma de creación de crédito, es útil si es rentable (los ingresos son superiores a los costos).
Al mismo tiempo, si los rendimientos del efectivo y de los activos de deuda son lo bastante bajos, esto puede empujar a la gente a alejarse de esos activos para dirigirse a otros tipos de activos no crediticios y a otras divisas.
Por ello, los bancos centrales pueden dejar subir las tasas de interés reales (lo que perjudica la producción económica) o impedir que suban imprimiendo dinero y comprando bonos y otros activos para mantener los rendimientos bajos.
Cuando privilegian la segunda solución, esto acentúa los bajos rendimientos reales y potenciales de mantener efectivo y activos de deuda.
Cuando las tasas de interés están tan cerca de cero (o en terreno negativo) que se vuelve difícil bajarlas más, se vuelve cada vez más probable que haya una ruptura del sistema monetario y crediticio.
Pero hay una diferencia entre las devaluaciones que son amenazantes o destructivas a nivel sistémico y las que son beneficiosas y permiten que continúe el ciclo de creación de dinero y de crédito.
El declive de una moneda de reserva es un proceso lento, pero sus señales de alerta son identificables. Este es un método en seis pasos para situar el ciclo de deuda de un país emisor y adaptar su ahorro y sus inversiones.
Este artículo tiene una finalidad educativa y no constituye una recomendación de inversión. El trading y la inversión conllevan un riesgo de pérdida de capital. Infórmese y, si es necesario, consulte a un profesional antes de tomar cualquier decisión.
Los imperios se elevan y caen al mismo tiempo que sus monedas. Los que tienen más éxito establecen monedas de reserva.
El establecimiento de una moneda de reserva de primer orden suele producirse después de una guerra. En el periodo de posguerra hay un contexto de prosperidad, paz y productividad.
El crédito se asigna bien y de forma sostenible. La mayoría de las deudas se utilizan de manera productiva cuando los ingresos son superiores a los pagos del servicio de la deuda. Así, la mayoría de las deudas se pagan.
Las empresas ganan valor y los mercados financieros nacionales suben. La mayoría de las personas se benefician de la prosperidad, pero de manera desproporcionada. Esto conduce a un crecimiento excesivo de la deuda para financiar inversiones especulativas y un consumo excesivo.
Aquello en lo que se invierte la deuda no genera suficientes ingresos para asegurar el servicio de la deuda. Los bancos centrales deben entonces bajar las tasas de interés e inyectar más dinero y crédito en el sistema.
Esto agrava las brechas de riqueza debido al destino de ese dinero (activos financieros) y aumenta el sobreendeudamiento, hasta que el monto de la deuda se vuelve tan importante que los bancos centrales ya no pueden prolongar este ciclo.
En este entorno, el efectivo y los bonos suelen volverse malos activos: su rendimiento es inferior a la tasa de inflación para los inversionistas nacionales y la moneda se deprecia más rápido de lo que compensan las tasas para los inversionistas internacionales.
¿Dónde estamos en 2026? La era de las tasas cero quedó atrás, pero la deuda estadounidense supera los 39 billones de dólares, los bancos centrales acumulan oro y la participación del dólar en las reservas mundiales retrocede lentamente. El privilegio exorbitante del dólar no ha desaparecido; simplemente es más disputado y más costoso de mantener.
Por consiguiente, estos desequilibrios producen importantes conflictos sociales, políticos y geopolíticos. Las guerras, comerciales, de capitales, tecnológicas y geopolíticas, contribuyen a definir quién se vuelve dominante y quién queda subordinado, y acaban produciendo un nuevo orden mundial. La potencia perdedora, si tenía una moneda de reserva, suele sufrir la pérdida traumática de esa ventaja y su declive relativo en la jerarquía mundial.
Prueba el trading gratis con una cuenta demo de XTB, sin depósito
*Los CFD son instrumentos complejos con apalancamiento: entre el 70 % y el 80 % de las cuentas de inversores minoristas pierden dinero.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية