Aktualisiert am 3. November 2026 von der Redaktion von broker-forex.eu
Das Ziel von Trading und Investieren ist einfach: mit der Zeit mehr Geld zu verdienen, als man verliert, oder zumindest die Kaufkraft zu erhalten. Das größte Hindernis auf diesem Weg hat einen Namen: der Drawdown. Ihn gilt es wohl vorrangig zu vermeiden, denn ein großer Verlust ist viel schwerer wieder aufzuholen, als es scheint.
Warren Buffett fasst die Idee in seinen zwei „Regeln“ zusammen: Regel Nr. 1: Verliere niemals Geld. Regel Nr. 2: Vergiss niemals Regel Nr. 1. Die Formel ist bewusst provokant – Buffett selbst erlitt gewaltige Verluste, darunter rund 23 Milliarden Dollar (fast 40 % seines Vermögens) während der Finanzkrise 2008. Sie erinnert jedoch an eine unerbittliche mathematische Wahrheit, die wir im Folgenden erläutern.
Das Wichtigste in Kürze
Ein Drawdown bezeichnet den Wertrückgang eines Kontos oder Portfolios zwischen einem Höchststand (dem Peak) und einem späteren Tiefpunkt (dem Tal), bevor ein neues Hoch erreicht wird. Er wird in der Regel in Prozent angegeben.
Konkret: Fällt Ihr Kapital von 10.000 € auf 8.000 €, erleiden Sie einen Drawdown von 20 %. Solange Sie die ursprünglichen 10.000 € nicht wieder erreicht haben, bleiben Sie „unter Wasser“. Der Drawdown misst also sowohl die Tiefe eines Rückgangs als auch indirekt, wie schwer es ist, aus ihm herauszukommen.
Die Berechnung ist einfach:
Drawdown = (Wert am Hoch − Wert am Tief) / Wert am Hoch
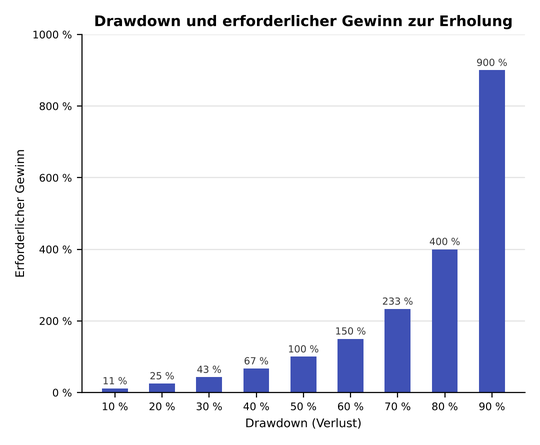
Der entscheidende Punkt folgt danach: Der Gewinn, der nötig ist, um einen Verlust auszugleichen, entspricht nicht diesem Verlust. Wenn Sie 10 % verlieren, reicht es nicht, 10 % zurückzugewinnen, denn dieser Gewinn bezieht sich auf ein inzwischen geringeres Kapital. Tatsächlich benötigen Sie einen Gewinn von 11,1 %, um wieder am Ausgangspunkt anzukommen.
Mathematisch gilt: Ist L der prozentuale Verlust (als Dezimalzahl), dann beträgt der Gewinn G, der zum Erreichen des Ausgangswerts nötig ist:
G = L / (1 − L)
Beispiel für L = 0,50 (Verlust von 50 %): G = 0,50 / (1 − 0,50) = 1,00, also ein Gewinn von 100 %. Hier das Verhältnis Verlust für Verlust:
| Erlittener Verlust (Drawdown) | Erforderlicher Gewinn bis zum Ausgangswert |
|---|---|
| 5 % | 5,3 % |
| 10 % | 11,1 % |
| 20 % | 25 % |
| 30 % | 42,9 % |
| 40 % | 66,7 % |
| 50 % | 100 % |
| 70 % | 233 % |
| 90 % | 900 % |
Der Effekt ist nicht linear: Je tiefer das Loch, desto schwerer kommt man wieder heraus. Genau deshalb sollte man sein Kapital vor großen Verlusten schützen, statt spektakulären Gewinnen hinterherzujagen.
Diese Asymmetrie hat eine fatale Folge: In einem Spiel, in dem sich Gewinne und Verluste gleicher Größe abwechseln, verliert man am Ende immer Geld.
Ein Beispiel mit Schwankungen von 50 % und einem Startkapital von 1.000 €:
Jede Runde lässt Sie mit weniger Geld zurück als zuvor. Nach nur 10 Runden haben Sie rund 94 % Ihres Einsatzes verloren, nach 15 Runden mehr als 98 %, nach 20 Runden mehr als 99 % – von den anfänglichen 1.000 € blieben nur noch etwa 3 € übrig.
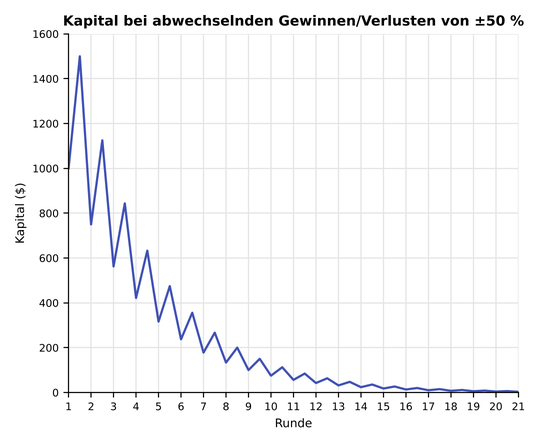
Diese Übung zeigt, warum ein umsichtiges Risikomanagement Vorrang vor allem anderen hat. Große Drawdowns zu vermeiden ist wichtiger, als Gewinne zu maximieren.
Der maximale Drawdown (Max DD oder MDD) entspricht dem stärksten Rückgang zwischen einem Hoch und einem Tief innerhalb eines bestimmten Zeitraums. Er wird berechnet, indem man die Differenz zwischen dem höchsten Hoch und dem tiefsten Tief durch dieses Hoch teilt. Ein Wert, der auf 100 $ steigt und dann auf 50 $ fällt, weist einen Max DD von 50 % auf.
Er ist eine sehr verbreitete Risikokennzahl, um Strategien oder Fonds zu vergleichen: Bei gleicher Rendite wird in der Regel derjenige mit dem geringsten maximalen Drawdown bevorzugt. Grundsätzlich signalisiert ein hoher Max DD eine riskantere Anlage.
Der RoMaD (Return over Maximum Drawdown) verfeinert diese Analyse. Er ist definiert als Rendite eines Portfolios geteilt durch seinen maximalen Drawdown. Je höher der RoMaD, desto besser die risikobereinigte Performance. Erzielen zwei Strategien dieselbe Rendite, hat diejenige mit dem höheren RoMaD einen geringeren Drawdown erlitten und gilt daher als effizienter.
Merke: Die Rendite allein sagt nicht alles. Ein Fonds mit +12 % pro Jahr und einem Max DD von 20 % kann deutlich angenehmer zu halten sein als ein Fonds mit +15 %, dessen Max DD 60 % erreicht.
Jedes Jahr einen Rücksetzer zu erleben, gehört zur Aktienanlage dazu. Seit 1980 verzeichnete der S&P 500 im Schnitt einen unterjährigen Rücksetzer von rund 14 % – und schloss das Jahr dennoch in etwa drei von vier Fällen im Plus. Gemessen seit 1928 liegt der durchschnittliche unterjährige Rücksetzer sogar bei etwa 16 %, seit 1950 bei knapp 14 %.
Anders gesagt: Ein vorübergehender Rückgang von 10 % ist ein normales Merkmal des Marktes und kein Alarmsignal. Historisch war ein Kauf nach einem Rückgang von 10 % gegenüber dem Hoch häufiger eine Chance als ein Grund zur Flucht. Den Markt vorhersagen zu wollen ist schwierig, und die meisten Anleger liegen damit falsch.
Das Beispiel 2025. Nach einem Hoch im Februar stürzte der S&P 500 im Zuge der Zollankündigungen um rund 19 % bis zu seinem Tief am 8. April ab. Dank gelockerter Zölle und solider Unternehmensergebnisse vollzog der Index dann eine der schnellsten V-förmigen Erholungen seiner Geschichte, erreichte bereits im Sommer neue Rekorde und beendete das Jahr deutlich im Plus. Eine Erinnerung daran, dass die beängstigendsten Drawdowns oft auch die vorübergehendsten sind.
Nicht alle Rücksetzer sind jedoch gleich. Man unterscheidet Korrekturen (Rückgänge von 10 bis 20 %) von echten Bärenmärkten (Rückgänge von mehr als 20 %). Seit 1928 hat der US-Markt rund fünfzehn Bärenmärkte durchlaufen. Die schwersten:
Dieser Kontext erklärt, warum die Kurse kurzfristig von makroökonomischen Kräften – erwartetes Wachstum, Inflation, Zinsen, Risikoprämien – dominiert werden, die verändern, wie künftige Zahlungsströme abgezinst werden. Langfristig bestimmen dagegen die Gewinne die Renditen. Ein Unternehmen mit einem Kurs-Gewinn-Verhältnis von 15 gewinnt pro Quartal rund 1,7 % an Wert hinzu: wenig auf einmal, aber regelmäßig, und dieser Zinseszinseffekt setzt sich am Ende gegen das kurzfristige Rauschen durch. Deshalb fangen Qualitätsunternehmen mit soliden Bilanzen und verlässlichen Cashflows Schocks besser ab und tragen dazu bei, Drawdowns in Grenzen zu halten.
Auch Profis bleiben nicht verschont. 2022 löste der Zinsanstieg einen kräftigen Einbruch der sogenannten „Long-Duration“-Aktien aus (deren Gewinne weit in der Zukunft erwartet werden).
ARK Innovation (ARKK). Dieser sehr beliebte Fonds, getragen von der Liquiditätswelle der Fed 2020-2021, fiel nach der Trendwende um mehr als 70 % von seinem Hoch – im Einklang mit dem hochspekulativen Charakter seines Portfolios.
Tiger Global. Noch überraschender: Einer der größten Hedgefonds der Welt, seit seiner Gründung 2001 auf Technologie spezialisiert, erlitt während des Tech-Ausverkaufs 2022 einen Verlust von rund 17 Milliarden Dollar und verlor damit innerhalb weniger Monate einen großen Teil der seit seinem Start angesammelten Gewinne.
SoftBank. Auch der Vision Fund von Masayoshi Son verbuchte im selben Zeitraum Verluste in Milliardenhöhe.
Melvin Capital. Geschwächt durch die GameStop-Saga Anfang 2021, schloss der Fonds schließlich im Mai 2022, etwa 17 Monate nach dem Höhepunkt des „Meme-Aktien“-Fiebers.
High Water Marks: Warum sich Hedgefonds schwer erholen
Hedgefonds berechnen Verwaltungsgebühren und eine Erfolgsprämie (das berühmte „2 und 20“, heute im Schnitt eher „1,5 und 17“). Ein High-Water-Mark-Mechanismus verhindert, dass sie diese Prämie kassieren, solange sie ihr vorheriges Hoch nicht übertroffen haben. Nach einem Drawdown von 20 % müssen sie den entsprechenden Betrag (also +25 %) zurückgewinnen, bevor sie wieder eine Erfolgsprämie erhalten. Das erschwert es, die besten Talente zu halten, und kann langfristig zur Schließung des Fonds führen.
Der Drawdown ist zu einem zentralen Begriff für Trader mit finanzierten Konten (Prop Firms) geworden, die auch in Deutschland, Österreich und der Schweiz immer beliebter sind. Diese Unternehmen stellen dem Trader Kapital zur Verfügung, wenn er strenge Risikoregeln einhält. Zwei davon werden besonders genau überwacht:
Manche Prop Firms verwenden einen Trailing-Drawdown (nachlaufend), der dem höchsten erreichten Kontostand folgt: Ihre Gewinne heben die tolerierte Verlustschwelle an. Das Überschreiten einer dieser Grenzen führt in der Regel zur sofortigen Schließung des Kontos, selbst wenn Sie zuvor im Gewinn waren. Den eigenen Drawdown zu verstehen und zu überwachen, ist daher nicht nur gute Praxis, sondern die Überlebensbedingung bei dieser Art von Konto.
Es gibt keine allgemeingültige Schwelle. Der akzeptable Drawdown hängt von drei Faktoren ab: Ihrer Risikotoleranz, Ihrem Anlagehorizont und Ihren finanziellen Zielen.
| Faktor | Vorsichtiges Profil | Offensives Profil |
|---|---|---|
| Tolerierter Drawdown | Gering (≈ 5 bis 10 %) | Hoch (≈ 20 bis 30 %) |
| Horizont | Kurzfristig: Kapital erhalten | Langfristig: Zeit zur Erholung |
| Ziel | Bald anstehender Finanzbedarf (Ruhestand in Sicht) | Keine unmittelbaren Verpflichtungen, Suche nach Rendite |
Wenn Sie Ihre Toleranz kennen, können Sie Ihre Vermögensallokation gezielter gestalten. Kommen Sie mit Volatilität schlecht zurecht, bevorzugen Sie große Standardwerte (Blue Chips) oder Indexfonds statt Einzeltitel oder sehr volatiler Fonds und streuen Sie das Portfolio über Anlageklassen und Regionen.
Die richtige Einstellung liegt zwischen zwei Extremen: Zu vorsichtig verpassen Sie Gewinne, zu offensiv gehen Sie mehr Risiko ein als gewollt und schlafen schlecht. Ein einfaches Signal: Wenn Sie ständig Ihren Kontostand prüfen – oder Angst haben, ihn anzusehen –, gehen Sie wahrscheinlich zu viel Risiko ein. Ruhe zu bewahren und langfristig zu denken, ist besonders in Bullenmärkten wichtig, wenn hochspekulative Wetten scheinbar alle um Sie herum reich machen: Solche Strategien erschöpfen sich meistens.
In der Regel gilt: Je tiefer der Drawdown, desto länger die Phase „unter Wasser“. Nach einem Verlust von 50 % ist ein Gewinn von 100 % nötig; bei einem Tempo von rund 7 % pro Jahr mit Zinseszins kann das etwa zehn Jahre dauern. Historisch dauert die Erholung nach einem Bärenmarkt zudem oft deutlich länger als der Rückgang selbst.
Ein langfristig orientierter Anleger, der weiter spart, kann den Sturm oft durchstehen und gestärkt daraus hervorgehen. Investieren Sie jedoch für ein nahes Ziel (etwa einen baldigen Ruhestand), kann ein schlecht eingeplanter Drawdown Ihre Pläne durcheinanderbringen und Sie zwingen, Ihr Ziel zu verschieben. Deshalb ist es wichtig, vor dem Investieren einen Plan zu haben.
Drawdowns lassen sich nicht beseitigen, aber man kann ihr Ausmaß und ihre Dauer verringern. Hier ein Vorgehen in sechs Schritten.
Absicherung gegen Drawdowns: Vorteile und Grenzen
Drawdowns sind fester Bestandteil von Investieren und Trading: Sie sind unvermeidlich und meist vorübergehend. Gefährlich macht sie die mathematische Asymmetrie zwischen Verlusten und Gewinnen – ein tiefer Rückgang ist sehr schwer aufzuholen. Die Priorität besteht daher nicht darin, die spektakulärsten Renditen anzustreben, sondern unwiederbringliche Rückgänge zu vermeiden.
Wenn Sie ihre Ursachen verstehen, diversifizieren, Ihre Positionen richtig dimensionieren, sich bei Bedarf absichern und langfristig denken, sind Sie besser gerüstet, um Stürme zu überstehen und gestärkt daraus hervorzugehen. Testen Sie Ihre Einstellungen zunächst risikolos auf einem Trading-Simulator, bevor Sie echtes Kapital einsetzen.
| # | Broker | Note | Regulierung | Ausführung | Aktionen |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | CBIASICFSCAJFSABVI FSCFSRA | Market Maker (Dealing Desk) | |
| 2 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | No Dealing Desk | |
| 3 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN | |
| 4 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 5 |  | ★★★★ 4,3/5 | CMVMFCASCBBACEN | No Dealing Desk | |
| 6 |  | ★★★★ 4,3/5 | CySECASICDFSAIFSC | Market Maker (Dealing Desk) | |
| 7 |  | ★★★★ 4,0/5 | CySECFSCSVG FSA | ECN / STP | |
| 8 |  | ★★★★ 4,0/5 | CySECFCAASICMASFSCADFSA | Market Maker (Dealing Desk) |
ASIC: Australien • BACEN: Brasilien • BVI FSC: Britische Jungferninseln • CBI: Irland • CMVM: Portugal • CySEC: Zypern • DFSA: Dubai • FCA: Vereinigtes Königreich • FSA: Seychellen • FSC: Mauritius • FSCA: Südafrika • FSRA: Abu Dhabi • IFSC: Belize • JFSA: Japan • KNF: Polen • MAS: Singapur • SCB: Bahamas • SVG FSA: St. Vincent und die Grenadinen
⚠️ CFDs sind komplexe Instrumente mit Hebelwirkung: 70 bis 80 % der Konten von Privatanlegern verlieren beim CFD-Handel Geld.

Testen Sie das Trading kostenlos mit einem AvaTrade-Demokonto, ohne Einzahlung
*CFDs sind komplexe Instrumente mit Hebelwirkung: 70 bis 80 % der Konten von Privatanlegern verlieren Geld.

 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية