تم التحديث في 3 نوفمبر 2026 بواسطة فريق تحرير broker-forex.eu
هدف التداول والاستثمار بسيط: أن تربح مع مرور الوقت أكثر مما تخسر، أو على الأقل أن تحافظ على قوتك الشرائية. والعقبة الرئيسية أمام هذا الهدف لها اسم: التراجع (Drawdown). وهو على الأرجح أول ما يجب تجنّبه، لأن الخسارة الكبيرة أصعب بكثير في تعويضها مما تبدو عليه.
يلخّص وارن بافيت الفكرة في «قاعدتيه»: القاعدة رقم 1: لا تخسر المال أبدًا؛ القاعدة رقم 2: لا تنسَ القاعدة رقم 1 أبدًا. الصيغة استفزازية عن قصد، فبافيت نفسه تكبّد خسائر هائلة، من بينها نحو 23 مليار دولار (ما يقارب 40% من ثروته) خلال الأزمة المالية عام 2008. لكنها تذكّر بحقيقة رياضية صارمة سنشرحها بالتفصيل.
أهم النقاط
التراجع هو انخفاض قيمة حساب أو محفظة بين أعلى مستوى (القمة) وأدنى مستوى لاحق (القاع)، قبل بلوغ قمة جديدة. ويُعبَّر عنه عادةً بنسبة مئوية.
عمليًا، إذا انخفض رأس مالك من 10,000 دولار إلى 8,000 دولار، فأنت تتعرض لتراجع بنسبة 20%. وما دمت لم تستعد مبلغ 10,000 دولار الأصلي، فأنت لا تزال «تحت الماء». إذن يقيس التراجع عمق الانخفاض، ويقيس بشكل غير مباشر صعوبة الخروج منه.
الحساب مباشر:
التراجع = (قيمة القمة − قيمة القاع) / قيمة القمة
النقطة الحاسمة تأتي بعد ذلك: الربح اللازم لتعويض خسارة ما لا يساوي تلك الخسارة. فإذا خسرت 10%، لا يكفي أن تربح 10%، لأن هذا الربح يُحتسب على رأس مال أصبح أصغر. في الواقع تحتاج إلى ربح بنسبة 11.1% للعودة إلى نقطة البداية.
رياضيًا، إذا كانت L نسبة الخسارة (بالكسور العشرية)، فإن الربح G اللازم لاستعادة القيمة الأولية هو:
G = L / (1 − L)
على سبيل المثال، عندما تكون L = 0.50 (خسارة 50%): G = 0.50 / (1 − 0.50) = 1.00، أي ربح بنسبة 100%. وإليك العلاقة، خسارةً تلو الأخرى:
| الخسارة المتكبَّدة (التراجع) | الربح اللازم للعودة إلى نقطة التعادل |
|---|---|
| 5% | 5.3% |
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 40% | 66.7% |
| 50% | 100% |
| 70% | 233% |
| 90% | 900% |
التأثير ليس خطيًا: كلما كانت الحفرة أعمق، صعب الخروج منها. ولهذا السبب تحديدًا يجب حماية رأس المال من الخسائر الكبيرة بدلًا من مطاردة أرباح مذهلة.
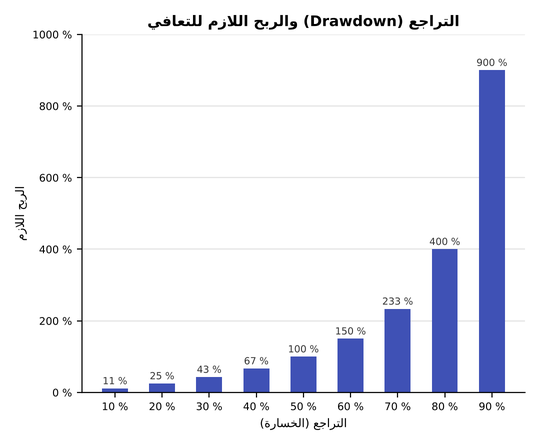
لهذا اللاتماثل نتيجة خطيرة: في لعبة تتناوب فيها الأرباح والخسائر بالحجم نفسه، ينتهي بك الأمر دائمًا إلى خسارة المال.
لنأخذ مثالًا بتقلبات نسبتها 50% ورأس مال أولي قدره 1,000 دولار:
كل جولة تتركك بمال أقل من ذي قبل. بعد 10 جولات فقط تكون قد خسرت نحو 94% من رهانك الأولي؛ وبعد 15 جولة أكثر من 98%؛ وبعد 20 جولة أكثر من 99%، ولن يتبقى من الـ 1,000 دولار الأولية سوى نحو 3 دولارات.
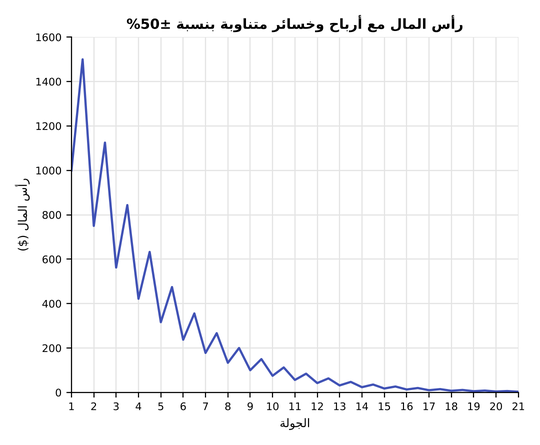
يوضح هذا التمرين لماذا تتقدّم الإدارة الحذرة للمخاطر على كل شيء آخر. فتجنّب التراجعات الكبيرة أهم من تعظيم الأرباح.
التراجع الأقصى (Max DD أو MDD) هو أكبر انخفاض بين قمة وقاع خلال فترة معينة. ويُحسب بقسمة الفرق بين أعلى قمة وأدنى قاع على قيمة تلك القمة. فالأصل الذي يرتفع إلى 100 دولار ثم يهبط إلى 50 دولارًا يسجّل تراجعًا أقصى بنسبة 50%.
وهو مؤشر مخاطرة شائع الاستخدام لمقارنة الاستراتيجيات أو الصناديق: عند تساوي العائد، يُفضَّل عمومًا الصندوق صاحب أقل تراجع أقصى. وكقاعدة عامة، يشير التراجع الأقصى المرتفع إلى استثمار أكثر خطورة.
مؤشر RoMaD (Return over Maximum Drawdown) يدقّق هذا التحليل. ويُعرَّف بأنه عائد المحفظة مقسومًا على تراجعها الأقصى. كلما ارتفع RoMaD، كان الأداء المعدَّل حسب المخاطر أفضل. فإذا حققت استراتيجيتان العائد نفسه، فإن صاحبة RoMaD الأعلى تكون قد تعرّضت لتراجع أقل، وتُعدّ بالتالي أكثر كفاءة.
للتذكّر: العائد وحده لا يقول كل شيء. فصندوق يحقق +12% سنويًا مع تراجع أقصى بنسبة 20% قد يكون أريح بكثير في الاحتفاظ به من صندوق يحقق +15% ويبلغ تراجعه الأقصى 60%.
التعرّض لانخفاض كل عام جزء من الاستثمار في الأسهم. فمنذ عام 1980 سجّل مؤشر S&P 500 في المتوسط انخفاضًا خلال العام بنحو 14%، ومع ذلك أنهى العام على ارتفاع في نحو ثلاث حالات من أصل أربع. وإذا قيس منذ عام 1928 فإن متوسط الانخفاض خلال العام يقارب 16%، ونحو 14% منذ عام 1950.
بعبارة أخرى، الانخفاض المؤقت بنسبة 10% سمة اعتيادية للسوق وليس إشارة إنذار. وتاريخيًا، كان الشراء بعد تراجع بنسبة 10% عن القمة فرصة في أغلب الأحيان أكثر منه سببًا للهروب. ومحاولة توقّع السوق أمر صعب، ومعظم المستثمرين يخطئون فيه.
مثال عام 2025. بعد قمة في فبراير، هبط مؤشر S&P 500 بنحو 19% حتى قاعه في 8 أبريل، على وقع إعلانات الرسوم الجمركية. ثم، بفضل تخفيف الرسوم ونتائج قوية للشركات، حقق المؤشر واحدًا من أسرع الارتدادات على شكل «V» في تاريخه، واستعاد مستوياته القياسية منذ الصيف وأنهى العام بمكاسب واضحة. وهذا تذكير بأن أكثر التراجعات إثارة للخوف غالبًا ما تكون أيضًا الأكثر عبورًا.
لكن الانخفاضات لا تتساوى جميعها. إذ يُميَّز بين التصحيحات (انخفاضات من 10 إلى 20%) والأسواق الهابطة الحقيقية Bear Markets (انخفاضات تتجاوز 20%). ومنذ عام 1928 مرّت السوق الأمريكية بنحو خمس عشرة سوقًا هابطة، أشدّها:
يفسّر هذا السياق لماذا تهيمن على الأسعار في المدى القصير القوى الاقتصادية الكلية (النمو المتوقع، والتضخم، وأسعار الفائدة، وعلاوات المخاطر) التي تغيّر طريقة خصم التدفقات المستقبلية. أما في المدى الطويل فإن الأرباح هي التي تحدد العوائد. فالشركة التي تبلغ نسبة السعر إلى الأرباح لديها 15 تراكم نحو 1.7% من القيمة كل ربع سنة: قليل في كل مرة، لكنه منتظم، وهذا الأثر المركّب يتغلّب في النهاية على ضجيج المدى القصير. ولهذا السبب أيضًا تمتص الشركات عالية الجودة، ذات الميزانيات القوية والتدفقات النقدية الموثوقة، الصدمات بشكل أفضل وتساعد على احتواء التراجعات.
المحترفون أيضًا ليسوا بمنأى. ففي عام 2022 تسبّب ارتفاع أسعار الفائدة في هبوط حاد لما يُسمّى أسهم «المدة الطويلة» (التي يُنتظر تحقيق أرباحها في مستقبل بعيد).
ARK Innovation (ARKK). هذا الصندوق الشهير، الذي حملته موجة السيولة التي ضخّها الاحتياطي الفيدرالي في 2020-2021، هبط بأكثر من 70% عن قمته عندما انقلبت الرياح، بما يتسق مع الطابع المضاربي الشديد لمحفظته.
Tiger Global. والأكثر إثارة للدهشة أن أحد أكبر صناديق التحوط في العالم، المتخصص في التكنولوجيا منذ تأسيسه عام 2001، تكبّد خسارة بنحو 17 مليار دولار خلال موجة بيع أسهم التكنولوجيا في 2022، ممحوًا في بضعة أشهر جزءًا كبيرًا من الأرباح المتراكمة منذ إطلاقه.
SoftBank. سجّل صندوق Vision Fund التابع لماسايوشي سون أيضًا خسائر بمليارات الدولارات خلال الفترة نفسها.
Melvin Capital. بعد أن أضعفته ملحمة GameStop في مطلع 2021، أغلق الصندوق أبوابه في نهاية المطاف في مايو 2022، بعد نحو 17 شهرًا من ذروة هوس «أسهم الميم».
علامة المياه العالية (High Water Mark): لماذا تجد صناديق التحوط صعوبة في النهوض
تتقاضى صناديق التحوط رسوم إدارة وعمولة أداء (الصيغة الشهيرة «2 و20»، وهي اليوم في المتوسط أقرب إلى «1.5 و17»). وتمنعها آلية High Water Mark من تقاضي عمولة الأداء ما لم تتجاوز قمتها السابقة. فبعد تراجع بنسبة 20%، عليها أن تستعيد ما يعادله (أي +25%) قبل أن تتقاضى عمولة أداء من جديد، مما يصعّب الاحتفاظ بأفضل الكفاءات وقد يفرض في النهاية إغلاق الصندوق.
أصبح التراجع مفهومًا محوريًا للمتداولين في الحسابات الممولة (Prop Firms)، التي تزداد شعبيتها في دول الخليج والعالم العربي. إذ تعهد هذه الشركات برأس مال إلى المتداول مقابل الالتزام بقواعد صارمة لإدارة المخاطر، أهمها قاعدتان تخضعان لمراقبة خاصة:
تستخدم بعض شركات التمويل تراجعًا متحركًا (Trailing) يتبع أعلى مستوى بلغه الحساب: فأرباحك ترفع حدّ الخسارة المسموح بها. وتجاوز أيٍّ من هذه الحدود يؤدي عادةً إلى إغلاق الحساب فورًا، حتى بعد تحقيق أرباح. لذا فإن فهم التراجع ومراقبته ليس مجرد ممارسة جيدة، بل هو شرط البقاء في هذا النوع من الحسابات.
لا يوجد حدّ عالمي. فالتراجع المقبول يتوقف على ثلاثة عوامل: تحمّلك للمخاطر، وأفقك الاستثماري، وأهدافك المالية.
| العامل | الملف الحذر | الملف الجريء |
|---|---|---|
| التراجع المقبول | منخفض (≈ 5 إلى 10%) | مرتفع (≈ 20 إلى 30%) |
| الأفق | قصير الأجل: الحفاظ على رأس المال | طويل الأجل: وقت للتعافي |
| الهدف | احتياجات مالية قريبة (تقاعد وشيك) | لا التزامات فورية، بحث عن العائد |
بمجرد معرفة قدرتك على التحمّل، يمكنك أن تكون أكثر استراتيجية في توزيع أصولك. فإذا كنت لا تتحمّل التقلبات جيدًا، فضّل الأسهم الكبرى (Blue Chips) أو صناديق المؤشرات على الأسهم الفردية أو الصناديق شديدة التقلب، ووازن محفظتك بين فئات الأصول والمناطق الجغرافية.
الضبط الصحيح يقع بين طرفين: إن كنت حذرًا أكثر من اللازم فاتتك الأرباح، وإن كنت جريئًا أكثر من اللازم تحمّلت مخاطرة تفوق ما تريده وفقدت نومك. وإليك إشارة بسيطة: إذا كنت تتحقق من رصيدك باستمرار، أو تخاف من النظر إليه، فأنت على الأرجح تتحمّل مخاطرة مفرطة. والحفاظ على الهدوء والنظرة طويلة الأجل مهم بشكل خاص في الأسواق الصاعدة، حين تبدو الرهانات شديدة المضاربة وكأنها تُثري كل من حولك: فهذه الاستراتيجيات تنتهي في أغلب الأحيان إلى النفاد.
كقاعدة عامة، كلما كان التراجع أعمق، طالت فترة البقاء «تحت الماء». فبعد خسارة 50% يلزم ربح بنسبة 100%؛ وبوتيرة تقارب 7% مركّبة سنويًا قد يستغرق ذلك نحو عشر سنوات. وتاريخيًا، كثيرًا ما يستغرق التعافي بعد سوق هابطة وقتًا أطول بكثير من الهبوط نفسه.
بالنسبة للمستثمر طويل الأجل الذي يواصل الادخار، يمكن في كثير من الأحيان عبور العاصفة والخروج منها رابحًا. لكن إذا كنت تستثمر لهدف قريب (تقاعد قريب مثلًا)، فقد يقلب تراجع لم يُحسب حسابه خططك ويجبرك على تأجيل موعدك. ومن هنا تأتي أهمية وضع خطة قبل الاستثمار.
لا يمكن القضاء على التراجعات، لكن يمكن تقليص حجمها ومدتها. وإليك منهجية من ست خطوات.
التحوّط من التراجعات: المزايا والحدود
التراجعات جزء لا يتجزأ من الاستثمار والتداول: فهي حتمية ومؤقتة في أغلب الأحيان. وما يجعلها خطيرة هو اللاتماثل الرياضي بين الخسائر والأرباح، فالتراجع العميق يصعب جدًا تعويضه. لذا فالأولوية ليست السعي وراء أكثر العوائد إبهارًا، بل تجنّب الانخفاضات التي لا يمكن التعافي منها.
بفهم أسبابها، والتنويع، وتحديد أحجام صفقاتك، والتحوّط عند الحاجة، والحفاظ على نظرة طويلة الأجل، ستكون أكثر استعدادًا لعبور العواصف والخروج منها رابحًا. ولمزيد من التعمّق، اختبر إعداداتك دون مخاطرة على محاكي تداول قبل المخاطرة برأس مال حقيقي.
| # | الوسيط | التقييم | الترخيص | نوع التنفيذ | إجراءات |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CBIASICFSCAJFSABVI FSCFSRA | صانع سوق (Dealing Desk) | |
| 2 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN | |
| 3 |  | ★★★★ 4.3/5 | CySECASICDFSAIFSC | صانع سوق (Dealing Desk) | |
| 4 |  | ★★★★★ 4.6/5 | KNFCySECFCADFSA | بدون مكتب تداول (NDD) | |
| 5 |  | ★★★★ 4.3/5 | CMVMFCASCBBACEN | بدون مكتب تداول (NDD) | |
| 6 |  | ★★★★ 4,0/5 | CySECFCAASICMASFSCADFSA | صانع سوق (Dealing Desk) | |
| 7 |  | ★★★★ 4.3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 8 |  | ★★★★ 4.0/5 | CySECFSCSVG FSA | ECN / STP |
ASIC: أستراليا • BACEN: البرازيل • BVI FSC: جزر العذراء البريطانية • CBI: أيرلندا • CMVM: البرتغال • CySEC: قبرص • DFSA: دبي • FCA: المملكة المتحدة • FSA: سيشل • FSC: موريشيوس • FSCA: جنوب أفريقيا • FSRA: أبوظبي • IFSC: بليز • JFSA: اليابان • KNF: بولندا • MAS: سنغافورة • SCB: جزر البهاما • SVG FSA: سانت فنسنت والغرينادين
⚠️ عقود الفروقات أدوات معقدة تعتمد على الرافعة المالية: ما بين 70% و80% من حسابات المستثمرين الأفراد تخسر أموالاً عند تداول عقود الفروقات.

جرّب التداول مجانًا مع حساب تجريبي من AvaTrade دون إيداع
*عقود الفروقات أدوات معقدة تنطوي على رافعة مالية: تخسر ما بين 70% و80% من حسابات المستثمرين الأفراد أموالها.

 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية