Uppdaterad den 3 november 2026 av redaktionen på broker-forex.eu
Målet med trading och investeringar är enkelt: att över tid tjäna mer pengar än man förlorar, eller åtminstone bevara sin köpkraft. Det största hindret på vägen har ett namn: drawdown. Det är förmodligen det man först och främst bör undvika, eftersom en stor förlust är mycket svårare att hämta igen än det verkar.
Warren Buffett sammanfattar idén med sina två ”regler”: regel nr 1, förlora aldrig pengar; regel nr 2, glöm aldrig regel nr 1. Formuleringen är medvetet provocerande – Buffett själv har gjort enorma förluster, bland annat omkring 23 miljarder dollar (nära 40 % av sin förmögenhet) under finanskrisen 2008. Men den påminner om en obeveklig matematisk sanning som vi går igenom här.
Det viktigaste i korthet
En drawdown är värdeminskningen på ett konto eller en portfölj mellan en högsta nivå (toppen) och en senare lägsta nivå (botten), innan en ny topp nås. Den uttrycks oftast i procent.
Konkret: om ditt kapital sjunker från 100 000 kr till 80 000 kr har du en drawdown på 20 %. Så länge du inte har tagit dig tillbaka till de ursprungliga 100 000 kronorna är du ”under vattnet”. Drawdown mäter alltså både hur djup en nedgång är och, indirekt, hur svårt det är att ta sig ur den.
Beräkningen är enkel:
Drawdown = (Värde vid toppen − Värde vid botten) / Värde vid toppen
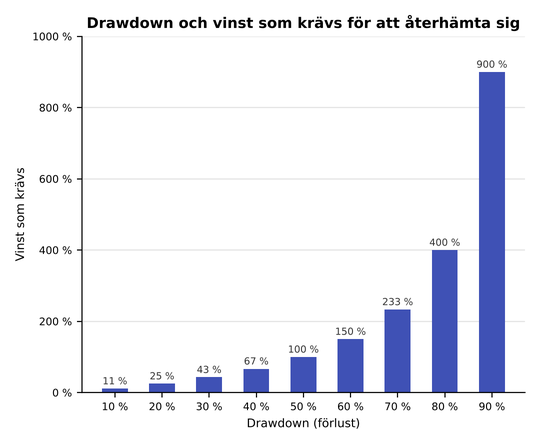
Det avgörande kommer sedan: den vinst som behövs för att kompensera en förlust är inte lika stor som förlusten. Om du förlorar 10 % räcker det inte att tjäna 10 % igen, eftersom vinsten räknas på ett kapital som nu är mindre. Du behöver i själva verket en vinst på 11,1 % för att komma tillbaka till utgångspunkten.
Matematiskt gäller att om L är förlusten i procent (i decimalform) så är den vinst G som krävs för att återfå startvärdet:
G = L / (1 − L)
Exempel för L = 0,50 (en förlust på 50 %): G = 0,50 / (1 − 0,50) = 1,00, alltså en vinst på 100 %. Här är förhållandet, förlust för förlust:
| Förlust (drawdown) | Vinst som krävs för att komma tillbaka |
|---|---|
| 5 % | 5,3 % |
| 10 % | 11,1 % |
| 20 % | 25 % |
| 30 % | 42,9 % |
| 40 % | 66,7 % |
| 50 % | 100 % |
| 70 % | 233 % |
| 90 % | 900 % |
Effekten är inte linjär: ju djupare hålet är, desto svårare är det att ta sig upp. Det är just därför man ska skydda sitt kapital mot stora förluster i stället för att jaga spektakulära vinster.
Denna asymmetri får en förödande följd: i ett spel där vinster och förluster av samma storlek avlöser varandra förlorar man alltid pengar till slut.
Ta ett exempel med svängningar på 50 % och ett startkapital på 1 000 kr:
Varje omgång lämnar dig med mindre pengar än tidigare. Efter bara 10 omgångar har du förlorat omkring 94 % av din ursprungliga insats, efter 15 omgångar mer än 98 % och efter 20 omgångar mer än 99 % – av de ursprungliga 1 000 kronorna skulle bara omkring 3 kr finnas kvar.
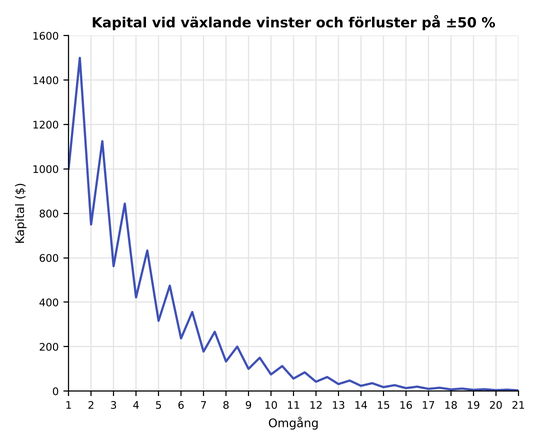
Övningen visar varför en försiktig riskhantering går före allt annat. Att undvika stora drawdowns är viktigare än att maximera vinsterna.
Maximal drawdown (Max DD eller MDD) är den största nedgången mellan en topp och en botten under en viss period. Den beräknas genom att dela skillnaden mellan den högsta toppen och den lägsta botten med toppen. En tillgång som stiger till 100 $ och sedan faller till 50 $ har en Max DD på 50 %.
Det är ett mycket använt riskmått för att jämföra strategier eller fonder: vid samma avkastning föredrar man i regel den med lägst maximal drawdown. Som tumregel signalerar en hög Max DD en mer riskfylld investering.
RoMaD (Return over Maximum Drawdown) förfinar analysen. Det definieras som en portföljs avkastning delad med dess maximala drawdown. Ju högre RoMaD, desto bättre riskjusterad avkastning. Om två strategier har samma avkastning har den med högst RoMaD haft en mindre drawdown och anses därför vara effektivare.
Att komma ihåg: avkastningen säger inte allt. En fond med +12 % per år och en Max DD på 20 % kan vara mycket bekvämare att äga än en fond med +15 % vars Max DD når 60 %.
Att drabbas av en nedgång varje år hör till aktieinvesteringar. Sedan 1980 har S&P 500 i genomsnitt haft en nedgång under året på cirka 14 % – och ändå slutat året på plus i ungefär tre fall av fyra. Mätt sedan 1928 ligger den genomsnittliga nedgången under året till och med runt 16 %, och nära 14 % sedan 1950.
Med andra ord är en tillfällig nedgång på 10 % ett vanligt kännetecken för marknaden, inte en varningssignal. Historiskt har det oftare varit ett tillfälle än ett skäl att fly att köpa efter en nedgång på 10 % från toppen. Att försöka förutse marknaden är svårt och de flesta investerare har fel.
Exemplet 2025. Efter en topp i februari rasade S&P 500 omkring 19 % fram till bottnen den 8 april, i spåren av tullbeskeden. Tack vare lättade tullar och starka företagsresultat gjorde indexet sedan en av de snabbaste V-formade återhämtningarna i sin historia, nådde nya rekord redan under sommaren och avslutade året klart på plus. En påminnelse om att de mest skrämmande drawdowns ofta också är de mest tillfälliga.
Alla nedgångar är dock inte likadana. Man skiljer mellan korrigeringar (nedgångar på 10–20 %) och verkliga björnmarknader (nedgångar på mer än 20 %). Sedan 1928 har den amerikanska marknaden genomgått ett femtontal björnmarknader. De svåraste:
Detta förklarar varför kurserna på kort sikt styrs av makroekonomiska krafter – förväntad tillväxt, inflation, räntor, riskpremier – som påverkar hur framtida kassaflöden diskonteras. På lång sikt är det däremot vinsterna som avgör avkastningen. Ett bolag med ett P/E-tal på 15 ökar i värde med omkring 1,7 % per kvartal: lite i taget, men regelbundet, och ränta-på-ränta-effekten tar till slut över det kortsiktiga bruset. Det är också därför kvalitetsbolag med starka balansräkningar och pålitliga kassaflöden står emot chocker bättre och bidrar till att hålla nere drawdowns.
Inte heller proffsen går fria. 2022 ledde räntehöjningarna till ett kraftigt fall för så kallade ”long duration”-aktier (vars vinster väntas långt fram i tiden).
ARK Innovation (ARKK). Denna mycket populära fond, som lyftes av Fed:s likviditetsvåg 2020–2021, föll mer än 70 % från sin topp när vinden vände – i linje med den mycket spekulativa portföljen.
Tiger Global. Ännu mer överraskande: en av världens största hedgefonder, specialiserad på teknik sedan starten 2001, förlorade omkring 17 miljarder dollar under teknikutförsäljningen 2022 och raderade på några månader en stor del av vinsterna sedan starten.
SoftBank. Masayoshi Sons Vision Fund redovisade också förluster på flera miljarder dollar under samma period.
Melvin Capital. Försvagad av GameStop-sagan i början av 2021 stängde fonden till slut i maj 2022, omkring 17 månader efter toppen i ”meme-aktie”-yran.
High water marks: varför hedgefonder har svårt att återhämta sig
Hedgefonder tar ut förvaltningsavgifter och en prestationsavgift (det berömda ”2 och 20”, i dag i genomsnitt snarare ”1,5 och 17”). En high water mark-mekanism hindrar dem från att ta ut prestationsavgiften så länge de inte har passerat sin tidigare topp. Efter en drawdown på 20 % måste de tjäna tillbaka motsvarande (alltså +25 %) innan de åter får prestationsavgift, vilket gör det svårt att behålla de bästa talangerna och på sikt kan tvinga fonden att stänga.
Drawdown har blivit ett centralt begrepp för traders på finansierade konton (prop firms), som blir allt populärare även i Sverige och övriga Norden. Företagen ställer kapital till traderns förfogande mot att strikta riskregler följs. Två av dem bevakas särskilt noga:
Vissa prop firms använder en trailing drawdown (glidande), som följer kontots högsta nivå: dina vinster höjer den tillåtna förlustgränsen. Att passera någon av gränserna leder i regel till att kontot stängs omedelbart, även om du tidigare har gått med vinst. Att förstå och bevaka sin drawdown är därför inte bara god praxis – det är en förutsättning för att överleva på den här typen av konto.
Det finns ingen universell gräns. Vilken drawdown som är acceptabel beror på tre faktorer: din risktolerans, din placeringshorisont och dina ekonomiska mål.
| Faktor | Försiktig profil | Offensiv profil |
|---|---|---|
| Tolererad drawdown | Låg (≈ 5–10 %) | Hög (≈ 20–30 %) |
| Horisont | Kort sikt: bevara kapitalet | Lång sikt: tid att återhämta sig |
| Mål | Nära förestående ekonomiska behov (snar pension) | Inga omedelbara åtaganden, jakt på avkastning |
När du känner din tolerans kan du vara mer strategisk i din tillgångsallokering. Om du har svårt för volatilitet bör du föredra stora bolag (blue chips) eller indexfonder framför enskilda aktier eller mycket volatila fonder, och balansera portföljen mellan tillgångsslag och regioner.
Rätt inställning ligger mellan två ytterligheter: för försiktig går du miste om vinster, för offensiv tar du mer risk än du vill och tappar nattsömnen. En enkel signal: om du hela tiden kollar ditt saldo – eller är rädd för att titta på det – tar du förmodligen för stor risk. Att behålla lugnet och ett långsiktigt perspektiv är särskilt viktigt i en uppåtgående marknad, när mycket spekulativa satsningar tycks göra alla omkring dig rika: sådana strategier brukar till slut ta slut.
Som regel gäller att ju djupare drawdown, desto längre tid ”under vattnet”. Efter en förlust på 50 % krävs en vinst på 100 %; i en takt av omkring 7 % per år med ränta på ränta kan det ta ett tiotal år. Historiskt tar återhämtningen efter en björnmarknad dessutom ofta betydligt längre tid än själva nedgången.
För en långsiktig investerare som fortsätter att spara går det ofta att ta sig igenom stormen och komma ut som vinnare. Men om du investerar för ett nära mål (till exempel en snar pension) kan en dåligt förutsedd drawdown kullkasta dina planer och tvinga dig att skjuta upp målet. Därför är det viktigt att ha en plan innan du investerar.
Drawdowns går inte att eliminera, men det går att minska deras omfattning och längd. Här är en metod i sex steg.
Skydd mot drawdowns: fördelar och begränsningar
Drawdowns är en självklar del av investeringar och trading: de är oundvikliga och för det mesta tillfälliga. Det som gör dem farliga är den matematiska asymmetrin mellan förluster och vinster – en djup nedgång är mycket svår att hämta igen. Prioriteten är därför inte att sikta på den mest spektakulära avkastningen, utan att undvika nedgångar som inte går att återhämta.
Genom att förstå orsakerna, diversifiera, dimensionera dina positioner, skydda dig vid behov och behålla ett långsiktigt perspektiv står du bättre rustad att ta dig igenom stormarna och komma ut som vinnare. Vill du gå vidare kan du testa dina inställningar riskfritt i en tradingsimulator innan du satsar riktigt kapital.
| # | Mäklare | Betyg | Reglering | Utförande | Åtgärder |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | CBIASICFSCAJFSABVI FSCFSRA | Market Maker (Dealing Desk) | |
| 2 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | No Dealing Desk | |
| 3 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN | |
| 4 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 5 |  | ★★★★ 4,3/5 | CMVMFCASCBBACEN | No Dealing Desk | |
| 6 |  | ★★★★ 4,3/5 | CySECASICDFSAIFSC | Market Maker (Dealing Desk) | |
| 7 |  | ★★★★ 4,0/5 | CySECFSCSVG FSA | ECN / STP | |
| 8 |  | ★★★★ 4,0/5 | CySECFCAASICMASFSCADFSA | Market Maker (Dealing Desk) |
ASIC: Australien • BACEN: Brasilien • BVI FSC: Brittiska Jungfruöarna • CBI: Irland • CMVM: Portugal • CySEC: Cypern • DFSA: Dubai • FCA: Storbritannien • FSA: Seychellerna • FSC: Mauritius • FSCA: Sydafrika • FSRA: Abu Dhabi • IFSC: Belize • JFSA: Japan • KNF: Polen • MAS: Singapore • SCB: Bahamas • SVG FSA: Saint Vincent och Grenadinerna
⚠️ CFD:er är komplexa instrument med hävstång: 70–80 % av privatkundernas konton förlorar pengar vid handel med CFD:er.

Testa trading gratis med ett demokonto hos AvaTrade, utan insättning
*CFD:er är komplexa instrument med hävstång: mellan 70 % och 80 % av icke-professionella investerares konton förlorar pengar.

 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية