Actualizado el 3 de noviembre de 2026 por el Equipo de broker-forex.eu
El objetivo del trading y de la inversión es sencillo: ganar más dinero con el tiempo del que se pierde o, como mínimo, preservar el poder adquisitivo. El principal obstáculo para lograrlo tiene un nombre: el drawdown. Probablemente sea lo primero que hay que evitar, porque una gran pérdida es mucho más difícil de borrar de lo que parece.
Warren Buffett resume la idea con sus dos «reglas»: regla n.º 1, no perder nunca dinero; regla n.º 2, no olvidar nunca la regla n.º 1. La fórmula es deliberadamente provocadora: el propio Buffett sufrió pérdidas colosales, entre ellas unos 23.000 millones de dólares (cerca del 40 % de su patrimonio) durante la crisis financiera de 2008. Pero recuerda una verdad matemática implacable que vamos a detallar.
Puntos clave
Un drawdown designa la caída del valor de una cuenta o de una cartera entre un máximo (el pico) y un punto bajo posterior (el valle), antes de que se alcance un nuevo máximo. Suele expresarse en porcentaje.
En concreto, si su capital pasa de 10.000 USD a 8.000 USD, sufre un drawdown del 20 %. Mientras no recupere los 10.000 USD iniciales, sigue «bajo el agua». El drawdown mide, por tanto, la profundidad de una caída y, de forma indirecta, la dificultad de salir de ella.
El cálculo es directo:
Drawdown = (Valor del pico − Valor del valle) / Valor del pico
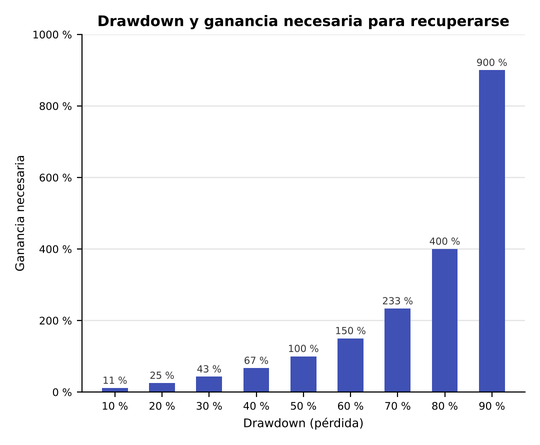
Lo crucial viene después: la ganancia necesaria para compensar una pérdida no es igual a esa pérdida. Si pierde un 10 %, no basta con recuperar un 10 %, porque esa ganancia se aplica sobre un capital ya menor. En realidad necesita una ganancia del 11,1 % para volver al punto de partida.
Matemáticamente, si L es el porcentaje de pérdida (en decimales), la ganancia G necesaria para recuperar el valor inicial es:
G = L / (1 − L)
Por ejemplo, para L = 0,50 (pérdida del 50 %): G = 0,50 / (1 − 0,50) = 1,00, es decir, una ganancia del 100 %. Esta es la relación, pérdida a pérdida:
| Pérdida sufrida (drawdown) | Ganancia necesaria para volver al punto de partida |
|---|---|
| 5 % | 5,3 % |
| 10 % | 11,1 % |
| 20 % | 25 % |
| 30 % | 42,9 % |
| 40 % | 66,7 % |
| 50 % | 100 % |
| 70 % | 233 % |
| 90 % | 900 % |
El efecto no es lineal: cuanto más profundo es el agujero, más difícil es salir de él. Esa es la razón por la que hay que proteger el capital de las grandes pérdidas en lugar de perseguir ganancias espectaculares.
Esta asimetría tiene una consecuencia temible: en un juego en el que se alternan ganancias y pérdidas de la misma magnitud, siempre se acaba perdiendo dinero.
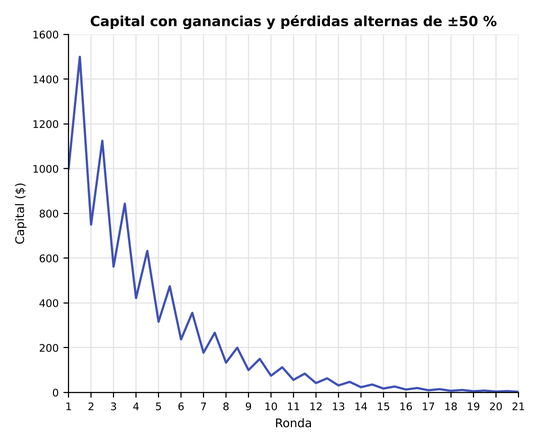
Tomemos un ejemplo con variaciones del 50 % y un capital inicial de 1.000 USD:
Cada ronda le deja con menos dinero que antes. Tras solo 10 rondas ha perdido alrededor del 94 % de su apuesta inicial; tras 15 rondas, más del 98 %; tras 20 rondas, más del 99 %: apenas le quedarían unos 3 USD de los 1.000 USD iniciales.
Este ejercicio ilustra por qué una gestión prudente del riesgo prevalece sobre todo lo demás. Evitar los grandes drawdowns importa más que maximizar las ganancias.
El drawdown máximo (Max DD o MDD) corresponde a la mayor caída entre un pico y un valle durante un periodo determinado. Se calcula dividiendo la diferencia entre el máximo más alto y el valle más bajo por ese máximo. Un activo que sube a 100 $ y luego cae a 50 $ muestra un Max DD del 50 %.
Es un indicador de riesgo muy utilizado para comparar estrategias o fondos: a igual rendimiento, se suele preferir el que presenta el menor drawdown máximo. Por regla general, un Max DD elevado indica una inversión más arriesgada.
El RoMaD (Return over Maximum Drawdown) afina este análisis. Se define como el rendimiento de una cartera dividido por su drawdown máximo. Cuanto mayor es el RoMaD, mejor es el rendimiento ajustado al riesgo. Si dos estrategias muestran el mismo rendimiento, la de mayor RoMaD ha sufrido un drawdown menor: se considera, por tanto, más eficiente.
Para recordar: el rendimiento por sí solo no lo dice todo. Un fondo con +12 % anual y un Max DD del 20 % puede ser mucho más cómodo de mantener que un fondo con +15 % cuyo Max DD alcanza el 60 %.
Sufrir una caída cada año forma parte de la inversión en acciones. Desde 1980, el S&P 500 ha registrado de media una caída intraanual de alrededor del 14 % y, aun así, ha cerrado el año en positivo en aproximadamente tres de cada cuatro casos. Medida desde 1928, la caída intraanual media se sitúa incluso en torno al 16 %, y cerca del 14 % desde 1950.
Dicho de otro modo, una bajada temporal del 10 % es una característica habitual del mercado, no una señal de alarma. Históricamente, comprar tras un retroceso del 10 % respecto al máximo ha sido más a menudo una oportunidad que un motivo para huir. Intentar anticipar el mercado es difícil y la mayoría de los inversores se equivoca.
El ejemplo de 2025. Tras un máximo en febrero, el S&P 500 se desplomó cerca de un 19 % hasta su mínimo del 8 de abril, a raíz de los anuncios de aranceles. Después, gracias a la relajación de las tarifas y a unos sólidos resultados empresariales, el índice protagonizó uno de los rebotes en «V» más rápidos de su historia, recuperó los récords en verano y terminó el año claramente en verde. Un recordatorio de que los drawdowns más aterradores suelen ser también los más pasajeros.
Sin embargo, no todas las caídas son iguales. Se distinguen las correcciones (caídas del 10 al 20 %) de los verdaderos bear markets o mercados bajistas (caídas superiores al 20 %). Desde 1928, el mercado estadounidense ha atravesado una quincena de mercados bajistas. Los más severos:
Este contexto explica por qué, a corto plazo, las cotizaciones están dominadas por las fuerzas macroeconómicas (crecimiento esperado, inflación, tipos de interés, primas de riesgo), que modifican la forma en que se descuentan los flujos futuros. A largo plazo, en cambio, son los beneficios los que determinan la rentabilidad. Una empresa cuya relación precio/beneficio es de 15 acumula alrededor de un 1,7 % de valor por trimestre: poco cada vez, pero de forma regular, y ese efecto compuesto acaba imponiéndose al ruido del corto plazo. Por eso las empresas de calidad, con balances sólidos y flujos de caja fiables, amortiguan mejor los golpes y ayudan a contener los drawdowns.
Los profesionales tampoco se libran. En 2022, la subida de los tipos de interés provocó una fuerte caída de las acciones llamadas «de larga duración» (cuyos beneficios se esperan en un futuro lejano).
ARK Innovation (ARKK). Este fondo tan popular, impulsado por la ola de liquidez de la Fed en 2020-2021, cayó más de un 70 % desde su máximo cuando cambió el viento, en coherencia con el carácter muy especulativo de su cartera.
Tiger Global. Más sorprendente aún, uno de los mayores hedge funds del mundo, especializado en tecnología desde su creación en 2001, sufrió una pérdida de unos 17.000 millones de dólares durante la liquidación de valores tecnológicos de 2022, borrando en pocos meses una gran parte de las ganancias acumuladas desde su lanzamiento.
SoftBank. El Vision Fund de Masayoshi Son también registró pérdidas de varios miles de millones de dólares en el mismo periodo.
Melvin Capital. Debilitado por la saga GameStop a principios de 2021, el fondo cerró finalmente en mayo de 2022, unos 17 meses después del pico del frenesí de las «acciones meme».
High water marks: por qué a los hedge funds les cuesta remontar
Los hedge funds cobran comisiones de gestión y una comisión de rendimiento (el famoso «2 y 20», hoy más bien «1,5 y 17» de media). Un mecanismo de high water mark les impide cobrar esa comisión mientras no superen su máximo anterior. Tras un drawdown del 20 %, deben recuperar el equivalente (es decir, +25 %) antes de volver a cobrar por rendimiento, lo que dificulta retener a los mejores talentos y puede, a la larga, forzar el cierre del fondo.
El drawdown se ha convertido en un concepto central para los traders con cuentas financiadas (prop firms), muy populares en México, Colombia, Argentina o Chile. Estas empresas confían capital al trader a cambio de respetar unas reglas de riesgo estrictas, de las cuales dos se vigilan especialmente:
Algunas prop firms utilizan un drawdown trailing (dinámico), que sigue el máximo alcanzado por la cuenta: sus ganancias elevan el umbral de pérdida tolerada. Superar uno de estos límites conlleva normalmente el cierre inmediato de la cuenta, incluso después de haber obtenido beneficios. Entender y vigilar su drawdown no es solo una buena práctica: es la condición de supervivencia en este tipo de cuenta.
No existe un umbral universal. El drawdown aceptable depende de tres factores: su tolerancia al riesgo, su horizonte de inversión y sus objetivos financieros.
| Factor | Perfil prudente | Perfil agresivo |
|---|---|---|
| Drawdown tolerado | Bajo (≈ 5 a 10 %) | Elevado (≈ 20 a 30 %) |
| Horizonte | Corto plazo: preservar el capital | Largo plazo: tiempo para recuperarse |
| Objetivo | Necesidades financieras próximas (jubilación inminente) | Sin obligación inmediata, búsqueda de rentabilidad |
Una vez conocida su tolerancia, puede ser más estratégico en su asignación de activos. Si soporta mal la volatilidad, dé prioridad a los grandes valores (blue chips) o a los fondos indexados frente a los títulos individuales o los fondos muy volátiles; equilibre la cartera entre clases de activos y regiones.
El ajuste correcto está entre dos excesos: demasiado prudente, se pierde ganancias; demasiado agresivo, asume más riesgo del que desea y pierde el sueño. Una señal sencilla: si comprueba su saldo constantemente, o si le da miedo mirarlo, probablemente esté asumiendo demasiado riesgo. Mantener la calma y una perspectiva de largo plazo es especialmente importante en un mercado alcista, cuando apuestas muy especulativas parecen enriquecer a todo el mundo a su alrededor: esas estrategias suelen acabar agotándose.
Por regla general, cuanto más profundo es el drawdown, más largo es el periodo «bajo el agua». Tras una pérdida del 50 % se necesita una ganancia del 100 %; a un ritmo de alrededor del 7 % compuesto anual, eso puede llevar unos diez años. Históricamente, la recuperación tras un mercado bajista suele durar mucho más que la propia caída.
Para un inversor de largo plazo que sigue ahorrando, a menudo es posible atravesar la tormenta y salir ganando. Pero si invierte para un objetivo cercano (una jubilación próxima, por ejemplo), un drawdown mal anticipado puede trastocar sus planes y obligarle a aplazar su meta. De ahí la importancia de tener un plan antes de invertir.
No se pueden eliminar los drawdowns, pero sí reducir su amplitud y su duración. Este es un método en seis etapas.
Cubrirse frente a los drawdowns: ventajas y límites
Los drawdowns forman parte integrante de la inversión y del trading: son inevitables y, la mayoría de las veces, temporales. Lo que los hace peligrosos es la asimetría matemática entre pérdidas y ganancias: un retroceso profundo es muy difícil de borrar. La prioridad no es, por tanto, buscar las rentabilidades más espectaculares, sino evitar las caídas irrecuperables.
Entendiendo sus causas, diversificando, dimensionando sus posiciones, cubriéndose si es necesario y manteniendo una perspectiva de largo plazo, estará mejor preparado para atravesar las tormentas y salir ganando. Para ir más lejos, pruebe sus ajustes sin riesgo en un simulador de trading antes de comprometer capital real.
| # | Broker | Nota | Regulación | Ejecución | Acciones |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | No Dealing Desk | |
| 2 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN | |
| 3 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 4 |  | ★★★★ 4,0/5 | CySECFSCSVG FSA | ECN / STP |
ASIC: Australia • BACEN: Brasil • BVI FSC: Islas Vírgenes Británicas • CBI: Irlanda • CMVM: Portugal • CySEC: Chipre • DFSA: Dubái • FCA: Reino Unido • FSA: Seychelles • FSC: Mauricio • FSCA: Sudáfrica • FSRA: Abu Dabi • IFSC: Belice • JFSA: Japón • KNF: Polonia • MAS: Singapur • SCB: Bahamas • SVG FSA: San Vicente y las Granadinas
⚠️ Los CFD son instrumentos complejos con apalancamiento: entre el 70 % y el 80 % de las cuentas de inversores minoristas pierden dinero al operar con CFD.
Prueba el trading gratis con una cuenta demo de XTB, sin depósito
*Los CFD son instrumentos complejos con apalancamiento: entre el 70 % y el 80 % de las cuentas de inversores minoristas pierden dinero.

 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية