Atualizado a 3 de novembro de 2026 pela Equipa do broker-forex.eu
O objetivo do trading e do investimento é simples: ganhar mais dinheiro ao longo do tempo do que aquele que se perde ou, no mínimo, preservar o poder de compra. O principal obstáculo a este objetivo tem um nome: o drawdown. É provavelmente o que se deve evitar em primeiro lugar, porque uma grande perda é muito mais difícil de apagar do que parece.
Warren Buffett resume a ideia com as suas duas «regras»: regra n.º 1, nunca perder dinheiro; regra n.º 2, nunca esquecer a regra n.º 1. A fórmula é propositadamente provocadora: o próprio Buffett sofreu perdas colossais, entre elas cerca de 23 mil milhões de dólares (quase 40% do seu património) durante a crise financeira de 2008. Mas recorda uma verdade matemática implacável que vamos detalhar.
Pontos-chave
Um drawdown designa a descida do valor de uma conta ou de uma carteira entre um máximo (o pico) e um ponto baixo posterior (o vale), antes de ser atingido um novo máximo. Exprime-se geralmente em percentagem.
Na prática, se o seu capital passar de 10.000 € para 8.000 €, sofre um drawdown de 20%. Enquanto não recuperar os 10.000 € iniciais, continua «debaixo de água». O drawdown mede, portanto, a profundidade de uma queda e, indiretamente, a dificuldade em sair dela.
O cálculo é direto:
Drawdown = (Valor do pico − Valor do vale) / Valor do pico
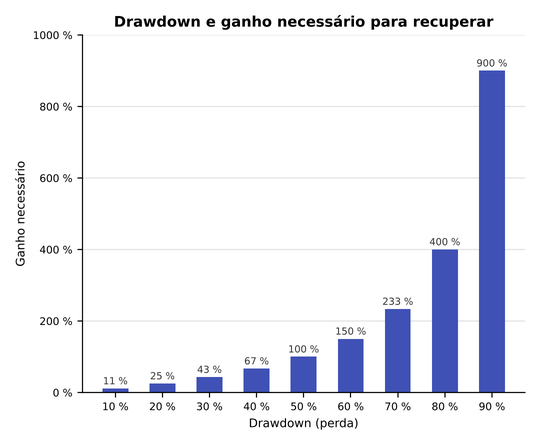
O ponto crucial vem a seguir: o ganho necessário para compensar uma perda não é igual a essa perda. Se perder 10%, não basta recuperar 10%, porque esse ganho incide sobre um capital entretanto mais pequeno. Na realidade, precisa de um ganho de 11,1% para voltar ao ponto de partida.
Matematicamente, se L for a percentagem de perda (em decimais), o ganho G necessário para recuperar o valor inicial é:
G = L / (1 − L)
Por exemplo, para L = 0,50 (perda de 50%): G = 0,50 / (1 − 0,50) = 1,00, ou seja, um ganho de 100%. Eis a relação, perda a perda:
| Perda sofrida (drawdown) | Ganho necessário para voltar ao ponto de partida |
|---|---|
| 5% | 5,3% |
| 10% | 11,1% |
| 20% | 25% |
| 30% | 42,9% |
| 40% | 66,7% |
| 50% | 100% |
| 70% | 233% |
| 90% | 900% |
O efeito não é linear: quanto mais fundo é o buraco, mais difícil é sair dele. É precisamente por isso que se deve proteger o capital das grandes perdas, em vez de correr atrás de ganhos espetaculares.
Esta assimetria tem uma consequência temível: num jogo em que se alternam ganhos e perdas da mesma amplitude, acaba-se sempre por perder dinheiro.
Tomemos um exemplo com variações de 50% e um capital inicial de 1.000 €:
Cada ronda deixa-o com menos dinheiro do que antes. Ao fim de apenas 10 rondas perdeu cerca de 94% da aposta inicial; ao fim de 15 rondas, mais de 98%; ao fim de 20 rondas, mais de 99%: dos 1.000 € iniciais restariam apenas cerca de 3 €.
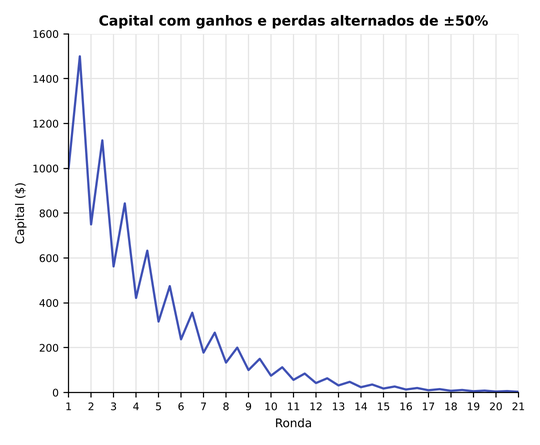
Este exercício ilustra porque é que uma gestão prudente do risco prevalece sobre tudo o resto. Evitar os grandes drawdowns conta mais do que maximizar os ganhos.
O drawdown máximo (Max DD ou MDD) corresponde à maior descida entre um pico e um vale num determinado período. Calcula-se dividindo a diferença entre o máximo mais alto e o vale mais baixo por esse máximo. Um ativo que sobe para 100 $ e depois cai para 50 $ apresenta um Max DD de 50%.
É um indicador de risco muito utilizado para comparar estratégias ou fundos: com igual rendimento, prefere-se geralmente o que apresenta o menor drawdown máximo. Regra geral, um Max DD elevado indica um investimento mais arriscado.
O RoMaD (Return over Maximum Drawdown) aperfeiçoa esta análise. Define-se como o rendimento de uma carteira dividido pelo seu drawdown máximo. Quanto mais elevado for o RoMaD, melhor é o desempenho ajustado ao risco. Se duas estratégias apresentarem o mesmo rendimento, a que tiver o RoMaD mais elevado sofreu um drawdown menor: é, por isso, considerada mais eficiente.
A reter: o rendimento por si só não diz tudo. Um fundo com +12% ao ano e um Max DD de 20% pode ser muito mais confortável de deter do que um fundo com +15% cujo Max DD chega aos 60%.
Sofrer uma queda todos os anos faz parte do investimento em ações. Desde 1980, o S&P 500 registou em média uma queda intra-anual de cerca de 14% e, apesar disso, terminou o ano em alta em cerca de três casos em cada quatro. Medida desde 1928, a queda intra-anual média situa-se mesmo à volta dos 16%, e perto dos 14% desde 1950.
Por outras palavras, uma descida temporária de 10% é uma característica normal do mercado, não um sinal de alarme. Historicamente, comprar depois de um recuo de 10% face ao máximo foi mais vezes uma oportunidade do que uma razão para fugir. Tentar antecipar o mercado é difícil e a maioria dos investidores engana-se.
O exemplo de 2025. Depois de um máximo em fevereiro, o S&P 500 afundou cerca de 19% até ao mínimo de 8 de abril, na sequência dos anúncios de tarifas aduaneiras. Depois, graças ao alívio das tarifas e a resultados empresariais sólidos, o índice realizou uma das recuperações em «V» mais rápidas da sua história, voltou aos recordes logo no verão e terminou o ano claramente em terreno positivo. Uma lembrança de que os drawdowns mais assustadores são muitas vezes também os mais passageiros.
Nem todas as quedas são iguais, porém. Distinguem-se as correções (descidas de 10 a 20%) dos verdadeiros bear markets (descidas superiores a 20%). Desde 1928, o mercado norte-americano atravessou uma quinzena de bear markets. Os mais severos:
Este contexto explica porque é que, a curto prazo, as cotações são dominadas pelas forças macroeconómicas (crescimento esperado, inflação, taxas de juro, prémios de risco), que alteram a forma como os fluxos futuros são atualizados. A longo prazo, pelo contrário, são os lucros que determinam os rendimentos. Uma empresa cujo rácio preço/lucro é de 15 acumula cerca de 1,7% de valor por trimestre: pouco de cada vez, mas com regularidade, e esse efeito composto acaba por se sobrepor ao ruído de curto prazo. É também por isso que as empresas de qualidade, com balanços sólidos e fluxos de caixa fiáveis, amortecem melhor os choques e ajudam a conter os drawdowns.
Os profissionais também não escapam. Em 2022, a subida das taxas de juro provocou uma forte queda das ações ditas «de longa duração» (cujos lucros são esperados num futuro distante).
ARK Innovation (ARKK). Este fundo muito popular, impulsionado pela vaga de liquidez da Fed em 2020-2021, caiu mais de 70% desde o seu máximo quando o vento mudou, em coerência com o caráter altamente especulativo da sua carteira.
Tiger Global. Mais surpreendente, um dos maiores hedge funds do mundo, especializado em tecnologia desde a sua criação em 2001, sofreu uma perda de cerca de 17 mil milhões de dólares durante a liquidação das tecnológicas de 2022, apagando em poucos meses grande parte dos ganhos acumulados desde o lançamento.
SoftBank. O Vision Fund de Masayoshi Son também registou perdas de vários mil milhões de dólares no mesmo período.
Melvin Capital. Fragilizado pela saga GameStop no início de 2021, o fundo acabou por fechar em maio de 2022, cerca de 17 meses depois do pico do frenesim das «ações meme».
High water marks: porque é que os hedge funds têm dificuldade em recuperar
Os hedge funds cobram comissões de gestão e uma comissão de desempenho (o famoso «2 e 20», hoje em média mais «1,5 e 17»). Um mecanismo de high water mark impede-os de receber essa comissão enquanto não ultrapassarem o máximo anterior. Depois de um drawdown de 20%, têm de recuperar o equivalente (ou seja, +25%) antes de voltarem a receber comissão de desempenho, o que dificulta a retenção dos melhores talentos e pode, a prazo, forçar o encerramento do fundo.
O drawdown tornou-se um conceito central para os traders em contas financiadas (prop firms), cada vez mais populares em Portugal e no Brasil. Estas empresas confiam capital ao trader em troca do cumprimento de regras de risco rigorosas, das quais duas são especialmente vigiadas:
Algumas prop firms utilizam um drawdown trailing (móvel), que acompanha o máximo atingido pela conta: os seus ganhos sobem o limiar de perda tolerado. Ultrapassar um destes limites implica normalmente o encerramento imediato da conta, mesmo depois de ter tido lucros. Compreender e vigiar o seu drawdown não é, por isso, apenas uma boa prática: é a condição de sobrevivência neste tipo de conta.
Não existe um limiar universal. O drawdown aceitável depende de três fatores: a sua tolerância ao risco, o seu horizonte de investimento e os seus objetivos financeiros.
| Fator | Perfil prudente | Perfil agressivo |
|---|---|---|
| Drawdown tolerado | Baixo (≈ 5 a 10%) | Elevado (≈ 20 a 30%) |
| Horizonte | Curto prazo: preservar o capital | Longo prazo: tempo para recuperar |
| Objetivo | Necessidades financeiras próximas (reforma iminente) | Sem obrigações imediatas, procura de rendimento |
Conhecendo a sua tolerância, pode ser mais estratégico na sua alocação de ativos. Se lida mal com a volatilidade, privilegie as grandes empresas (blue chips) ou os fundos de índice em vez de títulos individuais ou fundos muito voláteis; equilibre a carteira entre classes de ativos e regiões.
O ajuste certo situa-se entre dois excessos: demasiado prudente, perde ganhos; demasiado agressivo, assume mais risco do que deseja e perde o sono. Um sinal simples: se verifica o saldo constantemente, ou se tem medo de olhar para ele, provavelmente está a assumir demasiado risco. Manter a calma e uma perspetiva de longo prazo é particularmente importante em mercado em alta, quando apostas muito especulativas parecem enriquecer toda a gente à sua volta: estas estratégias acabam quase sempre por se esgotar.
Regra geral, quanto mais profundo é o drawdown, mais longo é o período «debaixo de água». Depois de uma perda de 50% é necessário um ganho de 100%; a um ritmo de cerca de 7% compostos por ano, isso pode demorar uns dez anos. Historicamente, a recuperação após um bear market demora muitas vezes bem mais do que a própria descida.
Para um investidor de longo prazo que continua a poupar, é muitas vezes possível atravessar a tempestade e sair a ganhar. Mas se investe para um objetivo próximo (uma reforma próxima, por exemplo), um drawdown mal antecipado pode baralhar os seus planos e obrigá-lo a adiar a meta. Daí a importância de ter um plano antes de investir.
Não é possível eliminar os drawdowns, mas é possível reduzir a sua amplitude e duração. Eis um método em seis etapas.
Proteger-se contra os drawdowns: vantagens e limites
Os drawdowns fazem parte integrante do investimento e do trading: são inevitáveis e, na maior parte das vezes, temporários. O que os torna perigosos é a assimetria matemática entre perdas e ganhos: um recuo profundo é muito difícil de apagar. A prioridade não é, portanto, procurar os rendimentos mais espetaculares, mas evitar as descidas irrecuperáveis.
Compreendendo as suas causas, diversificando, dimensionando as posições, cobrindo-se se necessário e mantendo uma perspetiva de longo prazo, estará mais bem preparado para atravessar as tempestades e sair a ganhar. Para ir mais longe, teste as suas definições sem risco num simulador de trading antes de investir capital real.
| # | Corretora | Nota | Regulação | Execução | Ações |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | CBIASICFSCAJFSABVI FSCFSRA | Market Maker (Dealing Desk) | |
| 2 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | No Dealing Desk | |
| 3 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN | |
| 4 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 5 |  | ★★★★ 4,0/5 | CySECFSCSVG FSA | ECN / STP |
ASIC: Austrália • BACEN: Brasil • BVI FSC: Ilhas Virgens Britânicas • CBI: Irlanda • CMVM: Portugal • CySEC: Chipre • DFSA: Dubai • FCA: Reino Unido • FSA: Seicheles • FSC: Maurícia • FSCA: África do Sul • FSRA: Abu Dhabi • IFSC: Belize • JFSA: Japão • KNF: Polónia • MAS: Singapura • SCB: Bahamas • SVG FSA: São Vicente e Granadinas
⚠️ Os CFD são instrumentos complexos com alavancagem: entre 70 % e 80 % das contas de investidores não profissionais perdem dinheiro ao negociar CFD.

Experimente o trading gratuitamente com uma conta demo AvaTrade, sem depósito
*Os CFD são instrumentos complexos com alavancagem: entre 70% e 80% das contas de investidores não profissionais perdem dinheiro.

 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية