Aggiornato il 3 novembre 2026 dalla Redazione di broker-forex.eu
L'obiettivo del trading e dell'investimento è semplice: guadagnare nel tempo più denaro di quanto se ne perda o, come minimo, preservare il proprio potere d'acquisto. Il principale ostacolo a questo obiettivo ha un nome: il drawdown. È probabilmente la cosa da evitare in via prioritaria, perché una grossa perdita è molto più difficile da recuperare di quanto sembri.
Warren Buffett riassume l'idea con le sue due «regole»: regola n. 1, non perdere mai denaro; regola n. 2, non dimenticare mai la regola n. 1. La formula è volutamente provocatoria: lo stesso Buffett ha subito perdite colossali, tra cui circa 23 miliardi di dollari (quasi il 40% del suo patrimonio) durante la crisi finanziaria del 2008. Ma ricorda una verità matematica implacabile che vedremo nel dettaglio.
Punti chiave
Un drawdown indica il calo di valore di un conto o di un portafoglio tra un massimo (il picco) e un successivo punto basso (il minimo), prima che venga raggiunto un nuovo massimo. Viene generalmente espresso in percentuale.
In concreto, se il vostro capitale passa da 10.000 € a 8.000 €, subite un drawdown del 20%. Finché non avrete recuperato i 10.000 € iniziali, restate «sott'acqua». Il drawdown misura quindi sia la profondità di un calo sia, indirettamente, la difficoltà di uscirne.
Il calcolo è diretto:
Drawdown = (Valore del picco − Valore del minimo) / Valore del picco
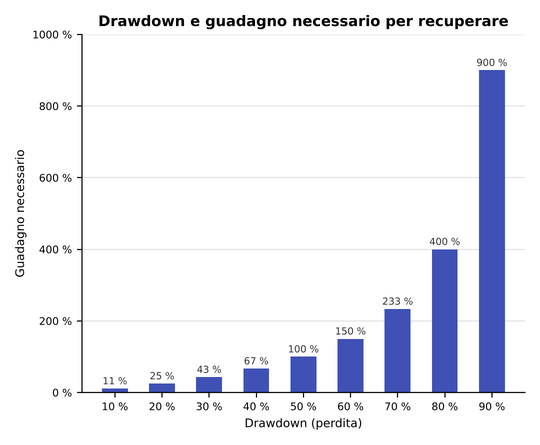
Il punto cruciale viene dopo: il guadagno necessario per compensare una perdita non è pari a quella perdita. Se perdete il 10%, non basta recuperare il 10%, perché quel guadagno si applica a un capitale ormai più basso. In realtà vi serve un guadagno dell'11,1% per tornare al punto di partenza.
Matematicamente, se L è la percentuale di perdita (in decimali), il guadagno G necessario per recuperare il valore iniziale è:
G = L / (1 − L)
Ad esempio, per L = 0,50 (perdita del 50%): G = 0,50 / (1 − 0,50) = 1,00, cioè un guadagno del 100%. Ecco il rapporto, perdita per perdita:
| Perdita subita (drawdown) | Guadagno necessario per tornare in pari |
|---|---|
| 5% | 5,3% |
| 10% | 11,1% |
| 20% | 25% |
| 30% | 42,9% |
| 40% | 66,7% |
| 50% | 100% |
| 70% | 233% |
| 90% | 900% |
L'effetto non è lineare: più il buco è profondo, più è difficile uscirne. È proprio per questo che bisogna proteggere il capitale dalle grosse perdite invece di inseguire guadagni spettacolari.
Questa asimmetria ha una conseguenza temibile: in un gioco in cui si alternano guadagni e perdite della stessa entità, si finisce sempre per perdere denaro.
Prendiamo un esempio con variazioni del 50% e un capitale di partenza di 1.000 €:
Ogni turno vi lascia con meno denaro di prima. Dopo appena 10 turni avete perso circa il 94% della posta iniziale; dopo 15 turni, oltre il 98%; dopo 20 turni, oltre il 99%: dei 1.000 € iniziali resterebbero solo circa 3 €.
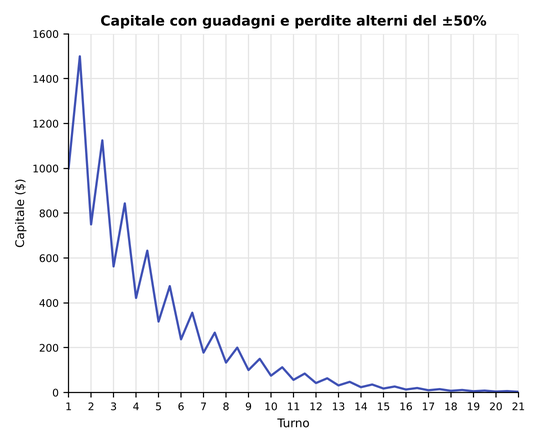
Questo esercizio mostra perché una gestione prudente del rischio viene prima di tutto. Evitare i grandi drawdown conta più che massimizzare i guadagni.
Il drawdown massimo (Max DD o MDD) corrisponde al calo più forte tra un picco e un minimo in un dato periodo. Si calcola dividendo la differenza tra il massimo più alto e il minimo più basso per quel massimo. Un titolo che sale a 100 $ e poi scende a 50 $ registra un Max DD del 50%.
È un indicatore di rischio molto usato per confrontare strategie o fondi: a parità di rendimento, si preferisce in genere quello con il drawdown massimo più basso. Di norma, un Max DD elevato segnala un investimento più rischioso.
Il RoMaD (Return over Maximum Drawdown) affina questa analisi. Si definisce come il rendimento di un portafoglio diviso per il suo drawdown massimo. Più il RoMaD è alto, migliore è la performance corretta per il rischio. Se due strategie mostrano lo stesso rendimento, quella con il RoMaD più elevato ha subito un drawdown minore: è quindi considerata più efficiente.
Da ricordare: il rendimento da solo non dice tutto. Un fondo a +12% annuo con un Max DD del 20% può essere molto più facile da detenere di un fondo a +15% il cui Max DD raggiunge il 60%.
Subire un ribasso ogni anno fa parte dell'investimento azionario. Dal 1980 l'S&P 500 ha registrato in media un ribasso infra-annuale di circa il 14% e, nonostante ciò, ha chiuso l'anno in rialzo in circa tre casi su quattro. Misurato dal 1928, il ribasso infra-annuale medio si attesta addirittura intorno al 16%, e vicino al 14% dal 1950.
In altre parole, un calo temporaneo del 10% è una caratteristica normale del mercato, non un segnale d'allarme. Storicamente, comprare dopo un ribasso del 10% dal massimo è stato più spesso un'opportunità che un motivo per fuggire. Cercare di anticipare il mercato è difficile e la maggior parte degli investitori sbaglia.
L'esempio del 2025. Dopo un massimo a febbraio, l'S&P 500 è sceso di circa il 19% fino al minimo dell'8 aprile, sulla scia degli annunci sui dazi doganali. Poi, grazie all'allentamento delle tariffe e a solidi risultati aziendali, l'indice ha realizzato uno dei rimbalzi a «V» più rapidi della sua storia, tornando sui record già in estate e chiudendo l'anno nettamente in positivo. Un promemoria che i drawdown più spaventosi sono spesso anche i più temporanei.
Non tutti i ribassi però si equivalgono. Si distinguono le correzioni (cali dal 10 al 20%) dai veri bear market (cali superiori al 20%). Dal 1928 il mercato americano ha attraversato una quindicina di bear market. I più severi:
Questo contesto spiega perché, nel breve periodo, i prezzi sono dominati dalle forze macroeconomiche (crescita attesa, inflazione, tassi d'interesse, premi per il rischio), che modificano il modo in cui vengono attualizzati i flussi futuri. Nel lungo periodo, invece, sono gli utili a determinare i rendimenti. Un'azienda con un rapporto prezzo/utili di 15 accumula circa l'1,7% di valore a trimestre: poco alla volta, ma con regolarità, e questo effetto composto finisce per prevalere sul rumore di breve periodo. È anche per questo che le aziende di qualità, con bilanci solidi e flussi di cassa affidabili, assorbono meglio gli shock e contribuiscono a contenere i drawdown.
Nemmeno i professionisti sono risparmiati. Nel 2022 il rialzo dei tassi d'interesse ha provocato un forte calo delle azioni cosiddette «a lunga duration» (i cui utili sono attesi in un futuro lontano).
ARK Innovation (ARKK). Questo fondo molto popolare, spinto dall'ondata di liquidità della Fed nel 2020-2021, è crollato di oltre il 70% dal suo massimo quando il vento è cambiato, coerentemente con la natura altamente speculativa del suo portafoglio.
Tiger Global. Ancora più sorprendente, uno dei più grandi hedge fund al mondo, specializzato in tecnologia dalla sua fondazione nel 2001, ha subito una perdita di circa 17 miliardi di dollari durante la liquidazione dei titoli tecnologici del 2022, cancellando in pochi mesi gran parte dei guadagni accumulati dal lancio.
SoftBank. Anche il Vision Fund di Masayoshi Son ha registrato perdite per diversi miliardi di dollari nello stesso periodo.
Melvin Capital. Indebolito dalla saga GameStop all'inizio del 2021, il fondo ha infine chiuso nel maggio 2022, circa 17 mesi dopo il picco della frenesia delle «meme stock».
High water mark: perché gli hedge fund faticano a risalire
Gli hedge fund applicano commissioni di gestione e una commissione di performance (il famoso «2 e 20», oggi in media più «1,5 e 17»). Un meccanismo di high water mark impedisce loro di incassare questa commissione finché non hanno superato il massimo precedente. Dopo un drawdown del 20%, devono recuperare l'equivalente (cioè +25%) prima di percepire di nuovo una performance fee: questo rende difficile trattenere i migliori talenti e può, alla lunga, costringere il fondo a chiudere.
Il drawdown è diventato un concetto centrale per i trader che operano su conti finanziati (prop firm), sempre più diffusi anche in Italia. Queste società affidano capitale al trader in cambio del rispetto di rigide regole di rischio, due delle quali sono seguite con particolare attenzione:
Alcune prop firm utilizzano un drawdown trailing (mobile), che segue il massimo raggiunto dal conto: i vostri guadagni alzano la soglia di perdita tollerata. Superare uno di questi limiti comporta di solito la chiusura immediata del conto, anche dopo essere stati in utile. Capire e monitorare il proprio drawdown non è quindi solo una buona pratica: è la condizione di sopravvivenza su questo tipo di conto.
Non esiste una soglia universale. Il drawdown accettabile dipende da tre fattori: la vostra tolleranza al rischio, il vostro orizzonte d'investimento e i vostri obiettivi finanziari.
| Fattore | Profilo prudente | Profilo aggressivo |
|---|---|---|
| Drawdown tollerato | Basso (≈ 5-10%) | Elevato (≈ 20-30%) |
| Orizzonte | Breve termine: preservare il capitale | Lungo termine: tempo per recuperare |
| Obiettivo | Esigenze finanziarie vicine (pensione imminente) | Nessun obbligo immediato, ricerca di rendimento |
Una volta nota la vostra tolleranza, potete essere più strategici nella vostra asset allocation. Se sopportate male la volatilità, privilegiate i grandi titoli (blue chip) o i fondi indicizzati rispetto ai singoli titoli o ai fondi molto volatili; bilanciate il portafoglio tra classi di attivi e regioni.
La giusta calibrazione sta tra due eccessi: troppo prudenti, vi perdete i guadagni; troppo aggressivi, prendete più rischio di quanto vorreste e perdete il sonno. Un segnale semplice: se controllate continuamente il saldo, o avete paura di guardarlo, probabilmente state prendendo troppo rischio. Restare calmi e mantenere una prospettiva di lungo periodo è particolarmente importante nei mercati rialzisti, quando scommesse molto speculative sembrano arricchire tutti intorno a voi: queste strategie finiscono quasi sempre per esaurirsi.
In generale, più il drawdown è profondo, più lungo è il periodo «sott'acqua». Dopo una perdita del 50% serve un guadagno del 100%; a un ritmo di circa il 7% composto annuo, possono servire una decina d'anni. Storicamente, il recupero dopo un bear market richiede spesso molto più tempo del calo stesso.
Per un investitore di lungo periodo che continua a risparmiare, spesso è possibile superare la tempesta e uscirne vincitori. Ma se investite per un obiettivo vicino (una pensione imminente, per esempio), un drawdown non previsto può stravolgere i vostri piani e costringervi a rinviare la scadenza. Da qui l'importanza di avere un piano prima di investire.
Non si possono eliminare i drawdown, ma se ne possono ridurre ampiezza e durata. Ecco un metodo in sei tappe.
Coprirsi contro i drawdown: vantaggi e limiti
I drawdown fanno parte integrante dell'investimento e del trading: sono inevitabili e, il più delle volte, temporanei. Ciò che li rende pericolosi è l'asimmetria matematica tra perdite e guadagni: un calo profondo è molto difficile da recuperare. La priorità non è quindi puntare ai rendimenti più spettacolari, ma evitare i ribassi irrecuperabili.
Comprendendone le cause, diversificando, dimensionando le posizioni, coprendovi se necessario e mantenendo una prospettiva di lungo periodo, sarete meglio attrezzati per attraversare le tempeste e uscirne vincitori. Per andare oltre, testate le vostre impostazioni senza rischi su un simulatore di trading prima di impegnare capitale reale.
| # | Broker | Voto | Regolamentazione | Esecuzione | Azioni |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | CBIASICFSCAJFSABVI FSCFSRA | Market Maker (Dealing Desk) | |
| 2 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | No Dealing Desk | |
| 3 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN | |
| 4 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 5 |  | ★★★★ 4,3/5 | CMVMFCASCBBACEN | No Dealing Desk | |
| 6 |  | ★★★★ 4,3/5 | CySECASICDFSAIFSC | Market Maker (Dealing Desk) | |
| 7 |  | ★★★★ 4,0/5 | CySECFSCSVG FSA | ECN / STP | |
| 8 |  | ★★★★ 4,0/5 | CySECFCAASICMASFSCADFSA | Market Maker (Dealing Desk) |
ASIC: Australia • BACEN: Brasile • BVI FSC: Isole Vergini Britanniche • CBI: Irlanda • CMVM: Portogallo • CySEC: Cipro • DFSA: Dubai • FCA: Regno Unito • FSA: Seychelles • FSC: Mauritius • FSCA: Sudafrica • FSRA: Abu Dhabi • IFSC: Belize • JFSA: Giappone • KNF: Polonia • MAS: Singapore • SCB: Bahamas • SVG FSA: Saint Vincent e Grenadine
⚠️ I CFD sono strumenti complessi con leva finanziaria: tra il 70 % e l'80 % dei conti degli investitori al dettaglio perde denaro negoziando CFD.

Prova il trading gratis con un conto demo AvaTrade, senza deposito
*I CFD sono strumenti complessi con leva finanziaria: tra il 70% e l'80% dei conti degli investitori al dettaglio perde denaro.

 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية