Atualizado a 7 de novembro de 2026 pela Equipa do broker-forex.eu
A deflação é uma descida geral e duradoura dos preços dos bens e serviços numa economia, geralmente associada a uma contração da oferta de moeda e de crédito. É um fenómeno relativamente raro nos países desenvolvidos, mas é temido pelos economistas porque pode desencadear uma espiral recessiva difícil de travar.
Num período de deflação, o poder de compra da moeda aumenta ao longo do tempo, o que à primeira vista pode parecer positivo, mas as consequências para o crescimento, o emprego e a estabilidade financeira são geralmente muito negativas. Eis o que deve reter:
Na maioria dos países, a variação dos preços no consumidor é medida a partir de um cabaz representativo de bens e serviços. Em Portugal, o INE publica o Índice de Preços no Consumidor (IPC) e o índice harmonizado (IHPC); no Brasil, a referência é o IPCA do IBGE; nos Estados Unidos, o CPI. Quando a variação dos preços num período desce até se tornar negativa, o índice indica que a economia está a entrar em deflação.
A deflação provoca uma descida dos custos nominais do capital, do trabalho, dos bens e dos serviços. À primeira vista, uma descida geral dos preços parece favorável aos consumidores, cujo poder de compra aumenta. Descidas moderadas em alguns setores (energia, alimentação) podem até sustentar o consumo. No entanto, uma descida persistente e generalizada dos preços tem efeitos negativos profundos sobre o crescimento e a estabilidade económica.
A deflação prejudica sobretudo os devedores, que têm de reembolsar as suas dívidas com uma moeda que vale mais do que a que pediram emprestada, agravando assim o peso real do seu endividamento. Penaliza também os agentes financeiros que investiram com base em preços futuros mais elevados.
Por definição, a deflação monetária só pode ser provocada por uma diminuição da oferta de moeda ou de instrumentos financeiros convertíveis em moeda. Na era moderna, a massa monetária é controlada principalmente pelos bancos centrais (Reserva Federal, BCE, Banco do Japão, Banco Central do Brasil). Quando a massa monetária e o crédito se contraem sem que a produção diminua na mesma proporção, os preços tendem a descer. Os períodos de deflação surgem com maior frequência após longas fases de expansão monetária artificial.
O início dos anos 1930 foi a última vez que se observou uma deflação significativa nos Estados Unidos, devida principalmente à queda da massa monetária na sequência das falências bancárias. O Japão viveu uma deflação prolongada nos anos 1990, após o rebentamento da sua bolha imobiliária e bolsista.
O economista Milton Friedman defendeu que, numa política ótima, a taxa de deflação deveria igualar a taxa de juro real das obrigações do Estado (regra de Friedman). Na prática, são outros os fatores que desencadeiam a deflação:
Esta deflação por produtividade é fundamentalmente diferente de uma deflação por contração da procura, ainda que os efeitos sobre os preços sejam semelhantes.
A desinflação designa um abrandamento do ritmo de subida dos preços: a inflação mantém-se positiva, mas diminui. Foi o que viveu a maioria dos países desenvolvidos em 2023-2024, com uma inflação que passou de mais de 7 % em 2022 para cerca de 2 % em 2024-2025 nas economias avançadas, sem entrar em deflação.
A deflação, por sua vez, significa que os preços descem efetivamente (variação negativa do IPC durante vários meses consecutivos). É um fenómeno muito mais raro e potencialmente mais perigoso do que a desinflação.
Embora os países desenvolvidos tenham, em geral, evitado a deflação nos últimos anos, várias economias roçaram ou atravessaram episódios deflacionistas recentes:
A deflação ocorre geralmente durante e após os períodos de crise económica. Quando uma economia atravessa uma recessão grave ou uma depressão, a produção abranda devido à queda da procura dos consumidores e do investimento.
Isto provoca uma descida geral do preço dos ativos, porque os produtores são obrigados a liquidar os stocks de produtos que as pessoas já não querem comprar. Consumidores e investidores começam a manter reservas de liquidez para amortecer as perdas financeiras. Quanto mais se poupa, menos se gasta, o que faz descer ainda mais a procura agregada.
Nesta fase, as expectativas de inflação futura diminuem e os agentes económicos começam a acumular dinheiro. Porquê gastar hoje se amanhã se poderá comprar mais? Este comportamento, racional a nível individual, é destrutivo a nível coletivo.
As receitas fiscais do Estado também se contraem: a descida dos preços reduz o IVA cobrado, os lucros das empresas diminuem (menos IRC) e o aumento do desemprego reduz o IRS. O governo fica com menos meios para relançar a economia através da despesa pública.
A deflação torna o recurso ao endividamento mais caro em termos reais para governos, empresas e consumidores. Com efeito, mesmo que as taxas nominais sejam baixas, a taxa de juro real (taxa nominal menos inflação) torna-se elevada quando os preços descem. Isto agrava mecanicamente o peso das dívidas existentes.
Em contrapartida, a deflação aumenta o poder económico do financiamento através da poupança: poupar rende mais em termos reais.
Do ponto de vista do investidor, as empresas que acumulam importantes reservas de liquidez ou que têm relativamente pouca dívida são mais interessantes em período de deflação. O inverso aplica-se às empresas muito endividadas e com pouca liquidez. A deflação favorece também a subida das rentabilidades exigidas e aumenta o prémio de risco necessário sobre as ações.
Como a produção abranda para responder à queda da procura, as empresas reduzem o pessoal, o que aumenta o desemprego. Os desempregados têm dificuldade em encontrar um novo emprego em plena recessão e correm o risco de esgotar as poupanças sem conseguirem pagar as dívidas (crédito à habitação, crédito automóvel, empréstimos a estudantes, cartões de crédito).
A acumulação de créditos malparados propaga-se por toda a economia até ao setor financeiro, que tem de os registar como perdas. Os balanços dos bancos fragilizam-se, levando os depositantes a levantar os seus fundos em numerário por precaução.
Pode ocorrer uma corrida aos bancos (bank run), em que demasiados levantamentos simultâneos impedem o banco de cumprir as suas obrigações. As instituições financeiras começam a colapsar, secando a liquidez do sistema e reduzindo a oferta de crédito.
Os bancos centrais reagem adotando uma política monetária expansionista: descida das taxas diretoras, injeções de liquidez através de operações de mercado, compras de obrigações do Tesouro (criação monetária).
Se estas medidas não forem suficientes, os bancos centrais podem recorrer à flexibilização quantitativa (QE), comprando ativos mais arriscados. Podem também intervir como credor de último recurso para estabilizar o setor financeiro.
Os governos completam este dispositivo com uma política orçamental expansionista: descida de impostos e aumento da despesa pública. Mas, num período de preços baixos e desemprego elevado, as receitas fiscais diminuem, o que limita a margem de manobra orçamental.
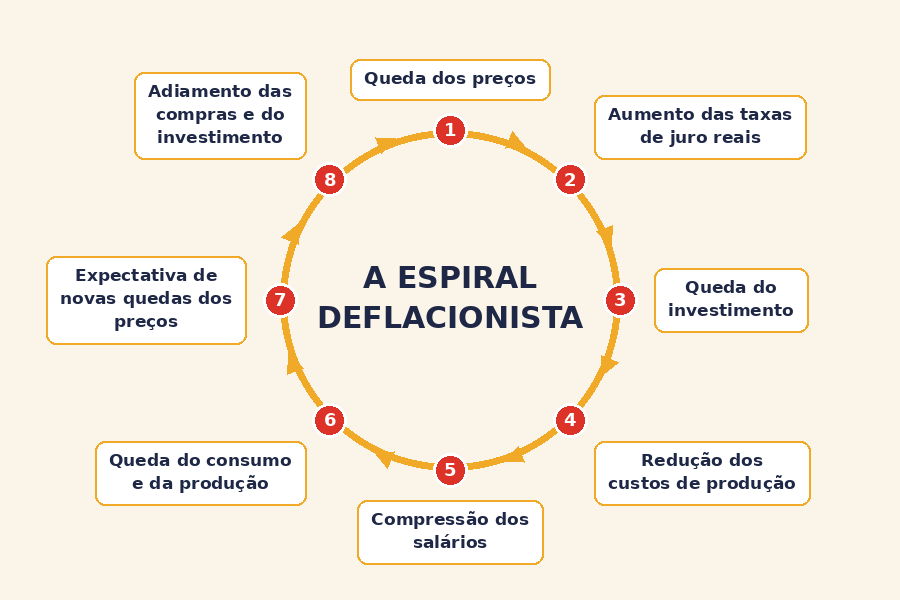
Uma espiral deflacionista ocorre quando este ciclo de reforço mútuo entre descida dos preços, descida da procura e descida da produção se torna incontrolável. Desencadeia-se em períodos de crise económica grave, quando a produção abranda e a procura colapsa, obrigando os produtores a escoar os stocks a qualquer preço.
Consumidores e empresas entesouram liquidez para amortecer as perdas. Quanto mais se poupa, menos se gasta, o que deprime ainda mais a procura. As expectativas de inflação futura ancoram-se em baixa: porquê gastar agora se o dinheiro valerá mais amanhã?
Este mecanismo que se autoalimenta (expectativas de descida → adiamento das despesas → descida dos preços → expectativas de descida ainda mais marcadas) é particularmente difícil de quebrar depois de instalado. Foi o que o Japão viveu durante quase duas décadas.
Após a Grande Depressão, quando a deflação monetária coincidiu com um desemprego elevado e com incumprimentos maciços, quase todos os economistas concluíram que a deflação era um fenómeno nefasto. Desde então, a maioria dos bancos centrais ajustou a sua política para manter uma inflação positiva e constante, geralmente em torno de uma meta de 2 % (ou de 3 % no caso do Banco Central do Brasil).
O economista John Maynard Keynes alertou contra a deflação, considerando que contribui para o ciclo descendente do pessimismo económico. O economista Irving Fisher desenvolveu, por sua vez, a teoria da «deflação da dívida»: após um choque negativo, o reembolso das dívidas contrai a oferta de crédito, provocando uma deflação que agrava o peso real da dívida e gera novas liquidações num círculo vicioso.
No entanto, um estudo realizado em 2004 pelos economistas Andrew Atkeson e Patrick Kehoe, sobre 17 países e 180 anos, mostrou que 65 dos 73 episódios deflacionistas não foram acompanhados de recessão, enquanto 21 das 29 depressões ocorreram sem deflação. Isto matiza a ideia de que deflação e depressão económica estão sistematicamente ligadas.
A deflação tem consequências diretas nos mercados financeiros e nas estratégias de investimento:
No mercado cambial, uma deflação interna pode, num primeiro momento, sustentar a moeda (taxas de juro reais mais elevadas), mas, se desembocar numa recessão e numa política monetária ultra-acomodatícia, a moeda acaba geralmente por se depreciar. O exemplo do iene japonês ilustra esta complexidade: décadas de deflação coexistiram com fases de iene forte (valor de refúgio) e fases de iene fraco (política monetária expansionista). Para o real brasileiro, uma deflação na China traduz-se normalmente em matérias-primas mais baratas e, portanto, em pressão de baixa sobre a moeda.
Um pouco de inflação é bom para o crescimento económico, cerca de 2 % ao ano segundo a meta dos principais bancos centrais (BCE, Fed, Banco do Japão). É precisamente por isso que a rápida desinflação de 2023-2025, que viu a inflação das economias avançadas passar de 7,3 % em 2022 para cerca de 2 % em 2025, foi recebida com alívio e não com preocupação: não se transformou em deflação.
Mas quando os preços começam a descer após um abrandamento económico, a deflação pode conduzir a uma crise ainda mais profunda e difícil de travar. A produção abranda, os stocks são liquidados, a procura desce, o desemprego aumenta. Os agentes económicos preferem acumular liquidez em vez de gastar ou investir, antecipando preços ainda mais baixos amanhã. Os incumprimentos multiplicam-se e os depositantes levantam os seus fundos, provocando tensões bancárias por falta de liquidez e de crédito.
Os bancos centrais e os governos devem reagir rapidamente com políticas orçamentais e monetárias expansionistas, incluindo métodos não convencionais como o QE, para quebrar a espiral antes que se instale de forma duradoura. O exemplo chinês de 2024-2025 mostra que medidas de estímulo e uma vigilância constante podem permitir evitar uma deflação prolongada, ainda que as pressões deflacionistas possam reaparecer em caso de procura interna fraca.
Em 2026, o contexto mudou: o choque energético ligado às tensões geopolíticas fez subir a inflação na maioria das economias avançadas (zona euro a 4 % em outubro de 2026), afastando o espectro da deflação. A China continua a ser a economia onde os riscos deflacionistas são mais vigiados, com um IPC ainda baixo (0,9 % em setembro de 2026) e uma procura interna frágil.
Um período deflacionista é perigoso para a economia de um país e deve ser acompanhado de perto pelos investidores nos mercados financeiros.

Experimente o trading gratuitamente com uma conta demo AvaTrade, sem depósito
*Os CFD são instrumentos complexos com alavancagem: entre 70% e 80% das contas de investidores não profissionais perdem dinheiro.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية