Aggiornato il 7 novembre 2026 dalla Redazione di broker-forex.eu
La deflazione è un calo generale e duraturo dei prezzi di beni e servizi in un'economia, generalmente associato a una contrazione dell'offerta di moneta e di credito. È un fenomeno relativamente raro nei paesi sviluppati, ma è temuto dagli economisti perché può innescare una spirale recessiva difficile da fermare.
In un periodo di deflazione il potere d'acquisto della moneta aumenta nel tempo, il che a prima vista può sembrare positivo, ma le conseguenze su crescita, occupazione e stabilità finanziaria sono in genere molto negative. Ecco cosa bisogna sapere:
Nella maggior parte dei paesi le variazioni dei prezzi al consumo si misurano a partire da un paniere rappresentativo di beni e servizi. In Italia l'ISTAT pubblica l'indice NIC e l'indice armonizzato IPCA, nella zona euro il riferimento è l'HICP e negli Stati Uniti il CPI. Quando la variazione dei prezzi in un periodo scende fino a diventare negativa, l'indice segnala che l'economia sta entrando in deflazione.
La deflazione comporta un calo dei costi nominali di capitale, lavoro, beni e servizi. A prima vista un calo generale dei prezzi sembra favorevole ai consumatori, il cui potere d'acquisto aumenta. Cali moderati in alcuni settori (energia, alimentari) possono persino sostenere i consumi. Tuttavia, un calo persistente e generalizzato dei prezzi ha effetti negativi profondi sulla crescita e sulla stabilità economica.
La deflazione danneggia in particolare i debitori, che devono rimborsare i loro debiti con una moneta che vale più di quella presa in prestito, appesantendo così il peso reale del loro indebitamento. Penalizza inoltre gli operatori finanziari che hanno investito contando su prezzi futuri più alti.
Per definizione, la deflazione monetaria può essere provocata solo da una riduzione dell'offerta di moneta o di strumenti finanziari convertibili in moneta. Oggi la massa monetaria è controllata principalmente dalle banche centrali (Federal Reserve, BCE, Banca del Giappone). Quando massa monetaria e credito si contraggono senza che la produzione diminuisca in proporzione, i prezzi tendono a scendere. I periodi di deflazione si verificano più spesso dopo lunghe fasi di espansione monetaria artificiale.
L'inizio degli anni '30 è stata l'ultima volta in cui negli Stati Uniti si è osservata una deflazione significativa, dovuta principalmente al crollo della massa monetaria seguito ai fallimenti bancari. Il Giappone ha vissuto una deflazione prolungata negli anni '90 dopo lo scoppio della sua bolla immobiliare e azionaria.
L'economista Milton Friedman ha sostenuto che, in una politica ottimale, il tasso di deflazione dovrebbe essere pari al tasso d'interesse reale dei titoli di Stato (regola di Friedman). In pratica, sono altri i fattori che innescano la deflazione:
Questa deflazione da produttività è fondamentalmente diversa da una deflazione da contrazione della domanda, anche se gli effetti sui prezzi sono simili.
La disinflazione indica un rallentamento del ritmo di aumento dei prezzi: l'inflazione resta positiva ma diminuisce. È ciò che hanno vissuto la maggior parte dei paesi sviluppati nel 2023-2024, con un'inflazione passata da oltre il 7 % nel 2022 a circa il 2 % nel 2024-2025 nelle economie avanzate, senza entrare in deflazione.
La deflazione, invece, significa che i prezzi scendono effettivamente (variazione negativa dell'IPC per diversi mesi consecutivi). È un fenomeno molto più raro e potenzialmente più pericoloso della disinflazione.
Anche se i paesi sviluppati hanno nel complesso evitato la deflazione negli ultimi anni, diverse economie hanno sfiorato o attraversato episodi deflazionistici recenti:
La deflazione si verifica generalmente durante e dopo i periodi di crisi economica. Quando un'economia attraversa una grave recessione o una depressione, la produzione rallenta a causa del calo della domanda dei consumatori e degli investimenti.
Questo provoca un calo generale del prezzo degli asset, perché i produttori sono costretti a liquidare le scorte di prodotti che nessuno vuole più comprare. Consumatori e investitori iniziano a tenere riserve di liquidità per attutire le perdite finanziarie. Più si risparmia, meno si spende, e la domanda aggregata cala ancora di più.
In questa fase le aspettative di inflazione futura diminuiscono e gli operatori economici iniziano ad accumulare denaro. Perché spendere oggi se domani si potrà comprare di più? Questo comportamento, razionale a livello individuale, è distruttivo a livello collettivo.
Anche le entrate fiscali dello Stato si contraggono: il calo dei prezzi riduce il gettito IVA, gli utili delle imprese diminuiscono (meno IRES) e l'aumento della disoccupazione riduce l'IRPEF. Il governo ha quindi meno strumenti per rilanciare l'economia con la spesa pubblica.
La deflazione rende il ricorso al debito più costoso in termini reali per governi, imprese e consumatori. Anche se i tassi nominali sono bassi, il tasso d'interesse reale (tasso nominale meno inflazione) diventa elevato quando i prezzi scendono. Ciò appesantisce meccanicamente il peso dei debiti esistenti.
Al contrario, la deflazione aumenta il potere economico del risparmio: risparmiare rende di più in termini reali.
Dal punto di vista dell'investitore, le imprese che accumulano importanti riserve di liquidità o che hanno relativamente pochi debiti sono più interessanti in periodo di deflazione. Il contrario vale per le imprese fortemente indebitate e con poca liquidità. La deflazione favorisce inoltre l'aumento dei rendimenti richiesti e accresce il premio per il rischio necessario sulle azioni.
Poiché la produzione rallenta per adeguarsi al calo della domanda, le imprese riducono il personale e la disoccupazione aumenta. I disoccupati faticano a trovare un nuovo impiego in piena recessione e rischiano di esaurire i risparmi senza riuscire a rimborsare i debiti (mutui, prestiti auto, prestiti per studenti, carte di credito).
L'accumulo di crediti deteriorati si propaga in tutta l'economia fino al settore finanziario, che deve registrarli come perdite. I bilanci delle banche si indeboliscono, spingendo i depositanti a ritirare i propri fondi in contanti per precauzione.
Può verificarsi una corsa agli sportelli (bank run), in cui troppi prelievi simultanei impediscono alla banca di far fronte ai propri obblighi. Gli istituti finanziari iniziano a crollare, prosciugando la liquidità del sistema e riducendo l'offerta di credito.
Le banche centrali reagiscono adottando una politica monetaria espansiva: taglio dei tassi di riferimento, iniezioni di liquidità tramite operazioni di mercato, acquisti di titoli di Stato (creazione di moneta).
Se queste misure non bastano, le banche centrali possono ricorrere all'allentamento quantitativo (QE) acquistando attività più rischiose. Possono anche intervenire come prestatore di ultima istanza per stabilizzare il settore finanziario.
I governi completano questo dispositivo con una politica di bilancio espansiva: tagli delle tasse e aumento della spesa pubblica. Ma in un periodo di prezzi bassi e disoccupazione elevata le entrate fiscali diminuiscono, il che limita il margine di manovra del bilancio.
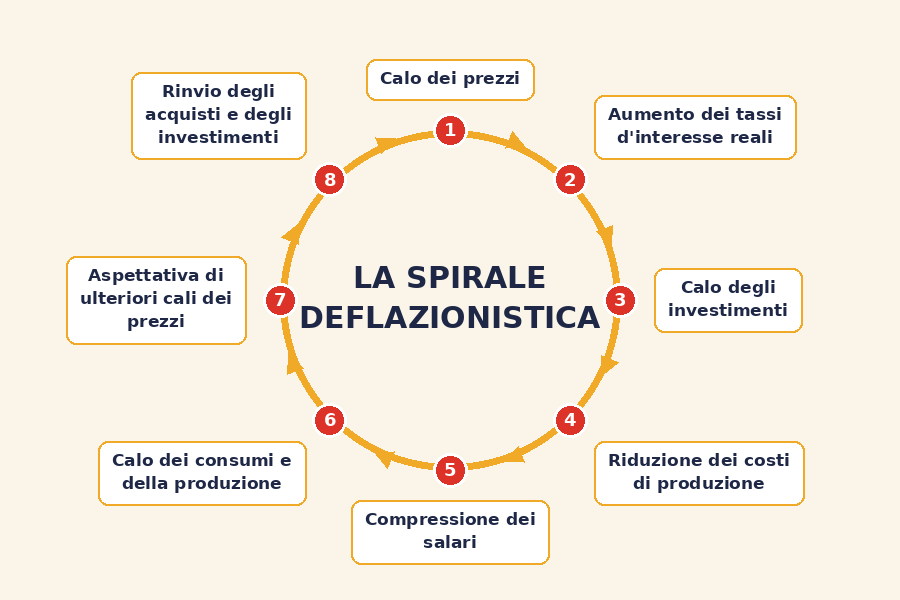
Una spirale deflazionistica si verifica quando questo ciclo di rafforzamento reciproco tra calo dei prezzi, calo della domanda e calo della produzione diventa incontrollabile. Si innesca in periodi di grave crisi economica, quando la produzione rallenta e la domanda crolla, costringendo i produttori a svendere le scorte.
Consumatori e imprese tesaurizzano liquidità per attutire le perdite. Più si risparmia, meno si spende, e la domanda si deprime ulteriormente. Le aspettative di inflazione futura si ancorano al ribasso: perché spendere ora se domani il denaro varrà di più?
Questo meccanismo che si autoalimenta (aspettative di ribasso → rinvio delle spese → calo dei prezzi → aspettative di ribasso ancora più marcate) è particolarmente difficile da spezzare una volta instaurato. È l'esperienza vissuta dal Giappone per quasi due decenni.
Dopo la Grande Depressione, quando la deflazione monetaria ha coinciso con una disoccupazione elevata e con insolvenze di massa, quasi tutti gli economisti hanno concluso che la deflazione era un fenomeno nefasto. Da allora la maggior parte delle banche centrali ha adattato la propria politica per mantenere un'inflazione positiva e costante, generalmente intorno a un obiettivo del 2 %.
L'economista John Maynard Keynes ha messo in guardia contro la deflazione, ritenendo che contribuisca al ciclo ribassista del pessimismo economico. L'economista Irving Fisher ha invece sviluppato la teoria della «deflazione da debito»: dopo uno shock negativo, il rimborso dei debiti contrae l'offerta di credito, provocando una deflazione che appesantisce il peso reale del debito e genera nuove liquidazioni in un circolo vizioso.
Tuttavia, uno studio realizzato nel 2004 dagli economisti Andrew Atkeson e Patrick Kehoe, su 17 paesi e 180 anni, ha mostrato che 65 dei 73 episodi deflazionistici non erano stati accompagnati da recessione, mentre 21 delle 29 depressioni si erano verificate senza deflazione. Questo ridimensiona l'idea che deflazione e depressione economica siano sistematicamente legate.
La deflazione ha conseguenze dirette sui mercati finanziari e sulle strategie d'investimento:
Sul mercato dei cambi, una deflazione interna può inizialmente sostenere la valuta (tassi d'interesse reali più alti), ma se sfocia in una recessione e in una politica monetaria ultra-accomodante, la valuta finisce generalmente per deprezzarsi. L'esempio dello yen giapponese illustra questa complessità: decenni di deflazione hanno convissuto con fasi di yen forte (bene rifugio) e fasi di yen debole (politica monetaria espansiva).
Un po' di inflazione fa bene alla crescita economica, circa il 2 % all'anno secondo l'obiettivo delle principali banche centrali (BCE, Fed, Banca del Giappone). È proprio per questo che la rapida disinflazione del 2023-2025, che ha visto l'inflazione delle economie avanzate passare dal 7,3 % nel 2022 a circa il 2 % nel 2025, è stata accolta con sollievo e non con preoccupazione: non si è trasformata in deflazione.
Ma quando i prezzi iniziano a scendere dopo un rallentamento economico, la deflazione può portare a una crisi ancora più profonda e difficile da arginare. La produzione rallenta, le scorte vengono liquidate, la domanda cala, la disoccupazione aumenta. Gli operatori economici preferiscono accumulare liquidità piuttosto che spendere o investire, aspettandosi prezzi ancora più bassi domani. Le insolvenze si moltiplicano, i depositanti ritirano i fondi e si creano tensioni bancarie per mancanza di liquidità e di credito.
Le banche centrali e i governi devono reagire rapidamente con politiche di bilancio e monetarie espansive, compresi metodi non convenzionali come il QE, per spezzare la spirale prima che si instauri in modo duraturo. L'esempio cinese del 2024-2025 mostra che misure di stimolo e una vigilanza costante possono permettere di evitare una deflazione prolungata, anche se le pressioni deflazionistiche possono ripresentarsi in caso di domanda interna debole.
Nel 2026 il contesto è cambiato: lo shock energetico legato alle tensioni geopolitiche ha fatto risalire l'inflazione nella maggior parte delle economie avanzate (zona euro al 4 % a ottobre 2026), allontanando lo spettro della deflazione. La Cina resta l'economia in cui i rischi deflazionistici sono più sorvegliati, con un IPC ancora basso (0,9 % a settembre 2026) e una domanda interna fragile.
Un periodo deflazionistico è pericoloso per l'economia di un paese e deve essere seguito con attenzione dagli investitori sui mercati finanziari.

Prova il trading gratis con un conto demo AvaTrade, senza deposito
*I CFD sono strumenti complessi con leva finanziaria: tra il 70% e l'80% dei conti degli investitori al dettaglio perde denaro.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية