Actualizado el 7 de noviembre de 2026 por el Equipo de broker-forex.eu
La deflación es una caída general y duradera de los precios de los bienes y servicios en una economía, generalmente asociada a una contracción de la oferta de dinero y de crédito. Es un fenómeno relativamente poco frecuente en los países desarrollados, pero los economistas la temen porque puede desencadenar una espiral recesiva difícil de frenar.
En un periodo de deflación, el poder adquisitivo del dinero aumenta con el tiempo, lo que a primera vista puede parecer positivo, pero las consecuencias sobre el crecimiento, el empleo y la estabilidad financiera suelen ser muy negativas. Esto es lo que hay que retener:
En la mayoría de los países, la variación de los precios al consumidor se mide a partir de una canasta representativa de bienes y servicios. En Estados Unidos, el índice de precios al consumidor (IPC) es la herramienta de referencia, y en América Latina cada país publica el suyo (INPC en México, IPC en Colombia, Chile o Perú). Cuando la variación de los precios en un periodo es inferior a la del periodo anterior hasta volverse negativa, el IPC indica que la economía entra en deflación.
La deflación provoca una baja de los costos nominales del capital, del trabajo, de los bienes y de los servicios. A primera vista, una caída general de los precios parece favorable para los consumidores, cuyo poder adquisitivo aumenta. Bajadas moderadas en algunos sectores (energía, alimentos) pueden incluso sostener el consumo. Sin embargo, una caída persistente y generalizada de los precios tiene efectos negativos profundos sobre el crecimiento y la estabilidad económica.
La deflación perjudica en particular a los deudores, que deben reembolsar sus deudas con un dinero que vale más que el que pidieron prestado, lo que aumenta el peso real de su endeudamiento. También penaliza a los actores financieros que invirtieron contando con precios futuros más altos.
Por definición, la deflación monetaria solo puede ser provocada por una disminución de la oferta de dinero o de instrumentos financieros intercambiables por dinero. En la época moderna, la masa monetaria está controlada principalmente por los bancos centrales (Reserva Federal, BCE, Banco de Japón, Banxico, etc.). Cuando la masa monetaria y el crédito se contraen sin que la producción disminuya en la misma proporción, los precios tienden a bajar. Los periodos de deflación aparecen con mayor frecuencia después de largas fases de expansión monetaria artificial.
El inicio de los años 1930 fue la última vez que se observó una deflación significativa en Estados Unidos, debida principalmente a la caída de la masa monetaria tras las quiebras bancarias. Japón vivió una deflación prolongada en los años 1990 tras el estallido de su burbuja inmobiliaria y bursátil.
El economista Milton Friedman sostuvo que, en una política óptima, la tasa de deflación debería ser igual a la tasa de interés real de los bonos del Estado (regla de Friedman). En la práctica, otros factores desencadenan la deflación:
Esta deflación por productividad es fundamentalmente distinta de una deflación por contracción de la demanda, aunque sus efectos sobre los precios sean similares.
La desinflación designa una desaceleración del ritmo de subida de los precios: la inflación sigue siendo positiva pero disminuye. Es lo que vivieron la mayoría de los países desarrollados en 2023-2024, con una inflación que pasó de más del 7 % en 2022 a alrededor del 2 % en 2024-2025 en las economías avanzadas, sin entrar en deflación.
La deflación, en cambio, significa que los precios bajan realmente (variación negativa del IPC durante varios meses consecutivos). Es un fenómeno mucho más raro y potencialmente más peligroso que la desinflación.
Aunque los países desarrollados han evitado en general la deflación en los últimos años, varias economías han rozado o atravesado episodios deflacionarios recientes:
La deflación suele producirse durante y después de los periodos de crisis económica. Cuando una economía atraviesa una recesión grave o una depresión, la producción se ralentiza debido a la caída de la demanda de los consumidores y de la inversión.
Esto provoca una caída general del precio de los activos, porque los productores se ven obligados a liquidar las existencias de productos que la gente ya no quiere comprar. Consumidores e inversores empiezan a mantener reservas de liquidez para amortiguar las pérdidas financieras. Cuanto más se ahorra, menos se gasta, lo que hace bajar aún más la demanda agregada.
En esta fase, las expectativas de inflación futura disminuyen y los agentes económicos empiezan a acumular dinero. ¿Por qué gastar hoy si mañana se podrá comprar más? Este comportamiento, racional a nivel individual, es destructivo a nivel colectivo.
Los ingresos fiscales del Estado también se contraen: la caída de los precios reduce el IVA recaudado, los beneficios de las empresas disminuyen (menos impuesto sobre la renta de las sociedades) y el aumento del desempleo reduce el impuesto sobre la renta de las personas. El gobierno queda con menos margen para reactivar la economía mediante el gasto público.
La deflación encarece en términos reales el recurso a la deuda para los gobiernos, las empresas y los consumidores. En efecto, aunque las tasas nominales sean bajas, la tasa de interés real (tasa nominal menos inflación) se vuelve elevada cuando los precios bajan. Esto aumenta mecánicamente el peso de las deudas existentes.
En cambio, la deflación aumenta el poder económico del ahorro: ahorrar rinde más en términos reales.
Desde el punto de vista del inversor, las empresas que acumulan importantes reservas de liquidez o que tienen relativamente poca deuda son más interesantes en periodo de deflación. Lo contrario ocurre con las empresas muy endeudadas y con poca liquidez. La deflación también favorece el aumento de los rendimientos exigidos e incrementa la prima de riesgo necesaria sobre las acciones.
Como la producción se ralentiza para responder a la caída de la demanda, las empresas reducen su plantilla, lo que aumenta el desempleo. Los desempleados tienen dificultades para encontrar un nuevo empleo en plena recesión y corren el riesgo de agotar sus ahorros sin poder pagar sus deudas (hipotecas, créditos automotrices, créditos estudiantiles, tarjetas de crédito).
La acumulación de créditos dudosos se propaga por toda la economía hasta el sector financiero, que debe registrarlos como pérdidas. Los balances de los bancos se debilitan, lo que empuja a los depositantes a retirar sus fondos en efectivo por precaución.
Puede producirse una corrida bancaria (bank run), en la que demasiados retiros simultáneos impiden al banco cumplir con sus obligaciones. Las instituciones financieras empiezan a hundirse, secando la liquidez del sistema y reduciendo la oferta de crédito.
Los bancos centrales reaccionan adoptando una política monetaria expansiva: baja de las tasas de referencia, inyecciones de liquidez mediante operaciones de mercado, compras de bonos del Tesoro (creación monetaria).
Si estas medidas no bastan, los bancos centrales pueden recurrir a la flexibilización cuantitativa (QE) comprando activos más riesgosos. También pueden actuar como prestamista de última instancia para estabilizar el sector financiero.
Los gobiernos completan este dispositivo con una política fiscal expansiva: bajadas de impuestos y aumento del gasto público. Pero en un periodo de precios bajos y desempleo elevado, los ingresos fiscales disminuyen, lo que limita el margen de maniobra presupuestario.
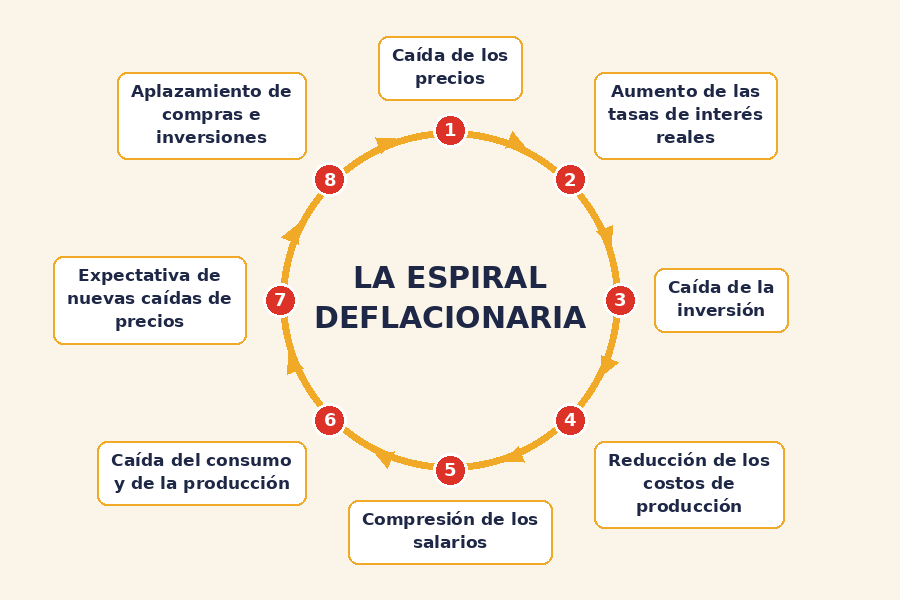
Una espiral deflacionaria se produce cuando este ciclo de refuerzo mutuo entre caída de los precios, caída de la demanda y caída de la producción se vuelve incontrolable. Se desencadena en periodos de crisis económica grave, cuando la producción se ralentiza y la demanda se desploma, obligando a los productores a rematar sus existencias.
Consumidores y empresas atesoran liquidez para amortiguar sus pérdidas. Cuanto más se ahorra, menos se gasta, lo que deprime todavía más la demanda. Las expectativas de inflación futura se anclan a la baja: ¿por qué gastar ahora si el dinero valdrá más mañana?
Este mecanismo que se alimenta a sí mismo (expectativas de baja → aplazamiento del gasto → caída de los precios → expectativas de baja aún más marcadas) es especialmente difícil de romper una vez instalado. Es la experiencia que vivió Japón durante casi dos décadas.
Después de la Gran Depresión, cuando la deflación monetaria coincidió con un desempleo elevado y con impagos masivos, casi todos los economistas concluyeron que la deflación era un fenómeno nefasto. Desde entonces, la mayoría de los bancos centrales han ajustado su política para mantener una inflación positiva y estable, generalmente en torno a una meta del 2 % al 3 %.
El economista John Maynard Keynes advirtió contra la deflación, considerando que contribuye al ciclo bajista del pesimismo económico. El economista Irving Fisher desarrolló por su parte la teoría de la «deflación de la deuda»: tras un choque negativo, el reembolso de las deudas contrae la oferta de crédito, provocando una deflación que aumenta el peso real de la deuda y genera nuevas liquidaciones en un círculo vicioso.
Sin embargo, un estudio realizado en 2004 por los economistas Andrew Atkeson y Patrick Kehoe, sobre 17 países y 180 años, mostró que 65 de los 73 episodios deflacionarios no estuvieron acompañados de recesión, mientras que 21 de las 29 depresiones se produjeron sin deflación. Esto matiza la idea de que deflación y depresión económica están sistemáticamente vinculadas.
La deflación tiene consecuencias directas sobre los mercados financieros y las estrategias de inversión:
En el mercado de divisas, una deflación local puede sostener en un primer momento la moneda (tasas de interés reales más altas), pero si desemboca en una recesión y en una política monetaria ultraexpansiva, la moneda suele acabar depreciándose. El ejemplo del yen japonés ilustra esta complejidad: décadas de deflación coexistieron con fases de yen fuerte (valor refugio) y fases de yen débil (política monetaria expansiva). Para las monedas latinoamericanas (peso mexicano, peso chileno, sol peruano), una deflación en China suele traducirse en materias primas más baratas y, por tanto, en presión bajista sobre esas divisas.
Un poco de inflación es buena para el crecimiento económico, alrededor del 2 % anual según la meta de los principales bancos centrales (BCE, Fed, Banco de Japón), o del 3 % en muchos países de América Latina. Precisamente por eso la rápida desinflación de 2023-2025, que vio la inflación de las economías avanzadas pasar del 7,3 % en 2022 a alrededor del 2 % en 2025, fue recibida con alivio y no con preocupación, porque no se convirtió en deflación.
Pero cuando los precios empiezan a bajar tras una desaceleración económica, la deflación puede conducir a una crisis todavía más profunda y difícil de frenar. La producción se ralentiza, las existencias se liquidan, la demanda baja y el desempleo aumenta. Los agentes económicos prefieren acumular liquidez antes que gastar o invertir, a la espera de precios aún más bajos. Los impagos se multiplican y los depositantes retiran sus fondos, lo que provoca tensiones bancarias por falta de liquidez y de crédito.
Los bancos centrales y los gobiernos deben reaccionar rápidamente con políticas fiscales y monetarias expansivas, incluidos métodos no convencionales como el QE, para romper la espiral antes de que se instale de forma duradera. El ejemplo chino de 2024-2025 muestra que las medidas de estímulo y una vigilancia constante pueden permitir evitar una deflación prolongada, aunque las presiones deflacionarias pueden reaparecer si la demanda interna sigue débil.
En 2026, el contexto cambió: el choque energético ligado a las tensiones geopolíticas hizo subir la inflación en la mayoría de las economías avanzadas (zona euro al 4 % en octubre de 2026), alejando el fantasma de la deflación. China sigue siendo la economía donde los riesgos deflacionarios están más vigilados, con un IPC todavía bajo (0,9 % en septiembre de 2026) y una demanda interna frágil.
Un periodo deflacionario es peligroso para la economía de un país y debe ser vigilado atentamente por los inversores en los mercados financieros.
Prueba el trading gratis con una cuenta demo de XTB, sin depósito
*Los CFD son instrumentos complejos con apalancamiento: entre el 70 % y el 80 % de las cuentas de inversores minoristas pierden dinero.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية