تم التحديث في 7 نوفمبر 2026 بواسطة فريق تحرير broker-forex.eu
الانكماش (Deflation) هو انخفاض عام ومستمر في أسعار السلع والخدمات داخل اقتصاد ما، ويرتبط عادةً بتراجع المعروض من النقود والائتمان. وهو ظاهرة نادرة نسبيًا في الدول المتقدمة، لكن الاقتصاديين يخشونه لأنه قد يطلق دوامة ركود يصعب إيقافها.
في فترات الانكماش ترتفع القوة الشرائية للنقود مع مرور الوقت، وقد يبدو ذلك إيجابيًا للوهلة الأولى، لكن عواقبه على النمو والتوظيف والاستقرار المالي تكون في الغالب سلبية جدًا. إليك أهم ما يجب معرفته:
في معظم الدول يُقاس تغيّر أسعار المستهلك انطلاقًا من سلة تمثيلية من السلع والخدمات. في المملكة العربية السعودية تنشر الهيئة العامة للإحصاء مؤشر أسعار المستهلك، وفي الولايات المتحدة يُعد مؤشر CPI المرجع الأساسي. وعندما يتراجع تغيّر الأسعار خلال فترة ما إلى أن يصبح سالبًا، يشير المؤشر إلى دخول الاقتصاد في مرحلة انكماش.
يؤدي الانكماش إلى انخفاض التكاليف الاسمية لرأس المال والعمل والسلع والخدمات. للوهلة الأولى يبدو الانخفاض العام في الأسعار مفيدًا للمستهلكين لأن قدرتهم الشرائية ترتفع، بل إن الانخفاضات المعتدلة في بعض القطاعات (الطاقة والغذاء) قد تدعم الاستهلاك. غير أن الانخفاض المستمر والواسع للأسعار له آثار سلبية عميقة على النمو والاستقرار الاقتصادي.
يضر الانكماش بشكل خاص بالمقترضين، الذين يتعين عليهم سداد ديونهم بنقود تساوي أكثر من النقود التي اقترضوها، ما يزيد العبء الحقيقي للديون. كما يعاقب المتعاملين الماليين الذين استثمروا على أساس توقع أسعار مستقبلية أعلى.
بحكم التعريف، لا يمكن أن ينتج الانكماش النقدي إلا عن انخفاض المعروض النقدي أو الأدوات المالية القابلة للتحويل إلى نقود. وفي العصر الحديث تتحكم البنوك المركزية أساسًا في الكتلة النقدية (الاحتياطي الفيدرالي، البنك المركزي الأوروبي، بنك اليابان، البنك المركزي السعودي ساما). وعندما تنكمش الكتلة النقدية والائتمان دون أن يتراجع الإنتاج بالنسبة نفسها، تميل الأسعار إلى الانخفاض. وغالبًا ما تأتي فترات الانكماش بعد مراحل طويلة من التوسع النقدي المصطنع.
كانت بداية ثلاثينيات القرن العشرين آخر مرة شهدت فيها الولايات المتحدة انكماشًا كبيرًا، وذلك أساسًا بسبب انهيار الكتلة النقدية إثر موجة إفلاس البنوك. وعاشت اليابان انكماشًا طويلًا في التسعينيات بعد انفجار فقاعتها العقارية وفقاعة سوق الأسهم.
رأى الاقتصادي ميلتون فريدمان أن معدل الانكماش في السياسة المثلى يجب أن يساوي سعر الفائدة الحقيقي على السندات الحكومية (قاعدة فريدمان). أما من الناحية العملية فهناك عوامل أخرى تطلق الانكماش:
هذا الانكماش الناتج عن الإنتاجية يختلف جوهريًا عن الانكماش الناتج عن تراجع الطلب، حتى وإن كانت آثارهما على الأسعار متشابهة.
تباطؤ التضخم (Disinflation) يعني تباطؤ وتيرة ارتفاع الأسعار: يبقى التضخم موجبًا لكنه يتراجع. وهذا ما عاشته معظم الدول المتقدمة في 2023-2024، إذ تراجع التضخم في الاقتصادات المتقدمة من أكثر من 7% في 2022 إلى نحو 2% في 2024-2025 دون الدخول في انكماش.
أما الانكماش فيعني أن الأسعار تنخفض فعليًا (تغيّر سالب في مؤشر أسعار المستهلك لعدة أشهر متتالية). وهو ظاهرة أندر بكثير وأخطر محتملًا من تباطؤ التضخم.
رغم أن الدول المتقدمة تجنبت الانكماش عمومًا في السنوات الأخيرة، فإن عدة اقتصادات اقتربت من حلقات انكماشية أو مرت بها:
يحدث الانكماش عادةً خلال الأزمات الاقتصادية وبعدها. فعندما يمر الاقتصاد بركود حاد أو كساد، يتباطأ الإنتاج بسبب تراجع طلب المستهلكين والاستثمار.
يؤدي ذلك إلى انخفاض عام في أسعار الأصول، لأن المنتجين يضطرون إلى تصفية مخزونات من منتجات لم يعد الناس يرغبون في شرائها. ويبدأ المستهلكون والمستثمرون في الاحتفاظ باحتياطيات نقدية لامتصاص الخسائر المالية. وكلما زاد الادخار قلّ الإنفاق، ما يزيد من تراجع الطلب الكلي.
في هذه المرحلة تنخفض توقعات التضخم المستقبلي ويبدأ الفاعلون الاقتصاديون في اكتناز النقود. لماذا الإنفاق اليوم إذا كان بالإمكان شراء المزيد غدًا؟ هذا السلوك عقلاني على المستوى الفردي لكنه مدمر على المستوى الجماعي.
كما تتقلص الإيرادات الضريبية للدولة: فانخفاض الأسعار يقلل حصيلة ضريبة القيمة المضافة، وتتراجع أرباح الشركات (وبالتالي ضرائب الشركات والزكاة)، ويقلل ارتفاع البطالة الضرائب على الدخل حيثما وُجدت. فتجد الحكومة نفسها بأدوات أقل لإنعاش الاقتصاد عبر الإنفاق العام.
يجعل الانكماش اللجوء إلى الاقتراض أكثر تكلفة بالقيمة الحقيقية للحكومات والشركات والمستهلكين. فحتى لو كانت أسعار الفائدة الاسمية منخفضة، يصبح سعر الفائدة الحقيقي (الاسمي ناقص التضخم) مرتفعًا عندما تنخفض الأسعار، ما يزيد تلقائيًا عبء الديون القائمة.
في المقابل، يعزز الانكماش القوة الاقتصادية للتمويل عبر الادخار: فالادخار يحقق عائدًا حقيقيًا أكبر.
من وجهة نظر المستثمر، تكون الشركات التي تمتلك احتياطيات نقدية كبيرة أو ديونًا قليلة نسبيًا أكثر جاذبية في فترات الانكماش، والعكس صحيح بالنسبة للشركات المثقلة بالديون والقليلة السيولة. كما يؤدي الانكماش إلى ارتفاع العوائد المطلوبة ويزيد علاوة المخاطرة اللازمة على الأسهم.
مع تباطؤ الإنتاج لمواكبة تراجع الطلب، تقلّص الشركات عدد موظفيها فترتفع البطالة. ويجد العاطلون صعوبة في إيجاد عمل جديد أثناء الركود، ويخاطرون باستنفاد مدخراتهم دون القدرة على سداد ديونهم (التمويل العقاري، تمويل السيارات، القروض الشخصية، البطاقات الائتمانية).
ينتشر تراكم الديون المتعثرة في الاقتصاد كله حتى يصل إلى القطاع المالي الذي يضطر إلى تسجيلها كخسائر. فتضعف ميزانيات البنوك، ما يدفع المودعين إلى سحب أموالهم نقدًا احتياطًا.
وقد يحدث تهافت على البنوك (Bank Run)، حيث تمنع السحوبات المتزامنة الكثيرة البنك من الوفاء بالتزاماته. فتبدأ المؤسسات المالية في الانهيار، وتجف السيولة في النظام ويتقلص المعروض من الائتمان.
تستجيب البنوك المركزية باعتماد سياسة نقدية توسعية: خفض أسعار الفائدة الرئيسية، وضخ السيولة عبر عمليات السوق، وشراء سندات الخزينة (خلق النقود).
وإذا لم تكفِ هذه الإجراءات، يمكن للبنوك المركزية اللجوء إلى التيسير الكمي (QE) عبر شراء أصول أكثر خطورة. كما يمكنها التدخل كمقرض أخير لتثبيت القطاع المالي.
وتكمّل الحكومات ذلك بسياسة مالية توسعية: خفض الضرائب وزيادة الإنفاق العام. لكن في فترات انخفاض الأسعار وارتفاع البطالة تتراجع الإيرادات الضريبية، ما يحد من الهامش المتاح في الميزانية.
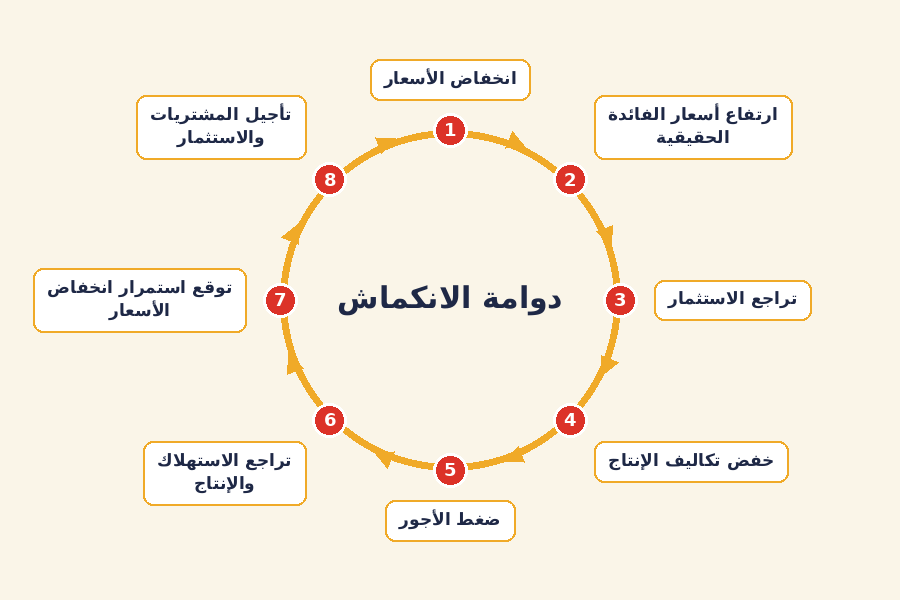
تحدث دوامة الانكماش عندما تخرج هذه الحلقة المتبادلة من انخفاض الأسعار وتراجع الطلب وانخفاض الإنتاج عن السيطرة. وتنطلق في فترات الأزمات الاقتصادية الحادة، عندما يتباطأ الإنتاج وينهار الطلب، فيضطر المنتجون إلى بيع مخزوناتهم بأسعار زهيدة.
يكتنز المستهلكون والشركات السيولة لامتصاص خسائرهم. وكلما زاد الادخار قلّ الإنفاق، ما يضغط أكثر على الطلب. وتترسخ توقعات التضخم عند مستويات منخفضة: لماذا الإنفاق الآن إذا كانت النقود ستساوي أكثر غدًا؟
هذه الآلية الذاتية التغذية (توقع انخفاض الأسعار ← تأجيل الإنفاق ← انخفاض الأسعار ← توقعات انخفاض أقوى) يصعب كسرها بشكل خاص بعد أن تترسخ. وهذا ما عاشته اليابان على مدى عقدين تقريبًا.
بعد الكساد الكبير، عندما تزامن الانكماش النقدي مع بطالة مرتفعة وحالات تعثر واسعة في السداد، خلص جميع الاقتصاديين تقريبًا إلى أن الانكماش ظاهرة ضارة. ومنذ ذلك الحين عدّلت معظم البنوك المركزية سياساتها للحفاظ على تضخم موجب ومستقر، يكون هدفه عادةً حول 2%.
حذّر الاقتصادي جون ماينارد كينز من الانكماش، معتبرًا أنه يغذي الدورة الهابطة للتشاؤم الاقتصادي. أما الاقتصادي إيرفينغ فيشر فطوّر نظرية «انكماش الديون»: بعد صدمة سلبية، يؤدي سداد الديون إلى تقليص المعروض من الائتمان، ما يسبب انكماشًا يزيد العبء الحقيقي للديون ويؤدي إلى عمليات تصفية جديدة في حلقة مفرغة.
غير أن دراسة أجراها الاقتصاديان أندرو أتكيسون وباتريك كيهو عام 2004، شملت 17 دولة على مدى 180 عامًا، أظهرت أن 65 من أصل 73 حلقة انكماشية لم تترافق مع ركود، في حين أن 21 من أصل 29 حالة كساد حدثت دون انكماش. وهذا يخفف من فكرة أن الانكماش والكساد الاقتصادي مترابطان دائمًا.
للانكماش عواقب مباشرة على الأسواق المالية واستراتيجيات الاستثمار:
في سوق الصرف، قد يدعم الانكماش المحلي العملة في البداية (أسعار فائدة حقيقية أعلى)، لكن إذا أدى إلى ركود وسياسة نقدية شديدة التيسير، فإن العملة تنتهي عادةً بالتراجع. ويوضح الين الياباني هذا التعقيد: فقد تزامنت عقود من الانكماش مع مراحل ين قوي (ملاذ آمن) ومراحل ين ضعيف (سياسة نقدية توسعية). أما الريال السعودي فهو مربوط بالدولار الأمريكي (3.75 ريال للدولار)، لذلك يتأثر الاقتصاد السعودي بالانكماش أساسًا عبر أسعار النفط والطلب العالمي وليس عبر سعر الصرف.
قليل من التضخم مفيد للنمو الاقتصادي، أي نحو 2% سنويًا وفق هدف أهم البنوك المركزية (البنك المركزي الأوروبي، الاحتياطي الفيدرالي، بنك اليابان). ولهذا السبب بالذات استُقبل تباطؤ التضخم السريع في 2023-2025، الذي شهد تراجع التضخم في الاقتصادات المتقدمة من 7.3% في 2022 إلى نحو 2% في 2025، بارتياح لا بقلق، لأنه لم يتحول إلى انكماش.
لكن عندما تبدأ الأسعار في الانخفاض بعد تباطؤ اقتصادي، قد يقود الانكماش إلى أزمة أعمق يصعب إيقافها. يتباطأ الإنتاج، وتُصفّى المخزونات، وينخفض الطلب، وترتفع البطالة. ويفضل الفاعلون الاقتصاديون اكتناز السيولة بدلًا من الإنفاق أو الاستثمار، ترقبًا لأسعار أقل في الغد. وتتزايد حالات التعثر، ويسحب المودعون أموالهم، ما يخلق توترات مصرفية بسبب نقص السيولة والائتمان.
يجب على البنوك المركزية والحكومات التحرك بسرعة عبر سياسات مالية ونقدية توسعية، بما في ذلك الأدوات غير التقليدية مثل التيسير الكمي، لكسر الدوامة قبل أن تترسخ. ويُظهر المثال الصيني في 2024-2025 أن إجراءات التحفيز واليقظة المستمرة يمكن أن تجنّب انكماشًا طويلًا، حتى وإن كانت الضغوط الانكماشية قد تعود إذا بقي الطلب المحلي ضعيفًا.
في 2026 تغيّر السياق: فقد أدت صدمة الطاقة المرتبطة بالتوترات الجيوسياسية إلى ارتفاع التضخم في معظم الاقتصادات المتقدمة (4% في منطقة اليورو في أكتوبر 2026)، ما أبعد شبح الانكماش. وتبقى الصين الاقتصاد الذي تخضع فيه مخاطر الانكماش لأكبر قدر من المراقبة، مع مؤشر أسعار ما زال منخفضًا (0.9% في سبتمبر 2026) وطلب محلي هش.
فترة الانكماش خطيرة على اقتصاد أي بلد، ويجب أن يراقبها المستثمرون في الأسواق المالية عن كثب.

جرّب التداول مجانًا مع حساب تجريبي من AvaTrade دون إيداع
*عقود الفروقات أدوات معقدة تنطوي على رافعة مالية: تخسر ما بين 70% و80% من حسابات المستثمرين الأفراد أموالها.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية