Uppdaterad den 7 november 2026 av redaktionen på broker-forex.eu
Deflation är en allmän och varaktig nedgång i priserna på varor och tjänster i en ekonomi, oftast i kombination med att penning- och kreditmängden krymper. Fenomenet är relativt ovanligt i utvecklade länder, men ekonomer fruktar det eftersom det kan utlösa en nedåtgående spiral som är svår att bryta.
Under en deflationsperiod ökar pengarnas köpkraft över tid. Det kan verka positivt vid första anblick, men följderna för tillväxt, sysselsättning och finansiell stabilitet är i regel mycket negativa. Det här är det viktigaste att komma ihåg:
I de flesta länder mäts konsumentprisernas förändring utifrån en representativ korg av varor och tjänster. I Sverige publicerar SCB konsumentprisindex (KPI) och KPIF, som Riksbanken använder för sitt inflationsmål; i USA är CPI referensen. När prisförändringen under en period sjunker så mycket att den blir negativ visar indexet att ekonomin går in i deflation.
Deflation leder till lägre nominella kostnader för kapital, arbetskraft, varor och tjänster. Vid första anblick verkar en allmän prisnedgång gynna konsumenterna, vars köpkraft ökar. Måttliga prisfall i vissa sektorer (energi, livsmedel) kan till och med stödja konsumtionen. En varaktig och bred prisnedgång har dock djupt negativa effekter på tillväxten och den ekonomiska stabiliteten.
Deflation skadar särskilt låntagare, som måste betala tillbaka sina skulder med pengar som är värda mer än de pengar de lånade. Den reala skuldbördan ökar därmed. Den drabbar också finansiella aktörer som har investerat utifrån förväntningar om högre framtida priser.
Per definition kan monetär deflation bara orsakas av en minskning av penningmängden eller av finansiella instrument som kan växlas mot pengar. I dag styrs penningmängden främst av centralbankerna (Federal Reserve, ECB, Bank of Japan, Riksbanken). När penningmängden och krediterna krymper utan att produktionen minskar i samma takt tenderar priserna att falla. Deflationsperioder uppstår oftast efter långa faser av konstlad monetär expansion.
I början av 1930-talet observerades senast en betydande deflation i USA, främst till följd av att penningmängden rasade efter en våg av bankkonkurser. Japan upplevde en utdragen deflation under 1990-talet efter att landets fastighets- och aktiebubbla spruckit.
Ekonomen Milton Friedman hävdade att deflationstakten i en optimal politik borde vara lika med den reala räntan på statsobligationer (Friedmans regel). I praktiken är det andra faktorer som utlöser deflation:
Denna produktivitetsdrivna deflation skiljer sig i grunden från deflation som beror på fallande efterfrågan, även om effekterna på priserna liknar varandra.
Disinflation innebär att prisökningstakten saktar in: inflationen är fortfarande positiv men minskar. Det var vad de flesta utvecklade länder upplevde 2023–2024, när inflationen i de avancerade ekonomierna sjönk från över 7 % år 2022 till omkring 2 % 2024–2025, utan att ekonomierna gick in i deflation.
Deflation betyder däremot att priserna faktiskt sjunker (negativ förändring av KPI under flera månader i rad). Det är ett betydligt ovanligare och potentiellt farligare fenomen än disinflation.
Även om de utvecklade länderna i stort sett har undvikit deflation under de senaste åren har flera ekonomier nuddat vid eller gått igenom deflationsperioder:
Deflation uppstår oftast under och efter ekonomiska kriser. När en ekonomi drabbas av en djup recession eller depression bromsar produktionen in eftersom efterfrågan från konsumenter och investerare minskar.
Det leder till ett allmänt prisfall på tillgångar, eftersom producenterna tvingas sälja ut lager som ingen längre vill köpa. Konsumenter och investerare börjar hålla likviditetsreserver för att dämpa sina finansiella förluster. Ju mer man sparar, desto mindre spenderar man, vilket pressar ner den totala efterfrågan ytterligare.
I det här skedet minskar förväntningarna på framtida inflation och de ekonomiska aktörerna börjar samla på sig pengar. Varför spendera i dag om man kan köpa mer i morgon? Beteendet är rationellt för den enskilda individen men förödande för samhället som helhet.
Statens skatteintäkter krymper också: fallande priser minskar momsintäkterna, företagens vinster sjunker (lägre bolagsskatt) och den stigande arbetslösheten minskar inkomstskatten. Regeringen får därmed mindre utrymme att stimulera ekonomin med offentliga utgifter.
Deflation gör det realt dyrare för stater, företag och konsumenter att finansiera sig med lån. Även om de nominella räntorna är låga blir realräntan (nominell ränta minus inflation) hög när priserna faller. Det ökar automatiskt bördan av befintliga skulder.
Omvänt stärker deflation den ekonomiska kraften i finansiering genom sparande: att spara ger mer i reala termer.
Ur investerarens perspektiv är företag med stora likviditetsreserver eller relativt låg skuldsättning mer intressanta under deflation. Det omvända gäller för högt skuldsatta företag med lite likviditet. Deflation bidrar också till högre avkastningskrav och ökar den riskpremie som krävs på aktier.
När produktionen bromsas för att anpassas till den fallande efterfrågan minskar företagen sin personalstyrka och arbetslösheten ökar. De arbetslösa har svårt att hitta nya jobb under en recession och riskerar att göra av med sina besparingar utan att kunna betala sina skulder (bolån, billån, studielån, kreditkort).
Ansamlingen av osäkra fordringar sprider sig genom ekonomin ända till finanssektorn, som måste skriva ned dem som förluster. Bankernas balansräkningar försvagas, vilket får insättare att ta ut sina pengar i kontanter av försiktighetsskäl.
En bankrusning (bank run) kan uppstå, där för många samtidiga uttag hindrar banken från att fullgöra sina åtaganden. Finansinstitut börjar kollapsa, likviditeten i systemet torkar ut och kreditutbudet minskar.
Centralbankerna reagerar med en expansiv penningpolitik: sänkta styrräntor, likviditetstillskott genom marknadsoperationer och köp av statsobligationer (penningskapande).
Om dessa åtgärder inte räcker kan centralbankerna ta till kvantitativa lättnader (QE) och köpa mer riskfyllda tillgångar. De kan också agera långivare i sista instans för att stabilisera finanssektorn.
Regeringarna kompletterar detta med en expansiv finanspolitik: skattesänkningar och ökade offentliga utgifter. Men när priserna är låga och arbetslösheten hög minskar skatteintäkterna, vilket begränsar det finanspolitiska utrymmet.
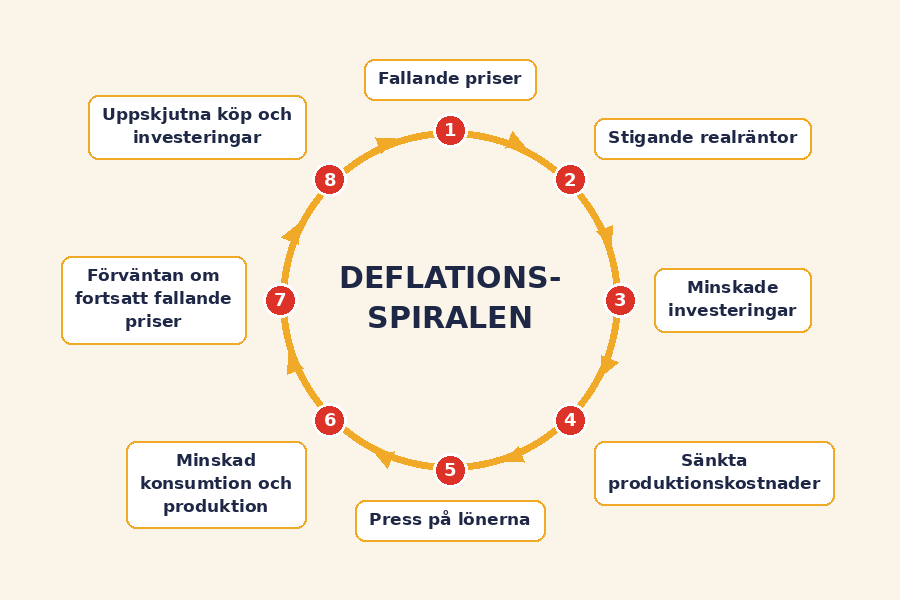
En deflationsspiral uppstår när denna ömsesidigt förstärkande cykel av fallande priser, fallande efterfrågan och fallande produktion blir okontrollerbar. Den utlöses under allvarliga ekonomiska kriser, när produktionen bromsar in och efterfrågan rasar så att producenterna tvingas rea ut sina lager.
Konsumenter och företag hamstrar likviditet för att dämpa sina förluster. Ju mer man sparar, desto mindre spenderar man, vilket pressar ner efterfrågan ytterligare. Inflationsförväntningarna förankras på en låg nivå: varför spendera nu om pengarna är värda mer i morgon?
Denna självförstärkande mekanism (förväntningar om fallande priser → uppskjutna utgifter → fallande priser → ännu starkare förväntningar om fallande priser) är särskilt svår att bryta när den väl har satt sig. Det var vad Japan upplevde i nästan två decennier.
Efter den stora depressionen, när monetär deflation sammanföll med hög arbetslöshet och omfattande betalningsinställelser, drog nästan alla ekonomer slutsatsen att deflation var skadlig. De flesta centralbanker har sedan dess anpassat sin politik för att upprätthålla en positiv och stabil inflation, i regel kring ett mål på 2 %.
Ekonomen John Maynard Keynes varnade för deflation och menade att den bidrar till en nedåtgående cykel av ekonomisk pessimism. Ekonomen Irving Fisher utvecklade för sin del teorin om ”skulddeflation”: efter en negativ chock minskar återbetalningen av skulder kreditutbudet, vilket ger en deflation som ökar den reala skuldbördan och leder till nya tvångsförsäljningar i en ond cirkel.
En studie från 2004 av ekonomerna Andrew Atkeson och Patrick Kehoe, som omfattade 17 länder under 180 år, visade dock att 65 av 73 deflationsperioder inte åtföljdes av recession, medan 21 av 29 depressioner inträffade utan deflation. Det nyanserar bilden av att deflation och ekonomisk depression alltid hänger ihop.
Deflation får direkta konsekvenser för finansmarknaderna och investeringsstrategierna:
På valutamarknaden kan en inhemsk deflation till en början stödja valutan (högre realräntor), men om den leder till recession och en ultraexpansiv penningpolitik brukar valutan till slut försvagas. Den japanska yenen illustrerar denna komplexitet: årtionden av deflation har sammanfallit med perioder av stark yen (säker hamn) och perioder av svag yen (expansiv penningpolitik). Även den svenska kronan försvagades under perioden med negativ reporänta 2015–2019.
Lite inflation är bra för den ekonomiska tillväxten, omkring 2 % per år enligt målet för de viktigaste centralbankerna (ECB, Fed, Bank of Japan, Riksbanken). Det är just därför som den snabba disinflationen 2023–2025, då inflationen i de avancerade ekonomierna sjönk från 7,3 % år 2022 till omkring 2 % 2025, mottogs med lättnad snarare än oro: den slog inte över i deflation.
Men när priserna börjar sjunka efter en konjunkturnedgång kan deflation leda till en ännu djupare kris som är svår att stoppa. Produktionen bromsar in, lager säljs ut, efterfrågan minskar och arbetslösheten ökar. De ekonomiska aktörerna föredrar att samla likviditet framför att konsumera eller investera, i väntan på ännu lägre priser. Betalningsinställelserna ökar och insättarna tar ut sina pengar, vilket skapar spänningar i banksystemet på grund av brist på likviditet och krediter.
Centralbankerna och regeringarna måste reagera snabbt med en expansiv finans- och penningpolitik, inklusive okonventionella metoder som QE, för att bryta spiralen innan den biter sig fast. Kinas exempel 2024–2025 visar att stimulansåtgärder och ständig vaksamhet kan förhindra en utdragen deflation, även om deflationstrycket kan återkomma om den inhemska efterfrågan förblir svag.
Under 2026 har läget förändrats: energichocken till följd av geopolitiska spänningar har drivit upp inflationen i de flesta avancerade ekonomier (euroområdet 4 % i oktober 2026) och avlägsnat deflationsspöket. Kina är fortfarande den ekonomi där deflationsriskerna bevakas mest, med en fortsatt låg KPI (0,9 % i september 2026) och en skör inhemsk efterfrågan.
En deflationsperiod är farlig för ett lands ekonomi och bör bevakas noga av investerare på finansmarknaderna.

Testa trading gratis med ett demokonto hos AvaTrade, utan insättning
*CFD:er är komplexa instrument med hävstång: mellan 70 % och 80 % av icke-professionella investerares konton förlorar pengar.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية