Aktualisiert am 8. November 2026 von der Redaktion von broker-forex.eu
Der Wohlfahrtsverlust, im Englischen deadweight loss (auch Nettowohlfahrtsverlust oder Harberger-Dreieck genannt), bezeichnet den Verlust an wirtschaftlicher Effizienz, der entsteht, wenn der Markt für ein Gut oder eine Dienstleistung nicht in seinem Gleichgewicht funktioniert. Eine Steuer, ein staatlich festgelegter Preis, ein Monopol oder eine Subvention verändern die gehandelte Menge: Ein Teil des Wohlstands, der hätte entstehen können, entsteht nicht, und niemand erhält ihn.
Mit diesem Konzept der Mikroökonomie lassen sich die versteckten Kosten einer Steuerpolitik, einer Preiskontrolle oder eines schwachen Wettbewerbs bewerten. Dieser Leitfaden erklärt, wie man den Wohlfahrtsverlust berechnet, zeigt ein Zahlenbeispiel und geht die wichtigsten Ursachen durch.
Das Wichtigste in Kürze
Auf einem Wettbewerbsmarkt ist der Gleichgewichtspreis der Preis, bei dem die angebotene Menge der nachgefragten Menge entspricht. Zu diesem Preis finden alle für beide Seiten vorteilhaften Tauschgeschäfte statt, und die Gesamtrente ist maximal. Sie setzt sich aus zwei Teilen zusammen:
Sobald etwas den Markt daran hindert, dieses Gleichgewicht zu erreichen, ändert sich die gehandelte Menge. Sinkt sie, unterbleiben Transaktionen, von denen Käufer und Verkäufer profitiert hätten. Steigt sie künstlich, werden Einheiten produziert, deren Kosten höher sind als ihr Wert für die Käufer. In beiden Fällen bildet der verlorene Wert den Wohlfahrtsverlust.
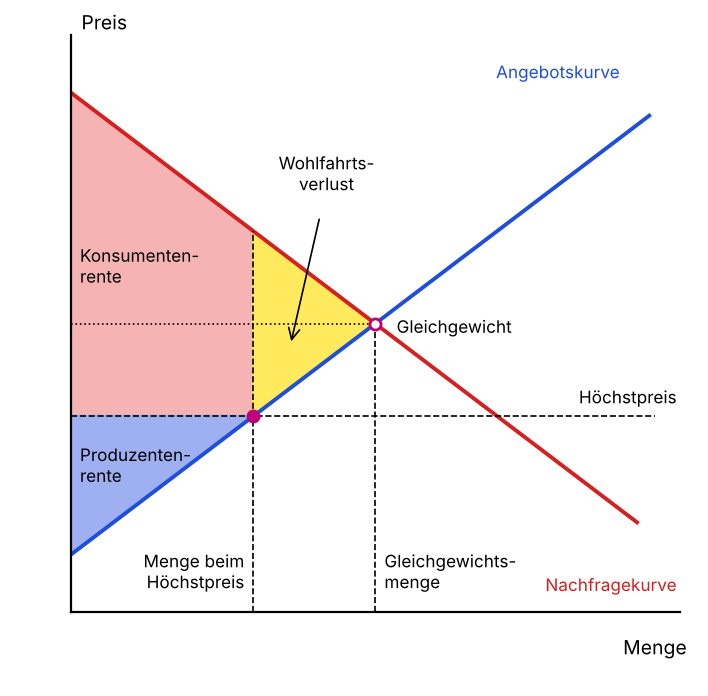
Die Grafik zeigt den Fall eines Höchstpreises unterhalb des Gleichgewichtspreises. Die angebotene Menge sinkt, Konsumenten- und Produzentenrente werden umverteilt, und das gelbe Dreieck steht für den Wohlfahrtsverlust: Wohlstand, der weder den Käufern noch den Verkäufern noch dem Staat zugutekommt.
Wohlfahrtsverlust oder bloße Umverteilung?
Wohlfahrtsverlust und Transfer dürfen nicht verwechselt werden. Wird eine Steuer erhoben, fließen die Einnahmen von Käufern und Verkäufern an den Staat: Das ist ein Transfer, kein Verlust. Der Wohlfahrtsverlust entspricht ausschließlich den Tauschgeschäften, die weggefallen sind.
Für die Berechnung brauchen Sie vier Angaben: die Gleichgewichtsmenge, die tatsächlich gehandelte Menge, den Preis, den der Käufer zahlt, und den Preis, den der Verkäufer für diese Menge erhält. Sind Angebots- und Nachfragekurve Geraden, entspricht der Wohlfahrtsverlust der Fläche eines Dreiecks:
Wohlfahrtsverlust = ½ × (Preis des Käufers − Preis des Verkäufers) × (Gleichgewichtsmenge − tatsächliche Menge)
Der erste Term misst die durch die Verzerrung entstandene Preisdifferenz (zum Beispiel den Steuerbetrag). Der zweite misst die Zahl der Geschäfte, die nicht mehr stattfinden. Der Faktor ½ ergibt sich daraus, dass die Fläche eines Dreiecks und nicht die eines Rechtecks berechnet wird: Die ersten verlorenen Einheiten hatten einen hohen Wert, die letzten fast keinen.
Ermitteln Sie Preis und Menge, bei denen Angebot und Nachfrage ohne Verzerrung übereinstimmen.
Halten Sie die verkaufte Menge nach Berücksichtigung von Steuer, festgelegtem Preis oder Marktmacht fest.
Berechnen Sie für diese Menge die Differenz zwischen dem Preis, den die Käufer zu zahlen bereit sind, und dem Preis, zu dem die Verkäufer verkaufen.
Multiplizieren Sie die Preisdifferenz mit der Mengendifferenz und teilen Sie das Ergebnis durch zwei.
Sind die Kurven nicht linear, bleibt das Prinzip gleich, die Fläche wird dann aber durch Integration zwischen tatsächlicher Menge und Gleichgewichtsmenge berechnet. Die Dreiecksformel liefert in diesem Fall eine Näherung.
Angenommen, der Gleichgewichtspreis eines Gutes liegt bei 10 € und die Gleichgewichtsmenge bei 100 Einheiten. Der Staat führt eine Steuer von 3 € pro Einheit ein. Danach zahlen die Käufer 12 €, die Verkäufer erhalten nur noch 9 €, und die verkaufte Menge sinkt auf 90 Einheiten.
| Position | Vor der Steuer | Nach der Steuer |
|---|---|---|
| Preis des Käufers | 10 € | 12 € |
| Preis des Verkäufers | 10 € | 9 € |
| Gehandelte Menge | 100 | 90 |
| Steuereinnahmen | 0 € | 3 € × 90 = 270 € |
| Wohlfahrtsverlust | 0 € | ½ × 3 € × 10 = 15 € |
Der Wohlfahrtsverlust beträgt also 15 €: ½ × (12 € − 9 €) × (100 − 90). Die 270 € Steuereinnahmen gehen nicht verloren, sie wechseln lediglich den Besitzer. Die 10 Einheiten, die nicht mehr gehandelt werden, hätten Käufern und Verkäufern dagegen zusammen 15 € Gewinn gebracht, und dieser Gewinn ist verschwunden.
Häufiger Fehler
Manchmal findet man die Formel „(Gleichgewichtspreis − tatsächlicher Preis) × (Gleichgewichtsmenge − tatsächliche Menge)“ ohne den Faktor ½. Sie berechnet die Fläche eines Rechtecks und überschätzt den Wohlfahrtsverlust. Außerdem übersieht sie, dass sich der Preis des Käufers und der des Verkäufers unterscheiden können.
Steuern sind die am besten untersuchte Quelle von Wohlfahrtsverlusten. Sie wirken auf zwei Arten.
Erstens schafft eine Steuer einen Keil zwischen dem Preis, den der Käufer zahlt, und dem Preis, den der Verkäufer erhält. Der gezahlte Preis steigt, der erhaltene Preis sinkt, und die gehandelte Menge geht zurück. Wie sich die Last auf Käufer und Verkäufer verteilt, hängt von ihrer jeweiligen Preisempfindlichkeit ab: Die weniger flexible Seite trägt den größeren Teil der Steuer.
Zweitens verändern Steuern das Verhalten und die Verteilung von Ressourcen. Eine hohe Abgabenlast auf Arbeitseinkommen kann die Arbeitsbereitschaft dämpfen, Schwarzarbeit fördern oder Haushalte und Unternehmen dazu bewegen, in Länder mit niedrigeren Steuern abzuwandern.
Zwei Regeln sollten Sie sich merken:
Deshalb müssen Steuersysteme sorgfältig gestaltet werden: Ein zu hoher Satz erzeugt Abschreckungseffekte und Ausweichverhalten, die am Ende sogar die Steuereinnahmen selbst schmälern können.
Ein Höchstpreis ist eine staatlich festgelegte Preisobergrenze. Liegt er unter dem Gleichgewichtspreis, steigt die nachgefragte Menge, während die angebotene Menge sinkt: Es entsteht Knappheit.
Nehmen wir einen Benzinpreis, der deutlich unter dem Marktniveau gedeckelt wird. Die Tankstellen verringern ihre Einkäufe, die Autofahrer fragen mehr nach, und es kommt zu Warteschlangen, Rationierung oder sogar zu einem Schwarzmarkt, auf dem Kraftstoff über dem offiziellen Preis weiterverkauft wird. Mietobergrenzen sind ein weiteres klassisches Beispiel. Der Berliner Mietendeckel, der 2021 vom Bundesverfassungsgericht gekippt wurde, entlastete die Mieter in bestehenden Verträgen, ging nach Untersuchungen von Wirtschaftsforschern aber mit einem deutlichen Rückgang der angebotenen Mietwohnungen einher.
Der Wohlfahrtsverlust entspricht hier den Mengen, die die Verkäufer zum Gleichgewichtspreis angeboten hätten und die nicht mehr auf den Markt kommen.
Ein Mindestpreis über dem Gleichgewicht bewirkt das Gegenteil eines Höchstpreises: Die angebotene Menge übersteigt die nachgefragte Menge. Der Mindestlohn ist der bekannteste Mindestpreis.
Im Standardmodell des vollkommenen Wettbewerbs stellt ein Arbeitgeber nur ein, wenn die erwartete Produktivität des Beschäftigten seine Kosten deckt. Liegt der Mindestlohn bei 15 € pro Stunde, ist eine Stelle, die nicht mindestens 15 € pro Stunde erwirtschaftet, nicht mehr tragfähig.
Ein Café, das 300 Stunden im Monat geöffnet hat, beschäftigt 6 Personen pro Schicht zu einem Stundenlohn von 10 €. Die Lohnsumme beträgt 6 × 300 × 10 € = 18.000 € im Monat. Nun wird ein Mindestlohn von 15 € eingeführt.
Vier Beschäftigte verdienen mehr, tragen aber mehr Verantwortung, und zwei Stellen pro Schicht fallen weg. Die Arbeitsstunden, die nicht mehr gehandelt werden, stellen den Wohlfahrtsverlust dar.
Eine offene empirische Debatte
Diese Argumentation beruht auf einem vollkommen wettbewerblichen Arbeitsmarkt. In der Praxis haben zahlreiche Studien, angefangen mit der von Card und Krueger (1994), bei moderaten Mindestlohnerhöhungen nur geringe Beschäftigungseffekte gemessen. Auch nach der Einführung des gesetzlichen Mindestlohns in Deutschland 2015 blieb der befürchtete Stellenabbau weitgehend aus, während die Zahl der Minijobs zurückging. Verfügen Arbeitgeber über Marktmacht bei den Löhnen (Monopson), kann ein Mindestlohn den Markt sogar näher an sein Gleichgewicht bringen. Das Ausmaß des Wohlfahrtsverlusts hängt also von der Höhe der Untergrenze und vom Umfeld ab.
Ein Unternehmen in einer Monopolstellung oder eine kleine Gruppe von Unternehmen in einem Oligopol verfügt über Marktmacht. Es kann einen Preis über dem Wettbewerbspreis verlangen, indem es die verkaufte Menge bewusst begrenzt. Kunden, die zu einem Preis nahe den Produktionskosten gekauft hätten, verzichten: Das ist ein Wohlfahrtsverlust.
Grundsätzlich locken hohe Preise neue Wettbewerber an, die die Preise drücken. Die Markteintrittsbarrieren können jedoch enorm sein. Wer mit einem marktbeherrschenden Anbieter bei der Internetsuche oder beim Online-Video konkurrieren will, braucht Investitionen und eine Reichweite, die ein Neueinsteiger erst nach Jahren aufbaut, wenn überhaupt. In der Zwischenzeit bleibt der Wohlfahrtsverlust bestehen. Das ist eine der Begründungen für die Arbeit des Bundeskartellamts und der EU-Kommission in der Wettbewerbspolitik und Fusionskontrolle.
Eine Subvention wirkt wie eine umgekehrte Steuer: Sie senkt den Preis des Käufers oder erhöht den Preis des Produzenten. Die gehandelte Menge übersteigt dann die Gleichgewichtsmenge.
Subventioniert der Staat die Produktion von Weizen, produzieren die Landwirte mehr, und der Marktpreis sinkt. Es werden Einheiten erzeugt, deren Kosten höher sind als der Wert, den die Käufer ihnen beimessen, und Boden, Arbeit und Kapital werden von nützlicheren Verwendungen abgezogen. Die Kosten der Subvention für den Steuerzahler sind höher als der gemeinsame Gewinn von Produzenten und Verbrauchern: Die Differenz ist der Wohlfahrtsverlust.
Ein externer Effekt ist ein Nachteil oder Vorteil für Dritte, der sich nicht im Marktpreis widerspiegelt. Das typische Beispiel ist Umweltverschmutzung: Eine Fabrik beeinträchtigt die Lebensqualität der Anwohner, doch diese Kosten tauchen im Preis ihrer Produkte nicht auf. Der Preis ist zu niedrig, die Produktion zu hoch, und es wird zu wenig in die Vermeidung von Emissionen investiert.
Hier entsteht der Wohlfahrtsverlust durch eine Überproduktion gegenüber dem gesellschaftlichen Optimum. In diesem Fall kann eine gut kalibrierte Steuer (eine sogenannte Pigou-Steuer, etwa der CO₂-Preis im europäischen Emissionshandel oder der nationale CO₂-Preis in Deutschland) den Wohlfahrtsverlust verringern statt erhöhen, weil sie die versteckten Kosten in den Preis einbezieht. Umgekehrt wird eine Tätigkeit mit positiven externen Effekten, wie die Forschung, tendenziell zu wenig betrieben.
Bei einem Kopplungsgeschäft wird der Kauf eines Produkts an den Erwerb eines anderen gebunden. Ein Computer, der nur zusammen mit einem Betriebssystem, einem Bildschirm und Zubehör derselben Marke verkauft wird, ist ein Beispiel. Der Käufer bezahlt für Bestandteile, die er nicht unbedingt will oder lieber von einem anderen Hersteller gekauft hätte. So fließen Ressourcen in Produkte, die für ihren Käufer weniger wert sind, als ihre Herstellung kostet.
Alle Mittel zur Begrenzung des Wohlfahrtsverlusts zielen darauf ab, den Markt näher an sein Gleichgewicht zu bringen:
Ein Wohlfahrtsverlust allein ist noch kein ausreichendes Argument gegen eine Maßnahme. Eine Steuer finanziert öffentliche Leistungen, ein Mindestlohn verfolgt ein Verteilungsziel. Die ökonomische Analyse besteht darin, die Effizienzkosten mit dem angestrebten Nutzen zu vergleichen.
Der Wohlfahrtsverlust gehört zur Mikroökonomie, hilft aber, Ereignisse zu verstehen, die die Märkte bewegen. Er ergänzt die Fundamentalanalyse:
Der Wohlfahrtsverlust misst den Wohlstand, der verloren geht, wenn sich ein Markt von seinem Gleichgewicht entfernt. Im einfachsten Fall wird er als Fläche eines Dreiecks berechnet: ½ × Preisdifferenz × Mengendifferenz. Steuern, Höchstpreise, Mindestpreise, Monopole, Subventionen, externe Effekte und Kopplungsgeschäfte sind seine wichtigsten Quellen.
Wer diesen Mechanismus versteht, kann eine Preisentscheidung, ein Produktionsniveau oder eine wirtschaftspolitische Maßnahme besser beurteilen, sollte aber bedenken, dass Effizienz nur ein Kriterium unter mehreren ist. Um das Konzept in einen größeren Zusammenhang einzuordnen, lesen Sie unseren Leitfaden zur Fundamentalanalyse.

Testen Sie das Trading kostenlos mit einem AvaTrade-Demokonto, ohne Einzahlung
*CFDs sind komplexe Instrumente mit Hebelwirkung: 70 bis 80 % der Konten von Privatanlegern verlieren Geld.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية