Actualizado el 8 de noviembre de 2026 por el Equipo de broker-forex.eu
La pérdida irrecuperable de eficiencia, conocida en inglés como deadweight loss (y también llamada pérdida de peso muerto o pérdida social neta), es la pérdida de eficiencia económica que aparece cuando el mercado de un bien o servicio no funciona en su punto de equilibrio. Un impuesto, un precio fijado por el gobierno, un monopolio o un subsidio modifican la cantidad intercambiada: una parte de la riqueza que podría haberse creado no se crea, y nadie la recupera.
Este concepto de microeconomía sirve para evaluar el coste oculto de una política fiscal, de un control de precios o de una situación de poca competencia. Esta guía explica cómo calcularla, con un ejemplo numérico, y repasa sus principales causas con ejemplos de América Latina.
Puntos clave
En un mercado competitivo, el precio de equilibrio es aquel para el que la cantidad ofrecida es igual a la cantidad demandada. A ese precio se realizan todos los intercambios ventajosos para ambas partes y el excedente total es máximo. Este excedente tiene dos componentes:
En cuanto algo impide que el mercado alcance ese equilibrio, la cantidad intercambiada cambia. Si disminuye, dejan de realizarse transacciones que habrían beneficiado tanto al comprador como al vendedor. Si aumenta artificialmente, se producen unidades que cuestan más de lo que valen para los compradores. En ambos casos, el valor perdido constituye la pérdida irrecuperable.
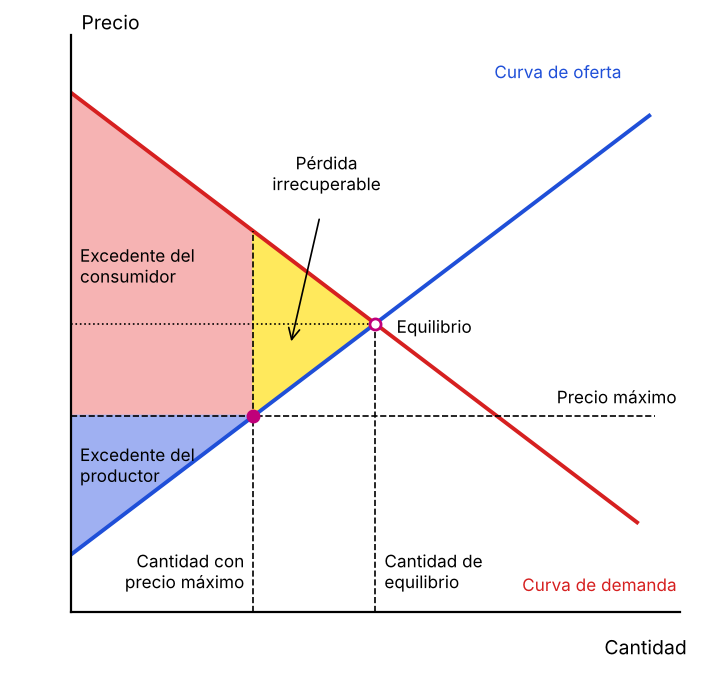
El gráfico anterior ilustra el caso de un precio máximo fijado por debajo del precio de equilibrio. La cantidad ofrecida disminuye, el excedente del consumidor y el del productor se redistribuyen, y el triángulo amarillo representa la pérdida irrecuperable: una riqueza que no captan ni los compradores, ni los vendedores, ni el Estado.
¿Pérdida irrecuperable o simple transferencia?
No hay que confundir pérdida irrecuperable y transferencia. Cuando se cobra un impuesto, la recaudación pasa de los compradores y vendedores al Estado: es una transferencia, no una pérdida. La pérdida irrecuperable corresponde únicamente a los intercambios que han desaparecido.
Para calcularla necesitas cuatro datos: la cantidad de equilibrio, la cantidad realmente intercambiada, el precio que paga el comprador y el precio que recibe el vendedor por esa cantidad. Cuando las curvas de oferta y demanda son rectas, la pérdida irrecuperable es el área de un triángulo:
Pérdida irrecuperable = ½ × (precio pagado por el comprador − precio recibido por el vendedor) × (cantidad de equilibrio − cantidad real)
El primer término mide la diferencia de precio creada por la distorsión (el importe del impuesto, por ejemplo). El segundo mide el número de intercambios que ya no se realizan. El coeficiente ½ se debe a que se calcula el área de un triángulo y no de un rectángulo: las primeras unidades perdidas tenían un valor elevado y las últimas un valor casi nulo.
Determina el precio y la cantidad para los que la oferta es igual a la demanda sin ninguna distorsión.
Anota la cantidad vendida una vez tenidos en cuenta el impuesto, el precio fijado o el poder de mercado.
Para esa cantidad, calcula la diferencia entre el precio que los compradores aceptan pagar y el precio al que los vendedores aceptan vender.
Multiplica la diferencia de precio por la diferencia de cantidad y divide entre dos.
Si las curvas no son lineales, el principio es el mismo, pero el área se calcula por integración entre la cantidad real y la cantidad de equilibrio. La fórmula del triángulo da entonces una aproximación.
Supongamos que el precio de equilibrio de un bien es de 10 US$ y que la cantidad de equilibrio es de 100 unidades. El gobierno establece un impuesto de 3 US$ por unidad. Después del impuesto, los compradores pagan 12 US$, los vendedores solo reciben 9 US$ y la cantidad vendida cae a 90 unidades.
| Elemento | Antes del impuesto | Después del impuesto |
|---|---|---|
| Precio pagado por el comprador | 10 US$ | 12 US$ |
| Precio recibido por el vendedor | 10 US$ | 9 US$ |
| Cantidad intercambiada | 100 | 90 |
| Recaudación fiscal | 0 US$ | 3 US$ × 90 = 270 US$ |
| Pérdida irrecuperable | 0 US$ | ½ × 3 US$ × 10 = 15 US$ |
La pérdida irrecuperable es, por tanto, de 15 US$: ½ × (12 US$ − 9 US$) × (100 − 90). Los 270 US$ de recaudación no se pierden, simplemente cambian de manos. En cambio, las 10 unidades que ya no se intercambian habrían aportado 15 US$ de ganancia acumulada a compradores y vendedores, y esa ganancia ha desaparecido.
Error frecuente
A veces se encuentra la fórmula «(precio de equilibrio − precio real) × (cantidad de equilibrio − cantidad real)» sin el coeficiente ½. Calcula el área de un rectángulo y sobrestima la pérdida. Además, ignora que el precio que paga el comprador y el que recibe el vendedor pueden ser distintos.
Los impuestos son la fuente de pérdida irrecuperable más estudiada. Actúan de dos maneras.
En primer lugar, un impuesto abre una brecha entre el precio que paga el comprador y el que recibe el vendedor. El precio pagado sube, el precio recibido baja y la cantidad intercambiada disminuye. El reparto de la carga entre compradores y vendedores depende de su sensibilidad al precio: la parte menos flexible soporta la mayor parte del impuesto.
En segundo lugar, los impuestos modifican los comportamientos y la asignación de recursos. Una fiscalidad elevada sobre las rentas del trabajo puede desincentivar la actividad formal, empujar parte de ella hacia la economía informal, muy extendida en América Latina, o llevar a hogares y empresas a instalarse en una jurisdicción con menos impuestos.
Hay dos reglas que conviene recordar:
Por eso los sistemas fiscales deben diseñarse con cuidado: un tipo demasiado alto crea efectos disuasorios y estrategias de elusión que pueden acabar reduciendo la propia recaudación.
Un precio máximo es un tope fijado por las autoridades. Si se sitúa por debajo del precio de equilibrio, la cantidad demandada aumenta mientras que la cantidad ofrecida disminuye: aparece la escasez.
Pensemos en un precio de la gasolina topado muy por debajo de su nivel de mercado. Los distribuidores reducen su abastecimiento, los conductores demandan más y aparecen colas, racionamiento e incluso un mercado negro donde el combustible se revende por encima del precio oficial. Los controles de precios aplicados en varios países de la región, como Venezuela o Argentina, han producido a menudo este tipo de desabastecimiento.
El control de alquileres es otro ejemplo clásico. La Ley de Alquileres argentina de 2020, que imponía contratos de tres años con actualización anual regulada, fue criticada por reducir la oferta de viviendas en alquiler; tras su derogación a finales de 2023, la oferta en Buenos Aires aumentó con fuerza según los portales inmobiliarios.
La pérdida irrecuperable corresponde aquí a las cantidades que los vendedores habrían ofrecido al precio de equilibrio y que ya no llegan al mercado.
Un precio mínimo, situado por encima del equilibrio, produce el efecto contrario al precio máximo: la cantidad ofrecida supera la cantidad demandada. El salario mínimo es el precio mínimo más conocido.
En el modelo competitivo estándar, un empleador solo contrata si la productividad esperada del trabajador cubre su coste. Si el salario mínimo se fija en 15 US$ por hora, un puesto que no genera al menos 15 US$ por hora deja de ser viable.
Una cafetería abierta 300 horas al mes emplea a 6 personas por turno, pagadas a 10 US$ la hora. Su masa salarial es de 6 × 300 × 10 US$ = 18.000 US$ al mes. Se establece un salario mínimo de 15 US$.
Cuatro empleados ganan más, pero con más responsabilidades, y desaparecen dos puestos por turno. Las horas de trabajo que ya no se intercambian representan la pérdida irrecuperable.
Un debate empírico abierto
Este razonamiento se basa en un mercado laboral perfectamente competitivo. En la realidad, numerosos estudios, empezando por el de Card y Krueger (1994), han medido efectos pequeños sobre el empleo cuando las subidas del salario mínimo son moderadas. México, que ha aumentado con fuerza su salario mínimo desde 2019, no ha registrado el desplome del empleo formal que algunos preveían. Cuando los empleadores tienen poder de mercado sobre los salarios (monopsonio), un salario mínimo puede incluso acercar el mercado a su equilibrio. La magnitud de la pérdida depende, por tanto, del nivel del mínimo y del contexto.
Una empresa en situación de monopolio, o un pequeño grupo de empresas en oligopolio, tiene poder de mercado. Puede fijar un precio superior al precio competitivo limitando voluntariamente la cantidad vendida. Clientes que habrían comprado a un precio más cercano al coste de producción renuncian: es una pérdida irrecuperable.
En principio, los precios altos atraen a nuevos competidores que hacen bajar los precios. Pero las barreras de entrada pueden ser enormes. Competir con un actor dominante de las telecomunicaciones, de la búsqueda en internet o del vídeo en línea exige inversiones y una audiencia que un nuevo participante tarda años en reunir, si lo consigue. Mientras tanto, la pérdida persiste. Es una de las justificaciones de las autoridades de competencia, como la COFECE en México o el CADE en Brasil.
Un subsidio actúa como un impuesto a la inversa: reduce el precio que paga el comprador o aumenta el precio que recibe el productor. La cantidad intercambiada supera entonces la cantidad de equilibrio.
Si el Estado subvenciona la producción de trigo, los agricultores producen más y el precio de mercado baja. Se producen unidades cuyo coste supera el valor que les dan los compradores, y se desvían tierras, trabajo y capital de otros usos más útiles. Lo mismo ocurre con los subsidios a los combustibles, frecuentes en la región: el coste para el contribuyente supera la ganancia acumulada de productores y consumidores, y la diferencia es la pérdida irrecuperable.
Una externalidad es un coste o un beneficio que afecta a terceros sin reflejarse en el precio de mercado. El ejemplo típico es la contaminación: una fábrica deteriora la calidad de vida de los vecinos, pero ese coste no aparece en el precio de sus productos. El precio es demasiado bajo, la producción demasiado alta y se dedican muy pocos recursos a descontaminar.
Aquí la pérdida irrecuperable procede de una sobreproducción respecto al óptimo social. Es un caso en el que un impuesto bien calibrado (llamado impuesto pigouviano, como los impuestos al carbono vigentes en México, Colombia o Chile) puede reducir la pérdida en lugar de aumentarla, al reintegrar el coste oculto en el precio. A la inversa, una actividad que genera externalidades positivas, como la investigación, tiende a producirse en cantidad insuficiente.
La venta atada consiste en imponer la compra de un producto para obtener otro. Un ordenador vendido obligatoriamente con un sistema operativo, una pantalla y accesorios de la misma marca es un ejemplo. El comprador paga por elementos que no necesariamente quiere, o que habría preferido de otro fabricante. Así se dedican recursos a productos que valen menos para su comprador de lo que cuesta producirlos.
Todos los medios para limitar la pérdida irrecuperable buscan acercar el mercado a su equilibrio:
Una pérdida irrecuperable no es, por sí sola, un argumento suficiente contra una política. Un impuesto financia servicios públicos y un salario mínimo persigue un objetivo de reparto. El análisis económico consiste en comparar el coste en eficiencia con el beneficio buscado.
La pérdida irrecuperable pertenece a la microeconomía, pero ayuda a entender acontecimientos que mueven los mercados. Es un buen complemento del análisis fundamental:
La pérdida irrecuperable mide la riqueza que desaparece cuando un mercado se aleja de su equilibrio. En el caso más sencillo se calcula como el área de un triángulo: ½ × diferencia de precio × diferencia de cantidad. Los impuestos, los precios máximos, los precios mínimos, los monopolios, los subsidios, las externalidades y las ventas atadas son sus principales fuentes.
Entender este mecanismo ayuda a evaluar una decisión de precios, un nivel de producción o una medida de política económica, sin olvidar que la eficiencia es solo un criterio entre otros. Para situar este concepto en un marco más amplio, consulta nuestra guía de análisis fundamental.
Prueba el trading gratis con una cuenta demo de XTB, sin depósito
*Los CFD son instrumentos complejos con apalancamiento: entre el 70 % y el 80 % de las cuentas de inversores minoristas pierden dinero.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية