تم التحديث في 8 نوفمبر 2026 بواسطة فريق تحرير broker-forex.eu
الخسارة الصافية، وتُسمّى بالإنجليزية Deadweight Loss (وتُعرف أيضًا بخسارة الوزن الميت أو خسارة الرفاهية)، هي خسارة الكفاءة الاقتصادية التي تظهر عندما لا يعمل سوق سلعة أو خدمة عند نقطة توازنه. فالضريبة أو السعر الذي تفرضه السلطات أو الاحتكار أو الدعم الحكومي كلها تغيّر الكمية المتداولة: جزء من الثروة التي كان يمكن أن تُخلق لا يُخلق، ولا يحصل عليه أحد.
يُستخدم هذا المفهوم من الاقتصاد الجزئي لتقييم التكلفة الخفية لسياسة ضريبية أو لتحديد الأسعار أو لضعف المنافسة. يشرح هذا الدليل طريقة حسابها بمثال رقمي، ثم يستعرض أهم أسبابها.
أهم النقاط
في السوق التنافسية، سعر التوازن هو السعر الذي تتساوى عنده الكمية المعروضة مع الكمية المطلوبة. عند هذا السعر تتم جميع المبادلات المفيدة للطرفين، ويكون الفائض الكلي في أعلى مستوياته. ويتكوّن هذا الفائض من عنصرين:
بمجرد أن يمنع عاملٌ ما السوقَ من بلوغ هذا التوازن، تتغير الكمية المتداولة. فإذا انخفضت، لم تعد تتم صفقات كانت ستفيد المشتري والبائع معًا. وإذا ارتفعت بشكل مصطنع، تُنتَج وحدات تكلفتها أعلى من قيمتها لدى المشترين. وفي الحالتين، تمثّل القيمة الضائعة الخسارة الصافية.
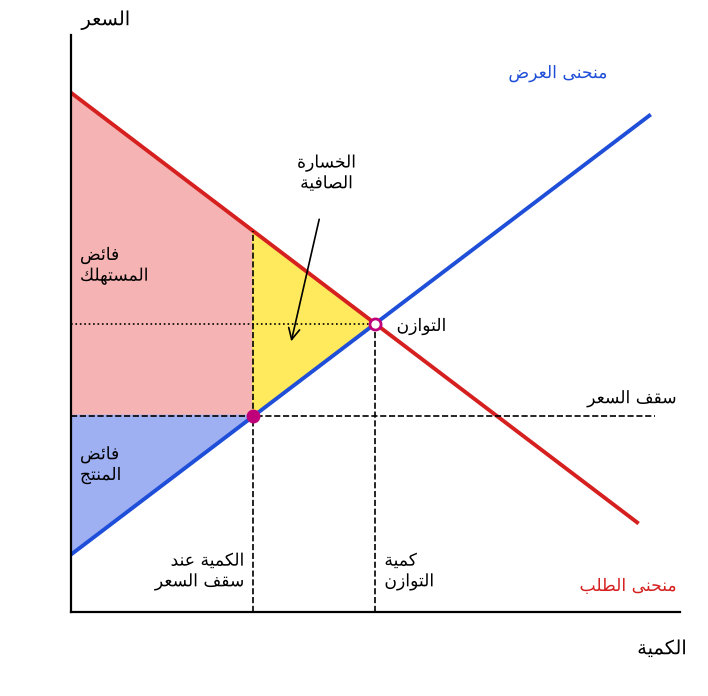
يوضح الرسم أعلاه حالة سقف سعر محدد دون سعر التوازن. تنخفض الكمية المعروضة، ويُعاد توزيع فائض المستهلك وفائض المنتج، ويمثل المثلث الأصفر الخسارة الصافية: ثروة لا يحصل عليها المشترون ولا البائعون ولا الدولة.
خسارة صافية أم مجرد تحويل؟
يجب عدم الخلط بين الخسارة الصافية والتحويل. فعند تحصيل ضريبة، تنتقل الإيرادات من المشترين والبائعين إلى الدولة: هذا تحويل وليس خسارة. أما الخسارة الصافية فتقتصر على المبادلات التي اختفت.
لحساب الخسارة الصافية تحتاج إلى أربعة عناصر: كمية التوازن، والكمية المتداولة فعلًا، والسعر الذي يدفعه المشتري، والسعر الذي يحصل عليه البائع مقابل هذه الكمية. وعندما يكون منحنيا العرض والطلب خطين مستقيمين، تكون الخسارة الصافية مساحة مثلث:
الخسارة الصافية = ½ × (السعر الذي يدفعه المشتري − السعر الذي يحصل عليه البائع) × (كمية التوازن − الكمية الفعلية)
يقيس الحد الأول فرق السعر الناتج عن التشوه (مبلغ الضريبة مثلًا)، ويقيس الحد الثاني عدد المبادلات التي لم تعد تحدث. أما المعامل ½ فسببه أننا نحسب مساحة مثلث لا مستطيل: الوحدات الأولى المفقودة كانت ذات قيمة مرتفعة، والأخيرة قيمتها شبه معدومة.
حدّد السعر والكمية اللذين يتساوى عندهما العرض والطلب في غياب أي تشوه.
سجّل الكمية المبيعة بعد احتساب أثر الضريبة أو السعر المفروض أو القوة السوقية.
بالنسبة لهذه الكمية، احسب الفرق بين السعر الذي يقبل المشترون دفعه والسعر الذي يقبل البائعون البيع به.
اضرب فرق السعر في فرق الكمية، ثم اقسم الناتج على اثنين.
إذا لم تكن المنحنيات خطية، يبقى المبدأ نفسه، لكن المساحة تُحسب بالتكامل بين الكمية الفعلية وكمية التوازن، وتعطي صيغة المثلث حينها قيمة تقريبية.
لنفترض أن سعر توازن سلعة ما هو 10 دولارات وأن كمية التوازن 100 وحدة. تفرض الدولة ضريبة قدرها 3 دولارات على كل وحدة. بعد الضريبة يدفع المشترون 12 دولارًا، ولا يحصل البائعون إلا على 9 دولارات، وتنخفض الكمية المبيعة إلى 90 وحدة.
| البند | قبل الضريبة | بعد الضريبة |
|---|---|---|
| السعر الذي يدفعه المشتري | 10 دولارات | 12 دولارًا |
| السعر الذي يحصل عليه البائع | 10 دولارات | 9 دولارات |
| الكمية المتداولة | 100 | 90 |
| الإيرادات الضريبية | 0 | 3 × 90 = 270 دولارًا |
| الخسارة الصافية | 0 | ½ × 3 × 10 = 15 دولارًا |
تبلغ الخسارة الصافية إذن 15 دولارًا: ½ × (12 − 9) × (100 − 90). أما الإيرادات الضريبية البالغة 270 دولارًا فلا تضيع، بل تنتقل من يد إلى أخرى. في المقابل، كانت الوحدات العشر التي لم تعد تُتداول ستحقق للمشترين والبائعين مكسبًا إجماليًا قدره 15 دولارًا، وهذا المكسب قد اختفى.
خطأ شائع
نصادف أحيانًا الصيغة «(سعر التوازن − السعر الفعلي) × (كمية التوازن − الكمية الفعلية)» دون المعامل ½. هذه الصيغة تحسب مساحة مستطيل وتبالغ في تقدير الخسارة الصافية، كما تتجاهل أن السعر الذي يدفعه المشتري قد يختلف عن السعر الذي يحصل عليه البائع.
الضرائب هي أكثر مصادر الخسارة الصافية دراسةً، وهي تؤثر بطريقتين.
أولًا، تُحدث الضريبة فجوة بين السعر الذي يدفعه المشتري والسعر الذي يحصل عليه البائع. فيرتفع السعر المدفوع وينخفض السعر المقبوض وتتراجع الكمية المتداولة. ويتوقف توزيع العبء بين المشترين والبائعين على حساسية كل طرف للسعر: الطرف الأقل مرونة يتحمل الجزء الأكبر من الضريبة.
ثانيًا، تغيّر الضرائب السلوكيات وطريقة توزيع الموارد. فالعبء الضريبي المرتفع قد يثبّط النشاط الاقتصادي أو يدفع الأسر والشركات إلى الانتقال إلى بلدان أقل ضرائب، وهي إحدى ميزات دول الخليج التي تجذب الشركات والكفاءات.
هناك قاعدتان ينبغي تذكرهما:
لهذا يجب تصميم الأنظمة الضريبية بعناية: فالمعدل المرتفع جدًا يخلق آثارًا مثبطة وسلوكيات تهرّب قد تنتهي إلى خفض الإيرادات الضريبية نفسها.
سقف السعر هو حد أقصى للسعر تفرضه السلطات. فإذا حُدّد دون سعر التوازن، ارتفعت الكمية المطلوبة وانخفضت الكمية المعروضة، فيظهر النقص.
لنأخذ مثال سعر البنزين عندما يُحدَّد بمستوى أدنى بكثير من سعر السوق. يقلل الموزعون إمداداتهم، ويطلب السائقون كميات أكبر، فتظهر الطوابير والتقنين بل وسوق سوداء يُعاد فيها بيع الوقود بأعلى من السعر الرسمي. ويُعدّ تحديد الإيجارات مثالًا كلاسيكيًا آخر: فهو يحمي المستأجرين الحاليين، لكنه قد يقلّص عدد المساكن المعروضة للإيجار إذا طُبّق بشكل صارم ولمدة طويلة.
تقابل الخسارة الصافية هنا الكميات التي كان البائعون سيعرضونها عند سعر التوازن ولم تعد تصل إلى السوق.
الحد الأدنى للسعر، عندما يُحدَّد فوق التوازن، ينتج أثرًا معاكسًا لسقف السعر: تتجاوز الكمية المعروضة الكمية المطلوبة. والحد الأدنى للأجور هو أشهر مثال على ذلك.
في النموذج التنافسي التقليدي، لا يوظّف صاحب العمل إلا إذا كانت الإنتاجية المتوقعة للموظف تغطي تكلفته. فإذا حُدّد الحد الأدنى للأجر بـ15 دولارًا للساعة، لم تعد الوظيفة التي لا تدرّ 15 دولارًا على الأقل في الساعة مجدية.
مقهى يعمل 300 ساعة شهريًا ويوظّف 6 أشخاص في كل نوبة بأجر 10 دولارات للساعة. تبلغ كتلة الأجور 6 × 300 × 10 = 18,000 دولار شهريًا. ثم يُفرض حد أدنى للأجر قدره 15 دولارًا.
يحصل أربعة موظفين على أجر أعلى مع مسؤوليات أكبر، وتختفي وظيفتان في كل نوبة. وساعات العمل التي لم تعد تُتداول تمثل الخسارة الصافية.
نقاش تجريبي مفتوح
يقوم هذا الاستدلال على سوق عمل تنافسية تمامًا. أما في الواقع، فقد قاست دراسات عديدة، بدءًا من دراسة كارد وكروغر (1994)، آثارًا محدودة على التوظيف عند الزيادات المعتدلة في الحد الأدنى للأجور. وعندما يملك أصحاب العمل قوة سوقية على الأجور (احتكار الشراء)، قد يقرّب الحد الأدنى للأجر السوق من توازنه. لذا يتوقف حجم الخسارة الصافية على مستوى الحد الأدنى وعلى السياق.
تتمتع الشركة المحتكرة، أو مجموعة صغيرة من الشركات في سوق احتكار القلة، بقوة سوقية. ويمكنها تحديد سعر أعلى من السعر التنافسي عبر تقييد الكمية المبيعة عمدًا. فيتخلى عملاء كانوا سيشترون بسعر أقرب إلى تكلفة الإنتاج: وهذه خسارة صافية.
من حيث المبدأ، تجذب الأسعار المرتفعة منافسين جددًا يخفّضون الأسعار. لكن حواجز الدخول قد تكون ضخمة. فمنافسة لاعب مهيمن في البحث عبر الإنترنت أو الفيديو مثلًا تتطلب استثمارات وجمهورًا يحتاج الداخل الجديد إلى سنوات لبنائه، إن نجح في ذلك. وفي الأثناء تستمر الخسارة الصافية، وهذا من مبررات عمل هيئات المنافسة مثل الهيئة العامة للمنافسة في السعودية.
يعمل الدعم كضريبة معكوسة: فهو يخفّض السعر الذي يدفعه المشتري أو يرفع السعر الذي يحصل عليه المنتج، فتتجاوز الكمية المتداولة كمية التوازن.
إذا دعمت الدولة إنتاج القمح، أنتج المزارعون أكثر وانخفض سعر السوق. تُنتَج حينها وحدات تتجاوز تكلفتها القيمة التي يمنحها لها المشترون، وتُحوَّل الأراضي والعمالة ورأس المال عن استخدامات أكثر نفعًا. والأمر نفسه ينطبق على دعم الوقود الذي طبقته دول الخليج لعقود، قبل أن تبدأ الإمارات بتحرير أسعار الوقود في 2015 وتعدّل السعودية أسعار الطاقة منذ 2016. فتكلفة الدعم على الميزانية العامة تفوق المكسب الإجمالي للمنتجين والمستهلكين، والفرق هو الخسارة الصافية.
الأثر الخارجي هو تكلفة أو منفعة تصيب أطرافًا ثالثة دون أن تنعكس في سعر السوق. والمثال النموذجي هو التلوث: مصنع يُضعف جودة حياة السكان المجاورين، لكن هذه التكلفة لا تظهر في سعر منتجاته. فيكون السعر منخفضًا جدًا، والإنتاج مرتفعًا جدًا، وتُخصَّص موارد قليلة لمكافحة التلوث.
تنتج الخسارة الصافية هنا عن إفراط في الإنتاج مقارنة بالمستوى الأمثل اجتماعيًا. وهي حالة يمكن فيها لضريبة محسوبة جيدًا (تُسمّى ضريبة بيغو، مثل ضريبة الكربون) أن تقلّص الخسارة الصافية بدل أن تزيدها، لأنها تُدخل التكلفة الخفية في السعر. وعلى العكس، يميل النشاط الذي يولّد آثارًا خارجية إيجابية، مثل البحث العلمي، إلى أن يُنتَج بأقل من اللازم.
البيع المشروط هو إلزام المشتري بشراء منتج للحصول على منتج آخر. ومن أمثلته حاسوب لا يُباع إلا مع نظام تشغيل وشاشة وملحقات من العلامة نفسها. فيدفع المشتري ثمن عناصر لا يريدها بالضرورة، أو كان يفضّل شراءها من مصنّع آخر. وبذلك تُخصَّص موارد لمنتجات قيمتها لدى مشتريها أقل من تكلفة إنتاجها.
تهدف جميع وسائل الحد من الخسارة الصافية إلى تقريب السوق من توازنه:
لا تكفي الخسارة الصافية وحدها حجةً ضد سياسة ما. فالضريبة تموّل الخدمات العامة، والحد الأدنى للأجر يسعى إلى هدف توزيعي. ويقوم التحليل الاقتصادي على مقارنة تكلفة الكفاءة بالمنفعة المنشودة.
تنتمي الخسارة الصافية إلى الاقتصاد الجزئي، لكنها تساعد على فهم أحداث تحرّك الأسواق، وهي مكمّل مفيد لـالتحليل الأساسي:
تقيس الخسارة الصافية الثروة التي تختفي عندما يبتعد السوق عن توازنه. وفي أبسط الحالات تُحسب على أنها مساحة مثلث: ½ × فرق السعر × فرق الكمية. والضرائب وسقوف الأسعار والحدود الدنيا للأسعار والاحتكار والدعم والآثار الخارجية والبيع المشروط هي أهم مصادرها.
يساعد فهم هذه الآلية على تقييم قرار تسعير أو مستوى إنتاج أو إجراء من إجراءات السياسة الاقتصادية، مع تذكّر أن الكفاءة ليست سوى معيار واحد من بين معايير عدة. ولوضع هذا المفهوم في إطار أوسع، اطّلع على دليلنا حول التحليل الأساسي.

جرّب التداول مجانًا مع حساب تجريبي من AvaTrade دون إيداع
*عقود الفروقات أدوات معقدة تنطوي على رافعة مالية: تخسر ما بين 70% و80% من حسابات المستثمرين الأفراد أموالها.

 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية