Aktualisiert am 20. November 2026 von der Redaktion von broker-forex.eu
Obwohl die Trendfolge seit Jahrzehnten eine populäre Trading-Philosophie ist, wurde über ihre Ursprünge nur wenig geschrieben. Das liegt zum Teil am Mangel an verfügbaren Informationen vor Beginn des 20. Jahrhunderts und daran, dass die Philosophie des Trend Following erst vor rund fünfzig Jahren vollständig formuliert wurde. Schon Anfang der 1950er-Jahre waren zahlreiche Trendfolgemethoden gängige Praxis – vielleicht sogar seit Jahrhunderten –, doch das zugrunde liegende Konzept war noch nicht vollständig definiert und hatte nicht einmal einen Namen.
Einen Grund für diesen Mangel legt das Wort „folgen“ nahe: Es klingt nach Passivität und Reaktion statt nach kühnem, selbstbewusstem Handeln, das die menschliche Natur deutlich bevorzugt. Trendfolge wirkt zudem wie eine zu einfache Idee, um ernst genommen zu werden – und einfache Ideen brauchen oft lange, bis sie akzeptiert werden. Wir kennen von der Vergangenheit nur das, was ihre Akteure preisgeben wollten und was ihre Chronisten für aufschreibenswert hielten. Über die Manipulatoren und ihre „Corners“ – Daniel Drew, Jay Gould, James A. Patten, Arthur Cutten – wissen wir alles, über die diskreteren Trader, die abseits saßen und die Märkte manchmal erfolgreicher analysierten als ihre legendären Zeitgenossen, jedoch wenig. Dennoch gibt es in dieser Geschichte viel zu entdecken.
Zerlegen wir das Thema zunächst in seine Bestandteile. Ist Trendfolge eine einzige Sache oder viele? Heute tritt sie in zahlreichen Formen auf: Ausbruchssysteme (Breakout), Systeme mit gleitenden Durchschnitten, Volatilitätssysteme und so weiter. Doch das sind Einzelheiten. Was sind die universellen Prinzipien?
Trendfolge hat in Wirklichkeit eine doppelte Natur. Auf einer ersten Ebene gehört sie zur menschlichen Psyche – Ausdruck der keynesianischen „Animal Spirits“: spontan, induktiv, anpassungsfähig, ein Drang zur Anpassung an die Neuerungen unserer Umgebung. Auf dieser Ebene sind Massen schon immer Trends gefolgt, in der Finanzwelt ebenso wie in Musik, Kunst oder Mode. Die zweite Ebene ist anders: Es ist eine Meta-Ebene oberhalb von Ursache und Wirkung, die es erlaubt, das Gesamtverhalten der Märkte zu beobachten und durchdachte, geplante Antworten zu entwickeln. Auf dieser Ebene sollten Trader agieren.
Ihre wesentlichen Elemente lassen sich dann einfach formulieren. Es sind drei: 1) Positionen entsprechend der wahrgenommenen Trendrichtung eröffnen; 2) diese Positionen entsprechend der wahrgenommenen Trendrichtung halten; 3) diese Positionen entsprechend der wahrgenommenen Trendrichtung schließen. Eine vierte Dimension kann hinzukommen: diese Handlungen systematisch auszuführen, auf Grundlage logischer Beziehungen oder mathematischer Formeln – ohne dass dies eine absolute Voraussetzung wäre, denn auch eine subjektive Trendfolge ist möglich.
Auf systematischer Ebene ist das Wesen der Trendfolge ebenfalls einfach. In der Regel stützen sich diese Systeme ausschließlich auf die Kursbewegung. Die Grundidee: Damit ein Markt eine außergewöhnliche Bewegung in eine Richtung vollziehen kann, muss er zunächst eine moderate Bewegung in dieselbe Richtung machen. Steigt man auf diesem moderaten Niveau ein, kann man dem weiteren Trend über einen nennenswerten Zeitraum folgen und ihn anschließend mit Gewinn schließen. Dieses Szenario tritt nicht immer ein, aber wenn es oft genug und mit ausreichendem Ausmaß geschieht, kann es langfristig zu profitablen Ergebnissen führen.
Wir wissen nicht, wer die ersten Trendfolger waren. Doch von den drei Elementen – Eröffnen, Halten, Schließen – hat der mittlere Teil, „im Trend bleiben“, den längsten Stammbaum. Nach ihren Trading-Strategien gefragt, erklärten viele Spekulanten der Vergangenheit, ihre Positionen so lange wie möglich zu halten.
Nehmen wir den Ökonomen und Händler David Ricardo, der von den 1790er-Jahren bis etwa 1818 an den Londoner Märkten aktiv war. Als bedeutender Händler von Consols (Staatsanleihen) und Aktien erwarb er ein beträchtliches Vermögen. Ihm wird eines der berühmtesten Sprichwörter der Trading-Geschichte zugeschrieben: „Begrenze deine Verluste, lass deine Gewinne laufen“. Ein ausgezeichneter Rat, der bis heute aktuell ist, aber nichts über das Wie verrät: Der zweite Teil der Maxime formuliert klar ein zentrales Prinzip der Trendfolge – solange der Trade zu Ihren Gunsten läuft, steigen Sie nicht aus –, sagt aber nichts über den Einstieg.
Ein Jahrhundert später, auf einem anderen Kontinent, erklärte der berühmte Chicagoer Getreidehändler Arthur W. Cutten, er verdanke den Großteil seiner Erfolge der Tatsache, dass er „durchgehalten habe, während seine Gewinne wuchsen“. Auch hier: Folgen Sie dem Trend. Ein drittes Beispiel ist Jesse Livermore, eine zentrale Figur, auf die wir noch zurückkommen. Er erklärte, „das große Geld steckt nicht in den einzelnen Schwankungen, sondern in den Hauptbewegungen“ – also in der Einschätzung des Gesamtmarktes und seines Trends. Diese Überlegung aus Edwin Lefèvres Reminiscences of a Stock Operator (1922–1923) ist Livermores Interpretation eines Satzes von „Old Partridge“, einem Bekannten aus dem Maklerbüro, der jedes Mal „It's a bull market, you know“ wiederholte, wenn ein Trader versucht war, eine Gewinnposition zu früh zu schließen.
Die bisherigen Ratschläge betreffen den Zeitpunkt, an dem man nicht schließen sollte. Sie sind gut, aber unvollständig: Echte Trendfolge setzt klar definierte Ein- und Ausstiege voraus. Die großen Trader der Vergangenheit eröffneten ihre Positionen jedoch in der Regel auf Basis der Fundamentaldaten – mit einer guten Portion Manipulation.
Zu Beginn des 19. Jahrhunderts verfügten die Rothschilds über Agenten in ganz Europa, die laufend wirtschaftliche und politische Informationen übermittelten: Sie wussten schlicht mehr als ihre Konkurrenten. Nathan Rothschild in London verstand es meisterhaft, seine Absichten zu verschleiern, und verkaufte manchmal, um die Kurse zu drücken, bevor er kaufte – im Grunde aber strebte er Positionen an, die mit den Fundamentaldaten übereinstimmten. Dasselbe gilt für die berühmten Wall-Street-Akteure jener Zeit, die mit Kanälen, Eisenbahnen, Minen und Banken zu tun hatten, aber auch mit Pools, Kampagnen und allerlei Manipulationen.
Auch die Chicagoer Getreidehändler berücksichtigten Fundamentaldaten, allerdings sehr lokaler Art (Lagerbestände, Transportkapazitäten, Anbaubedingungen). Das späte 19. Jahrhundert war die große Zeit des „Corners“, bei dem ein Akteur die Kontrolle über die lokalen Bestände übernahm, bis er den Preis selbst bestimmen konnte. So der Corner im Weizen von 1867: Benjamin P. Hutchinson – „Old Hutch“ – hatte mehr als eine Million Scheffel gekauft und eingelagert, sodass die Leerverkäufer nicht liefern konnten. Sie mussten einen Preis von 2,85 Dollar je Scheffel aushandeln, für die damalige Zeit extrem hoch, bevor der Weizen an einem einzigen Tag um 90 Cent einbrach.
Je besser Kommunikation, Transport, Lagerung und Regulierung wurden, desto schwieriger wurden Corners. Der Versuch von Joseph Leiter im Weizen (1897–1898) scheiterte daran, dass P. D. Armour mitten im Winter sechs Millionen Scheffel nach Chicago bringen konnte. Erfolgreiche Versuche mussten fortan auf einer globalen fundamentalen Sicht beruhen: James A. Patten, mit landwirtschaftlichen Korrespondenten in den USA, Europa und Südamerika, gelang 1909 sein Weizen-Corner. Der entscheidende Punkt: Wenn „Hutch kauft“ oder ein Pool sich positionierte, zogen die Trendfolger nach. Nicht sehr wissenschaftlich, gewiss, aber bereits Trendfolge – eine Möglichkeit für alle, die nicht zur wirtschaftlichen Elite gehörten, an den Gewinnen teilzuhaben, indem sie den Transaktionen dieser Elite folgten.
Vor der Mitte des 19. Jahrhunderts scheint Spekulation vor allem Sache der Elite und eines kleinen Kreises von Mitläufern gewesen zu sein. Im folgenden halben Jahrhundert wuchs eine viel breitere Gruppe von Marktteilnehmern heran. Laut William Fowler (Ten Years in Wall Street, 1870) war 1862 das Schlüsseljahr, als „die größte Ära der Spekulation begann“, während „Uncle Sams Druckerpressen Greenbacks zu Millionen druckten“.
Fowler ist interessant, weil er zugleich Autor und Akteur war. Innerhalb eines Jahres explodierte das Genre der „Wall-Street-Memoiren“: Matthew Hale Smith (Twenty Years among the Bulls and Bears of Wall Street), James K. Medbery (Men and Mysteries of Wall Street), später Henry Clews und der Essay von Dickson Watts, Speculation as a Fine Art (1891). Keiner dieser Autoren beschreibt eine systematische Trendfolgemethodik, doch Fowler nennt das Beispiel von Pat Hearne, der seine Position bei jedem Anstieg um 1 % aufstockte und bei einem Rückgang um 1 % alles glattstellte.
Für den kleinen Trader lautete die eigentliche Frage: Hat ein Pool begonnen zu kaufen oder zu verkaufen? Ohne zugängliche fundamentale Antwort musste man sie technisch angehen: beobachten, wer kaufte und wer verkaufte, wie sich Kurs und Volumen entwickelten. Deshalb ist der technische Ansatz im Trading, einschließlich der Trendfolge, nicht aus einem Plan, sondern aus einer Notwendigkeit heraus entstanden.
Im 19. Jahrhundert war die Spekulation reich an Praxis, aber arm an Theorie. Es fehlte ein Ansatz, der es erlaubte, Abstand zu gewinnen, die Schwankungen distanziert zu betrachten und darin verwertbare Muster zu suchen. Dieses Modell nahm Ende des Jahrhunderts Gestalt an: die Dow-Theorie, basierend auf den Artikeln von Charles H. Dow im Wall Street Journal (1899–1902), weiterentwickelt von William Hamilton (1903–1929) und verfeinert von Robert Rhea (1932).
Sobald man einen Bullenmarkt als Folge höherer Hochs und einen Bärenmarkt als Folge tieferer Tiefs definiert, liegen die Grundzüge einer Trendfolgestrategie auf der Hand: Man kauft beim Bruch eines früheren Hochs und verkauft beim Bruch eines früheren Tiefs. Sie ist in vielerlei Hinsicht der Großvater der Trendfolgemethoden: Spätere Methoden sind oft nur Verfeinerungen davon. Robert Prechter zufolge hat R. N. Elliott seine Wellenmethodik übrigens entwickelt, während er über die Dow-Theorie nachdachte.
Richard W. Schabacker, Robert D. Edwards und John Magee erkannten ihre Schuld gegenüber Dow an. Ihr Werk Technical Analysis of Stock Trends (1948), dem Schabackers Technical Analysis and Stock Market Profits (1932) und Gartleys Profits in the Stock Market (1935) vorausgingen, sind Meilensteine. Man mag sich wundern, sie mit Trendfolge in Verbindung zu bringen, so sehr betonen sie Formationen – Flaggen und Wimpel, Dreiecke, Kopf-Schulter-Formationen –, doch der Zweck dieser Formationen besteht gerade darin, Beginn, Fortsetzung und Ende eines Trends zu erkennen. Wie Edwards es zusammenfasst: „Gewinne entstehen, indem man aus Trends Kapital schlägt und ihnen folgt, bis sie sich umkehren.“
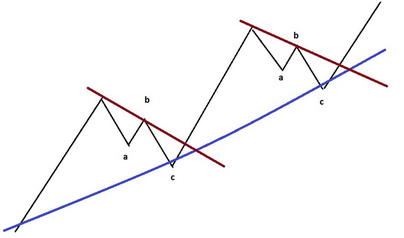
Ihr Grundwerkzeug war die Trendlinie, die kleinere Hoch- oder Tiefpunkte verbindet; Kauf- und Verkaufssignale entstanden durch den Bruch dieser Linien – eine Variante von Dows grundlegenderer Idee. Der Vorteil: eine frühere Erkennung von Trendwechseln. Der Nachteil: ein erhöhtes Risiko von Whipsaws (Fehlsignalen). Diese Linien wirken zudem als sich selbst erfüllende Unterstützungs- oder Widerstandszonen, von denen die Beobachter erwarten, dass sie halten.
Drei frühere Werke verdienen Erwähnung. Stock Movements and Speculation von Frederic Drew Bond (1928) behandelt Doppel-Hochs und Doppel-Tiefs und erinnert daran, dass „das Publikum den Trend nicht macht, sondern ihm folgt“. Truth of the Stock Tape von W. D. Gann (1923), erstaunlich konventionell, hämmert ein: „Der Weg, Geld zu verdienen, besteht darin, den Trend zu bestimmen und ihm zu folgen.“ Und schließlich Studies in Tape Reading von Richard D. Wyckoff (1910), der später die Metapher vom „kleinen Trader als Anhalter“ verwenden und sogar einen Börsenbrief namens Trend Letter herausgeben sollte.
Zurück zur Praxis mit Jesse Livermore, der viel über sein Trading berichtet hat – über die Artikel von Lefèvre und dann in seinem eigenen Buch How to Trade in Stocks (1940). Der frühe Livermore war zumindest teilweise ein Trendfolger: Er vergrößerte seine Position nur, wenn der Markt in seine Richtung lief. Er war auch ein „Breakout“-Trader, der auf das Überschreiten der „alten Barriere“ wartete, die seine „Linie des geringsten Widerstands“ definierte: „Wenn die Linie des geringsten Widerstands feststeht, folge ich ihr.“
Er verwendet sogar direkt den Ausdruck „dem Trend folgen“: „Wenn ich anhand meiner Aufzeichnungen sehe, dass ein Aufwärtstrend im Gange ist, werde ich Käufer, sobald eine Aktie nach einer normalen Reaktion ein neues Hoch erreicht. Dasselbe gilt auf der Seite des Leerverkaufs.“ Das Herzstück seiner Philosophie war die Aufzeichnung der Pivot-Punkte – zwischenzeitliche Hochs und Tiefs, ähnlich den „Basispunkten“ von Edwards und Magee. Seine Signale entstanden aus einer deutlichen Bewegung weg von diesen Pivots. Seine Formel war also weder ein reines Ausbruchssystem noch ein Trendliniensystem, sondern eine Art „Filterregel“ mit willkürlichen Parametern, die ein Computer heute optimieren würde. Livermore selbst blieb gegenüber Charts skeptisch: „Mich persönlich haben Charts nie gereizt.“
Die 1930er- und 1940er-Jahre brachten auch Belege. 1937 untersuchte die Studie von Alfred Cowles III und Herbert E. Jones für die Cowles Commission die Abfolgen von Kursanstiegen und -rückgängen über Zeiträume von 20 Minuten bis 7 Monaten und kam zu dem Schluss, dass eine serielle Korrelation besteht: Der Markt neigt dazu, sich in dieselbe Richtung zu bewegen wie in der vorherigen Periode. 1949 verwendet Alfred Winslow Jones – Gründer des ersten Hedgefonds – in Fashions in Forecasting (Zeitschrift Fortune) genau die Begriffe „Trend Followers“ und „Trend Following“ und beschreibt einen Mechanismus, der der Reflexivität der Aktienmärkte ähnelt: Der psychologische Schwung treibt die Kurse über ihren Wert hinaus, dann kehren Angebot und Nachfrage die Bewegung um.
Die Person, die das Konzept wirklich zusammengeführt hat, ist wohl William Dunnigan, ein kalifornischer Trader und Analyst der 1950er-Jahre. In New Blueprints for Gains in Stocks and Grains (1954) liefert er eine der ersten klaren Formulierungen der Philosophie: Die „Prognose“ sei als Messung der Richtung des aktuellen Trends zu verstehen, gefolgt von einem Rückgriff auf das Trägheitsgesetz (Momentum) … Das nenne man Trendfolge, und es sei nicht nötig, in die Kristallkugeln der Zukunft zu blicken. Er vergleicht den Trader mit einem Seefahrer: „Wir steuern unser Schiff in Richtung der vorherrschenden Winde; wenn sich das wirtschaftliche Wetter ändert, ändern wir mit ihm den Kurs.“
Dann kommt der bekanntere Richard Donchian, dessen Artikel Trend-Following Methods in Commodity Price Analysis im Commodity Yearbook von 1957 erscheint. Darin formuliert er ein bis heute gültiges Prinzip: „Jede gute Trendfolgemethode muss die Verluste jeder Position automatisch begrenzen, ohne die Gewinne zu begrenzen.“ Donchian war nicht nur Theoretiker: 1948 gründete er den ersten öffentlich verwalteten Terminkontraktfonds (Futures, Inc.), startete ab 1960 einen wöchentlichen Börsenbrief Trend Timing auf Basis seiner 5-20-Methode der gleitenden Durchschnitte und führte vor allem eine heute selbstverständliche Idee ein: das diversifizierte Multi-Markt-Trading innerhalb eines Portfolios. „Niemand hatte zuvor das Gesamtbild betrachtet, um eine diversifizierte Position einzugehen – mit dem Ziel, Verluste zu reduzieren und einem Trend zu folgen.“
Die Geschichte endet natürlich nicht bei Donchian. Die berühmteste Episode der Neuzeit ist das Experiment der „Turtles“. 1983 stritten zwei Chicagoer Rohstoffhändler, Richard Dennis und sein Partner William Eckhardt, über eine Frage: Ist Trading-Talent angeboren oder lässt es sich lehren? Dennis glaubte, man könne es vermitteln; Eckhardt hielt es für angeboren. Um den Streit zu entscheiden, rekrutierte Dennis per Zeitungsanzeige eine Gruppe von Anfängern – rund zwanzig Personen ohne nennenswerte Erfahrung – und brachte ihnen ein Regelwerk für systematische Trendfolge bei.
Die Methode war mechanisch: Einstieg beim Bruch eines 20-Tage-Hochs (oder -Tiefs), Ausstieg beim gegenläufigen Bruch über 10 Tage, kombiniert mit einer strengen, volatilitätsbasierten Positionsgrößenbestimmung. Die Turtles handelten liquide und diversifizierte Märkte – Währungen, Rohstoffe, Indizes, Anleihen. Das Ergebnis entschied die Debatte: Berichten zufolge erzielten die Turtles in wenigen Jahren mehr als 100 Millionen Dollar Gewinn. Die bleibende Lehre ist weniger das Rezept als das Prinzip: Disziplin und die konsequente Einhaltung klarer Regeln haben Vorrang vor der Intuition. Dennis nahm damit in der Praxis vorweg, was die Verhaltensökonomie später theoretisch ausarbeiten sollte.
Aus der Linie von Donchian und den Turtles ist eine regelrechte Branche entstanden: die der CTA (Commodity Trading Advisors) und der Managed Futures. Diese Verwalter wenden die Grundlogik in großem Maßstab und automatisiert an: keine Prognose, sondern eine mechanische Reaktion auf die bereits etablierte Marktrichtung. Steigt ein Vermögenswert über ein bestimmtes Beobachtungsfenster (zum Beispiel drei bis zwölf Monate), geht das Modell long; fällt er, geht es short. Da diese Fonds ebenso leicht short wie long gehen können und Dutzende Märkte gleichzeitig abdecken, brauchen sie keine steigenden Aktienkurse, um zu gewinnen: Sie brauchen Trends – nach oben wie nach unten.
Das wichtigste Barometer der Branche ist der 2000 aufgelegte SG Trend Index der Société Générale, der die zehn größten für Anleger offenen Trendfolge-CTA abbildet. Darunter finden sich die großen Namen des systematischen Managements: Man AHL, Winton, AQR, Aspect Capital, Transtrend, Lynx, Graham Capital, Systematica (BlueTrend) oder AlphaSimplex. Seit seiner Auflegung weist der Index eine annualisierte Rendite von rund 5 % aus – scheinbar bescheiden, doch sein Reiz liegt vor allem in der geringen Korrelation zu Aktien und Anleihen. Das ist das Konzept des „Crisis Alpha“: Trendfolge schneidet tendenziell dann gut ab, wenn die traditionellen Märkte leiden.
Zwei Jahre sind zum Symbol geworden. 2008, während der Finanzkrise, profitierten Trendfolgestrategien vom anhaltenden Einbruch von Aktien und Krediten. 2022 erzeugten die abrupte Rückkehr der Inflation und der Zinsanstieg kräftige, einseitige Trends (Absturz der Anleihen, starker Dollar): Der SG Trend Index verzeichnete mit einem Plus von rund 27 % sein bestes Jahr seit seiner Auflegung, während einige Programme, etwa die von AQR, Renditen von bis zu 70 % auswiesen.
Doch die Geschichte verläuft nicht linear. Trendfolge kennt auch lange Durststrecken: Die 2010er-Jahre wurden als „verlorenes Jahrzehnt“ bezeichnet, mit einer annualisierten Rendite von unter 2 % und zwischenzeitlichen Verlusten von fast 20 %, während US-Aktien in einem weit höheren Tempo zulegten. Nach dem Höhepunkt von 2022 erwiesen sich die Jahre 2023 bis 2025 als schwierig: zögerliche Märkte, häufige Umkehrungen und eine schwache Trendstruktur belasteten die Renditen. Trendfolge bleibt somit eine zyklische Strategie: in einem gleichmäßigen Bullenmarkt selten Klassenbester, aber als Diversifikationsbaustein bei Schocks und Regimewechseln wertvoll. Diese Asymmetrie – geringe Korrelation, fähig zu explosiven Gewinnen im Chaos – erklärt ihren dauerhaften Platz in institutionellen Portfolios.
Moderne Trendfolge greift, mit kleinen Nuancen, die drei Grundhandlungen auf. Hier die wichtigsten Schritte eines systematischen Ansatzes.
Mit Dunnigan und Donchian endet die Vorgeschichte der Trendfolge: Sie waren weder die ersten noch die letzten Trendfolger, aber diejenigen, die die Philosophie benannt und formuliert und den späteren Methoden eine Grundlage gegeben haben. Vor ihnen war die Idee überall präsent – von Ricardo bis Livermore, von Dow bis Wyckoff –, blieb aber implizit, unvollständig, fast beschämend, so einfach erschien sie.
Vom Turtle-Experiment bis zu den großen Managed-Futures-Häusern hat diese Philosophie dann, getragen von Informatik und Diversifikation, die Märkte der ganzen Welt erobert. Ihre Geschichte lehrt eine paradoxe Lektion: Die größte Stärke der Trendfolge – ihre mechanische Einfachheit – ist zugleich das, was ihre Anerkennung am längsten verzögert hat. Ob wir es wissen oder nicht, wir stehen heute noch unter dem Einfluss dieser Pioniere, jedes Mal, wenn wir einen Gewinn laufen lassen oder einen Verlust begrenzen.
Um eine Trendfolgestrategie umzusetzen, brauchen Sie einen regulierten Broker mit leistungsfähigen Chartplattformen (MetaTrader, cTrader, TradingView …), einer breiten Auswahl an Märkten und einem Demokonto zum Üben. Unsere empfohlenen Broker:
| # | Broker | Note | Regulierung | Ausführung | Aktionen |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | CBIASICFSCAJFSABVI FSCFSRA | Market Maker (Dealing Desk) | |
| 2 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | No Dealing Desk | |
| 3 |  | ★★★★ 4,5/5 | BaFinFCAASICFINMAMASCFTC | STP / DMA | |
| 4 |  | ★★★★ 4,3/5 | CySECFCAASICMFSAFSRAFSA | Market Maker (Dealing Desk) | |
| 5 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 6 |  | ★★★★ 4,3/5 | CMVMFCASCBBACEN | No Dealing Desk | |
| 7 |  | ★★★★ 4,3/5 | CySECASICDFSAIFSC | Market Maker (Dealing Desk) | |
| 8 |  | ★★★★ 4,0/5 | CySECFSCSVG FSA | ECN / STP | |
| 9 |  | ★★★★ 4,0/5 | CySECFCAASICMASFSCADFSA | Market Maker (Dealing Desk) | |
| 10 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN |
ASIC: Australien • BACEN: Brasilien • BaFin: Deutschland • BVI FSC: Britische Jungferninseln • CBI: Irland • CFTC: USA • CMVM: Portugal • CySEC: Zypern • DFSA: Dubai • FCA: Vereinigtes Königreich • FINMA: Schweiz • FSA: Seychellen • FSC: Mauritius • FSCA: Südafrika • FSRA: Abu Dhabi • IFSC: Belize • JFSA: Japan • KNF: Polen • MFSA: Malta • MAS: Singapur • SCB: Bahamas • SVG FSA: St. Vincent und die Grenadinen
⚠️ CFDs sind komplexe Instrumente mit Hebelwirkung: 70 bis 80 % der Konten von Privatanlegern verlieren beim CFD-Handel Geld.
Testen Sie das Trading kostenlos mit einem AvaTrade-Demokonto, ohne Einzahlung
*CFDs sind komplexe Instrumente mit Hebelwirkung: 70 bis 80 % der Konten von Privatanlegern verlieren Geld.
 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية