Atualizado a 20 de novembro de 2026 pela Equipa do broker-forex.eu
Embora o seguimento de tendência seja uma filosofia de trading popular há décadas, escreveu-se muito pouco sobre as suas origens. Esta escassez deve-se em parte à falta de informação disponível antes do início do século XX, e ao facto de a filosofia do trend following só ter sido plenamente formulada há cerca de cinquenta anos. Já no início da década de 1950 numerosos métodos de seguimento de tendências eram de uso corrente – talvez há séculos –, mas o conceito subjacente ainda não tinha sido totalmente definido, nem sequer tinha nome.
Uma razão para esta carência é sugerida pela palavra «seguir»: evoca passividade e reação, em vez da ação audaz e afirmativa que a natureza humana claramente prefere. O seguimento de tendência parece também uma ideia demasiado simples para ser levada a sério – e as ideias simples demoram muitas vezes a ser aceites. Do passado só conhecemos o que os seus protagonistas quiseram revelar e o que os seus cronistas consideraram digno de ser escrito. Sabemos tudo sobre os manipuladores e os seus «corners» – Daniel Drew, Jay Gould, James A. Patten, Arthur Cutten –, mas pouco sobre os traders mais discretos, sentados à parte, que analisavam os mercados por vezes com mais sucesso do que os seus lendários contemporâneos. Ainda assim, há muito a descobrir nesta história.
Comecemos por decompor o tema. O seguimento de tendência é uma só coisa ou várias? Hoje assume numerosas formas: sistemas de rutura (breakout), sistemas de médias móveis, sistemas de volatilidade, etc. Mas isso são particularidades. Quais são os princípios universais?
O seguimento de tendência tem, na realidade, uma dupla natureza. Num primeiro nível, pertence à psique humana – expressão dos «espíritos animais» keynesianos: espontâneo, indutivo, adaptativo, um impulso de conformidade com as novidades do nosso ambiente. Neste nível, as multidões sempre seguiram tendências, nas finanças como na música, na arte ou no vestuário. O segundo nível é diferente: trata-se de um meta-nível, acima das causas e dos efeitos, que permite observar o comportamento global dos mercados e conceber respostas inteligentes e premeditadas. É neste nível que os traders deveriam operar.
Os seus elementos essenciais podem então enunciar-se de forma simples. São três: 1) abrir posições segundo a direção percebida da tendência; 2) manter essas posições segundo a direção percebida da tendência; 3) liquidar essas posições segundo a direção percebida da tendência. Pode acrescentar-se uma quarta dimensão: realizar estes gestos de forma sistemática, com base em relações lógicas ou formulações matemáticas – sem que isso seja uma exigência absoluta, pois um seguimento de tendência subjetivo continua a ser possível.
No plano sistemático, a natureza do seguimento de tendência é igualmente simples. Em geral, estes sistemas baseiam-se apenas no movimento dos preços. A ideia de base: para que um mercado realize um movimento excecional numa direção, tem primeiro de efetuar um movimento moderado nessa mesma direção. Se se entrar nesse nível moderado, a continuação da tendência pode ser seguida durante um período significativo e depois liquidada com lucro. Este cenário nem sempre se verifica, mas se acontecer com frequência e amplitude suficientes, pode conduzir a ganhos rentáveis a longo prazo.
Não sabemos quem foram os primeiros seguidores de tendência. Mas dos três elementos – abertura, manutenção, liquidação –, é a parte central, «permanecer na tendência», que tem o pedigree mais longo. Questionados sobre as suas estratégias de trading, muitos especuladores do passado declaravam manter as posições o máximo de tempo possível.
Tomemos o economista e negociador David Ricardo, ativo nos mercados londrinos desde a década de 1790 até cerca de 1818. Grande negociador de consols (obrigações) e ações, acumulou uma fortuna considerável. Atribui-se-lhe um dos ditados mais célebres da história do trading: «Corte as perdas, deixe correr os lucros». Um excelente conselho, ainda atual, mas que nada diz sobre o como: a última parte da máxima expõe claramente um princípio central do seguimento de tendência – enquanto a operação estiver a seu favor, não saia dela –, mas nada sobre as entradas.
Um século mais tarde, noutro continente, o célebre negociante de cereais de Chicago Arthur W. Cutten confessava dever o essencial dos seus sucessos ao facto de se ter «agarrado enquanto os lucros aumentavam». Mais uma vez: siga a tendência. Terceiro exemplo, Jesse Livermore, figura central a que voltaremos, explicava que «o grande dinheiro não está nas flutuações individuais, mas nos movimentos principais», ou seja, na avaliação do conjunto do mercado e da sua tendência. Esta reflexão, extraída de Reminiscences of a Stock Operator de Edwin Lefèvre (1922-1923), é a interpretação de Livermore de uma frase de «Old Partridge», um conhecido da corretora que repetia «It's a bull market, you know» sempre que um trader se sentia tentado a liquidar demasiado cedo uma posição ganhadora.
Os conselhos anteriores dizem respeito ao momento em que não se deve liquidar. São bons, mas incompletos: um verdadeiro seguimento de tendência pressupõe entradas e saídas bem definidas. Ora, os grandes traders do passado abriam geralmente as suas posições com base nos fundamentais, com uma boa dose de manipulação.
No início do século XIX, os Rothschild dispunham de agentes em toda a Europa que transmitiam continuamente informações económicas e políticas: simplesmente sabiam mais do que os concorrentes. Nathan Rothschild, em Londres, era exímio em dissimular as suas intenções, vendendo por vezes para fazer descer os preços antes de comprar, mas no fundo procurava posições alinhadas com os fundamentais. O mesmo se passa com os célebres operadores de Wall Street da época, envolvidos em canais, caminhos de ferro, minas e bancos, mas também em pools, campanhas e manipulações diversas.
Os negociantes de cereais de Chicago também tinham em conta os fundamentais, mas de caráter muito local (stocks nos armazéns, capacidade de transporte, condições das culturas). O final do século XIX foi a grande época do «corner», em que um operador assumia o controlo dos stocks locais ao ponto de fixar o seu próprio preço. Foi o caso do corner sobre o trigo de 1867: Benjamin P. Hutchinson – «Old Hutch» –, tendo comprado e armazenado mais de um milhão de bushels, deixou os vendedores a descoberto na impossibilidade de entregar; tiveram de negociar um preço de 2,85 dólares por bushel, extremamente elevado para a época, antes de o trigo cair 90 cêntimos num só dia.
À medida que as comunicações, os transportes, o armazenamento e a regulação melhoravam, os corners tornaram-se mais difíceis. A tentativa de Joseph Leiter sobre o trigo (1897-1898) foi travada pela capacidade de P. D. Armour de levar seis milhões de bushels para Chicago em pleno inverno. As tentativas bem-sucedidas passaram então a depender de uma visão fundamental mundial: James A. Patten, com correspondentes agrícolas nos Estados Unidos, na Europa e na América do Sul, conseguiu o seu corner sobre o trigo em 1909. O ponto importante: quando «o Hutch comprava» ou um pool se posicionava, os seguidores de tendência iam atrás. Pouco científico, é certo, mas já era seguimento de tendência – uma forma, para quem não pertencia à elite económica, de participar nos lucros seguindo as transações dessa elite.
Antes de meados do século XIX, a especulação parece ter sido sobretudo coisa da elite e de um pequeno círculo de seguidores. O meio século seguinte viu crescer um grupo muito mais vasto de participantes. Segundo William Fowler (Ten Years in Wall Street, 1870), o ano decisivo foi 1862, quando «começou a maior era de especulação», enquanto «as prensas do Tio Sam imprimiam notas verdes aos milhões».
O interesse de Fowler reside no facto de ser simultaneamente escritor e participante. No espaço de um ano, o género das «memórias de Wall Street» explodiu: Matthew Hale Smith (Twenty Years among the Bulls and Bears of Wall Street), James K. Medbery (Men and Mysteries of Wall Street), depois Henry Clews e o ensaio de Dickson Watts, Speculation as a Fine Art (1891). Nenhum destes autores descreve uma metodologia sistemática de seguimento de tendência, mas Fowler cita o exemplo de Pat Hearne, que reforçava a posição a cada subida de 1% e liquidava tudo a uma descida de 1%.
Para o pequeno trader, a verdadeira questão era: um pool começou a comprar ou a vender? Sem resposta fundamental acessível, era preciso abordá-la de forma técnica: observar quem comprava e quem vendia, a evolução da cotação e o volume. É por isso que a abordagem técnica do trading, incluindo o seguimento de tendência, não nasceu de um propósito, mas de uma necessidade.
No século XIX, a especulação era rica em prática mas pobre em teoria. Faltava uma abordagem que permitisse ganhar distância, observar as flutuações com recuo e nelas procurar padrões exploráveis. Esse modelo ganhou forma no final do século: a teoria de Dow, baseada nos artigos de Charles H. Dow no Wall Street Journal (1899-1902), desenvolvida por William Hamilton (1903-1929) e aperfeiçoada por Robert Rhea (1932).
A partir do momento em que um mercado em alta se define como uma série de topos mais altos e um mercado em baixa como uma série de fundos mais baixos, os rudimentos de uma estratégia de seguimento de tendência tornam-se evidentes: compra-se na rutura de um topo anterior, vende-se na rutura de um fundo anterior. É, em muitos aspetos, o avô das metodologias de seguimento de tendência: os métodos posteriores são muitas vezes apenas aperfeiçoamentos. Robert Prechter afirma, aliás, que R. N. Elliott concebeu a sua metodologia das ondas refletindo sobre a teoria de Dow.
Richard W. Schabacker, Robert D. Edwards e John Magee reconheceram a sua dívida para com Dow. O seu Technical Analysis of Stock Trends (1948), precedido por Technical Analysis and Stock Market Profits de Schabacker (1932) e Profits in the Stock Market de Gartley (1935), são marcos. Poderia surpreender associá-los ao seguimento de tendência, tanto insistem nas figuras – bandeiras e flâmulas, triângulos, ombro-cabeça-ombro –, mas o interesse destas figuras é precisamente identificar o início, a continuação e o fim de uma tendência. Como resume Edwards: «Os lucros obtêm-se capitalizando as tendências, seguindo-as até se inverterem».
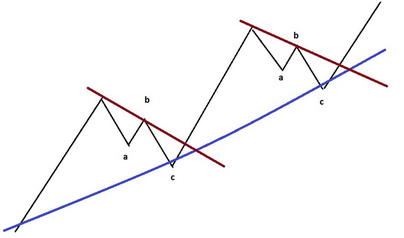
A sua ferramenta de base era a linha de tendência, que une os pontos altos ou baixos menores; os sinais de compra e venda nasciam da rutura dessas linhas – uma variante da ideia mais fundamental de Dow. A vantagem: uma deteção mais precoce das mudanças de tendência. O inconveniente: um risco acrescido de whipsaw (falsos sinais). Estas linhas funcionam também como zonas de suporte ou resistência autorrealizáveis, que os observadores esperam ver resistir.
Três obras anteriores merecem ser citadas. Stock Movements and Speculation de Frederic Drew Bond (1928) trata dos topos duplos e fundos duplos e lembra que «o público não faz a tendência, segue-a». Truth of the Stock Tape de W. D. Gann (1923), surpreendentemente convencional, insiste: «A forma de ganhar dinheiro é determinar a tendência e segui-la». Por fim, Studies in Tape Reading de Richard D. Wyckoff (1910), que mais tarde usaria a metáfora do «pequeno trader à boleia» e chegaria a publicar uma newsletter chamada Trend Letter.
Voltemos à prática com Jesse Livermore, que falou muito sobre o seu trading, através dos artigos de Lefèvre e depois no seu próprio livro, How to Trade in Stocks (1940). O primeiro Livermore foi, pelo menos em parte, um seguidor de tendência: só aumentava a posição se o mercado fosse no seu sentido. Era também um trader de «breakout», atento à ultrapassagem da «velha barreira» que definia a sua «linha de menor resistência»: «quando a linha de menor resistência está estabelecida, sigo-a».
Chega mesmo a usar diretamente a expressão «seguir a tendência»: «quando vejo pelos meus registos que está em curso uma tendência de alta, torno-me comprador logo que uma ação atinge um novo máximo, após uma reação normal. O mesmo acontece do lado da venda a descoberto». O cerne da sua filosofia era o registo dos pontos pivô – máximos e mínimos intermédios, próximos dos «pontos de base» de Edwards e Magee. Os seus sinais nasciam de um movimento significativo que se afastava desses pivôs. A sua fórmula não era, portanto, nem um sistema de rutura puro nem um sistema de linha de tendência, mas uma espécie de «regra de filtro» com parâmetros arbitrários, que hoje um computador otimizaria. Livermore, por sua vez, permanecia cético face aos gráficos: «Pessoalmente, os gráficos nunca me atraíram».
As décadas de 1930 e 1940 trouxeram também provas. Em 1937, o estudo de Alfred Cowles III e Herbert E. Jones para a Cowles Commission examinou as sequências de subidas e descidas das cotações em horizontes de 20 minutos a 7 meses e concluiu pela existência de uma correlação serial: o mercado tende a prosseguir na mesma direção do período anterior. Em 1949, em Fashions in Forecasting (revista Fortune), Alfred Winslow Jones – fundador do primeiro hedge fund – usa os termos exatos «trend followers» e «trend following», descrevendo um mecanismo próximo da reflexividade dos mercados bolsistas: o impulso psicológico empurra os preços para além do seu valor e depois a oferta e a procura invertem o movimento.
A pessoa que verdadeiramente deu corpo ao conceito é provavelmente William Dunnigan, trader e analista californiano da década de 1950. Em New Blueprints for Gains in Stocks and Grains (1954) apresenta um dos primeiros enunciados claros da filosofia: a «previsão» deve ser considerada uma medida da direção da tendência atual, seguida de um recurso à lei da inércia (momentum)… É a isto que se chama seguimento de tendência, e não é necessário olhar para as bolas de cristal do futuro. Compara o trader a um navegador: «dirigiremos o nosso navio na direção dos ventos dominantes; quando o tempo económico mudar, mudaremos de rumo com ele».
Surge depois Richard Donchian, mais conhecido, cujo artigo Trend-Following Methods in Commodity Price Analysis é publicado no Commodity Yearbook de 1957. Nele formula um princípio sempre atual: «Qualquer bom método de seguimento de tendência deve limitar automaticamente as perdas em qualquer posição, sem limitar os ganhos». Donchian não foi apenas um teórico: em 1948 fundou o primeiro fundo de futuros gerido publicamente (Futures, Inc.), lançou a partir de 1960 uma newsletter semanal Trend Timing baseada no seu método de médias móveis 5-20 e, sobretudo, introduziu uma ideia hoje padrão – o trading diversificado multimercado dentro de uma mesma carteira. «Ninguém, antes, tinha olhado para o quadro completo para tomar uma posição diversificada com a ideia de reduzir as perdas e seguir uma tendência».
A história não termina, evidentemente, em Donchian. O episódio mais célebre da era moderna é a experiência das «Tartarugas». Em 1983, dois traders de matérias-primas de Chicago, Richard Dennis e o seu sócio William Eckhardt, divergiam sobre uma questão: o talento para o trading é inato ou pode ser ensinado? Dennis achava que se podia transmitir; Eckhardt considerava-o inato. Para resolver a questão, Dennis recrutou por anúncio um grupo de principiantes – uma vintena de pessoas sem experiência relevante – e ensinou-lhes um conjunto de regras sistemáticas de seguimento de tendência.
O método era mecânico: entrar na rutura de um máximo (ou mínimo) de 20 dias, sair na rutura oposta de 10 dias, tudo acompanhado de um dimensionamento rigoroso das posições baseado na volatilidade. As Tartarugas negociavam mercados líquidos e diversificados – divisas, matérias-primas, índices, obrigações. O resultado resolveu o debate: segundo os relatos, as Tartarugas terão gerado mais de 100 milhões de dólares de lucros em poucos anos. A lição duradoura não é tanto a receita como o princípio: a disciplina e o cumprimento rigoroso de regras claras prevalecem sobre a intuição. Dennis antecipava assim, na prática, o que as finanças comportamentais viriam a teorizar mais tarde.
A linhagem de Donchian e das Tartarugas deu origem a uma verdadeira indústria: a dos CTA (Commodity Trading Advisors) e dos managed futures. Estes gestores aplicam, em grande escala e de forma automatizada, a lógica fundadora: nenhuma previsão, mas uma reação mecânica à direção já estabelecida do mercado. Se um ativo sobe numa determinada janela de observação (de três a doze meses, por exemplo), o modelo posiciona-se na compra; se desce, posiciona-se na venda a descoberto. Como estes fundos podem vender com a mesma facilidade com que compram e diversificam dezenas de mercados em simultâneo, não precisam que as ações subam para ganhar: precisam de tendências, de alta ou de baixa.
O principal barómetro do setor é o SG Trend Index da Société Générale, criado em 2000, que acompanha os dez maiores CTA seguidores de tendência abertos aos investidores. Nele encontram-se os grandes nomes da gestão sistemática: Man AHL, Winton, AQR, Aspect Capital, Transtrend, Lynx, Graham Capital, Systematica (BlueTrend) ou AlphaSimplex. Desde a sua criação, o índice regista um desempenho anualizado de cerca de 5%, modesto em aparência, mas cujo interesse reside sobretudo na sua fraca correlação com as ações e as obrigações. É o conceito de «crisis alpha»: o seguimento de tendência tende a ter bom desempenho quando os mercados tradicionais sofrem.
Dois anos tornaram-se emblemáticos. Em 2008, durante a crise financeira, as estratégias de seguimento de tendência beneficiaram do colapso prolongado das ações e do crédito. Em 2022, o regresso brusco da inflação e a subida das taxas de juro produziram tendências fortes e unidirecionais (queda das obrigações, dólar forte): o SG Trend Index registou o seu melhor ano desde a criação, com um ganho na ordem dos 27%, enquanto alguns programas, como os da AQR, apresentavam desempenhos de até 70%.
Mas a história não é linear. O seguimento de tendência conhece também longas travessias do deserto: a década de 2010 foi qualificada de «década perdida», com um desempenho anualizado inferior a 2% e perdas intermédias próximas de 20%, enquanto as ações norte-americanas cresciam a um ritmo muito superior. Depois do pico de 2022, os anos de 2023 a 2025 revelaram-se difíceis: mercados hesitantes, inversões frequentes e uma estrutura de tendência fraca pesaram nos rendimentos. O seguimento de tendência continua, assim, a ser uma estratégia cíclica: raramente o melhor aluno num mercado em alta regular, mas valioso como diversificador em choques e mudanças de regime. É esta assimetria – pouco correlacionada, capaz de ganhos explosivos no caos – que explica o seu lugar duradouro nas carteiras institucionais.
O seguimento de tendência moderno retoma, com algumas nuances, os três gestos fundadores. Eis as grandes etapas de uma abordagem sistemática.
Com Dunnigan e Donchian termina a pré-história do seguimento de tendência: não foram nem os primeiros nem os últimos seguidores, mas aqueles que deram nome e formulação à filosofia, oferecendo às metodologias seguintes uma base em que se apoiar. Antes deles, a ideia estava presente em todo o lado – de Ricardo a Livermore, de Dow a Wyckoff –, mas permanecia implícita, incompleta, quase envergonhada de tão simples que parecia.
Da experiência das Tartarugas às grandes casas de managed futures, esta filosofia conquistou depois os mercados de todo o mundo, impulsionada pela informática e pela diversificação. A sua história ensina uma lição paradoxal: a maior força do seguimento de tendência – a sua simplicidade mecânica – é também o que mais atrasou o seu reconhecimento. Quer o saibamos quer não, continuamos hoje sob a influência destes pioneiros, sempre que deixamos correr um ganho ou cortamos uma perda.
Para aplicar uma estratégia de seguimento de tendência precisa de uma corretora regulada que ofereça boas plataformas gráficas (MetaTrader, cTrader, TradingView...), uma ampla gama de mercados e uma conta demo para praticar. Estas são as corretoras que recomendamos:
| # | Corretora | Nota | Regulação | Execução | Ações |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | CBIASICFSCAJFSABVI FSCFSRA | Market Maker (Dealing Desk) | |
| 2 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | No Dealing Desk | |
| 3 |  | ★★★★ 4,0/5 | CySECFSCSVG FSA | ECN / STP | |
| 4 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 5 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN |
ASIC: Austrália • BACEN: Brasil • BVI FSC: Ilhas Virgens Britânicas • CBI: Irlanda • CMVM: Portugal • CySEC: Chipre • DFSA: Dubai • FCA: Reino Unido • FSA: Seicheles • FSC: Maurícia • FSCA: África do Sul • FSRA: Abu Dhabi • IFSC: Belize • JFSA: Japão • KNF: Polónia • MAS: Singapura • SCB: Bahamas • SVG FSA: São Vicente e Granadinas
⚠️ Os CFD são instrumentos complexos com alavancagem: entre 70 % e 80 % das contas de investidores não profissionais perdem dinheiro ao negociar CFD.
Experimente o trading gratuitamente com uma conta demo AvaTrade, sem depósito
*Os CFD são instrumentos complexos com alavancagem: entre 70% e 80% das contas de investidores não profissionais perdem dinheiro.
 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية