تم التحديث في 19 أكتوبر 2026 بواسطة فريق تحرير broker-forex.eu
وراء كل أمر ترسله إلى وسيطك نموذج تنفيذ يؤثر مباشرة في جودة صفقاتك: شفافية الأسعار، وسرعة التنفيذ، والرسوم التي تدفعها، وحتى طبيعة المصالح بينك وبين الوسيط. وفي تداول عقود الفروقات (CFD) يتقابل نموذجان رئيسيان: الوصول المباشر إلى السوق أو DMA (Direct Market Access)، ونموذج صانع السوق (Market Maker).
مع وسيط DMA تُرسَل أوامرك مباشرة إلى دفتر أوامر البورصة: ترى عمق السوق ويمكنك أن تصبح «صانعًا للسعر». أما مع صانع السوق فالوسيط هو من يضع أسعاره الخاصة وقد يكون الطرف المقابل لصفقاتك. يشرح هذا الدليل كيف يعمل كل نموذج، ومزاياه، وتكاليفه الفعلية، ونوع المتداول الذي يناسبه، مع مقارنة بين عرضَي XTB وAvaTrade.
يشير مصطلح «Direct Market Access» إلى أنظمة التداول الإلكترونية التي تتيح للمستثمر التعامل مباشرة مع دفتر أوامر البورصة. كان الوصول المباشر إلى السوق حكرًا على المؤسسات، أما اليوم فيقدّمه بعض الوسطاء للأفراد، وذلك غالبًا في صورة عقود فروقات.
عند تطبيقه على عقود الفروقات، يعني DMA أن الوسيط يكرّر كل أمر تضعه على العقد في السوق الأساسية. فعندما تشتري عقد فروقات على سهم، يشتري الوسيط في الوقت نفسه السهم المقابل في البورصة لتغطية مركزه. لا يوجد إذن مكتب تداول يحدد السعر: أنت تتداول بسعر السوق الحقيقي، ويظهر أمرك المحدد في دفتر الأوامر مثل أوامر بقية المشاركين.
عمليًا، عندما تضع أمرًا يتحقق الوسيط أولًا من أن هامشك كافٍ لفتح المركز. يستغرق هذا الفحص لحظة واحدة، ثم يُرسَل الأمر إلى دفتر أوامر البورصة، أو عبر التوجيه الذكي للأوامر (smart order routing) إلى مكان التنفيذ الذي يقدّم أفضل سعر: البورصة الرئيسية، أو منصة التداول متعددة الأطراف (MTF)، أو مجمّع مظلم (dark pool).
يُسمّى DMA أيضًا تداول المستوى الثاني أو «L2»، لأنه يتيح الوصول إلى بيانات عمق السوق كاملة. وبفضلها يمكنك تقييم المعنويات والسيولة، ووضع أوامر عند أي مستوى سعري بما في ذلك داخل الفارق السعري (السبريد)، والتصرف كـصانع سعر. وكأي عقد فروقات، يتيح عقد DMA التداول بالرافعة المالية، أي التداول بالهامش، والبيع على المكشوف.
تعرض بيانات المستوى الأول الأسعار في الوقت الحقيقي: أفضل سعر شراء (bid)، وأفضل سعر بيع (ask)، والحجم المتاح عند هذين السعرين. وهذا ما تعرضه معظم منصات التداول التقليدية.
أما بيانات المستوى الثاني فأكثر تفصيلًا بكثير. فهي تعرض عمق السوق: إلى جانب أفضل عرض وأفضل طلب، تسرد بقية الأوامر الموجودة في دفتر الأوامر الإلكتروني للبورصة مع الأحجام عند كل مستوى سعري. في جانب من الشاشة تظهر أوامر الشراء، وفي الجانب الآخر أوامر البيع.
يختلف عدد المستويات المعروضة باختلاف البورصة واشتراك البيانات: فبعض البورصات لا تنشر سوى أفضل خمسة مستويات، وبعضها يتيح رؤية دفتر أعمق بكثير.
تُظهر الصورة أدناه مثالًا على شاشة المستوى الثاني. على اليسار الأسعار التي يعرضها المشترون والحجم الإجمالي عند كل سعر، وعلى اليمين الأسعار التي يطلبها البائعون والحجم المتاح عند كل سعر. ويشير الشريط الأصفر في الأعلى إلى أفضل عرض شراء وأفضل عرض بيع، وهما ما يشكّلان سعر السوق الحالي.
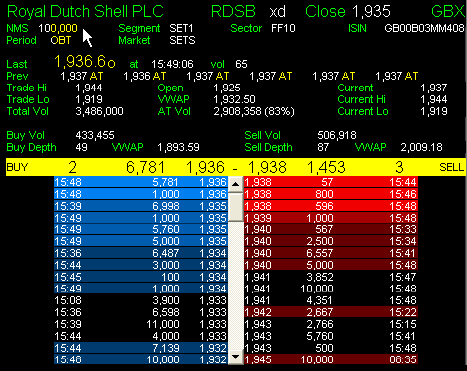
تتيح قراءة المستوى الثاني مثلًا رصد أمر شراء كبير قد يشكّل دعمًا، أو قياس السيولة قبل وضع أمر كبير، أو توقّع الانزلاق السعري (slippage) لأمر بسعر السوق.
يتيح تداول عقود الفروقات بنظام DMA الدخول إلى مركز أو الخروج منه بسعر السوق الحقيقي، وأحيانًا بسعر أفضل بفضل الأوامر الموضوعة داخل السبريد. فعندما يضع متداول DMA أمرًا محددًا، يظهر الأمر في دفتر أوامر البورصة ويسهم في تكوين سعر السهم الذي يستند إليه العقد. لذلك يوصف هؤلاء بـ«صانعي الأسعار»: فأوامرهم تؤثر فعلًا في العرض والطلب.
يُقدَّم DMA أساسًا على عقود فروقات الأسهم، لأن الأسهم تُتداول في بورصات مركزية ذات دفتر أوامر علني. ويوجد أيضًا في الفوركس لكن بشكل مختلف: فبما أن سوق العملات ليس له بورصة مركزية، يعني DMA هنا الوصول إلى الأسعار المجمّعة من البنوك ومزوّدي السيولة. لدى IG مثلًا تتوفر خدمة Forex Direct على منصة L2 Dealer، لكنها في أوروبا مخصصة للمستثمرين المحترفين.
في المقابل، تُسعَّر عقود الفروقات على المؤشرات والسلع والسندات والعملات المشفرة دائمًا تقريبًا خارج البورصة (OTC) من قِبل الوسيط. لذا فإن المتداول الذي يريد تغطية كل هذه الأسواق من حساب واحد سيمرّ، جزئيًا على الأقل، بتنفيذ من نوع صانع السوق.
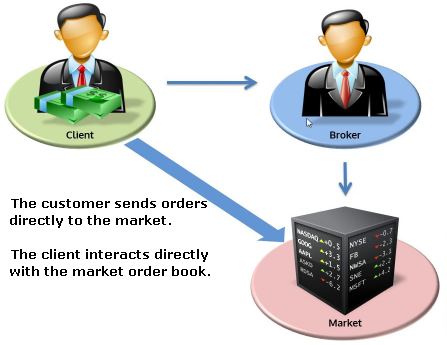
بالتفصيل، أبرز نقاط قوة DMA هي:
غير أنه ينبغي التنويه بأن IG نفسها توضّح أن أسعار DMA ليست بالضرورة أفضل من أسعار OTC، لأن تقنية التسعير لديها تبحث عن أفضل سعر متاح في الحالتين. فقيمة DMA تكمن أساسًا في الرؤية والتحكم في التنفيذ.
يقدّم وسطاء صناعة السوق تشكيلة واسعة من عقود الفروقات تغطي معظم الأسواق العالمية. وهم يضعون أسعار الشراء والبيع الخاصة بهم، لكن ليس بحرية مطلقة: فهذه الأسعار تتبع عن قرب أسعار الأصول الأساسية، ويبقى الوسيط ملزمًا بمبدأ أفضل تنفيذ.
يعتمد صانع السوق على مكتب تداول يقرر، لكل تدفق من الأوامر، ما إذا كان سيصبح الطرف المقابل للعميل، أو سيغطي المركز في السوق، أو سيقاصّه مع المراكز المعاكسة لعملاء آخرين. ونشرح خيارات التغطية هذه في مقالنا عن نموذج A Book / B Book.
الرافعة المالية، التي تُذكر كثيرًا كميزة لصانعي السوق، متاحة في الواقع في النموذجين معًا، وتحدّد سقوفها الجهة الرقابية التي تتبع لها الشركة: هيئة الأوراق المالية والسلع (SCA) في الإمارات، أو سلطة دبي للخدمات المالية (DFSA)، أو سلطة تنظيم الخدمات المالية في أبوظبي (FSRA)، أو هيئة السوق المالية السعودية (CMA)، أو هيئة الأوراق المالية الأردنية (JSC). وهي سلاح ذو حدين يضخّم الأرباح والخسائر على حد سواء.
بين DMA الخالص وصانع السوق توجد نماذج وسيطة، خصوصًا في الفوركس: نموذج STP (Straight Through Processing) الذي يحوّل الأوامر تلقائيًا إلى مزوّدي السيولة، ونموذج ECN (Electronic Communication Network) الذي يربط أوامر عدد كبير من المشاركين. كما يعمل كثير من الوسطاء بنموذج هجين بحسب الأصول والعملاء.
| المعيار | DMA | صانع السوق | STP / ECN |
|---|---|---|---|
| مصدر الأسعار | دفتر أوامر البورصة | أسعار يضعها الوسيط | مزوّدو سيولة مجمّعون |
| الطرف المقابل | السوق (الوسيط يغطّي) | غالبًا الوسيط | مزوّدو السيولة |
| عمق السوق (المستوى 2) | نعم، دفتر البورصة | لا | أحيانًا، دفتر مجمّع |
| إعادة التسعير | لا | ممكنة | لا، لكن الانزلاق ممكن |
| دخل الوسيط | العمولة | السبريد (ونتيجة المراكز) | عمولة و/أو هامش على السبريد |
| الأصول المعتادة | الأسهم، الفوركس (للمحترفين) | كل عقود الفروقات | الفوركس، المعادن، المؤشرات |
| مزادات الافتتاح والإغلاق | نعم | لا | لا |
| الجمهور | المتداولون ذوو الخبرة | كل الفئات | المتوسطون إلى المتقدمين |
في DMA يكون السبريد هو سبريد السوق، وغالبًا ما يكون ضيقًا جدًا في الأسهم عالية السيولة، لكن الوسيط يفرض عمولة على كل أمر. لدى IG تكون العمولة على الأسهم بنظام DMA مماثلة لعمولة صفقة OTC. ويمكن أن تضاف تكاليف أخرى ينبغي احتسابها:
بالنسبة إلى متداول نشط يضع أوامر كبيرة على أسهم عالية السيولة، قد يكون DMA أرخص من السبريد الأوسع لدى صانع السوق. أما للأوامر الصغيرة والمتقطعة فإن الحد الأدنى للعمولة ورسوم البيانات يجعلانه غالبًا أعلى تكلفة.
يُنصح بالوصول المباشر إلى السوق للمتداولين المتقدمين، بل إن الوسطاء الذين يقدّمونه يحذّرون المبتدئين أنفسهم من منصات DMA. وهو مناسب بشكل خاص لـ:
إلى جانب الأفراد، المستخدمون الرئيسيون لـ DMA هم مؤسسات جانب الشراء (buy-side): صناديق التحوط وصناديق الاستثمار وصناديق التقاعد وصناديق الملكية الخاصة. وهي تستخدم البنية التقنية التي توفرها مؤسسات جانب البيع (sell-side) كالبنوك الاستثمارية والوسطاء للوصول مباشرة إلى البورصات.
يعتمد النموذج المناسب أولًا على ما تتداوله وطريقة تداولك. إليك منهجية من خمس خطوات.
يتعلق DMA أساسًا بعقود فروقات الأسهم، ولدى بعض الوسطاء بالفوركس للعملاء المحترفين. أما في المؤشرات والسلع والعملات المشفرة فعادةً ما يسعّر الوسيط عقود الفروقات بنفسه.
دفتر أوامر المستوى الثاني مفيد خصوصًا للمضاربة السريعة والتداول اليومي على الأسهم والتداول الخوارزمي والأوامر الكبيرة. ولن يستفيد المبتدئ أو المستثمر العرضي كثيرًا من DMA.
توضح هذه الوثيقة التنظيمية ما إذا كان الوسيط يعمل طرفًا مقابلًا، وما إذا كان يحوّل الأوامر إلى السوق وإلى أي أماكن تنفيذ. وهي الطريقة الموثوقة الوحيدة لمعرفة نموذجه.
اجمع العمولات ورسوم بيانات السوق والتمويل الليلي ورسوم الاقتراض للبيع على المكشوف ورسوم تحويل العملات، ثم قارن الناتج بسبريد حساب صانع السوق.
اختر وسيطًا مرخّصًا من جهة رقابية معترف بها (SCA أو DFSA أو FSRA في الإمارات، أو هيئة السوق المالية في السعودية، أو هيئة الأوراق المالية في الأردن، أو جهة رقابية أوروبية من الدرجة الأولى) وجرّب المنصة على حساب تجريبي قبل المخاطرة برأس مال حقيقي.
لا يقدّم الوسطاء الشركاء لدينا للأفراد وصولًا بنظام DMA مع دفتر أوامر من المستوى الثاني، لكنهم يوضّحان جيدًا البديلين الأكثر شيوعًا: XTB التي تجمع بين عقود فروقات يسعّرها الوسيط وأسهم وصناديق ETF حقيقية تُنفَّذ في البورصة، وAvaTrade، صانع السوق التقليدي المرخّص من البنك المركزي الأيرلندي ومن FSRA في أبوظبي، مع تشكيلة واسعة من عقود الفروقات.
| المعايير | XTB | AvaTrade |
|---|---|---|
| وصول DMA | ❌ لا (عقود فروقات يسعّرها الوسيط) | ❌ لا |
| دفتر الأوامر (المستوى 2) | ❌ لا | ❌ لا |
| نوع التنفيذ | صانع سوق في عقود الفروقات، وتنفيذ في البورصة للأسهم وصناديق ETF الحقيقية | صانع سوق |
| أسهم وصناديق ETF حقيقية | ✅ عمولة 0 % حتى 100000 يورو شهريًا | ❌ عقود فروقات على الأسهم |
| المنصة | xStation 5 (ويب، جوال) | WebTrader وAvaTradeGO وMT4 وMT5 |
| الجهات الرقابية | KNF وCySEC وFCA وDFSA | Central Bank of Ireland وASIC وFSCA وJFSA وFSRA |
| الحد الأدنى للإيداع | 0 يورو | 100 يورو |
| الجمهور المستهدف | من المبتدئين إلى المتوسطين | من المبتدئين إلى المتوسطين |
| درجة التعقيد | منخفضة | منخفضة |
| زيارة XTB | زيارة AvaTrade |
إذا كنت تحتاج إلى وصول DMA حقيقي مع دفتر أوامر من المستوى الثاني، فعليك اللجوء إلى وسطاء متخصصين مثل IG (منصة L2 Dealer) أو Interactive Brokers، التي تربط كل أمر على عقد الفروقات بأمر تغطية على السهم الأساسي، بحيث يظهر الأمر المحدد على العقد في دفتر أوامر البورصة. تأكد أولًا من قبولهم لعملاء بلد إقامتك.
تحذير: عقود الفروقات أدوات معقدة تنطوي على مخاطر عالية لخسارة الأموال بسرعة بسبب الرافعة المالية. ينشر كل وسيط نسبة حسابات عملائه الأفراد التي تخسر المال، وهي وفقًا لهيئة ESMA الأوروبية بين 74 % و89 %. لا تتداول إلا بأموال يمكنك تحمّل خسارتها.
يمثّل نموذج DMA أقرب ما يكون إلى وصول حقيقي للأسواق المالية بالنسبة إلى المتداول الفرد: أسعار من البورصة، ورؤية لدفتر الأوامر، وغياب إعادة التسعير، وتضارب مصالح محدود. لكن لهذه الدقة ثمنًا: تشكيلة أصول تتمحور حول الأسهم، وعمولات ورسوم بيانات، ومنصات تتطلب خبرة.
يبقى نموذج صانع السوق الأنسب إذا كنت تبحث عن منصة متعددة الاستخدامات وسهلة الوصول تغطي العملات والمؤشرات والسلع والأسهم من حساب واحد، بشرط اختيار وسيط مرخّص وموثوق. أما إذا كنت متداولًا متمرسًا يركّز على الأسهم، وتعدّ شفافية دفتر الأوامر أولوية، وتبرّر أحجامك العمولات، فإن DMA مصمم لك بوضوح.
وفي جميع الأحوال، يُعدّ فهم نموذج تنفيذ وسيطك من خلال قراءة سياسة تنفيذ الأوامر لديه خطوة لا غنى عنها للتداول بثقة والتحكم في تكاليفك الفعلية.
| # | الوسيط | التقييم | الترخيص | نوع التنفيذ | إجراءات |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CBIASICFSCAJFSABVI FSCFSRA | صانع سوق (Dealing Desk) | |
| 2 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN | |
| 3 |  | ★★★★ 4.3/5 | CySECASICDFSAIFSC | صانع سوق (Dealing Desk) | |
| 4 |  | ★★★★★ 4.6/5 | KNFCySECFCADFSA | بدون مكتب تداول (NDD) | |
| 5 |  | ★★★★ 4.3/5 | CMVMFCASCBBACEN | بدون مكتب تداول (NDD) | |
| 6 |  | ★★★★ 4,0/5 | CySECFCAASICMASFSCADFSA | صانع سوق (Dealing Desk) | |
| 7 |  | ★★★★ 4.3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 8 |  | ★★★★ 4.0/5 | CySECFSCSVG FSA | ECN / STP |
ASIC: أستراليا • BACEN: البرازيل • BVI FSC: جزر العذراء البريطانية • CBI: أيرلندا • CMVM: البرتغال • CySEC: قبرص • DFSA: دبي • FCA: المملكة المتحدة • FSA: سيشل • FSC: موريشيوس • FSCA: جنوب أفريقيا • FSRA: أبوظبي • IFSC: بليز • JFSA: اليابان • KNF: بولندا • MAS: سنغافورة • SCB: جزر البهاما • SVG FSA: سانت فنسنت والغرينادين
⚠️ عقود الفروقات أدوات معقدة تعتمد على الرافعة المالية: ما بين 70% و80% من حسابات المستثمرين الأفراد تخسر أموالاً عند تداول عقود الفروقات.
وسيط DMA (Direct Market Access) يرسل أوامرك مباشرة إلى دفتر أوامر البورصة أو إلى مزوّدي السيولة، دون مكتب تداول يضع أسعاره الخاصة. ترى عمق السوق (المستوى الثاني) وتظهر أوامرك المحددة في الدفتر.
يضع صانع السوق أسعاره الخاصة المشتقة من السوق الأساسية وقد يكون الطرف المقابل لصفقاتك. أما وسيط DMA فيغطّي كل أمر في السوق الحقيقية: تتداول بأسعار البورصة ويتقاضى الوسيط عمولة. يوفّر DMA شفافية أكبر ويحدّ من تضارب المصالح، بينما يقدّم صانع السوق أصولًا أكثر واستخدامًا أبسط.
ليس بالضرورة، بشرط اختيار وسيط مرخّص. فصانع السوق الجاد يتبع أسعار السوق الأساسية عن قرب ويلتزم بمبدأ أفضل تنفيذ. وما يجب الانتباه إليه هو إعادة التسعير في فترات التقلب الشديد وتضارب المصالح المحتمل عندما يحتفظ الوسيط بمخاطر عملائه.
لا، فـ DMA موجّه أساسًا إلى المتداولين ذوي الخبرة. إذ يتطلب القدرة على قراءة دفتر الأوامر وتقييم السيولة وإتقان أنواع الأوامر المتقدمة. والوسطاء أنفسهم ينصحون المبتدئين بعدم استخدام منصات DMA.
نعم، لكنه أقل شيوعًا منه في الأسهم. فبما أن الفوركس ليس له بورصة مركزية، يعني DMA الوصول إلى الأسعار المجمّعة من البنوك ومزوّدي السيولة. لدى IG تقتصر خدمة Forex Direct على منصة L2 Dealer في أوروبا على العملاء المحترفين.
يتعلق DMA في عقود الفروقات أساسًا بالأسهم المدرجة في البورصات الكبرى ومنصات التداول متعددة الأطراف. ويقدّمه بعض الوسطاء أيضًا على الفوركس. أما عقود الفروقات على المؤشرات والسلع والسندات والعملات المشفرة فيسعّرها الوسيط عادةً خارج البورصة.
راجع سياسة تنفيذ الأوامر لديه، وهي وثيقة تلزم بها الجهات الرقابية وتبيّن ما إذا كان يعمل طرفًا مقابلًا وأي أماكن تنفيذ يستخدم. ومن العلامات المميزة وجود دفتر أوامر من المستوى الثاني تظهر فيه أوامرك، والتسعير بالعمولة، والإشارة الصريحة إلى DMA.
يضع DMA الأمر مباشرة في دفتر أوامر البورصة. ويحوّل STP الأمر تلقائيًا إلى مزوّد سيولة أو أكثر، غالبًا مع هامش مضاف إلى السبريد. أما ECN فيربط أوامر عدد كبير من المشاركين في شبكة إلكترونية. والنماذج الثلاثة تتجنب مكتب التداول، لكن DMA وحده يتيح الوصول إلى دفتر أوامر البورصة.
جرّب التداول مجانًا مع حساب تجريبي من AvaTrade دون إيداع
*عقود الفروقات أدوات معقدة تنطوي على رافعة مالية: تخسر ما بين 70% و80% من حسابات المستثمرين الأفراد أموالها.

 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية