تم التحديث في 19 أكتوبر 2026 بواسطة فريق تحرير broker-forex.eu
صنّاع السوق (Market Makers) هم مزوّدو سيولة يعرضون باستمرار أسعار شراء وأسعار بيع، بغض النظر عن رأيهم الخاص في الاتجاه المستقبلي للأصل.
عندما تفتح صفقة، فإن الطرف المقابل لك، أي من يقف على الجانب الآخر من أمرك، هو في الغالب صانع سوق. ولهؤلاء عدة أسماء: مزوّد السيولة، أو وسيط Dealing Desk، أو وسيط صانع السوق (MM). عندما تشتري أو تبيع أداة مالية مثل زوج عملات أو الذهب أو عملة مشفّرة، فمن المرجّح جداً أنك تتعامل مع أحدهم.
الخلاصة في سطور
لأن صنّاع السوق هم الطرف المقابل لصفقتك، فهم يربحون عندما تخسر ويخسرون عندما تربح. ولهذا يُطلق عليهم أحياناً اسم وسطاء «B-Book»، لأنهم يأخذون الجانب الآخر من دفتر الحسابات.
صنّاع السوق – وهم عادةً بنوك دولية ومؤسسات مالية وشركات متعددة الجنسيات ومستثمرون أفراد أو وسطاء – يؤدّون وظيفتين أساسيتين تجعلان التداول ممكناً.
أولاً، يجلبون السيولة إلى السوق، ولذلك يُسمّون أيضاً مزوّدي السيولة. فهم يديرون السيولة المتاحة بحيث يلبّي العرض الطلب في الوقت المناسب.
ثانياً، يضمنون وجود طرف مقابل لكل صفقة. فهم يعرضون باستمرار أسعار شراء وبيع ما دامت لديهم سيولة. ولولا صنّاع السوق لكانت الأصول غير سائلة، إذ سيكون من الصعب العثور على من يحمل رأياً معاكساً للصفقة التي تريد تنفيذها.
يُقال إن وسطاء صانع السوق «يصنعون السوق» لأنهم يحدّدون سعر الشراء وسعر البيع لكل صفقة. فهم يقدّمون أسعارهم الخاصة (المتوافقة عادةً مع أسعار ما بين البنوك)، مما يسمح لهم بالشراء بأفضل سعر عرض «Bid» متاح والبيع بأفضل سعر طلب «Ask». هذا الفرق بين السعرين، أي السبريد، هو مصدر ربحهم الرئيسي.
كلما اتّسع الفرق بين سعر الطلب وسعر العرض، زاد ربح وسيط صانع السوق. هذا الفارق يعوّض المخاطرة التي يتحمّلها في الصفقة.
وقد يخسر هؤلاء الوسطاء أيضاً إذا تحرّك السوق ضدهم ولم يتفاعلوا بسرعة كافية. ولحماية أنفسهم يستخدمون استراتيجيات التحوّط.
لتنفيذ صفقة، ستحتاج دائماً تقريباً إلى الاتصال بصانع سوق، أي المرور عبر وسيط قد يكون من نوع Dealing Desk (DD) أو No Dealing Desk (NDD).
وسطاء DD هم دائماً الطرف المقابل لصفقاتك: فأنت تتعامل معهم مباشرة. وحتى لو قرّر الوسيط الاستعانة بمزوّد سيولة خارجي، يبقى العميل متعاملاً مع وسيط DD.
ويختلف الأمر مع وسيط NDD، الذي يربط المتداولين المحترفين والأفراد بمزوّدي السيولة عبر طرق تنفيذ مثل شبكات الاتصال الإلكترونية (ECN) والمعالجة المباشرة (STP) والوصول المباشر إلى السوق (DMA). فعملاء وسطاء STP أو ECN لا يتعاملون إذن مع الوسيط نفسه.
يستطيع وسطاء DD تقييم كل طلب تداول يصلهم من عملائهم. وبعد ذلك إما يستوعبون الأمر داخلياً أو يلجؤون إلى مزوّد سيولة خارجي لتنفيذه. ولن تعرف أبداً بدقة من أين يحصل الوسيط على السيولة اللازمة.
إذا قرّروا تنفيذ الصفقة داخلياً، فهذا ما يحدث:
يفضّل وسطاء DD عادةً تنفيذ الصفقة بأنفسهم متى أمكن، لعدة أسباب:
وفي المقابل، يحوّل وسطاء DD الأمر إلى صانع سوق خارجي عندما:
عندما يلجأ الوسيط إلى صانع سوق أو مزوّد سيولة خارجي، يُقال إنه «يغطّي» مركزه.
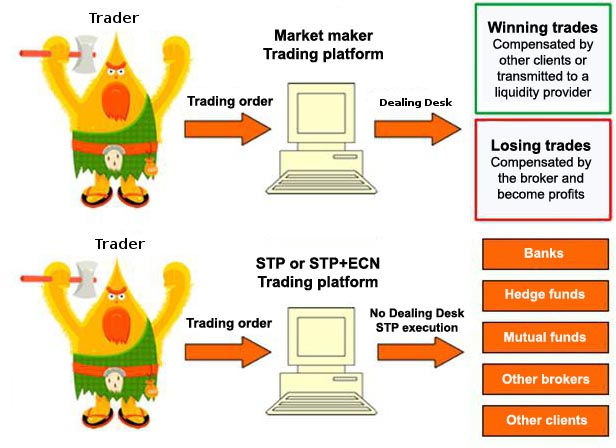
بما أن صنّاع السوق يقدّمون أسعارهم الخاصة ويربحون عندما تخسر، قد يظن البعض أن لهم مصلحة في التلاعب بالسبريد لصالحهم. لكن هذا لا يحدث في الواقع، على الأقل لدى الوسطاء المرخّصين بشكل سليم.
ثلاثة أسباب تفسّر عدم التلاعب بأسعار صنّاع السوق:
إن حجم خسائر الأفراد لا يعود إلى التلاعب بالأسعار، بل إلى المخاطر الكامنة في الرافعة المالية: فوفقاً لتحليلات الهيئة الأوروبية للأوراق المالية والأسواق (ESMA)، تخسر ما بين 74% و89% من حسابات الأفراد أموالاً في عقود الفروقات، وتتراوح التحذيرات الإلزامية للوسطاء المرخّصين عادةً بين 70% و80%.
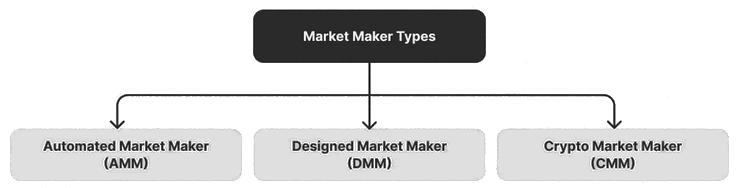
يشمل مصطلح «صانع السوق» في الحقيقة معنيين مختلفين. ففي الفوركس وعقود الفروقات يقصد به وسيطك. أما في البورصة فيشير إلى وظيفة محدّدة: صانع السوق المعيّن أو Designated Market Maker (DMM). ويُعدّ في كثير من الأحيان العمود الفقري للبورصات، إذ يعمل خلف الكواليس لتبقى الأسواق سلسة ومستقرة ومتاحة.
صانع السوق المعيّن شركة مالية متخصصة تختارها البورصة لضمان العدالة والانتظام والكفاءة في تداول أسهم معيّنة. ومن خلال عرض أوامر شراء وبيع بشكل منهجي على الأوراق المالية التي يغطّيها، ينشئ سوقاً ثنائية الاتجاه ويقلّل خطر التقلّبات الحادة في الأسعار.
وتكتسب هذه الوظيفة أهمية خاصة في البورصات التي تحتفظ بإشراف بشري إلى جانب التداول الإلكتروني، مثل بورصة نيويورك (NYSE). ومهمته الحفاظ على سوق منتظمة بشراء الأسهم وبيعها لسدّ الفجوة بين المشترين والبائعين الطبيعيين. وفي الأسواق العربية، يؤدّي صنّاع السوق المرخّصون دوراً مماثلاً، كما في السوق المالية السعودية (تداول) وسوق دبي المالي.
ومع صعود التداول الخوارزمي والتداول عالي التردد، تبنّى صنّاع السوق المعيّنون تقنيات متقدّمة – بيانات آنية وخوارزميات تنبّؤية ونماذج تعتمد على الذكاء الاصطناعي – للبقاء قادرين على المنافسة أمام أنظمة تنفّذ الأوامر في أجزاء من الثانية.
يتوقف أجر صانع السوق المعيّن على البورصة وحجم التداول والأداء. وعلى سبيل الاسترشاد، ووفقاً لبيانات Glassdoor المنشورة، يبلغ متوسط راتب صانع السوق المعيّن في الولايات المتحدة نحو 90 إلى 95 ألف دولار سنوياً، وقد تصل أعلى الأجور في بورصة نيويورك إلى 115 ألف دولار أو أكثر، تُضاف إليها مكافآت واتفاقات مرتبطة بالنتائج. كما يستفيد صانع السوق المعيّن من الفارق بين سعري العرض والطلب مقابل مخاطرة الاحتفاظ بالأسهم التي يغطّيها.
يخضع التعيين كصانع سوق لمتطلبات تحدّدها كل بورصة. ففي بورصة نيويورك تمرّ العملية تقريباً بخمس مراحل: أن يكون عضواً مؤهلاً في البورصة يملك الخبرة والموارد المالية المطلوبة، ثم تقديم طلب يخضع للموافقة (اختبار NYSE Arca Equity Trading Permits)، ثم اجتياز التدريب الإلزامي على القواعد والمسؤوليات، والحصول عند الحاجة على رعاية شركة تعمل بالفعل كصانع سوق معيّن، وأخيراً بدء نشاط صناعة السوق في الأسهم المخصّصة.
أمثلة على صنّاع السوق المعيّنين
في بورصة نيويورك تُعدّ GTS أكبر صانع سوق معيّن، إلى جانب Citadel Securities وVirtu Americas. ومن كبريات شركات صناعة السوق أيضاً Jane Street وHudson River Trading وIMC وSusquehanna. وفي بورصة لندن (LSE) نجد خصوصاً Winterflood Securities وPeel Hunt.
في ظل صعود الأصول الرقمية والتمويل اللامركزي (DeFi)، وتزايد المتطلبات التنظيمية، ودمج معايير الحوكمة البيئية والاجتماعية (ESG)، يواصل نموذج صانع السوق المعيّن تطوّره، مع الحفاظ على دوره المحوري: ضمان سيولة الأسواق واستقرارها ونزاهتها.
يشترك المفهومان في مبدأ واحد، وهو توفير السيولة بعرض أسعار الشراء والبيع، لكنهما يطبّقان في سياقين مختلفين تماماً. يلخّص الجدول التالي أهم الفروق.
| المعيار | وسيط صانع السوق (فوركس/عقود فروقات) | صانع السوق المعيّن (بورصة) |
|---|---|---|
| الطبيعة | وسيط خارج البورصة (OTC) | عضو معتمد في بورصة (NYSE، LSE) |
| الدور تجاه المتداول | طرف مقابل مباشر لأوامرك | يدير دفتر الأوامر دون أن يكون طرفك المقابل الشخصي |
| الأدوات | أزواج العملات والمؤشرات والسلع والعملات المشفّرة (عقود فروقات) | الأسهم المدرجة |
| التعيين | لا يوجد: الوسيط ينشئ سوقه الخاصة | تمنحه البورصة لأسهم محدّدة |
| مصدر الربح | السبريد (وأحياناً عمولة) | فارق العرض والطلب + حوافز البورصة |
| أسعار الافتتاح/الإغلاق | غير معني | يحدّدها بموازنة الأوامر |
| الرقابة المعتادة | SCA وDFSA وFSRA وFCA وCySEC… | SEC وFINRA وقواعد البورصة المعنية |
باختصار: عندما تتداول الفوركس أو عقود الفروقات فأنت تتعامل مع وسيط صانع سوق. وعندما تشتري سهماً في بورصة نيويورك، يضمن صانع سوق معيّن في الخلفية أن يجد أمرك طرفاً مقابلاً بشروط جيدة.
لاختيار وسيط صانع سوق نقاط قوة وحدود ينبغي الموازنة بينها.
عملياً، يفضّل المتداول العرضي أو المبتدئ غالباً بساطة حساب صانع السوق، بينما يختار المتداول النشط عالي التردد عادةً حساب ECN/STP بعمولات وسبريد أضيق. والأفضل دائماً مقارنة التكلفة الإجمالية (السبريد + العمولة) وفق أسلوب تداولك.
AvaTrade صانع سوق «تقليدي» يحمل تراخيص عديدة منها ترخيص سوق أبوظبي العالمي، ويتميّز بتنوّع منصاته (ميتاتريدر وTradingView وAvaOptions للخيارات) وبأداة الحماية AvaProtect.
XM صانع سوق أيضاً، لكنه يراهن على عتبة دخول منخفضة جداً (حد أدنى للإيداع 5 يورو) وعلى ميتاتريدر 4 و5 وعلى تعليم مجاني واسع.
| المعيار | AvaTrade | XM |
|---|---|---|
| نوع الوسيط | صانع سوق | صانع سوق |
| سنة التأسيس | 2006 | 2009 |
| التراخيص | CBI وASIC وFSCA وJFSA وBVI FSC وFSRA | CySEC وASIC وDFSA وIFSC |
| الحد الأدنى للإيداع | 100 يورو | 5 يورو |
| سبريد EUR/USD (الحساب العادي) | نحو 0.8 نقطة (أكثر تنافسية) | نحو 1.2 نقطة |
| العمولة | لا توجد (مدمجة في السبريد) | لا توجد (مدمجة في السبريد) |
| المنصات | ميتاتريدر 4 و5 وTradingView وWebTrader وAvaTradeGO وAvaOptions | ميتاتريدر 4 وميتاتريدر 5 |
| الخيارات | ✅ خيارات تقليدية (AvaOptions) | ❌ لا |
| الحساب الإسلامي | نعم (بدون فوائد تبييت) | نعم (بدون فوائد تبييت) |
| الحساب التجريبي | مجاني، 21 يوماً | مجاني، غير محدود |
| رسوم عدم النشاط | 50 دولاراً بعد 3 أشهر دون نشاط | 10 دولارات بعد 3 أشهر دون نشاط |
| نقاط القوة | سبريد أضيق، منصات متنوعة، تراخيص قوية | حد أدنى منخفض جداً للإيداع، ميتاتريدر، تعليم |
| نقاط الضعف | رسوم عدم نشاط مرتفعة، لا أسهم حقيقية | سبريد أوسع، ميتاتريدر فقط |
| زيارة AvaTrade | زيارة XM |
يقوم تداول عقود الفروقات على المضاربة وينطوي على مخاطر خسارة كبيرة، ولذلك لا يناسب جميع المستثمرين (ما بين 70% و80% من حسابات المستثمرين الأفراد تخسر أموالاً عند تداول عقود الفروقات). اطّلع أيضاً على مراجعاتنا لـAvaTrade وXM.
إليك خمس خطوات عملية لاختيار وسيط صانع سوق موثوق ومناسب لملفك.
يؤدّي صنّاع السوق دوراً أساسياً: فبدونهم سيصعب العثور على طرف مقابل يملك السيولة ومستعد لأخذ الجانب الآخر من صفقتك.
في الفوركس وعقود الفروقات، يعني اختيار الوسيط المفاضلة بين نموذج بمكتب تداول (صانع سوق في الغالب) ونموذج بلا مكتب تداول (أسعار من نوع ECN أو STP أو DMA). أما في البورصة فيتولّى صانع السوق المعيّن الوظيفة المقابلة، وهو شركة معتمدة تدير دفتر أوامر الأسهم المدرجة.
يقدّم وسطاء صانع السوق خصائص لا تتوفّر دائماً لدى وسيط STP أو ECN – سبريد ثابت، وغياب الحد الأدنى للإيداع، ومنصات شاملة – ويظلّون خياراً شائعاً، خصوصاً لدى المبتدئين. والأمر يعود إليك في مقارنة التكاليف والشروط وفق أسلوب تداولك.
| # | الوسيط | التقييم | الترخيص | نوع التنفيذ | إجراءات |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CBIASICFSCAJFSABVI FSCFSRA | صانع سوق (Dealing Desk) | |
| 2 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN | |
| 3 |  | ★★★★ 4.3/5 | CySECASICDFSAIFSC | صانع سوق (Dealing Desk) | |
| 4 |  | ★★★★★ 4.6/5 | KNFCySECFCADFSA | بدون مكتب تداول (NDD) | |
| 5 |  | ★★★★ 4.3/5 | CMVMFCASCBBACEN | بدون مكتب تداول (NDD) | |
| 6 |  | ★★★★ 4,0/5 | CySECFCAASICMASFSCADFSA | صانع سوق (Dealing Desk) | |
| 7 |  | ★★★★ 4.3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 8 |  | ★★★★ 4.0/5 | CySECFSCSVG FSA | ECN / STP |
ASIC: أستراليا • BACEN: البرازيل • BVI FSC: جزر العذراء البريطانية • CBI: أيرلندا • CMVM: البرتغال • CySEC: قبرص • DFSA: دبي • FCA: المملكة المتحدة • FSA: سيشل • FSC: موريشيوس • FSCA: جنوب أفريقيا • FSRA: أبوظبي • IFSC: بليز • JFSA: اليابان • KNF: بولندا • MAS: سنغافورة • SCB: جزر البهاما • SVG FSA: سانت فنسنت والغرينادين
⚠️ عقود الفروقات أدوات معقدة تعتمد على الرافعة المالية: ما بين 70% و80% من حسابات المستثمرين الأفراد تخسر أموالاً عند تداول عقود الفروقات.
وسيط صانع السوق وسيط مالي يعرض باستمرار أسعار شراء (Bid) وأسعار بيع (Ask). ويعمل كطرف مقابل مباشر لأوامر المتداولين، أي يأخذ الجانب الآخر من مراكزهم.
يقدّم صانع السوق أسعاره الخاصة ويضمن السيولة بتوفير مشترٍ أو بائع في كل الأوقات. ويمكنه تنفيذ أوامر العملاء داخلياً أو اللجوء إلى مزوّدي سيولة خارجيين عند الحاجة.
يربح صنّاع السوق أساساً من السبريد، أي الفرق بين سعر الشراء وسعر البيع. ولأنهم غالباً ما يكونون الطرف المقابل المباشر، فقد يربحون أيضاً عندما يخسر المتداول، وهو نموذج يُسمّى أحياناً B-Book.
نعم، بشرط أن يكون مرخّصاً من جهة رقابية معترف بها. فالجهات الرقابية تفرض قواعد صارمة لضمان عدالة الأسعار والحد من التجاوزات، كما تُبقي المنافسة الشديدة الأسعار قريبة جداً من أسعار ما بين البنوك.
صانع السوق هو الطرف المقابل للأوامر، بينما ينقل وسيط ECN/STP الأوامر مباشرة إلى مزوّدي السيولة أو إلى السوق دون أن يتدخّل. ويوفّر ECN/STP شفافية أكبر، لكنه يفرض عادةً عمولة إضافة إلى سبريد ما بين البنوك.
صانع السوق المعيّن شركة تختارها بورصة مثل بورصة نيويورك لضمان سوق منتظمة لأسهم معيّنة. فهو يعرض أسعار العرض والطلب، ويحدّد أسعار الافتتاح والإغلاق، ويتدخّل في فترات التقلّب لتحقيق الاستقرار.
صانع سوق الفوركس/عقود الفروقات هو وسيطك: ينشئ سوقاً خارج البورصة ويأخذ الطرف المقابل لمراكزك. أما صانع السوق المعيّن فهو عضو معتمد في البورصة (NYSE، LSE) يدير دفتر أوامر الأسهم المدرجة دون أن يكون طرفك المقابل الشخصي.
في بورصة نيويورك تُعدّ GTS الأكبر، إلى جانب Citadel Securities وVirtu Americas. ومن كبار الفاعلين في صناعة السوق أيضاً Jane Street وHudson River Trading وIMC وSusquehanna، إضافة إلى Winterflood وPeel Hunt في بورصة لندن.
عملياً، لا يتلاعب الوسطاء المرخّصون بالأسعار لأنهم يخضعون لمنافسة قوية ولقواعد صارمة. وتبقى الأسعار عادةً متوافقة مع سوق ما بين البنوك أو مع الأسعار المجمّعة لمجمّع سيولة.
نعم، فوسطاء صانع السوق يناسبون المبتدئين غالباً بفضل بساطتهم (لا عمولة مباشرة)، وسبريدهم الثابت أحياناً، وأدواتهم التعليمية، وغياب الحد الأدنى للإيداع في كثير من الأحيان، ومنصاتهم السهلة.
نعم، يقدّم كثير منهم، مثل AvaTrade وXM وHFM، حسابات إسلامية خالية من فوائد التبييت (Swap-free) تتوافق مع أحكام الشريعة. تحقّق من الشروط الدقيقة لكل وسيط، إذ قد تُستبدل الفوائد برسوم إدارية بعد عدد معيّن من الأيام.
| سابق : الوسيط الإسلامي | التالية : وسيط STP |
جرّب التداول مجانًا مع حساب تجريبي من AvaTrade دون إيداع
*عقود الفروقات أدوات معقدة تنطوي على رافعة مالية: تخسر ما بين 70% و80% من حسابات المستثمرين الأفراد أموالها.

 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية