تم التحديث في 19 أكتوبر 2026 بواسطة فريق تحرير broker-forex.eu
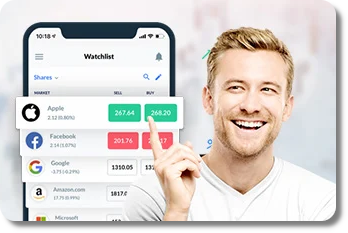
الوسيط الرقمي (Neobroker) تطبيق استثمار رقمي بالكامل يتيح شراء الأسهم وصناديق ETF والعملات المشفرة بعمولة شبه معدومة، غالبًا دولار أو يورو واحد للأمر أو حتى صفر. وخلال سنوات قليلة، غيّرت هذه الشركات القادمة من عالم التقنية المالية طريقة الاستثمار: ففي أوروبا تقول Trade Republic إن لديها أكثر من 10 ملايين عميل و150 مليار يورو من الأصول، وفي الخليج ظهرت تطبيقات استثمار محلية مرخّصة، بينما تقدّم XTB، المرخّصة أيضًا من سلطة دبي للخدمات المالية (DFSA)، أسهمًا وصناديق ETF حقيقية دون عمولة حتى حجم شهري مرتفع.
يشرح هذا الدليل ماهية الوسيط الرقمي وكيف يربح، ويقارن أبرز الخيارات المتاحة للمستثمرين في الخليج والشرق الأوسط في 2026.
الوسطاء الرقميون تطبيقات مالية تتيح شراء الأسهم دون عمولات مرتفعة. وهم جيل جديد من وسطاء البورصة هدفه المعلن جعل الاستثمار متاحًا للجميع. فحيث كان الوسيط التقليدي يفرض عمولات ثابتة وحدًا أدنى للاستثمار وواجهة معقدة، يعتمد الوسيط الرقمي على تطبيق بسيط وفتح حساب في دقائق وشراء أجزاء من الأسهم بدءًا من دولار واحد.
نشأت هذه المنصات من شركات ناشئة في التقنية المالية استهدفت أولًا المستثمرين الشباب المعتادين على الهاتف. وكان النجاح سريعًا، والمنطق بسيط: إزالة العوائق (العمولات والمصطلحات والحد الأدنى للاستثمار) لجذب قاعدة مستخدمين أوسع بكثير من قاعدة الوسطاء التقليديين.
يتكرر السؤال: إذا كان الوسيط يأخذ صفرًا أو دولارًا واحدًا للأمر، فكيف يربح؟ الوسيط «بلا عمولات» ليس مجانيًا تمامًا، بل تعتمد ربحيته على مصادر أقل ظهورًا:
بعبارة أخرى، «صفر عمولات» عنصر جذب، لكن يجب النظر دائمًا إلى التكلفة الإجمالية: السبريد والتحويل والسحب والاشتراكات.
يقارن الجدول التالي بين XTB وفئتين شائعتين من تطبيقات الاستثمار المتاحة للمقيمين في المنطقة. البيانات إرشادية بتاريخ يوليو 2026: راجع دائمًا الموقع الرسمي قبل فتح الحساب لأن الأسعار تتغير باستمرار.
| المعيار | XTB | تطبيقات استثمار محلية (الإمارات) | وسطاء رقميون أوروبيون |
|---|---|---|---|
| الترخيص | KNF وCySEC وFCA وDFSA (بحسب الكيان) | DFSA أو FSRA أو SCA بحسب التطبيق | جهات أوروبية (BaFin وغيرها) |
| القبول من الخليج | نعم، عبر الكيان المناسب | نعم، وهي موجهة للمقيمين | غالبًا لا |
| العمولة | 0 % حتى 100000 يورو شهريًا ثم 0.2 % (حد أدنى 10 يورو)، وفق الكيان | منخفضة أو صفرية على الأسهم الأمريكية، مع رسوم تحويل أو اشتراك | صفر إلى يورو واحد للأمر |
| المنتجات | أكثر من 7400 سهم وصناديق ETF حقيقية، أجزاء أسهم، خطط استثمار، وعقود فروقات | أسهم وصناديق ETF أمريكية بالأساس، وأحيانًا محافظ مُدارة | أسهم وصناديق ETF أوروبية وأمريكية |
| الأنسب لـ | من يريد أسهمًا بلا عمولة وتداولًا في تطبيق واحد | المبتدئون المقيمون في الإمارات | المقيمون في أوروبا |
ملاحظة: تختلف الشروط بحسب بلد الإقامة والكيان الذي يخدمك. وتطبيقات مثل Sarwa وbaraka معروفة في الإمارات، فتحقق من ترخيصها ورسومها قبل التسجيل.
يقدّم بعض الوسطاء الرقميين (وكثير من وسطاء عقود الفروقات) منتجات بالرافعة المالية مثل عقود الفروقات، وهي أخطر بكثير من شراء الأسهم نقدًا. ووفق هيئة ESMA الأوروبية، تخسر ما بين 74 % و89 % من حسابات الأفراد أموالها في عقود الفروقات. فلا تستخدمها إلا عن وعي، ولا تستثمر أبدًا أكثر مما تستطيع تحمّل خسارته.
تتيح هذه التطبيقات الوصول إلى عدة فئات من الأصول من تطبيق واحد: الأسهم وصناديق ETF والعملات المشفرة، وأحيانًا السندات أو المعادن مثل الذهب. وعمليًا يمكنك:
الميزة الكبرى هي البساطة: يتيح المسار الرقمي الكامل للمبتدئ وضع أول أمر خلال دقائق. لكن أدوات التحليل (الرسوم المتقدمة والمؤشرات والأوامر المشروطة) تبقى غالبًا محدودة مقارنة بوسيط متخصص.
تتعايش ثلاث فئات من الجهات، ويتوقف الخيار الأفضل على ملفك.
| المعيار | وسيط رقمي | وسيط إلكتروني تقليدي | بنك تجاري |
|---|---|---|---|
| العمولة | منخفضة جدًا | معتدلة | مرتفعة غالبًا |
| الواجهة | تطبيق بسيط | ويب وتطبيق، أكثر شمولًا | فرع وهاتف ومستشار |
| الوصول إلى الأسواق المحلية | محدود في الغالب | جيد غالبًا | نعم |
| أدوات متقدمة | محدودة | جيدة إلى متقدمة | متفاوتة، مع مرافقة شخصية |
| الجمهور | المبتدئون والمستثمرون عبر الهاتف | المستثمرون المستقلون | العملاء التقليديون |
في الإمارات والسعودية لا تُفرض عمومًا ضريبة دخل شخصية على أرباح رأس المال للأفراد. لكن توزيعات الأسهم الأمريكية تخضع عادةً لاقتطاع ضريبي أمريكي من المنبع (30 % في غياب اتفاقية ضريبية مطبّقة)، ويطلب منك الوسيط عادةً تعبئة نموذج W-8BEN. وتختلف القواعد في دول أخرى مثل الأردن أو مصر، فاستشر مختصًا محليًا.
وللمستثمرين الحريصين على التوافق مع الشريعة، يجدر التحقق من أن الأسهم المختارة تجتاز معايير الفرز الشرعي، ومن أن الأموال غير المستثمرة لا تدر فوائد، مع احتساب الزكاة على المحفظة. ويمكن الاطلاع على دليلنا عن الوسطاء الإسلاميين والتداول الحلال.
نزّل كل عام الكشف السنوي الذي يوفره معظم الوسطاء الرقميين: فهو يلخّص الأرباح والخسائر والتوزيعات والضرائب المقتطعة، ويسهّل حساب الزكاة.
إليك طريقة بسيطة لاختيار التطبيق الأنسب لوضعك.
الأرقام تجيب. فما كان في 2021 رهانًا على جيل جديد من المستثمرين تأكّد: إذ تقول Trade Republic إن لديها أكثر من 10 ملايين عميل و150 مليار يورو من الأصول في نحو عشر دول أوروبية، مع ترخيص مصرفي كامل من البنك المركزي الأوروبي منذ أواخر 2023. وفي الخليج، يتزايد عدد التطبيقات المرخّصة محليًا مع إقبال الشباب على الاستثمار.
والاتجاه العام متين: كثير من الشباب يفضّلون الاستثمار في البورصة، خصوصًا عبر صناديق ETF، على الادخار التقليدي. وقد استثمر الوسطاء الرقميون هذا التوجه بجعل الاستثمار بسيطًا ومتاحًا عبر الهاتف ومنخفض التكلفة. لكنهم يواجهون تحديات: نهاية PFOF في أوروبا تفرض مراجعة النموذج، والمنافسة تشتد مع دخول البنوك التقليدية، والاحتفاظ بالمستخدمين بات حاسمًا.
والرسالة للمستثمر واضحة: أصبح الوسطاء الرقميون لاعبين دائمين في المشهد المالي. يبقى اختيار الأنسب لملفك، مع تذكّر أن بساطة التطبيق لا تُغني أبدًا عن فهم مخاطر ما تشتريه.
| # | الوسيط | التقييم | الترخيص | نوع التنفيذ | إجراءات |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4.6/5 | CBIASICFSCAJFSABVI FSCFSRA | صانع سوق (Dealing Desk) | |
| 2 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN | |
| 3 |  | ★★★★ 4.3/5 | CySECASICDFSAIFSC | صانع سوق (Dealing Desk) | |
| 4 |  | ★★★★★ 4.6/5 | KNFCySECFCADFSA | بدون مكتب تداول (NDD) | |
| 5 |  | ★★★★ 4.3/5 | CMVMFCASCBBACEN | بدون مكتب تداول (NDD) | |
| 6 |  | ★★★★ 4,0/5 | CySECFCAASICMASFSCADFSA | صانع سوق (Dealing Desk) | |
| 7 |  | ★★★★ 4.3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 8 |  | ★★★★ 4.0/5 | CySECFSCSVG FSA | ECN / STP |
ASIC: أستراليا • BACEN: البرازيل • BVI FSC: جزر العذراء البريطانية • CBI: أيرلندا • CMVM: البرتغال • CySEC: قبرص • DFSA: دبي • FCA: المملكة المتحدة • FSA: سيشل • FSC: موريشيوس • FSCA: جنوب أفريقيا • FSRA: أبوظبي • IFSC: بليز • JFSA: اليابان • KNF: بولندا • MAS: سنغافورة • SCB: جزر البهاما • SVG FSA: سانت فنسنت والغرينادين
⚠️ عقود الفروقات أدوات معقدة تعتمد على الرافعة المالية: ما بين 70% و80% من حسابات المستثمرين الأفراد تخسر أموالاً عند تداول عقود الفروقات.
وسيط بورصة رقمي بالكامل، يُستخدم أساسًا عبر تطبيق على الهاتف، ويتيح الاستثمار في الأسهم وصناديق ETF والعملات المشفرة بعمولات منخفضة جدًا. يتميز عن الوسطاء التقليديين بالبساطة وغياب الفروع وإمكانية شراء أجزاء من الأسهم بدءًا من دولار واحد.
لا، فشعار «صفر عمولات» مضلّل. حتى دون عمولة على الأمر، يربح الوسيط من السبريد وتحويل العملات والفوائد المحتجزة على السيولة والبطاقات والاشتراكات. لذا يجب تقييم التكلفة الإجمالية لا سعر الأمر فقط.
لا توجد إجابة واحدة. لأسهم وصناديق ETF حقيقية دون عمولة مع منصة تتيح أيضًا تداول عقود الفروقات، تُعد XTB خيارًا قويًا ومرخّصة من DFSA. وتناسب التطبيقات المحلية المرخّصة في الإمارات المبتدئين المقيمين هناك. ويتوقف الخيار على هدفك وبلد إقامتك والأصول التي تبحث عنها.
الوسطاء الجادون مرخّصون من جهات رقابية، وأصول العملاء مفصولة عادةً عن أموال الوسيط. لكن نظام حماية الأموال يختلف بحسب الكيان والدولة. تحقق دائمًا من الترخيص ونظام الحماية قبل فتح الحساب.
في الإمارات والسعودية لا تُفرض عمومًا ضريبة دخل شخصية على أرباح رأس المال للأفراد، لكن توزيعات الأسهم الأمريكية تخضع عادةً لاقتطاع ضريبي أمريكي من المنبع. وتختلف القواعد في دول أخرى، فاستشر مختصًا.
البنك الرقمي يدير أموالك اليومية (الحساب والبطاقة والتحويلات)، بينما الوسيط الرقمي مخصص للاستثمار في الأسواق. والحدود تتلاشى مع منصات تجمع بين الخدمتين.
نعم، بشرط اختيار أسهم تجتاز معايير الفرز الشرعي، وتجنب الفوائد على الأموال غير المستثمرة، والابتعاد عن المنتجات بالرافعة، مع احتساب الزكاة. وبعض التطبيقات توفر أدوات فرز شرعي مدمجة.
يقدّم بعض الوسطاء منتجات بالرافعة مثل عقود الفروقات، لكنها معقدة وعالية المخاطر: فوفق ESMA تخسر ما بين 74 % و89 % من حسابات الأفراد أموالها فيها. وهي لا تناسب إلا المستثمرين المطلعين المدركين لخطر الخسارة المرتفع.
الوسيط الرقمي مثالي للبدء أو استثمار مبالغ صغيرة أو أتمتة خطة منخفضة التكلفة. أما الوسيط الأكثر شمولًا فأفضل إذا احتجت أدوات تحليل متقدمة أو وصولًا إلى الأسواق المحلية أو مرافقة. ويجمع كثير من المستثمرين بين الاثنين.
الدفع مقابل تدفق الأوامر (PFOF) هو المقابل الذي يدفعه صانع السوق للوسيط لتوجيه أوامر العملاء إليه. وبسبب خطر تضارب المصالح، يحظره الاتحاد الأوروبي اعتبارًا من 2026، ما يدفع الوسطاء الذين اعتمدوا عليه إلى البحث عن مصادر دخل أخرى.
| سابق : الديلر مقابل الوسيط | التالية : الوسيط الإسلامي |
جرّب التداول مجانًا مع حساب تجريبي من AvaTrade دون إيداع
*عقود الفروقات أدوات معقدة تنطوي على رافعة مالية: تخسر ما بين 70% و80% من حسابات المستثمرين الأفراد أموالها.
 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية