Actualizado el 19 de octubre de 2026 por el Equipo de broker-forex.eu
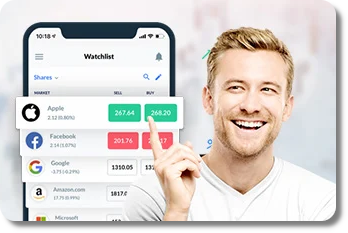
Un neobroker (o «broker móvil») es una aplicación de inversión 100 % digital que permite comprar acciones, ETF o criptomonedas con una comisión casi nula, a menudo 1 € por orden o incluso 0 €. En pocos años, estos actores procedentes del mundo fintech han transformado la inversión en Europa: Trade Republic afirma tener más de 10 millones de clientes y 150 000 millones de euros en activos, mientras que Revolut reúne banco y bolsa en la misma aplicación y XTB ofrece acciones y ETF reales sin comisión hasta un volumen mensual elevado.
Esta guía explica qué es realmente un neobroker, cómo gana dinero y compara las principales ofertas disponibles en España y en América Latina en 2026.
Los neobrokers son aplicaciones financieras que permiten comprar acciones sin comisiones de intermediación elevadas. Son una nueva generación de brokers de bolsa cuyo objetivo declarado es democratizar la inversión y hacerla accesible a todos. Donde un broker tradicional imponía a menudo comisiones fijas, un importe mínimo y una interfaz compleja, el neobroker apuesta por una aplicación móvil sencilla, apertura de cuenta en minutos y compra de fracciones de acciones desde 1 €.
Estas plataformas nacieron de start-ups fintech que se dirigieron primero a los inversores jóvenes, muy cómodos con el móvil. El éxito ha sido rápido. La lógica es sencilla: eliminar barreras (comisiones, jerga, inversión mínima) para atraer una base de usuarios mucho más amplia que la de los brokers históricos.
La pregunta es recurrente: si el neobroker cobra 0 € o 1 € por orden, ¿cómo gana dinero? Un broker «sin comisiones» nunca es totalmente gratuito. Su rentabilidad se apoya en varias fuentes de ingresos más discretas:
Dicho de otro modo, el «cero comisiones» atrae, pero siempre hay que mirar el coste total: spread, cambio de divisa, retiradas y posibles suscripciones.
La tabla compara cinco brokers móviles muy utilizados por los inversores españoles en 2026. Los datos (comisiones, oferta, regulación) son orientativos y se revisaron en julio de 2026: consulta siempre la web oficial antes de abrir una cuenta, porque las tarifas cambian con frecuencia. La disponibilidad varía según el país de residencia, sobre todo en América Latina.
| Broker | Regulación | Comisión por orden | Oferta (acciones / ETF) | Cripto | Efectivo remunerado | Ideal para |
|---|---|---|---|---|---|---|
| XTB | KNF, CySEC, FCA, DFSA (entidades según el país) | 0 % hasta 100 000 €/mes, después 0,2 % (mín. 10 €) | Más de 7 400 acciones y numerosos ETF reales, fracciones, planes de inversión | CFD sobre cripto | Variable | Acciones y ETF sin comisión + trading en una sola app |
| Trade Republic | BaFin, licencia bancaria del BCE | 1 € por orden | ~8 500 acciones y ETF, bonos, derivados | ✓ | 2 % hasta 50 000 € | Inversión a largo plazo, planes de ahorro |
| Scalable Capital | BaFin (licencia bancaria completa) | Free Broker ~1 € · PRIME+: tarifa plana 4,99 €/mes | Más de 8 000 acciones, ~2 700 ETF, fondos, derivados | ✓ (ETP) | Hasta 2,5 % | Inversores más activos, plataforma web |
| Revolut | Banco de Lituania (Revolut Securities Europe) | 1 € por orden (plan Standard) | Más de 4 000 acciones EE. UU./UE, ~200 ETF | ✓ | Variable según el plan | Banco + bolsa en una sola app |
| Trading 212 | Regulación UE (pasaporte europeo) | 0 € (spread posible) | Acciones, ETF, CFD, forex | ✗ | Intereses sobre el efectivo (variable) | Principiantes, interfaz sencilla |
Puntos de atención: Trading 212 aplica un 0,7 % a los depósitos con tarjeta por encima de 2 000 € acumulados y un 0,15 % de cambio de divisa; XTB cobra un 0,5 % de cambio de divisa en los valores en otra moneda; Revolut cubre los valores mediante el sistema de garantía lituano, no el FGD español.
Algunos neobrokers (y muchos brokers de CFD) ofrecen también productos apalancados: CFD, turbos, warrants. Son mucho más arriesgados que la compra de acciones al contado. Según la ESMA, entre el 74 % y el 89 % de las cuentas minoristas pierden dinero con los CFD. Resérvalos para un uso informado y no inviertas nunca más de lo que puedas permitirte perder.
Los neobrokers ofrecen acceso unificado a varias clases de activos desde una sola aplicación: acciones, ETF, criptomonedas y, en algunos casos, bonos, derivados o metales como el oro. En concreto, permiten:
La gran baza es la sencillez: el proceso 100 % digital permite a un principiante lanzar su primera orden en minutos. A cambio, las herramientas de análisis (gráficos avanzados, indicadores, órdenes condicionadas) suelen ser limitadas frente a un broker especializado.
Conviven tres familias de actores, y la mejor elección depende de tu perfil.
| Criterio | Neobroker | Broker o banco en línea | Banco tradicional |
|---|---|---|---|
| Comisión por orden | Muy baja (0 a 1 €) | Moderada (1 a 10 €) | Alta (a menudo > 0,2 % + mínimo y custodia) |
| Interfaz | App móvil sencilla | Web + móvil, más completa | Oficina, teléfono, gestor |
| Retención fiscal en el país | No siempre | A menudo, si es local | Sí |
| Herramientas avanzadas | Limitadas | Correctas a avanzadas | Variables, asesoramiento humano |
| Público | Principiantes, inversores móviles | Inversores autónomos | Clientela tradicional |
En España, las ganancias de capital, dividendos e intereses tributan en la base del ahorro del IRPF, con tipos progresivos del 19 % al 30 % según el importe. Muchos neobrokers extranjeros no practican retenciones ni envían la información a Hacienda en tu lugar: eres tú quien debe declarar las operaciones en la renta, y si el saldo en el extranjero supera 50 000 € a 31 de diciembre, presentar el modelo 720 (o el 721 para criptomonedas custodiadas fuera de España).
En América Latina, cada país aplica sus propias reglas (en México, Colombia, Chile, Perú o Argentina, las ganancias en brokers del extranjero suelen tener que declararse en la declaración anual). Antes de invertir, consulta la normativa local o a un asesor fiscal: la comodidad de la app no exime de tus obligaciones.
Descarga cada año el informe fiscal que facilitan la mayoría de los neobrokers: resume ganancias, pérdidas y dividendos, y simplifica mucho la declaración.
Este es un método sencillo para seleccionar la aplicación más adecuada a tu situación.
Las cifras responden. Lo que en 2021 era una apuesta por una nueva generación de inversores se ha confirmado: Trade Republic afirma tener más de 10 millones de clientes y 150 000 millones de euros en activos en una decena de países europeos, con una licencia bancaria completa del Banco Central Europeo desde finales de 2023.
La tendencia de fondo es sólida: muchos jóvenes europeos y latinoamericanos prefieren invertir en bolsa, sobre todo mediante ETF, a mantener un ahorro clásico poco rentable. Los neobrokers han captado ese movimiento al hacer la inversión sencilla, móvil y barata. Aun así, afrontan retos: el fin del pago por flujo de órdenes (PFOF) en Europa les obliga a revisar su modelo, la competencia se intensifica con la llegada de los bancos tradicionales y la fidelización de los usuarios se vuelve crucial.
Para el inversor, el mensaje es claro: los neobrokers se han convertido en actores duraderos del panorama financiero. Queda elegir el que mejor encaje con tu perfil, recordando que la sencillez de una app nunca exime de entender los riesgos de lo que se compra.
| # | Broker | Nota | Regulación | Ejecución | Acciones |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | No Dealing Desk | |
| 2 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN | |
| 3 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 4 |  | ★★★★ 4,0/5 | CySECFSCSVG FSA | ECN / STP |
ASIC: Australia • BACEN: Brasil • BVI FSC: Islas Vírgenes Británicas • CBI: Irlanda • CMVM: Portugal • CySEC: Chipre • DFSA: Dubái • FCA: Reino Unido • FSA: Seychelles • FSC: Mauricio • FSCA: Sudáfrica • FSRA: Abu Dabi • IFSC: Belice • JFSA: Japón • KNF: Polonia • MAS: Singapur • SCB: Bahamas • SVG FSA: San Vicente y las Granadinas
⚠️ Los CFD son instrumentos complejos con apalancamiento: entre el 70 % y el 80 % de las cuentas de inversores minoristas pierden dinero al operar con CFD.
Un neobroker es un broker de bolsa 100 % digital, accesible sobre todo desde una aplicación móvil, que permite invertir en acciones, ETF o cripto con una comisión muy baja (a menudo de 0 a 1 € por orden). Se distingue de los brokers tradicionales por su sencillez, la ausencia de oficinas y la posibilidad de comprar fracciones de acciones desde 1 €.
No, el «cero comisiones» es engañoso. Aunque no haya comisión por orden, el neobroker gana dinero con el spread, el cambio de divisa en acciones extranjeras, los intereses del efectivo que conserva, las tarjetas y las suscripciones premium. Hay que valorar siempre el coste total, no solo el precio de la orden.
No hay una respuesta única. Para acciones y ETF reales sin comisión con una plataforma que también permite operar CFD, XTB es una opción sólida. Trade Republic destaca para la inversión a largo plazo con planes de ahorro, Scalable Capital para una plataforma más completa, Revolut para reunir banco y bolsa y Trading 212 para principiantes. La elección depende de tu objetivo, de tu país de residencia y de los activos que busques.
Los neobrokers serios están regulados (por ejemplo, por la BaFin, la KNF, la CySEC o el Banco de Lituania) y tus valores suelen estar segregados del balance del broker. El efectivo se beneficia de una garantía de depósitos, pero el sistema aplicable varía y puede no ser el de tu país. Comprueba siempre la regulación y la garantía antes de abrir la cuenta.
Las ganancias, dividendos e intereses tributan en la base del ahorro del IRPF, del 19 % al 30 % según el importe. Si el neobroker es extranjero y no retiene, debes declararlas tú y, si el saldo en el extranjero supera 50 000 €, presentar el modelo 720 (o el 721 para criptomonedas).
Un neobanco gestiona tu dinero del día a día (cuenta, tarjeta, transferencias), mientras que un neobroker sirve para invertir en los mercados. La frontera se difumina: Trade Republic tiene licencia bancaria e IBAN y Revolut ha integrado la bolsa. Se habla de plataformas «banco + inversión».
Depende del broker y del país. Muchos neobrokers europeos solo aceptan residentes en el Espacio Económico Europeo. Brokers internacionales como XTB atienden a algunos países latinoamericanos mediante entidades específicas, con condiciones distintas. Verifica siempre qué entidad te atiende y qué regulador la supervisa.
Algunos neobrokers ofrecen productos apalancados (CFD, turbos, warrants), pero son instrumentos complejos y arriesgados: según la ESMA, entre el 74 % y el 89 % de las cuentas minoristas pierden dinero con los CFD. Solo convienen a inversores informados y conscientes del alto riesgo de pérdida.
Un neobroker es perfecto para empezar, invertir importes pequeños o automatizar un plan con pocos costes. Un broker más completo será preferible si necesitas herramientas de análisis avanzadas o acompañamiento. Muchos inversores combinan ambos.
El pago por flujo de órdenes (PFOF) es la remuneración que un creador de mercado paga al broker por enviarle las órdenes de sus clientes. Por el riesgo de conflicto de intereses, la Unión Europea lo prohíbe a partir de 2026, lo que obliga a los neobrokers que dependían de él a buscar otras fuentes de ingresos.
| Anterior : Dealer vs broker | Siguiente : Broker islámico |
Prueba el trading gratis con una cuenta demo de XTB, sin depósito
*Los CFD son instrumentos complejos con apalancamiento: entre el 70 % y el 80 % de las cuentas de inversores minoristas pierden dinero.
 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية