Aktualisiert am 20. November 2026 von der Redaktion von broker-forex.eu
Viele Trader nutzen die technische Analyse, um den Markt zu untersuchen und Handelschancen zu erkennen – doch nur wenige kennen ihre Ursprünge.
Haben Sie sich schon einmal gefragt, wie die technische Analyse entstanden ist?
Viele, vor allem westliche Trader glauben, dass alles mit der Dow-Theorie begann. Tatsächlich reicht die Geschichte der technischen Analyse aber bis zum Amsterdamer Markt des 17. Jahrhunderts und zum japanischen Reishandel zu Beginn des 18. Jahrhunderts zurück. Die Dow-Theorie hat dennoch wesentlich dazu beigetragen, diese Methode der Marktanalyse zu erklären.
Die technische Analyse ist eine Methode der Marktanalyse, mit der sich Handelschancen erkennen lassen, indem man sich auf historische Marktdaten (Kurs und Volumen) konzentriert – und nicht auf die Fundamentaldaten eines Basiswerts wie Geschäftsmodell, Finanzberichte oder makroökonomische Faktoren.
Wer sich ausschließlich auf die Marktentwicklung konzentriert, kann Trends, Schwankungen und Kursformationen sowie Volumenveränderungen erkennen und so die künftige Kursentwicklung besser einschätzen. Mit diesen Informationen kann er sich positionieren, um von den Kursbewegungen zu profitieren.
Die technische Analyse zeigt, wie Angebot und Nachfrage eines Basiswerts die Veränderungen von Kurs, Volumen und impliziter Volatilität beeinflussen. Sie unterscheidet sich damit von der Fundamentalanalyse, die sich auf externe Faktoren konzentriert, die den Kurs eines Basiswerts beeinflussen können: makroökonomische Faktoren, Finanzberichte, Geschäftsmodelle und Unternehmensführung. Die technische Analyse betrachtet die Marktdaten dagegen als wertvollen Hinweis auf die wahrscheinliche künftige Entwicklung.
Ein technischer Analyst stellt die Marktdaten also grafisch dar und nutzt die gewonnenen Informationen, um Handelschancen zu identifizieren. Die technische Analyse wird häufig genutzt, um mit verschiedenen Chartwerkzeugen kurzfristige Handelssignale zu erzeugen. Sie eignet sich aber auch für langfristige Anlagen, wenn die Analyse über einen längeren Zeitraum erfolgt, etwa auf einem Monatschart.
Die Grundlagen der technischen Analyse zu verstehen, ist für Trader entscheidend. Die technische Analyse beruht auf drei Grundannahmen:
Wann ist die technische Analyse entstanden?
Die Geschichte der technischen Analyse ist lang und vielfältig. In diesem Artikel betrachten wir sie unter folgenden Gesichtspunkten:
Manche führen die Ursprünge der technischen Analyse auf die assyrischen Handelsniederlassungen und die Märkte des antiken Griechenlands zurück. Man nimmt an, dass ihr Handel bereits spekulative Elemente enthielt und dass Preisschwankungen verfolgt wurden.
Deutlicher zeigt sich der Einsatz der technischen Analyse jedoch in Joseph de la Vegas Beschreibung der niederländischen Märkte des 17. Jahrhunderts. Der in Amsterdam ansässige Diamantenhändler, Finanzexperte, Philosoph und Dichter verfasste 1688 sein Hauptwerk Confusión de confusiones („Verwirrung der Verwirrungen“), das als erstes Buch über die Börse gilt.
Der Text, der allgemeine Anlageratschläge enthält, ist zu einer Referenz für das Verständnis der Ursprünge der modernen technischen Analyse geworden, denn er beschreibt ausführlich Verkaufsoptionen, Kaufoptionen, Pools und Spekulationen. Darin erklärt De la Vega, wie er diese Techniken nutzte, um Kursveränderungen von Aktien an der Amsterdamer Börse vorherzusagen.
Ein weiterer früher Beleg für die technische Analyse ist die Verwendung japanischer Kerzenformationen durch Homma Munehisa, der damit Anfang des 18. Jahrhunderts den Reispreis an der japanischen Börse vorhersagte. Homma Munehisa war ein wohlhabender Reishändler aus Sakata in Japan. Er kam durch Spekulation auf den Reispreis zu Vermögen – dank einer von ihm entwickelten Methode der technischen Analyse: den japanischen Kerzen (Candlesticks).
In Japan nutzten Händler während der Edo-Zeit die technische Analyse, um am Reis-Terminmarkt von Osaka Gewinne zu erzielen. Zunächst gab es nur den physischen Reishandel, doch ab 1710 entstand ein Terminmarkt, auf dem Gutscheine künftige Reislieferungen verbrieften.
Homma war als Händler auf diesem Sekundärmarkt für Reisgutscheine erfolgreich und entwickelte Techniken, aus denen die japanischen Kerzenformationen hervorgingen, mit denen technische Analysten heute die Kursentwicklung darstellen. In Japan heißen Kerzencharts nach Hommas Heimatort Sakata-Charts. Der Kerzenchart zeigt Eröffnungs-, Höchst-, Tiefst- und Schlusskurs übersichtlich an. Die Kerzen ähneln einer Kerze, deren Dochte an beiden Enden den Abstand zwischen Eröffnungs-/Schlusskurs und Höchst-/Tiefstkurs anzeigen.

In seinem 1755 verfassten Werk Die goldene Quelle – Das Buch der drei Affen über das Geld beschreibt Munehisa die ersten technischen Chartformationen. Er erklärt, dass Trends und Trendwenden mit menschlichen Emotionen zusammenhängen. Zu den von ihm verwendeten Kerzenformationen gehören der Morgenstern und der Abendstern, die drei weißen Soldaten und viele andere. Die japanische Regierung erkannte Munehisas Fachkenntnis im Reishandel an und ernannte ihn zum Finanzberater. Homma erhielt zudem den Titel eines Ehren-Samurai.
Zur gleichen Zeit nutzte man in China die Regeln konfuzianischer Handbücher, um Preisschwankungen auf den Märkten des kaiserlichen China vorherzusagen. Ein Handbuch mit dem Titel Wesentlicher Handel besagte beispielsweise, dass keine Ware länger als hundert Tage teuer und keine Ware hundert Tage lang billig bleibe; Händler stützten ihre Entscheidungen darauf. Das Handbuch enthielt außerdem Anweisungen, wie man Marktbewegungen erkennt und den Zusammenhang zwischen Preisänderungen und Volumen versteht.


Die Dow-Theorie ist nach Charles Dow benannt. Zwar wurde die technische Analyse schon vor dem 18. Jahrhundert in Amsterdam und London angewandt, auf dem amerikanischen Markt setzte sie sich jedoch erst Ende des 19. und Anfang des 20. Jahrhunderts durch. Charles Dow gilt als Pionier der technischen Analyse an der US-Börse. Der Mitbegründer von Dow Jones & Company entwickelte die Dow-Theorie, indem er 1896 die Entwicklung eines Index börsennotierter Industrie- und Transportwerte untersuchte.
Er analysierte die Daten des US-Aktienmarktes im Detail und veröffentlichte einige seiner Ergebnisse in Leitartikeln des Wall Street Journal. Dow beobachtete Trends und Konjunkturzyklen und stellte fest: Erreicht der Dow Jones Industrial Average (DJIA) ein Zwischenhoch, sollte der Dow Jones Transportation Average (DJTA) innerhalb einer angemessenen Frist demselben Trend folgen.
Daraus entwickelte er die „Dow-Theorie“, die besagt:
„Der Markt befindet sich in einem Aufwärtstrend, wenn einer seiner Durchschnitte (zum Beispiel der Industrie- oder der Transportindex) ein früheres wichtiges Hoch übersteigt und dieser Anstieg von einem ähnlichen Anstieg des anderen Durchschnitts begleitet wird oder ihm folgt.“
Dow notierte die Höchst- und Tiefstkurse seiner täglichen, wöchentlichen und monatlichen Transaktionen und untersuchte die Muster der Marktschwankungen. Erreicht beispielsweise der Dow Jones Industrial Average (DJIA) ein Zwischenhoch, soll der Dow Jones Transportation Average (DJTA) innerhalb einer angemessenen Frist demselben Trend folgen. Ist das nicht der Fall, gilt der Aufwärtstrend als unzuverlässig.
Dow hielt den Aktienmarkt insgesamt für einen verlässlichen Indikator für die Gesundheit der Wirtschaft. Durch die Analyse des Gesamtmarktes ließen sich die Konjunkturlage genau einschätzen, die Richtung der großen Markttrends erkennen und die wahrscheinliche Entwicklung einzelner Aktien bestimmen. Obwohl sich die Theorie im Laufe der Jahrzehnte weiterentwickelt hat, bildet sie noch heute das Fundament der technischen Analyse.
Charles Dow starb 1902 und konnte seine Markttheorie nicht vollständig veröffentlichen. Viele seiner Anhänger verbreiteten jedoch seine Arbeiten und vertieften seine Analysen im folgenden Jahrhundert. Zu denjenigen, die wesentlich zu dieser Theorie beigetragen haben, zählen William Hamilton, Robert Rhea, E. George Schaefer und Richard Russell.
In den 1920er-Jahren verfeinerte William Hamilton die Dow-Theorie, nachdem er Charles Dow an der Spitze des Wall Street Journal nachgefolgt war. Er veröffentlichte mehrere Leitartikel und Bücher, in denen er die Theorie ausführlich erläuterte – 1922 etwa The Stock Market Barometer.
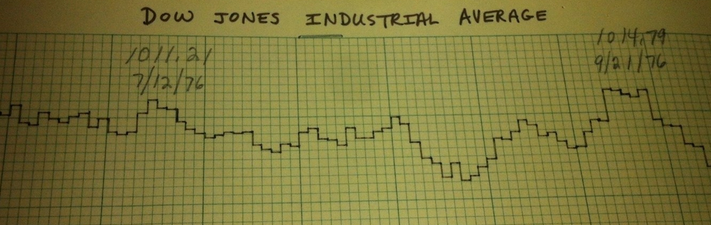
Hamilton erklärte die Dow-Theorie mit einer Metapher, die Markttrends mit den Wellen des Ozeans vergleicht. Ein langfristiger Trend von vier Jahren oder mehr war die Flut des Marktes, die steigend (bullish) oder fallend (bearish) sein konnte. Trends, die einige Monate oder Wochen dauerten, waren die kurzfristigen Wellen. Die täglichen Schwankungen schließlich verglich er mit der Gischt eines aufgewühlten Meeres. Er nutzte den Eisenbahn- und den Industriedurchschnitt als Barometer der Markttrends; ihre Richtung zeigte zuverlässig einen Bullen- oder Bärenmarkt an.
Neben Hamilton brachte Robert Rhea mit seinem 1932 erschienenen Buch The Dow Theory weitere Erkenntnisse zu dieser Theorie. Viele weitere Trader und Analysten schrieben später darüber, etwa E. George Schaefer in seinem Buch How I Helped More Than 10,000 Investors To Profit In Stocks von 1960 oder Richard Russell in The Dow Theory Today von 1961.
Die Elliott-Wellen-Theorie wurde von Ralph Nelson Elliott entwickelt. Er begann seine Laufbahn Mitte der 1890er-Jahre als Buchhalter, stieg schnell auf, übernahm Führungspositionen in Privatunternehmen und gründete anschließend ein erfolgreiches Beratungsunternehmen.
Das US-Außenministerium ernannte ihn zum Chefbuchhalter von Nicaragua (damals unter amerikanischer Kontrolle). Während seines Aufenthalts in Mittelamerika erkrankte er schwer und musste vorzeitig in den Ruhestand gehen. Fortan widmete er sich dem Studium der US-Börse.
Elliott untersuchte 75 Jahre historischer Börsendaten anhand von Jahres-, Monats-, Wochen-, Tages-, Stunden- und Halbstundencharts. In den 1930er-Jahren gab es noch keine Computer, um Charts zu analysieren oder Aufzeichnungen zu führen – er erledigte alle Analysen von Hand. Obwohl man damals weithin glaubte, Marktbewegungen seien zufällig, vermutete Elliott eine zugrunde liegende Ordnung. Er stellte die These auf, dass sich Marktpreise nach bestimmten Mustern und Trends bewegen – eine für die damalige Zeit revolutionäre Idee.
Aus seinen Forschungen leitete er Regeln für Kursschwankungen ab und wandte sie auf die Märkte an. Mit wachsendem Selbstvertrauen begann er, seine Ideen öffentlich zu teilen. Am 13. März 1935 schickte er nach Börsenschluss ein Telegramm, in dem er ankündigte, die US-Börse habe ihren endgültigen Tiefpunkt erreicht. Am nächsten Tag, dem 14. März 1935, verzeichnete der Dow Jones Industrial Average seinen niedrigsten Schlusskurs des gesamten Jahres. Danach begann eine Aufwärtsbewegung, die fast zwei Jahre dauerte und den Wert des Dow Jones nahezu verdoppelte.
Dank dieser Prognose gewann Elliott Vertrauen in seine Methode zur Charakterisierung der Kurswellen. Man bedenke: Als Elliott diese Vorhersage traf (1935), befand sich Amerika mitten in der Großen Depression, und eine Markterholung schien undenkbar. Dennoch ermöglichte die Elliott-Wellen-Theorie, den Markttiefpunkt auf einen Handelstag genau zu bestimmen.
Später verfasste Elliott gemeinsam mit Charles J. Collins das Buch The Wave Principle („Das Wellenprinzip“), aus dem die Elliott-Wellen-Theorie hervorging. Sie besagt, dass Kurstrends die tiefere Psychologie der Anleger widerspiegeln. Kursbewegungen lassen sich vorhersagen, weil sie sich wiederholenden Auf- und Abwärtsmustern folgen – den sogenannten Wellen –, die durch die Psychologie oder Stimmung der Anleger entstehen. Jede Wellengruppe ist Teil einer größeren Einheit, die mit dem wiederkehrenden Muster im Einklang steht.
Die Theorie unterscheidet zwei Wellenarten: Impulswellen (oder Antriebswellen), die dem Trend folgen, und Korrekturwellen bzw. Rücksetzer, die Gegenbewegungen oder Korrekturen darstellen.


Ralph Elliott starb 1948, doch viele Finanzprofis stellten weiterhin Prognosen auf Basis seiner Theorie auf. Anfang der 1970er-Jahre entdeckte etwa Robert Prechter, ein junger Analyst bei Merrill Lynch, Elliotts Arbeiten und machte sie mit eigenen Börsenbriefen und Büchern populär. 1984 gewann er sogar die US-Trading-Meisterschaft mit einer Elliott-Wellen-Strategie.
Der Aufstieg der mathematischen Indikatoren hat die technische Analyse grundlegend verändert. Neben den bereits genannten Methoden – Hommas japanischen Kerzen, Charles Dows Dow-Theorie und Ralph Elliotts Wellentheorie – sind im Laufe der Jahre zahlreiche weitere Methoden entstanden. Viele beruhen auf technischen Indikatoren, also auf mathematischen Berechnungen auf Basis von Kurs- und Volumendaten. Hier einige der am häufigsten verwendeten Indikatoren:
Gleitende Durchschnitte: Ein gleitender Durchschnitt bildet eine Reihe von Mittelwerten über verschiedene Teilmengen der Daten. Ziel ist es, die Kursdaten zu glätten und Trends leichter erkennbar zu machen. Je nach Berechnungsmethode gibt es verschiedene Arten; am gebräuchlichsten sind der einfache, der exponentielle und der linear gewichtete gleitende Durchschnitt. Das Glätten von Daten mit gleitenden Durchschnitten ist so alt wie Mathematik und Statistik selbst.
Stochastik: Der Stochastik-Indikator ist ein Momentum-Oszillator, der den Schlusskurs eines Wertes mit seiner Kursspanne über einen bestimmten Zeitraum vergleicht. Er schwankt zwischen 0 und 100 und liefert Signale für überkaufte und überverkaufte Zonen. Seine Empfindlichkeit lässt sich durch Anpassung der Periode oder einen gleitenden Durchschnitt verringern. Entwickelt wurde er in den 1950er-Jahren von George Lane.
RSI: Der Relative-Stärke-Index (RSI) ist ein Momentum-Oszillator, der das Ausmaß der jüngsten Kursveränderungen misst, indem er steigende und fallende Schlusskurse über einen bestimmten Zeitraum vergleicht. Er hilft, überkaufte oder überverkaufte Situationen zu beurteilen. Der Indikator stammt von J. Welles Wilder Jr. und wurde 1978 in seinem Buch New Concepts in Technical Trading Systems vorgestellt.
MACD: Der MACD (Moving Average Convergence/Divergence) macht Veränderungen von Stärke, Richtung, Dynamik und Dauer eines Trends sichtbar. Er ist zugleich Trendfolge- und Momentum-Indikator. Gerald Appel entwickelte ihn Ende der 1970er-Jahre.
OBV: Das On-Balance-Volume (OBV) nutzt Volumenströme, um Kursveränderungen einer Aktie vorherzusagen und Dynamikzonen innerhalb der Kursentwicklung zu erkennen. Joseph Granville stellte den Indikator 1963 in seinem Buch Granville's New Key to Stock Market Profits vor.
Um die technische Analyse anzuwenden, brauchen Sie einen regulierten Broker mit leistungsfähigen Chartplattformen (MetaTrader, cTrader, TradingView …) und einem Demokonto zum Üben. Unsere empfohlenen Broker:
| # | Broker | Note | Regulierung | Ausführung | Aktionen |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | CBIASICFSCAJFSABVI FSCFSRA | Market Maker (Dealing Desk) | |
| 2 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | No Dealing Desk | |
| 3 |  | ★★★★ 4,5/5 | BaFinFCAASICFINMAMASCFTC | STP / DMA | |
| 4 |  | ★★★★ 4,3/5 | CySECFCAASICMFSAFSRAFSA | Market Maker (Dealing Desk) | |
| 5 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 6 |  | ★★★★ 4,3/5 | CMVMFCASCBBACEN | No Dealing Desk | |
| 7 |  | ★★★★ 4,3/5 | CySECASICDFSAIFSC | Market Maker (Dealing Desk) | |
| 8 |  | ★★★★ 4,0/5 | CySECFSCSVG FSA | ECN / STP | |
| 9 |  | ★★★★ 4,0/5 | CySECFCAASICMASFSCADFSA | Market Maker (Dealing Desk) | |
| 10 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN |
ASIC: Australien • BACEN: Brasilien • BaFin: Deutschland • BVI FSC: Britische Jungferninseln • CBI: Irland • CFTC: USA • CMVM: Portugal • CySEC: Zypern • DFSA: Dubai • FCA: Vereinigtes Königreich • FINMA: Schweiz • FSA: Seychellen • FSC: Mauritius • FSCA: Südafrika • FSRA: Abu Dhabi • IFSC: Belize • JFSA: Japan • KNF: Polen • MFSA: Malta • MAS: Singapur • SCB: Bahamas • SVG FSA: St. Vincent und die Grenadinen
⚠️ CFDs sind komplexe Instrumente mit Hebelwirkung: 70 bis 80 % der Konten von Privatanlegern verlieren beim CFD-Handel Geld.
Testen Sie das Trading kostenlos mit einem AvaTrade-Demokonto, ohne Einzahlung
*CFDs sind komplexe Instrumente mit Hebelwirkung: 70 bis 80 % der Konten von Privatanlegern verlieren Geld.
 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية