Atualizado a 20 de novembro de 2026 pela Equipa do broker-forex.eu
Muitos traders utilizam a análise técnica para estudar o mercado e identificar oportunidades de trading, mas poucos conhecem as suas origens.
Já se perguntou como nasceu a análise técnica?
Embora muitos traders, sobretudo ocidentais, pensem que tudo começou com a teoria de Dow, a história da análise técnica remonta ao mercado de Amesterdão do século XVII e ao comércio de arroz no Japão do início do século XVIII. Ainda assim, a teoria de Dow contribuiu muito para explicar este método de análise dos mercados.
A análise técnica é um método de análise de mercado que permite identificar oportunidades de trading concentrando-se nos dados históricos do mercado (preço e volume), em vez de estudar os fundamentais de um ativo, como o seu modelo de negócio, as demonstrações financeiras ou os fatores macroeconómicos.
Ao concentrar-se apenas na evolução do mercado, o trader consegue identificar tendências, flutuações e configurações de preço, bem como variações de volume, o que o ajuda a antecipar a evolução futura do preço. Com esta informação, pode posicionar-se para tirar partido desses movimentos.
A análise técnica permite perceber como a oferta e a procura de um ativo influenciam as variações de preço, de volume e de volatilidade implícita. Distingue-se assim da análise fundamental, que se centra nos fatores externos suscetíveis de afetar o preço de um ativo: fatores macroeconómicos, demonstrações financeiras, modelos de negócio e gestão empresarial. A análise técnica, por sua vez, considera os dados de mercado um indicador valioso da evolução futura provável.
Assim, o analista técnico representa graficamente os dados de mercado e utiliza a informação obtida para identificar oportunidades de trading. Embora a análise técnica seja frequentemente usada para gerar sinais de trading de curto prazo com diversas ferramentas gráficas, também pode servir o investimento de longo prazo quando a análise incide sobre um período mais alargado, como um gráfico mensal.
Compreender os fundamentos da análise técnica é essencial para o trader. A análise técnica assenta em três hipóteses principais:
Quando nasceu a análise técnica?
A história da análise técnica é longa e rica. Neste artigo, abordamo-la segundo os seguintes ângulos:
Há quem faça remontar a origem da análise técnica às feitorias comerciais assírias e aos mercados da Grécia Antiga. Pensa-se que o seu comércio já incluía alguma especulação e que se acompanhavam as flutuações de preços.
Contudo, a utilização da análise técnica surge de forma mais clara na descrição dos mercados neerlandeses do século XVII feita por Joseph de la Vega. Este comerciante de diamantes, especialista financeiro, filósofo e poeta, de origem sefardita e com raízes na Península Ibérica, instalado em Amesterdão, escreveu em 1688 a sua obra-prima, Confusión de confusiones («Confusão de confusões»), considerada o primeiro livro sobre a bolsa.
Este texto, que dá conselhos gerais de investimento, tornou-se uma referência para compreender as origens da análise técnica moderna, pois contém descrições detalhadas de opções de venda, opções de compra, pools e especulação. Nesta obra, De la Vega explica como utilizava estas técnicas para prever as variações das cotações na Bolsa de Amesterdão.
Outra prova precoce da utilização da análise técnica encontra-se no uso, por Homma Munehisa, das figuras de candlesticks japoneses para prever o preço do arroz na bolsa japonesa no início do século XVIII. Homma Munehisa era um rico comerciante de arroz natural de Sakata, no Japão. Fez fortuna a especular com o preço do arroz graças a um método de análise técnica que ele próprio desenvolveu: os candlesticks japoneses.
No Japão, durante o período Edo, os comerciantes utilizavam a análise técnica para tentar tirar partido do mercado de futuros de arroz de Osaka. Inicialmente só existia o comércio físico de arroz, mas a partir de 1710 foi criado um mercado a prazo em que cupões representavam entregas futuras de arroz.
Homma prosperou como comerciante neste mercado secundário de cupões de arroz e desenvolveu técnicas que evoluíram até às figuras de candlesticks japoneses que os analistas técnicos usam hoje para representar a evolução dos preços. No Japão, os gráficos de candlesticks chamam-se gráficos de Sakata, em referência à terra natal de Homma. O gráfico de candlesticks mostra claramente os preços de abertura, máximo, mínimo e fecho. As velas são desenhadas de modo a parecerem uma vela cujos pavios, em cada extremidade, indicam a diferença entre o preço de abertura/fecho e o preço máximo/mínimo.

Na sua obra A Fonte de Ouro – O Livro dos Três Macacos sobre o Dinheiro, escrita em 1755, Munehisa descreve as primeiras figuras técnicas. Explica que as tendências e as inversões estão ligadas às emoções humanas. Entre as figuras de velas que utiliza encontram-se a estrela da manhã e a estrela da noite, os três soldados brancos e muitas outras. O governo japonês reconheceu a competência de Munehisa como comerciante no mercado do arroz e nomeou-o conselheiro financeiro. Homma recebeu ainda o título de samurai honorário.
Paralelamente, na mesma época, na China, utilizavam-se as regras estabelecidas pelos manuais confucionistas para prever as flutuações de preços nos mercados da China imperial. Por exemplo, um manual intitulado Comércio essencial indicava que nenhum artigo se manteria caro durante mais de cem dias e que nenhum artigo continuaria barato durante cem dias; os comerciantes usavam-no para tomar decisões. O manual continha ainda outras instruções sobre como identificar os movimentos do mercado e compreender a relação entre as variações de preço e os volumes.


A teoria de Dow deve o seu nome a Charles Dow. Embora a análise técnica já fosse praticada em Amesterdão e Londres antes do século XVIII, só se implantou no mercado norte-americano no final do século XIX e início do século XX. Charles Dow é considerado o pioneiro da análise técnica na bolsa norte-americana. Cofundador da Dow Jones & Company, desenvolveu a teoria de Dow ao estudar, em 1896, a evolução de um índice de ações industriais e de transportes cotadas em bolsa.
Analisou em pormenor os dados do mercado bolsista norte-americano e publicou alguns resultados nos editoriais do Wall Street Journal. Dow observou tendências e ciclos económicos e constatou que, se o Dow Jones Industrial Average (DJIA) atinge um máximo intermédio, o Dow Jones Transportation Average (DJTA) deve seguir a mesma tendência num prazo razoável.
Elaborou assim a «teoria de Dow», segundo a qual:
«O mercado está em tendência de alta se uma das suas médias (por exemplo, a industrial ou a dos transportes) ultrapassar um máximo anterior importante e essa subida for acompanhada ou seguida de uma subida semelhante da outra média.»
Dow registava os preços máximos e mínimos das suas transações diárias, semanais e mensais e estudava os padrões das flutuações do mercado. Por exemplo, quando o Dow Jones Industrial Average (DJIA) atinge um máximo intermédio, espera-se que o Dow Jones Transportation Average (DJTA) siga a mesma tendência num prazo razoável. Caso contrário, a tendência de alta é considerada pouco fiável.
Dow considerava que o mercado bolsista no seu conjunto era um indicador fiável da saúde da economia. Analisando o mercado global, era possível avaliar com precisão a conjuntura económica e identificar a direção das grandes tendências, bem como a evolução provável das ações individuais. Embora esta teoria tenha evoluído ao longo das décadas, continua hoje a ser a base da análise técnica.
Charles Dow morreu em 1902 sem conseguir publicar a totalidade da sua teoria dos mercados. No entanto, muitos dos seus discípulos divulgaram os seus trabalhos e aprofundaram as suas análises ao longo do século seguinte. Entre os que deram um contributo significativo destacam-se William Hamilton, Robert Rhea, E. George Schaefer e Richard Russell.
Na década de 1920, William Hamilton aperfeiçoou a teoria de Dow depois de suceder a Charles Dow à frente do Wall Street Journal. Publicou vários editoriais e livros em que explicava a teoria em detalhe; em 1922, por exemplo, escreveu The Stock Market Barometer para a apresentar de forma aprofundada.
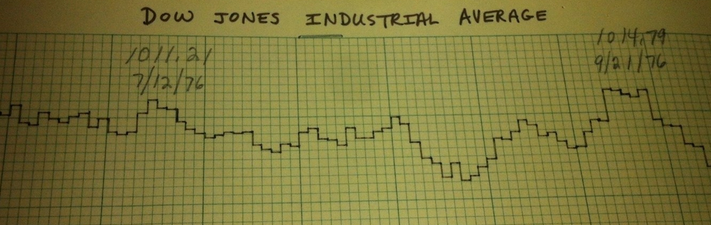
Hamilton explicou a teoria de Dow com uma metáfora que relacionava as tendências do mercado com as ondas do oceano. Uma tendência de longo prazo de quatro anos ou mais era a maré do mercado, que podia ser ascendente (de alta) ou descendente (de baixa). As tendências que duravam alguns meses ou semanas eram as ondas de curto prazo. Por fim, as flutuações diárias eram comparadas aos salpicos esporádicos de um oceano agitado. Usava a média ferroviária e a média industrial como barómetros das tendências, e a direção destas médias indicava com precisão se o mercado era de alta ou de baixa.
Para além de Hamilton, Robert Rhea trouxe novas luzes sobre esta teoria no seu livro The Dow Theory, publicado em 1932. Muitos outros traders e analistas escreveram depois sobre ela, como E. George Schaefer no livro de 1960 How I Helped More Than 10,000 Investors To Profit In Stocks ou Richard Russell em The Dow Theory Today, escrito em 1961.
A teoria das ondas de Elliott foi criada por Ralph Nelson Elliott, que começou a carreira como contabilista em meados da década de 1890. Subiu rapidamente, ocupando cargos de direção em empresas privadas, antes de fundar uma consultora de sucesso.
O Departamento de Estado norte-americano nomeou-o contabilista-chefe da Nicarágua (então sob controlo dos EUA). Durante a sua estadia na América Central contraiu uma doença incapacitante que o obrigou a reformar-se antecipadamente. Dedicou-se então ao estudo da bolsa norte-americana.
Elliott estudou 75 anos de dados históricos da bolsa com gráficos anuais, mensais, semanais, diários, horários e de meia hora. Na década de 1930 não havia informática para analisar gráficos e manter registos: fez todas as análises à mão. Apesar da crença generalizada na época de que os movimentos do mercado eram aleatórios, Elliott suspeitava da existência de uma ordem subjacente. Propôs que os preços evoluem segundo padrões e tendências específicos, uma ideia considerada revolucionária para a época.
A partir das suas pesquisas, estabeleceu regras sobre as flutuações de preços e aplicou-as aos mercados. Cada vez mais confiante, começou a partilhar publicamente as suas ideias. A 13 de março de 1935, após o fecho dos mercados, enviou um telegrama a anunciar que a bolsa norte-americana tinha atingido o seu mínimo definitivo. No dia seguinte, 14 de março de 1935, o Dow Jones Industrial Average registou o fecho mais baixo de todo o ano. O mercado iniciou então uma subida que durou quase dois anos e praticamente duplicou o valor do Dow Jones.
Graças a esta previsão, Elliott ganhou confiança no seu método de caracterização das ondas de preços. Recorde-se que, quando formulou esta previsão (1935), a América vivia em plena Grande Depressão e a ideia de uma recuperação dos mercados parecia inconcebível. Ainda assim, a teoria das ondas de Elliott permitiu determinar o mínimo do mercado com apenas uma sessão de diferença.
Mais tarde, Elliott escreveu com Charles J. Collins o livro The Wave Principle («O princípio das ondas»), que deu origem à teoria das ondas de Elliott. Esta teoria defende que as tendências das cotações refletem a psicologia profunda dos investidores. Explica que os movimentos de preços podem ser previstos porque seguem padrões de alta e de baixa repetitivos, chamados ondas, criados pela psicologia ou pelo sentimento dos investidores. Cada conjunto de ondas faz parte de um conjunto mais vasto, em ressonância com o padrão recorrente.
A teoria distingue dois tipos de ondas: as ondas de impulso (ou ondas motrizes), que seguem a tendência, e as ondas corretivas, ou recuos, que correspondem a movimentos de contratendência ou correções.


Ralph Elliott morreu em 1948, mas muitos profissionais das finanças continuaram a fazer previsões com base na sua teoria. No início da década de 1970, por exemplo, Robert Prechter, jovem analista da Merrill Lynch, descobriu os trabalhos de Elliott e popularizou-os através das suas newsletters e livros. Chegou mesmo a vencer o campeonato norte-americano de trading em 1984 graças à estratégia das ondas de Elliott.
A ascensão dos indicadores matemáticos transformou profundamente a análise técnica. Além dos métodos já referidos – os candlesticks japoneses de Homma, a teoria de Dow de Charles Dow e a teoria das ondas de Ralph Elliott –, surgiram muitos outros ao longo dos anos. Muitos assentam em indicadores técnicos, ou seja, cálculos matemáticos aplicados aos dados de preço e volume. Eis alguns dos indicadores mais utilizados na análise técnica:
Médias móveis: uma média móvel é um cálculo que analisa dados criando uma série de médias sobre diferentes subconjuntos do total. Serve para suavizar os preços e facilitar a deteção de tendências. Existem vários tipos consoante o método de cálculo; os mais comuns são a média móvel simples, a exponencial e a ponderada linearmente. O uso de médias móveis para suavizar dados é tão antigo como o estudo da matemática e da estatística.
Estocástico: o indicador estocástico é um oscilador de momentum que compara o preço de fecho de um ativo com um intervalo dos seus preços num determinado período. Oscila entre 0 e 100 e gera sinais de sobrecompra e sobrevenda. A sua sensibilidade pode ser reduzida ajustando o período ou calculando uma média móvel. Foi criado por George Lane na década de 1950.
RSI: o índice de força relativa (RSI) é um oscilador de momentum que mede a amplitude das variações recentes do preço comparando os fechos em alta e em baixa num determinado período. Permite avaliar as condições de sobrecompra ou sobrevenda de um ativo. Foi criado por J. Welles Wilder Jr. e apresentado no seu livro de 1978 New Concepts in Technical Trading Systems.
MACD: a convergência/divergência de médias móveis (MACD) é um indicador que evidencia as mudanças de força, direção, dinâmica e duração de uma tendência. É simultaneamente um indicador de seguimento de tendência e de momentum. Foi criado por Gerald Appel no final da década de 1970.
OBV: o On-Balance Volume (OBV) utiliza os fluxos de volume para prever as variações do preço de uma ação e identificar zonas de dinamismo na evolução dos preços. Foi apresentado por Joseph Granville no seu livro de 1963 Granville's New Key to Stock Market Profits.
Para aplicar a análise técnica precisa de uma corretora regulada que ofereça boas plataformas gráficas (MetaTrader, cTrader, TradingView...) e uma conta demo para praticar. Estas são as corretoras que recomendamos:
| # | Corretora | Nota | Regulação | Execução | Ações |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | CBIASICFSCAJFSABVI FSCFSRA | Market Maker (Dealing Desk) | |
| 2 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | No Dealing Desk | |
| 3 |  | ★★★★ 4,0/5 | CySECFSCSVG FSA | ECN / STP | |
| 4 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 5 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN |
ASIC: Austrália • BACEN: Brasil • BVI FSC: Ilhas Virgens Britânicas • CBI: Irlanda • CMVM: Portugal • CySEC: Chipre • DFSA: Dubai • FCA: Reino Unido • FSA: Seicheles • FSC: Maurícia • FSCA: África do Sul • FSRA: Abu Dhabi • IFSC: Belize • JFSA: Japão • KNF: Polónia • MAS: Singapura • SCB: Bahamas • SVG FSA: São Vicente e Granadinas
⚠️ Os CFD são instrumentos complexos com alavancagem: entre 70 % e 80 % das contas de investidores não profissionais perdem dinheiro ao negociar CFD.
Experimente o trading gratuitamente com uma conta demo AvaTrade, sem depósito
*Os CFD são instrumentos complexos com alavancagem: entre 70% e 80% das contas de investidores não profissionais perdem dinheiro.
 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية