تم التحديث في 20 أكتوبر 2026 بواسطة فريق تحرير broker-forex.eu
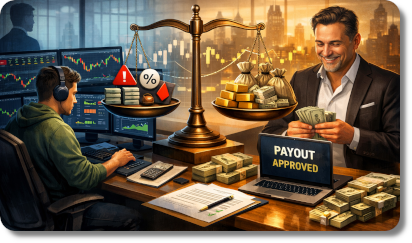
هل تعلم أن معظم المتداولين (نحو 90 %) لا يحصلون أبداً على أي دفعة من شركة التمويل التي يعملون معها؟ ليس لأنهم لا يجيدون التداول أو لأن الشركات لا تدفع، بل لأن كثيراً منهم لا يفهمون كيف يعمل نظام المدفوعات فعلاً.
دعنا نوضح: يركّز كثيرون على اجتياز التحديات، والبحث عن نسب تقاسم أرباح مرتفعة، وتحقيق أيام استثنائية. ويبدو ذلك منطقياً للمتداول المبتدئ. لكن المشكلة أن المدفوعات لا تكافئ أياً من ذلك، بل تكافئ سلوكاً منضبطاً ضمن إطار قواعد محدد جداً، وإن لم تفهم كيف يعمل هذا الإطار، تبقى أرباحك نظرية.
فالأحقية في الأرباح تتوقف على عدة عوامل، منها طريقة تحقيق العوائد، وإدارة المخاطر، ومدى توافق سلوكك في التداول مع النموذج الداخلي للشركة. لهذا قد يحقق متداولان بربح وخسارة متقاربين نتائج مختلفة تماماً.
يركّز هذا المقال على هذا الفارق، أي الفرق بين الأرباح المعلنة والأرباح المدفوعة، وعلى كيفية التعامل معه. ستكتشف أدناه كيف تعمل مدفوعات شركات التمويل فعلاً (لا كما تُعرض)، والتكاليف التي يجب أن تحسبها في استراتيجيتك، وكيف تعظّم أرباحك، وغير ذلك الكثير. نشرح لك كل شيء خطوة بخطوة.
| # | شركة التمويل | التقييم | حجم الحساب | السعر | أقصى خسارة | إجراءات |
|---|---|---|---|---|---|---|
| 1 |  | ★★★★ 4.4/5 | 10 000 $ - 200 000 $ | ابتداءً من 89 € | 10 % | |
| 2 |  | ★★★★ 4.2/5 | 6 000 $ - 200 000 $ | ابتداءً من 32 € | 10 % | |
| 3 |  | ★★★★ 4.1/5 | 5 000 $ - 250 000 $ | ابتداءً من 39 $ | 10 % | |
| 4 |  | ★★★★ 4.0/5 | 30 000 $ - 500 000 $ | 38 € شهريًا | N/A | |
| 5 |  | ★★★ 3.8/5 | 2 500 $ - 100 000 $ | ابتداءً من 29 $ | 10 % | |
| 6 |  | ★★★ 3.7/5 | 5 000 $ - 200 000 $ | ابتداءً من 49 € | 10 % | |
| 7 |  | ★★★ 3.4/5 | 2 500 $ - 200 000 $ | ابتداءً من 48 $ | 10 % |
الدفعة (payout) التي تقدّمها شركة التداول الممول هي حصتك من الأرباح المحققة في حساب مموّل، وفق تقاسم محدد مسبقاً. وعادةً يكون 80/20 أو 90/10، أي يحصل المتداول على 80 % أو 90 % من الأرباح وتحتفظ الشركة بالباقي (20 % أو 10 %).
لذا قد تبدو عبارة «تقاسم أرباح يصل إلى 90 %» مغرية، لكن هل تتذكر ما قلناه في بداية المقال؟ معظم المتداولين لا يبلغون عتبة الدفع أبداً. لماذا؟ لأن الآليات التي تحكم الدفع معقدة.
أنت لا تسحب «رصيد الحساب»، بل تسحب الأرباح المحققة والمؤهلة بعد أن:
بعبارة أخرى، قد تكون رابحاً على الورق دون أن يحق لك الحصول على دفعة. إن بدا لك ذلك غامضاً، فلا تقلق، سنشرحه بالتفصيل أدناه. وللبداية يمكنك أن تنظر إلى الأمر هكذا: شركة التمويل تتحمّل مخاطرتك، ولا تفرج عن الأموال إلا بعد أن تثبت قدرتك على التداول ضمن إطارها وتحقيق عوائد مستقرة.
أولاً، اعلم أن شركات التمويل لا تدير المدفوعات بالطريقة نفسها. وهذا مهم، لأن طريقة إدارة الشركة لهذا الجانب تؤثر مباشرة في استمراريتك كمتداول على المدى الطويل.
عملياً، تندرج ضمن ثلاثة نماذج رئيسية:
➡️ ذو صلة: ما هو A-Book وB-Book لدى وسطاء الفوركس؟
فمثلاً، إن كنت رابحاً باستمرار في نموذج B-book بحت، فإنك تمارس ضغطاً بنيوياً على النتائج المالية للشركة. ورداً على ذلك قد تشدّد قواعدها، أو تبطئ مراجعات الدفع، أو تصنّف بعض الاستراتيجيات بأنها «حدّية» لحماية رأس مالها.
في المقابل، تميل الشركات المرتبطة بوسطاء راسخين إلى دعم نماذج قابلة للتوسّع لأنها تستطيع نقل المخاطرة إلى الخارج.
لكن ما نريد قوله هو التالي: إن أردت فعلاً تعظيم فرصك في الحصول على دفعة جيدة، فاسأل نفسك: «هل صُمّم هذا النموذج لدعم المتداولين الرابحين أم لإقصائهم؟»
لنستعرض سير عملية الدفع عملياً كي تفهم آلياتها الأساسية. فهي تتضمن ست مراحل، يُضاف إليها إجراء في حال المخالفة ينبغي إيلاؤه اهتماماً خاصاً.
1. تغلق صفقات رابحة
لا تُحتسب إلا الأرباح المحققة، أما الربح والخسارة العائمان فلا يُؤخذان في الحسبان للدفع.
2. تُفعَّل مرشّحات المخاطرة
تتحقق الشركة من:
مخالفة واحدة كفيلة بإعادة أحقيتك في الدفع إلى الصفر أو بإلغائها كلياً.
3. تطبيق تقاسم الأرباح
إذا أظهر حسابك 10 000 $ من الأرباح المؤهلة وكانت حصتك 80 %، يحق لك 8 000 $. لكن هذا ليس دائماً المبلغ النهائي (سنعود لاحقاً إلى التعديلات الخفية).
4. متطلبات التداول الدنيا
تشترط شركات كثيرة:
وهنا يُستبعد المتداولون العدوانيون.
5. فترة طلب السحب
لا يمكنك السحب في أي وقت. فمعظم شركات التمويل تعمل وفق:
تتجه بعض الشركات نحو دورات أسرع، لكن القيود تبقى قائمة دائماً.
6. التحقق والمعالجة
توقّع:
ثم يأتي التحويل نفسه: بنك أو عملة مشفرة أو محفظة إلكترونية، والخيار لك. إليك باختصار مزايا كل طريقة سحب وعيوبها:
هذه من المعلومات التي لا يكتشفها المرء إلا بعد خسارة حساب. لكن لا داعي لحدوث ذلك إن اطّلعت عليها في الوقت المناسب.
هناك نوعان من المخالفات:
بعض شركات التمويل لا توضح هذا التمييز، لكن كن على يقين بأنه موجود عملياً.
على سبيل المثال، إذا:
من الضروري فهم ذلك منذ البداية، لأنه سيساعدك على النهوض بذكاء بعد المخالفة بدلاً من افتراض أن الحساب قد ضاع.
تستأثر نسب تقاسم الأرباح بالاهتمام. وهي مهمة بالطبع، لكنها ليست العامل الوحيد. فعناصر أخرى عديدة تؤثر في إمكانات الدفع لديك، وبعضها بشكل كبير.
تضع بعض الشركات سقفاً لحصة يوم واحد من إجمالي الأرباح (مثلاً لا تتجاوز 40 %).
فإذا ربحت:
فقد لا يُسمح لك إلا بسحب جزء من تلك الـ 5 000 $. بعبارة أخرى، ما يُكافأ هنا سلوك تداول محدد: أرباح منتظمة وقابلة للتكرار.
تزيد شركات كثيرة:
… لكن فقط بعد عدة دورات دفع ناجحة. فدفعتك الأولى ليست الهدف، بل نقطة الانطلاق.
جودة التنفيذ ذات أهمية بالغة.
لماذا؟ لأن الانزلاق السعري وفروق الأسعار وزمن الاستجابة تؤثر مباشرة في:
يركّز الوسطاء الراسخون المرتبطون بمنظومات التداول الممول على تنفيذ بمستوى مؤسسي لسبب وجيه: فهو يؤثر في استدامة المدفوعات.
لا تقلّص رسوم المعاملات والمنصات والبيانات المدفوعات مباشرة، لكنها تؤثر في العائد الصافي على استثمارك.
لذا إن كنت تراكم الحسابات الخاسرة واحداً تلو الآخر، فإن «استراتيجيتك للمدفوعات» للأسف لا تعمل، أياً كانت الجودة الظاهرة لنظامك.
إليك جانباً يجهله كثير من المتداولين المبتدئين: حتى عندما تستوفي الشروط، قد تُعدَّل مدفوعاتك.
هذه بعض العوامل الشائعة (لكن قليلة التداول) التي تؤثر في الدفع:
بالطبع لا يؤدي ذلك دائماً إلى الرفض، لكنه قد يؤخر المدفوعات ويقلّص الأرباح المعتمدة ويطلق مراجعة يدوية. وهذا سبب إضافي لأهمية جودة التنفيذ والتوافق مع الوسيط في انتظام المدفوعات على المدى الطويل.
وغالباً ما توجد عوامل إضافية أقل ظهوراً قد تؤثر في دفعتك أو تعقّد العملية.
تأخر المدفوعات
حتى الشركات المشروعة تستغرق من 2 إلى 10 أيام عمل، وتزداد التأخيرات في فترات تقلب الأسواق أو ارتفاع حجم السحوبات، فخذ ذلك في الحسبان أيضاً.
غموض القواعد
بعض القواعد غامضة عمداً، مثل «سلوك التداول المتّسق». ومثال آخر «الاستراتيجيات المسيئة». قد تبدو مجردة أو عامة جداً، لكن إن دفعت الحدود إلى أقصاها (مثلاً بدفعات تداول عالية التردد)، فتوقّع فحصاً دقيقاً.
لنقارن بين متداولين لنفهم الأمر بشكل أفضل.
المتداول أ
المتداول ب
من يحصل على دفعته أسرع وبموثوقية أكبر؟ المتداول ب، في كل مرة.
لماذا؟ لأن المتداول أ قد لا يحترم قواعد الاتساق أو حدود المخاطرة أو مرشّحات الأحقية في الدفع.
تذكّر أن هذا هو الجزء الذي تتجاهله معظم «استراتيجيات يوتيوب»، لأنها مصمّمة لاجتياز الاختبارات لا للحصول على المدفوعات.
تقاسم أرباح ثابت
تقاسم تدريجي
نماذج التمويل الفوري
فأنت تدفع أساساً مقابل السرعة.
لننتقل إلى الجانب العملي. ما الذي يجب أن تتجنبه وعلى ماذا تركّز لتحسين مدفوعاتك؟ إليك بعض النصائح البسيطة:
إذا كانت أقصى خسارة يومية 5 %، فمن الحكمة أن تقتصر على 2–3 %.
يمنحك ذلك هامشاً من أجل:
مرة أخرى: شركات التداول الممول تكافئ الاستقرار لا القمم.
لذا استهدف:
من الأفضل التفكير بفترات من 30 يوماً.
اسأل نفسك:
اقرأ كل شيء، وخاصة:
إن تخطيت هذه الخطوة، فأنت تتداول عملياً وأنت معصوب العينين.
إن أردت تحليلاً أكثر تفصيلاً لكيفية صياغة الشركات لهذه القواعد، فاطّلع على دليلنا حول شركات التمويل.
تنشر شركة FTMO الآن متوسط المدفوعات لكل تحدٍّ تقدّمه. قد أكون مخطئاً، لكنني لا أعرف مزوّدين كباراً آخرين يفعلون ذلك، وأجده أمراً مثيراً للاهتمام.
ستجد أدناه تفاصيل الأرقام.
| حجم الحساب | الرسوم القابلة للاسترداد | متوسط الدفعة | الدفعة كنسبة من حجم الحساب |
|---|---|---|---|
| 200 000 $ | 1 080 € | 12 234 € | 6,12% |
| 100 000 $ | 439 €* | 5 957 € | 5,96% |
| 50 000 $ | 345 € | 2 805 € | 5,61% |
| 25 000 $ | 250 € | 1 431 € | 5,72% |
| 10 000 $ | 89 € | 680 € | 6,80% |
بأخذ هذه الأرقام في الحسبان، يُفترض أن تعمل FTMO على هذا النحو لبلوغ أهداف مختلفة من الإيرادات والأرباح…
| نسبة التوزيع (% من الإيرادات) | نسبة النجاح | نسبة الفشل |
|---|---|---|
| نقطة التعادل (100%) | 6,86% | 93,14% |
| 60% | 4,12% | 95,88% |
| 50% | 3,43% | 96,57% |
| 40% | 2,75% | 97,25% |
| 30% | 2,06% | 97,94% |
| 20% | 1,37% | 98,63% |
| 10% | 0,69% | 99,31% |
ما الذي يحدث فعلاً على أرض الواقع؟
لدينا اطلاع على حسابات FTMO لعام 2024، ويمكننا بذلك تكوين فكرة عن طريقة عملها.
في 2024 كانت FTMO تعمل عبر 5 كيانات رئيسية…
| اسم الكيان | الوظيفة |
|---|---|
| FTMO sro | المحور: يجمع إيرادات المجموعة الواردة من كيانات «التقييم» ويحوّل الأموال إلى الكيانات «التجارية». |
| FTMO Evaluation Global sro | التحصيل العالمي: يحصّل رسوم التحديات من العملاء حول العالم (باستثناء الولايات المتحدة). |
| FTMO Evaluation US sro | التحصيل في الولايات المتحدة: يتولى تحديداً تحصيل رسوم مرحلتي التقييم الأوليين من العملاء المقيمين في الولايات المتحدة. |
| FTMO Trading Global sro | نظام الدفع العالمي: يدير حساب FTMO للمتداولين الدوليين الناجحين ويوزّع المكافآت وحصص الأرباح. |
| FTMO Trading US sro | وحدة الدفع الأمريكية: تدير المدفوعات ومرحلة «FTMO Account» للمتداولين الناجحين المقيمين في الولايات المتحدة. |
كما ترى، تحصّل كيانات «التقييم» التابعة لـ FTMO رسوم الاشتراك في تحديات التداول.
ويبدو أن هذه الأموال تُوجَّه بعد ذلك إلى كيان أعلى (FTMO SRO).
ثم يحوّل هذا الكيان الأموال إلى كيانات «FTMO Trading»، واحد للعملاء الدوليين وآخر للعملاء الأمريكيين، وهي التي تتولى الدفع للمتداولين. وتجدر الإشارة إلى أن الكيان الأمريكي لـ FTMO يبدو قيد التصفية، وما زال الهيكل الحالي للمدفوعات في الولايات المتحدة غير واضح.
باستخدام سعر صرف 100 كرونة تشيكية مقابل 4,81 $، كانت النتائج المالية لهذه الكيانات كما يلي:
| الفئة | المبلغ بملايين الدولارات |
|---|---|
| إجمالي الإيرادات العالمية | 322,8 $ |
| إجمالي الإيرادات في الولايات المتحدة | 2,3 $ |
| إجمالي المدفوعات العالمية | 176,3 $ |
| إجمالي المدفوعات في الولايات المتحدة | 6,6 $ |
| إجمالي مصاريف التشغيل | 48,1 $ |
| صافي الربح | 90,8 $ |
| الأرباح الموزعة على المالكين | 90,9 $ |
تجدر الإشارة إلى أن الكيان الأمريكي وزّع على الأرجح أرباحاً أكثر مما حصّل، إذ اضطرت شركات التداول الممول إلى التوقف عن قبول العملاء الأمريكيين في 2024. كما تجاوزت الأرباح الموزعة صافي الربح بسبب أرباح غير موزعة من سنة مالية سابقة.
وهذا يعني أن FTMO توزّع أرباحاً تعادل نحو 55 % من إيراداتها، بنسبة توزيع تقارب 3,7 %.
ويكشف ذلك أيضاً هشاشة النموذج.
فلو بلغت نسبة التوزيع لدى FTMO 5,4 %، أي بزيادة تقارب 46 %، لوصلت الشركة إلى نقطة التعادل. وكان من الممكن أن تحدث هذه الزيادة بسهولة في الأشهر الأخيرة نظراً للتقلبات القوية في الأسواق.
في المقابل، يوضح ذلك جيداً أثر وفورات الحجم. فبعض شركات التداول الممول تعمل بتكاليف تشغيل منخفضة للغاية، ويعود ذلك أساساً إلى قلة عدد موظفيها.
وإن اتبعت هذا النهج وحققت شركتك نجاحاً نسبياً، يمكنك تحمّل مخاطر أعلى بكثير من FTMO، لأنك تستطيع الصمود بهوامش تعادل نحو 5 إلى 10 % من الإيرادات.
وبحسب ما نفهمه، هذا تحديداً ما يفعله بعض المزوّدين، وهو جزء من سبب صمودهم واستمرارهم في تقديم شروط أكثر تنافسية، رغم ما يُلاحظ في أماكن أخرى من القطاع.
عادةً ما بين 2 و10 أيام عمل بعد الاعتماد. وتوجد خيارات أسرع، لكنها غالباً ما تأتي بمقابل.
نعم. قد يحدث ذلك إذا خالفت القواعد أو أطلقت تنبيهات مخاطرة أو أخفقت في فحوصات الامتثال.
يتوقف ذلك على بلد إقامتك. وفي معظم الحالات نعم، لذا تعامل مع هذه الأرباح كدخل من التداول.
لا. فالسمعة والبنية التحتية والشراكات مع الوسطاء كلها عوامل مهمة.
جرّب التداول مجانًا مع حساب تجريبي من AvaTrade دون إيداع
*عقود الفروقات أدوات معقدة تنطوي على رافعة مالية: تخسر ما بين 70% و80% من حسابات المستثمرين الأفراد أموالها.
 Español
 Deutsch
 Italiano
 Português
 Svenska
 العربية