Atualizado a 20 de novembro de 2026 pela Equipa do broker-forex.eu
A história do trading dos particulares e da democratização do trading conheceu uma transformação revolucionária nas últimas décadas: passou de um domínio reservado aos traders profissionais e aos investidores institucionais para um domínio acessível aos investidores particulares.
O aparecimento da Internet, a proliferação das corretoras de baixo custo e as inovações das plataformas de negociação contribuíram para esta democratização, permitindo aos investidores e traders particulares, também em Portugal, participar ativamente na compra e venda de títulos.
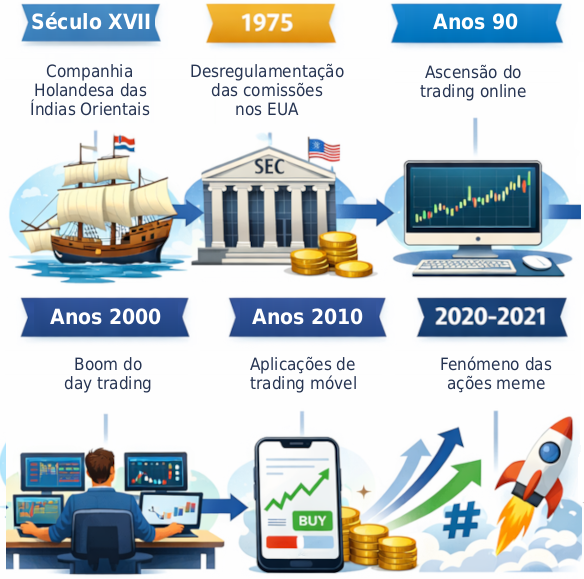
Durante grande parte da história, o mundo do trading esteve reservado a uma elite abastada e aos profissionais das finanças. O conceito de mercado bolsista surgiu no século XVII com a criação da Companhia Holandesa das Índias Orientais, que emitiu ações junto do público. Com o tempo, as grandes bolsas, como a Bolsa de Nova Iorque (NYSE, fundada em 1792) e a Bolsa de Londres (fundada em 1801), tornaram-se os centros nevrálgicos da atividade bolsista. Em Portugal, a Bolsa de Lisboa, cujas origens remontam ao final do século XVIII, seguiu um percurso semelhante antes de integrar a Euronext.
No entanto, nessa época apenas os investidores abastados e as grandes instituições se podiam dar ao luxo de negociar. As transações eram feitas através de corretores e o acesso aos dados de mercado era limitado. As operações decorriam frente a frente, em viva voz no recinto da bolsa, o que tornava quase impossível o acesso direto dos investidores particulares.
A grande mudança seguinte ocorreu nos anos 1970, quando Charles Schwab revolucionou o setor da corretagem ao lançar uma das primeiras corretoras de desconto. Os corretores tradicionais cobravam comissões exorbitantes, o que tornava impossíveis as transações frequentes para os pequenos investidores. O modelo de comissões reduzidas de Schwab baixou consideravelmente os custos de transação e permitiu aos particulares aceder ao mercado.
A liberalização das comissões de corretagem nos Estados Unidos, a 1 de maio de 1975 (conhecida como «May Day»), sob a supervisão da Securities and Exchange Commission (SEC), constituiu outro ponto de viragem decisivo. O aumento da concorrência entre corretoras fez descer ainda mais as comissões, tornando as transações mais acessíveis aos investidores particulares.
Os anos 1990 foram marcados por importantes avanços tecnológicos, nomeadamente a introdução das plataformas de negociação eletrónica. Antes, para negociar era preciso telefonar a um corretor, que depois executava a ordem em viva voz. As plataformas eletrónicas, como a E*TRADE e a Ameritrade, alteraram esta dinâmica ao permitir que os investidores particulares dessem ordens a partir do seu computador. Ao mesmo tempo, o mercado cambial também começou a abrir-se aos particulares.
O NASDAQ desempenhou um papel crucial nesta revolução, ao ser o primeiro a adotar um sistema de negociação totalmente eletrónico. Isso permitiu uma execução mais rápida das ordens, maior transparência do mercado e a possibilidade de negociar fora do horário tradicional. A passagem para o trading online reduziu também consideravelmente os custos de transação, abrindo caminho a transações mais frequentes e de montantes mais pequenos.
O final dos anos 1990 e o início dos anos 2000 assistiram a um forte aumento do day trading, sobretudo durante a bolha das dot-com. O entusiasmo pelas ações de empresas de Internet atraiu uma vaga de traders particulares que procuravam tirar partido da volatilidade das cotações. O day trading tornou-se sinónimo de investidores particulares que compram e vendem ações no mesmo dia, procurando aproveitar as flutuações de preço de curto prazo.
Embora muitos investidores particulares tenham entrado no mercado nesse período, nem todos tiveram sucesso. A forte volatilidade dos títulos tecnológicos gerou ganhos consideráveis para alguns, mas também perdas substanciais para outros quando a bolha rebentou em 2000. Ainda assim, o fenómeno do day trading demonstrou o poder crescente dos investidores particulares e o seu impacto na dinâmica dos mercados.
A democratização do trading para particulares ganhou uma nova dimensão com a expansão dos smartphones e das aplicações móveis. Plataformas como a Robinhood, nos Estados Unidos, e os numerosos neobrokers europeus disponíveis em Portugal contribuíram para esta revolução, ao oferecerem transações com custos reduzidos diretamente a partir do telemóvel.
O sucesso da Robinhood obrigou corretoras tradicionais como a Charles Schwab, a TD Ameritrade e a E*TRADE a adotar modelos de negociação sem comissões para se manterem competitivas. Esta corrida às comissões mais baixas tornou o trading ainda mais acessível: qualquer pessoa com um smartphone e alguns euros pode começar a investir em bolsa.
Além disso, as aplicações de trading móvel introduziram novas funcionalidades, como a negociação de ações fracionadas, que permite adquirir frações de ações caras, como as da Amazon ou da Tesla, antes inacessíveis aos pequenos investidores.
A democratização do trading atingiu novos patamares com a ascensão das redes sociais e o fenómeno das ações meme em 2020. Plataformas como o Reddit (em especial a comunidade r/WallStreetBets), o Twitter (hoje X) e o YouTube tornaram-se locais de troca privilegiados para os investidores particulares, que aí partilham dicas bolsistas, discutem as tendências do mercado e se juntam em torno de determinadas ações.
No início de 2021, os investidores particulares lançaram um desafio de grande envergadura aos hedge funds, num combate digno de David contra Golias, fazendo disparar a cotação de ações como a GameStop e a AMC naquilo que ficou conhecido como o «rally das ações meme». Este episódio pôs em evidência a influência crescente dos investidores particulares e mostrou que ações concertadas através das redes sociais podiam perturbar até os grandes atores institucionais.
Várias inovações tecnológicas aceleraram a democratização do trading, nomeadamente:
Estas evoluções reduziram, no seu conjunto, os obstáculos para os investidores particulares e permitiram que pessoas de percursos muito diferentes participassem mais facilmente nos mercados financeiros.
A democratização do trading influenciou profundamente os mercados financeiros. A chegada em massa de traders particulares aumentou a liquidez do mercado, mas contribuiu também para uma maior volatilidade em certas situações, como o demonstram as «ações meme» e os «short squeezes».
No futuro, o trading dos particulares deverá ser moldado por várias tendências-chave:
O futuro promete um ambiente de trading ainda mais inclusivo e democratizado, em que a tecnologia continuará a eliminar obstáculos e a abrir novas perspetivas aos investidores particulares.
Mesmo que o acesso aos mercados financeiros se tenha democratizado amplamente, o trading continua a ser uma atividade de risco. Muitos investidores particulares subestimam a volatilidade dos mercados e a complexidade de certas estratégias.
Por exemplo, o trading ativo pode provocar perdas rápidas, sobretudo quando envolve produtos com efeito de alavancagem, como os CFD ou certos produtos derivados. As decisões impulsivas, muitas vezes influenciadas pelas redes sociais ou pelo efeito de grupo, podem também ampliar as perdas.
As autoridades de supervisão lembram regularmente que a maioria dos particulares que praticam trading especulativo perde dinheiro a longo prazo. Por isso, a literacia financeira, a gestão do risco e uma abordagem de investimento disciplinada continuam a ser essenciais.
A democratização do trading foi acompanhada de um reforço progressivo da regulação, com o objetivo de proteger os investidores.
Nos Estados Unidos, a supervisão dos mercados financeiros é assegurada pela Securities and Exchange Commission. Na Europa, várias entidades nacionais e europeias enquadram as atividades de corretagem e de trading, por exemplo:
Estas entidades impõem nomeadamente:
A história do trading dos particulares ilustra uma das maiores transformações dos mercados financeiros modernos. Durante muito tempo reservado aos bancos, às instituições e aos investidores abastados, o trading tornou-se acessível a milhões de pessoas graças à descida dos custos de corretagem, à expansão da Internet, às plataformas online e às aplicações móveis.
Esta democratização permitiu a todos aceder mais facilmente aos mercados financeiros, seja em ações, ETF, divisas ou criptomoedas. Os particulares desempenham hoje um papel importante na liquidez dos mercados e podem, por vezes, influenciar as tendências bolsistas, como mostraram alguns episódios marcantes dos anos 2020.
Contudo, um acesso mais simples aos mercados não significa que o trading se tenha tornado mais fácil. Os riscos ligados à volatilidade, à alavancagem e às decisões emocionais continuam a ser importantes. É por isso que a literacia financeira, a gestão do risco e uma abordagem disciplinada continuam a ser as chaves de uma participação duradoura nos mercados. Para aprofundar, leia também o nosso artigo sobre as diferenças entre traders profissionais e de retalho.
| # | Corretora | Nota | Regulação | Execução | Ações |
|---|---|---|---|---|---|
| 1 |  | ★★★★★ 4,6/5 | CBIASICFSCAJFSABVI FSCFSRA | Market Maker (Dealing Desk) | |
| 2 |  | ★★★★★ 4,6/5 | KNFCySECFCADFSA | No Dealing Desk | |
| 3 |  | ★★★★ 4,0/5 | CySECFSCSVG FSA | ECN / STP | |
| 4 |  | ★★★★ 4,3/5 | CySECFCADFSAFSCAFSA | STP / ECN | |
| 5 |  | ★★★★ 4,0/5 | ASICFSCAFSC | STP / ECN |
ASIC: Austrália • BACEN: Brasil • BVI FSC: Ilhas Virgens Britânicas • CBI: Irlanda • CMVM: Portugal • CySEC: Chipre • DFSA: Dubai • FCA: Reino Unido • FSA: Seicheles • FSC: Maurícia • FSCA: África do Sul • FSRA: Abu Dhabi • IFSC: Belize • JFSA: Japão • KNF: Polónia • MAS: Singapura • SCB: Bahamas • SVG FSA: São Vicente e Granadinas
⚠️ Os CFD são instrumentos complexos com alavancagem: entre 70 % e 80 % das contas de investidores não profissionais perdem dinheiro ao negociar CFD.
Experimente o trading gratuitamente com uma conta demo AvaTrade, sem depósito
*Os CFD são instrumentos complexos com alavancagem: entre 70% e 80% das contas de investidores não profissionais perdem dinheiro.
 Deutsch
 Italiano
 Português
 Español
 Svenska
 العربية